Les meilleurs taux de certificat de placement garanti (CPG) au Canada offrent une façon sécuritaire de faire croître vos économies avec des rendements garantis. À la fin de 2026, les taux les plus élevés pour les termes standards varient d'environ 2,45 % à 4,40 % pour les CPG non rachetables d'un à cinq ans. Ces taux sont influencés par les décisions de politique de la Banque du Canada et peuvent varier considérablement d'une institution financière à l'autre et selon les types de produits. Pour les épargnants et investisseurs canadiens, comprendre les taux actuels des CPG est essentiel pour prendre des décisions éclairées quant à la préservation du capital et à l'obtention d'intérêts prévisibles.
Comprendre les taux de CPG et leur fonctionnement
Un certificat de placement garanti est un placement à faible risque où vous déposez de l'argent auprès d'une institution financière pour une durée prédéterminée en échange d'un taux de rendement garanti. Les taux d'intérêt offerts sur les CPG sont directement influencés par le taux préférentiel de votre banque, qui est lui-même influencé par le taux directeur de la Banque du Canada. Lorsque la banque centrale augmente son taux directeur, les taux des CPG suivent généralement, et ils baissent généralement lorsque le taux directeur est réduit. En septembre 2026, le taux directeur de la Banque du Canada se maintient à 2,25 %, ce qui a contribué à des taux de CPG relativement stables, généralement en dessous de 4 % pour les termes d'un an. Les intérêts payés sur un CPG peuvent être structurés de différentes façons, comme des intérêts simples payés à l'échéance ou des intérêts composés calculés annuellement. Pour les termes de plus d'un an, les intérêts sont habituellement composés annuellement, ce qui signifie que les intérêts gagnés chaque année sont ajoutés au capital pour le calcul de l'année suivante, menant à des rendements globaux plus élevés.
La formule pour calculer les intérêts composés sur un CPG à taux fixe est A = P(1 + r/n)^(nt), où A est le montant final, P est le placement initial, r est le taux d'intérêt annuel, n est le nombre de fois que les intérêts sont composés par année, et t est la durée en années. Par exemple, un placement de 1 000 $ dans un CPG de 5 ans à un taux annuel de 5,00 % composé annuellement atteindrait 1 276,28 $ à l'échéance. Si les intérêts étaient payés annuellement au lieu d'être composés, le rendement total ne serait que de 1 250 $. Certains fournisseurs offrent une composition plus fréquente, comme trimestrielle ou mensuelle, bien que ces options viennent souvent avec des taux affichés légèrement inférieurs. Il est crucial de comprendre que les taux de CPG sont par année et sont toujours sujets à changement sans préavis, donc le taux que vous voyez annoncé n'est garanti qu'une fois que vous achetez formellement le certificat.
Meilleurs taux de CPG actuels par durée
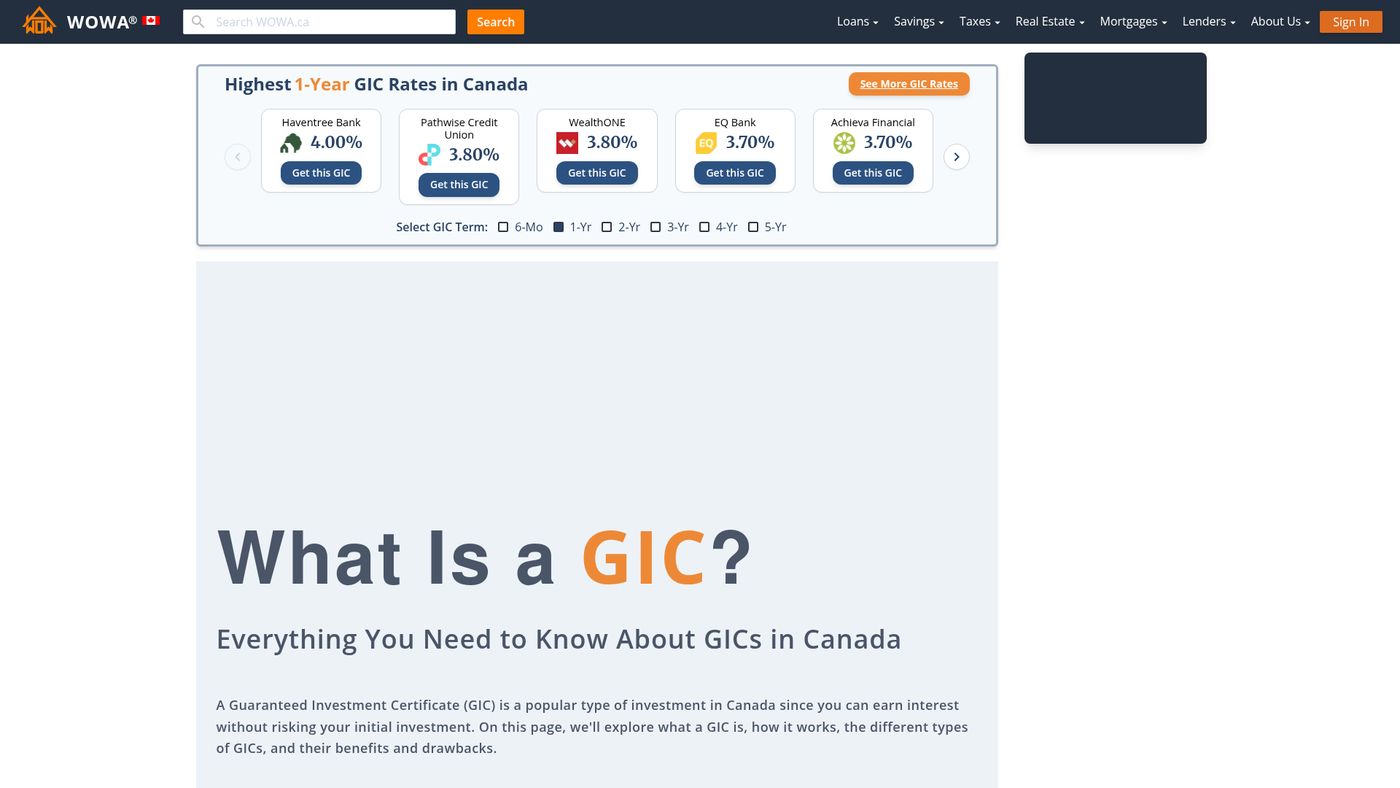
Les taux de CPG varient considérablement selon la durée, l'institution émettrice et si le CPG est enregistré ou non. Au 20 octobre 2026, les taux les plus élevés disponibles pour les termes non rachetables et non enregistrés courants donnent un aperçu du marché. Le meilleur taux de CPG de trois mois disponible est de 2,81 %, tandis que le meilleur taux de six mois est de 3,12 %. Les termes plus longs commandent souvent des taux plus élevés, certaines offres de cinq ans atteignant jusqu'à 4,55 %. Il est important de noter qu'il s'agit des taux les plus élevés disponibles auprès d'institutions spécifiques à un moment donné et qu'ils peuvent faire partie d'offres promotionnelles à durée limitée.
Les taux de CPG sont souvent échelonnés selon le montant investi. Par exemple, certaines institutions financières offrent un taux plus élevé pour les dépôts de 25 000 $ ou plus. Les taux non enregistrés sont échelonnés et basés sur votre solde. À titre d'illustration, un taux de 3,00 % peut s'appliquer aux dépôts de 25 000 $ ou plus. Ces structures échelonnées signifient que les placements plus importants peuvent obtenir un taux de rendement plus élevé. Les investisseurs devraient toujours vérifier les taux courants et les paliers de solde applicables directement auprès des fournisseurs, car les taux sont sujets à changement sans préavis.
| Durée | Meilleur taux annoncé (oct. 2026) |
|---|---|
| 3 mois | 2,81 % |
| 6 mois | 3,12 % |
| 2 ans | 4,30 % |
| 5 ans | Jusqu'à 4,55 % |
Des institutions spécifiques sont reconnues pour leurs taux avantageux dans certaines catégories. En septembre 2026, Achieva Financial offre le meilleur taux de CPG d'un an au Canada à 3,65 %. Pour les termes de cinq ans, Haventree Bank offre le meilleur taux à 4,15 %. D'autres fournisseurs, comme EQ Bank, TD Canada Trust et la Banque Scotia, affichent aussi des taux concurrentiels pour diverses durées, comme le taux vedette de TD pour 18 mois pouvant atteindre 3,25 %. Comparez toujours les taux de plusieurs banques et caisses populaires, car le meilleur taux pour la durée choisie peut provenir d'une plus petite institution.
Types de CPG et caractéristiques clés
Les institutions financières offrent plusieurs types de CPG, chacun avec des caractéristiques différentes répondant à divers objectifs d'épargne et tolérances au risque. La distinction la plus courante est entre les CPG rachetables (encaissables) et non rachetables. Les CPG non rachetables, qui sont la norme, verrouillent vos fonds pour toute la durée et offrent généralement des taux d'intérêt plus élevés. Le retrait anticipé n'est soit pas permis, soit assorti de pénalités importantes qui peuvent réduire ou éliminer les intérêts gagnés. Les CPG rachetables ou encaissables offrent de la flexibilité, vous permettant d'accéder à votre argent avant l'échéance, mais ils paient invariablement des taux d'intérêt plus bas en échange de cette liquidité.
D'autres variétés de CPG incluent les options à taux fixe et à taux variable. Les CPG à taux fixe verrouillent un taux d'intérêt garanti pour toute la durée, offrant une certitude sur votre rendement final. Les CPG à taux variable ont un taux d'intérêt qui fluctue selon un indice de référence, comme le taux préférentiel de la banque. Cela signifie que vos rendements peuvent augmenter si les taux d'intérêt montent pendant la durée, mais ils peuvent aussi diminuer si les taux baissent. Pour les investisseurs qui s'attendent à une hausse des taux d'intérêt, un CPG à taux variable ou un CPG à terme fixe plus court pourrait être préférable. Il y a aussi les CPG liés au marché, où le rendement est lié à la performance d'un indice boursier, offrant le potentiel de rendements plus élevés tout en garantissant le capital initial. Par exemple, BMO offre un CPG lié à des fonds avec un rendement potentiel pouvant atteindre 35,00 % sur sa durée, bien que le rendement réel ne soit pas garanti et dépende de la performance du marché.
- CPG non rachetable : Les fonds sont verrouillés. Taux plus élevés. Pas de retrait anticipé.
- CPG encaissable/rachetable : Permet un accès anticipé. Taux d'intérêt plus bas.
- CPG à taux fixe : Taux garanti pour toute la durée.
- CPG à taux variable : Le taux fluctue avec un indice de référence.
- CPG lié au marché/à un indice : Rendement lié à la performance du marché. Capital protégé.
- CPG enregistré : Détenu dans un CELI, un REER ou un CELIAPP pour des avantages fiscaux.
- CPG non enregistré : Détenu dans un compte imposable standard.
- CPG en dollars américains : Libellé en dollars américains. Les taux diffèrent des CPG en CAD.
Assurance-dépôts : SADC vs couverture provinciale
L'une des caractéristiques de sécurité clés des CPG au Canada est l'assurance-dépôts, qui protège votre capital jusqu'à une limite spécifique si l'institution financière émettrice fait faillite. La Société d'assurance-dépôts du Canada est une société d'État fédérale qui assure les dépôts admissibles dans les banques membres, y compris les CPG, jusqu'à 100 000 $ par catégorie assurée par déposant. Les catégories incluent différents types d'enregistrement, comme les comptes non enregistrés, les CELI, les REER et les CELIAPP, chacun assuré séparément jusqu'à la limite de 100 000 $. La plupart des grandes banques et leurs filiales numériques, comme EQ Bank et Tangerine, sont membres de la SADC. Les régimes provinciaux d'assurance-dépôts offrent une protection similaire pour les CPG émis par les caisses populaires et les credit unions. Ces institutions réglementées provincialement, comme Meridian Credit Union ou Saven Financial, sont soutenues par leurs sociétés d'assurance provinciales respectives. Les limites de couverture et les règles spécifiques peuvent varier selon la province, mais elles offrent généralement une protection comparable à celle de la SADC. Par exemple, en Ontario, l'Autorité des services financiers de l'Ontario administre l'assurance-dépôts pour les caisses populaires. Il est essentiel de confirmer que la caisse populaire choisie est membre du régime d'assurance-dépôts de sa province. Tant la SADC que l'assurance provinciale offrent une solide protection pour votre capital, faisant des CPG un véhicule de placement à très faible risque.
Comment acheter un CPG : étapes et limites
Acheter un CPG est un processus simple qui peut souvent être complété en ligne en quelques minutes. La première étape est de décider du montant de votre placement, de la durée et du type de CPG qui correspond à vos objectifs. Vous devez ensuite ouvrir un compte auprès de l'institution financière choisie si vous n'en avez pas déjà un. Cela pourrait être un compte d'épargne non enregistré ou un compte enregistré comme un CELI, un REER ou un CELIAPP. Une fois votre compte financé, vous pouvez sélectionner le produit CPG spécifique et la durée, accepter les conditions générales et finaliser l'achat. Les fonds sont ensuite transférés de votre compte et verrouillés dans le CPG pour la durée du terme.
La plupart des institutions ont des limites d'investissement minimales et maximales pour les CPG individuels. Un investissement minimum courant est de 100 $, comme offert par EQ Bank et d'autres. Des maximums par CPG peuvent aussi s'appliquer. Par exemple, EQ Bank fixe une limite de placement par CPG de 100 000 $ pour les CPG non enregistrés. Il peut aussi y avoir des limites sur le nombre de CPG actifs que vous pouvez détenir simultanément. EQ Bank permet un maximum de 20 CPG non enregistrés actifs par client, mais il n'y a pas de limite sur le nombre de CPG enregistrés (CELI, REER, CELIAPP) que vous pouvez acheter. Il est crucial de connaître les limites de cotisation pour les comptes enregistrés pour éviter les pénalités de cotisation excédentaire établies par l'Agence du revenu du Canada. À l'échéance, l'institution déposera généralement le capital et les intérêts gagnés dans le compte source, et vous recevrez un avis d'échéance par courriel ou SMS.
- Déterminer le montant du placement, la durée et le type de CPG (p. ex., fixe, non rachetable).
- Ouvrir ou accéder à un compte (non enregistré ou enregistré) auprès de l'institution choisie.
- S'assurer que le compte est financé avec le montant de placement désiré.
- Sélectionner le produit CPG spécifique et confirmer le taux d'intérêt et les conditions.
- Acheter formellement le CPG, verrouillant ainsi le taux.
- Recevoir une confirmation et attendre l'échéance. Les intérêts peuvent être payés périodiquement ou à la fin du terme.
- À l'échéance, les fonds sont retournés à votre compte. Vous pouvez les retirer ou les réinvestir.
Implications fiscales des placements en CPG
Le traitement fiscal des gains des CPG dépend entièrement du fait que le CPG est détenu dans un compte enregistré ou un compte non enregistré. Les intérêts gagnés sur les CPG détenus dans un compte d'épargne libre d'impôt croissent à l'abri de l'impôt, et les retraits ne sont pas imposés. Pour les CPG dans un régime enregistré d'épargne-retraite, la croissance est différée d'impôt, ce qui signifie que vous payez de l'impôt sur les fonds seulement lorsque vous effectuez des retraits, typiquement à la retraite. Le nouveau compte d'épargne libre d'impôt pour l'achat d'une première propriété permet aussi une croissance et des retraits libres d'impôt lorsqu'ils sont utilisés pour l'achat d'une première maison. Les intérêts gagnés sur les CPG non enregistrés sont entièrement imposables comme revenu l'année où ils sont gagnés, même si les intérêts ne sont pas payés avant l'échéance. Les institutions financières émettront un feuillet fiscal T5 pour les revenus d'intérêts de plus de 50 $ par année, qui doit être déclaré dans votre déclaration de revenus annuelle. Pour les CPG avec des termes de plus d'un an où les intérêts sont composés annuellement, vous êtes généralement imposé sur les intérêts courus chaque année, pas seulement sur le montant payé. Cela peut créer une obligation fiscale sur un revenu que vous n'avez pas encore physiquement reçu, connu sous le nom d'intérêts courus. Il est conseillé de consulter un conseiller fiscal ou de se référer aux directives de l'Agence du revenu du Canada pour comprendre votre situation fiscale spécifique, surtout pour les placements importants en CPG.
Erreurs courantes à éviter lors du choix d'un CPG
Une erreur courante est de ne pas magasiner pour obtenir le meilleur taux. Les taux de CPG peuvent varier considérablement entre les grandes banques, les banques numériques et les caisses populaires, donc comparer les options est essentiel. Une autre erreur est de négliger les conditions liées au retrait anticipé. Verrouiller des fonds dans un CPG non rachetable à long terme sans être certain de ne pas en avoir besoin peut mener à de la frustration ou à une perte financière si vous avez besoin d'un accès anticipé. Il est aussi important de comprendre la différence entre les taux annoncés et les rendements effectifs. Un CPG avec intérêts composés annuellement rapportera plus qu'un CPG avec le même taux nominal mais avec des intérêts payés annuellement, comme démontré dans l'exemple de calcul précédent. Les investisseurs oublient parfois de considérer leur horizon de placement. Choisir un CPG de cinq ans pour de l'argent dont vous pourriez avoir besoin dans deux ans pour un acompte n'est généralement pas conseillé. Aligner la durée du CPG avec vos objectifs financiers spécifiques est crucial. Une autre omission est de ne pas confirmer la couverture d'assurance-dépôts. Bien que la plupart des grandes institutions soient membres de la SADC, il est prudent de le vérifier et de comprendre la limite de 100 000 $ par catégorie. Pour les CPG de caisses populaires, assurez-vous qu'ils sont couverts par un régime provincial d'assurance-dépôts. Finalement, ne pas planifier les conséquences fiscales, surtout pour les CPG non enregistrés, peut mener à une facture fiscale inattendue. Garder ces points en tête peut vous aider à sélectionner un CPG qui correspond vraiment à votre plan financier.
Questions fréquentes
Quel est le meilleur taux de CPG au Canada actuellement ?
En septembre 2026, le meilleur taux de CPG d'un an est de 3,65 % offert par Achieva Financial. Pour les termes de cinq ans, Haventree Bank offre le meilleur taux à 4,15 %. Ce sont des taux promotionnels spécifiques pour les CPG non rachetables et sont sujets à changement. Il est important de vérifier les taux courants directement auprès des fournisseurs ou des outils de comparaison, car le meilleur taux peut varier quotidiennement et selon la durée.
Les taux de CPG devraient-ils augmenter ou diminuer ?
Les taux de CPG sont étroitement liés au taux directeur de la Banque du Canada. En septembre 2026, la Banque maintient son taux à 2,25 %, et les taux de CPG sont restés relativement stables. Les économistes prévoient que les taux pourraient rester inchangés à court terme, bien que les pressions inflationnistes et les conditions économiques mondiales pourraient influencer les décisions futures. Si vous vous attendez à une hausse des taux, un CPG à court terme ou à taux variable pourrait être approprié. Si vous valorisez la certitude, verrouiller un taux fixe à plus long terme pourrait être préférable.
Puis-je encaisser mon CPG avant l'échéance ?
Vous ne pouvez généralement pas encaisser un CPG avant sa date d'échéance à moins qu'il ne s'agisse spécifiquement d'un CPG rachetable ou encaissable. La plupart des CPG standards sont non rachetables, ce qui signifie que votre argent est verrouillé pour toute la durée. Le retrait anticipé d'un CPG non rachetable n'est soit pas permis, soit assorti de pénalités qui peuvent réduire ou annuler vos intérêts gagnés. Vérifiez toujours les conditions de votre contrat de CPG spécifique avant l'achat pour comprendre les règles de rachat.
Quelle est la différence entre un CPG et un compte d'épargne à intérêt élevé ?
Un CPG verrouille votre argent pour une durée fixe à un taux d'intérêt garanti, offrant des rendements plus élevés en échange d'une liquidité réduite. Un compte d'épargne à intérêt élevé offre plus de flexibilité, vous permettant de déposer et de retirer des fonds à tout moment, mais paie généralement un taux d'intérêt variable plus bas. En 2026, les taux des comptes d'épargne à intérêt élevé varient d'environ 1,50 % à 4,60 %, souvent selon les offres promotionnelles. Les CPG sont meilleurs pour les fonds dont vous êtes sûr de ne pas avoir besoin immédiatement, tandis que les comptes d'épargne à intérêt élevé conviennent aux fonds d'urgence ou aux objectifs d'épargne à court terme.
Les CPG sont-ils sécuritaires ?
Les CPG sont considérés comme l'un des placements les plus sécuritaires disponibles au Canada. Ils garantissent 100 % de votre capital plus les intérêts convenus à l'échéance. De plus, les dépôts dans les banques membres de la SADC sont assurés jusqu'à 100 000 $ par catégorie assurée. Les CPG émis par les caisses populaires sont protégés par les régimes provinciaux d'assurance-dépôts avec des protections similaires. Cette combinaison d'un rendement garanti et d'assurance-dépôts fait des CPG une option à très faible risque pour la préservation du capital.
Comment les intérêts des CPG sont-ils calculés et payés ?
Les intérêts sur les CPG sont calculés en fonction du taux annuel (par année) et du montant du capital. Pour les durées d'un an ou moins, les intérêts sont généralement simples et payés à l'échéance. Pour les durées de plus d'un an, les intérêts sont typiquement composés annuellement, ce qui signifie que les intérêts gagnés chaque année sont ajoutés au capital pour le calcul de l'année suivante. Les intérêts peuvent être payés à différentes intervalles : à l'échéance, annuellement, semestriellement ou trimestriellement, selon le produit CPG spécifique. La fréquence de paiement peut affecter votre rendement total et votre situation fiscale.
Sources et lectures complémentaires
- The best GIC rates in Canada 2026 ratehub.ca
- Best GIC Rates in Canada: Up to 4.55% (October 20, 2026) wowa.ca
- GICs eqbank.ca
- Non Cashable Gic Rates | TD Canada Trust td.com
- Best GIC Rates in Canada as of October 20, 2026 lifeannuities.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.