Les meilleurs taux d'intérêt sur les marges de crédit au Canada sont variables et commencent généralement au taux préférentiel du prêteur, qui était de 4,450 % pour RBC en 2026, plus un facteur d'ajustement. Les marges de crédit garanties, comme les marges de crédit hypothécaires (MCH), offrent généralement les taux les plus bas, parfois à partir d'un taux proche du taux préférentiel, tandis que les marges personnelles non garanties ont souvent des taux de départ plus élevés. Ces taux sont importants pour les Canadiens, car ils offrent une alternative de financement flexible et moins coûteuse que les cartes de crédit pour gérer les dépenses, consolider les dettes ou financer des études. Comprendre comment les taux sont établis et les facteurs qui les influencent est essentiel pour obtenir les conditions les plus avantageuses.
Comment les taux d'intérêt sur les marges de crédit sont établis
Les taux d'intérêt sur les marges de crédit au Canada sont principalement variables et sont calculés en utilisant le taux préférentiel de l'institution financière comme base. Le taux préférentiel est le taux de référence qu'une banque utilise pour fixer les taux d'intérêt des prêts et des marges de crédit, et il est influencé par les décisions de politique de la Banque du Canada. Par exemple, le taux préférentiel publié par la Banque Royale du Canada était de 4,450 % en 2026. Un prêteur détermine le taux d'intérêt final d'un client en ajoutant un facteur d'ajustement, souvent appelé écart ou marge, à ce taux préférentiel. Ce facteur d'ajustement n'est pas fixe et varie considérablement selon l'historique de crédit, le revenu, les dettes existantes de l'emprunteur et si la marge de crédit est garantie ou non. Le taux résultant augmentera et diminuera en tandem avec les changements du taux préférentiel du prêteur pendant la durée de la facilité de crédit. Les marges de crédit à taux fixe sont beaucoup moins courantes, mais peuvent être offertes dans des scénarios spécifiques, comme pour certaines portions d'un produit combinant hypothèque et MCH.
Il est crucial pour les emprunteurs de comprendre que les taux de départ annoncés, comme 2,99 % pour une période d'introduction ou 6,99 % pour un produit garanti, ne sont pas garantis pour chaque demandeur. Ce sont les meilleurs taux offerts aux clients ayant les profils financiers les plus solides. Votre taux réel sera personnalisé après que le prêteur aura évalué votre demande complète. De plus, le taux annuel effectif global, ou TAEG, peut différer du taux d'intérêt si le prêt comprend des frais d'emprunt applicables, fournissant une image plus complète du coût annuel d'emprunt. Au Canada, il est illégal pour les prêteurs de facturer un taux d'intérêt annuel effectif dépassant 35 % sur une marge de crédit, ce qui sert de plafond de protection des consommateurs pour tous les produits de crédit.
Marge de crédit garantie versus non garantie
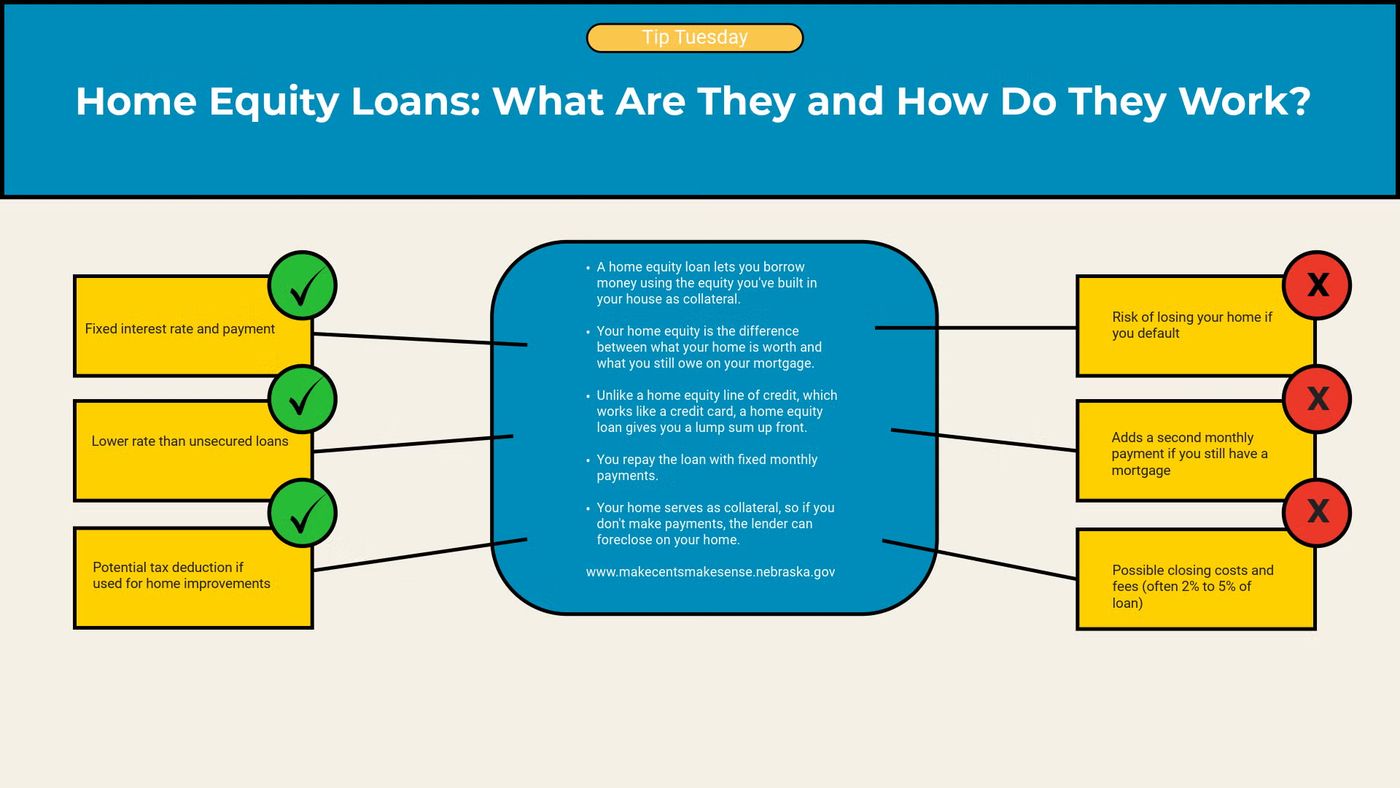
La distinction fondamentale entre les marges de crédit garanties et non garanties a l'impact le plus significatif sur le taux d'intérêt, la limite de crédit et les exigences d'approbation. Une marge de crédit garantie exige que l'emprunteur mette en gage un actif comme garantie, que le prêteur peut réclamer si l'emprunteur fait défaut. Cette sécurité permet au prêteur d'offrir des conditions plus favorables. Le type le plus courant au Canada est la marge de crédit hypothécaire (MCH), où la maison elle-même sert de garantie. La limite de crédit pour une MCH peut aller jusqu'à 65 % de la valeur estimée de la maison, en supposant qu'il n'y ait pas d'hypothèque antérieure, et lorsqu'elle est combinée à une hypothèque existante, le ratio prêt-valeur total peut atteindre 80 %. D'autres formes incluent les marges de crédit garanties par des placements, adossées à un portefeuille de placements, où les limites dépendent de la valeur du portefeuille et peuvent être sujettes à des appels de marge.
Les marges de crédit non garanties ne nécessitent aucune garantie, ce qui les rend plus risquées pour le prêteur. Par conséquent, elles s'accompagnent de taux d'intérêt plus élevés et de limites de crédit plus basses, généralement à partir de 5 000 $. Elles sont courantes sous forme de marges de crédit personnelles ou de marges de crédit étudiantes. Le processus de demande pour une marge non garantie est généralement plus rapide car le prêteur n'a pas besoin de vérifier et d'évaluer une garantie. Cependant, l'approbation dépend fortement de la cote de crédit, de la stabilité du revenu et du ratio d'endettement existant de l'emprunteur. Bien que les marges non garanties offrent un accès plus facile, leur coût d'emprunt est plus élevé, les rendant plus adaptées à des besoins de financement plus petits et à court terme comparé à la capacité d'emprunt substantielle et à long terme d'un produit garanti.
Facteurs clés qui déterminent votre taux personnel
Les prêteurs évaluent de multiples facteurs pour déterminer le taux d'intérêt spécifique et la limite de crédit d'un demandeur. Votre cote de crédit et votre historique de crédit sont des déterminants primaires, car ils indiquent votre fiabilité à rembourser les dettes. Généralement, une cote de crédit plus élevée ouvre l'accès à plus de prêteurs et aux taux disponibles les plus bas, tandis qu'une cote inférieure à 600 peut limiter les options aux prêteurs alternatifs offrant des taux plus élevés. Votre revenu et votre stabilité d'emploi prouvent votre capacité à assumer une nouvelle dette, et les prêteurs calculeront votre ratio d'endettement pour s'assurer que vous n'êtes pas surchargé. Le montant que vous souhaitez emprunter influence également le taux, car des limites de crédit plus élevées sur des produits non garantis peuvent entraîner des facteurs d'ajustement légèrement plus élevés en raison du risque accru pour le prêteur.
Le choix entre un produit garanti ou non garanti est le facteur le plus décisif pour le taux. Utiliser l'équité de votre maison ou un portefeuille de placements comme garantie peut sécuriser un taux d'intérêt significativement plus bas. L'objectif du prêt peut aussi importer. Par exemple, les marges de crédit étudiantes pour certains domaines d'études peuvent offrir des limites aussi élevées que 400 000 $, souvent à des taux compétitifs en raison du potentiel de revenus futurs de l'emprunteur. Les relations existantes avec une institution financière peuvent parfois mener à des conditions plus favorables. Il est important de noter que chaque prêteur a ses propres modèles de souscription, donc les taux et les offres peuvent varier entre les banques, les caisses populaires et les prêteurs en ligne, même pour le même profil d'emprunteur.
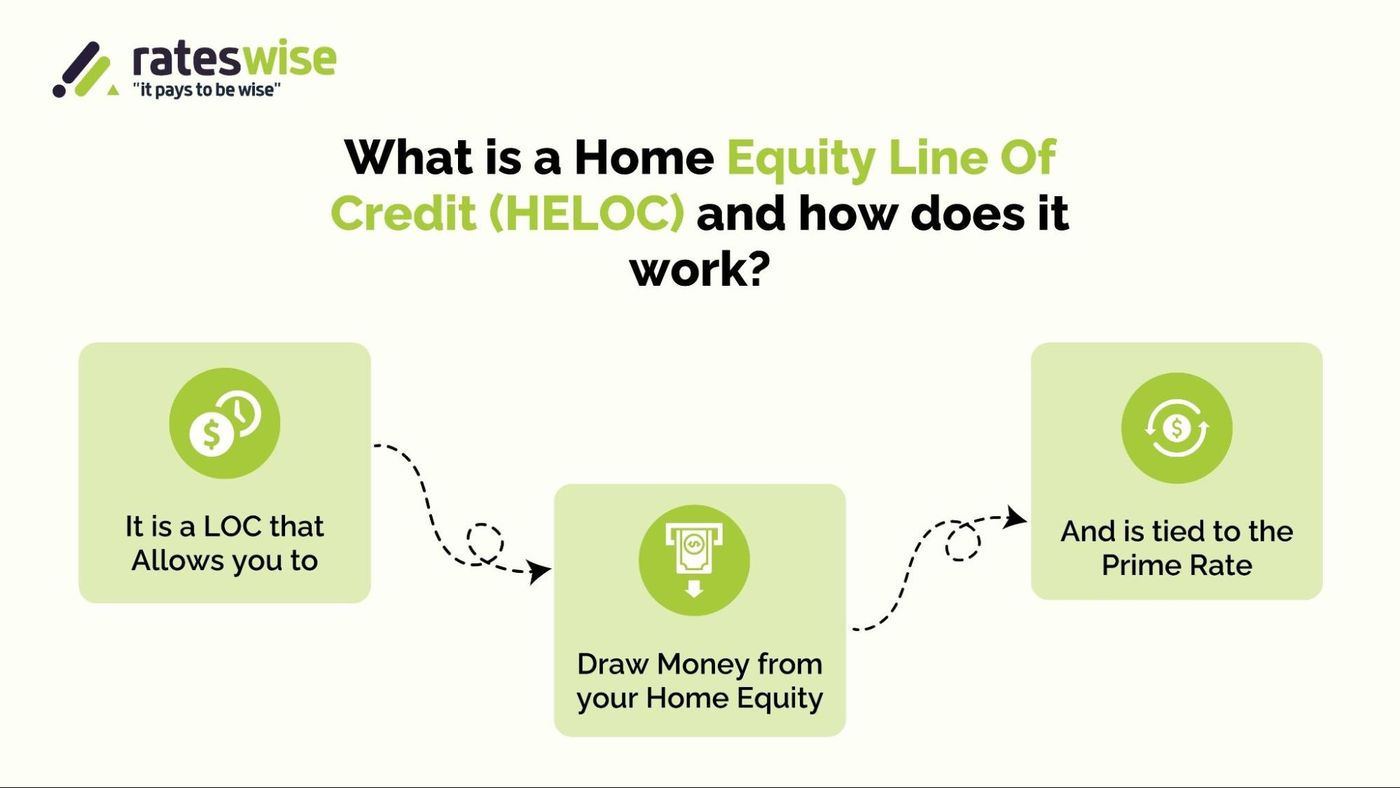
Types courants et utilisations des marges de crédit
Les marges de crédit au Canada sont catégorisées selon leur objectif et leur garantie, chacune servant différents besoins financiers. Les marges de crédit personnelles sont des prêts renouvelables polyvalents qui peuvent être utilisés pour pratiquement n'importe quel objectif, de la consolidation de dettes de cartes de crédit à taux élevé au financement de rénovations domiciliaires ou à la couverture de dépenses imprévues. Elles offrent un accès flexible à des liquidités où vous ne payez des intérêts que sur le montant que vous utilisez. Les marges de crédit étudiantes sont conçues pour aider avec les coûts des études postsecondaires, certaines institutions offrant des limites allant jusqu'à 80 000 $ ou même 400 000 $ pour des programmes professionnels comme la médecine ou le droit. Celles-ci ont souvent des échéanciers de remboursement adaptés qui tiennent compte du revenu futur de l'étudiant.
Les marges de crédit hypothécaires (MCH) sont un outil puissant pour les propriétaires, leur permettant de tirer parti de l'équité accumulée dans leur propriété. Les marges de crédit d'entreprise fournissent du fonds de roulement aux entreprises, avec des exigences qui incluent souvent plus de documentation et peuvent impliquer une garantie ou une caution personnelle du propriétaire de l'entreprise. Bien que similaires en structure aux cartes de crédit, les marges de crédit ont généralement des taux d'intérêt plus bas et aucune période de grâce sur les fonds empruntés. Certaines institutions financières fournissent même une carte pour la marge de crédit qui peut être utilisée au point de vente comme une carte de crédit standard, combinant commodité et coût d'emprunt réduit.
Paysage actuel des taux et exemples de prêteurs
L'environnement des taux d'intérêt pour les marges de crédit est directement lié à la politique monétaire de la Banque du Canada. En septembre 2026, la Banque a maintenu sa cible pour le taux directeur à 2,25 %, ce qui a contribué à une stabilité relative des taux préférentiels des prêteurs. Les marges de crédit à taux variable, liées à ces taux préférentiels, sont restées inchangées suite à cette annonce. Les taux de départ annoncés par les grandes institutions donnent un aperçu du marché. Les marges de crédit garanties ont souvent des taux de départ annoncés à partir de 6,99 %, tandis que les marges personnelles non garanties pourraient commencer à partir de 7,49 %. Certains prêteurs promeuvent des offres promotionnelles, comme un taux de 2,99 % pour les trois premiers mois, pour attirer de nouveaux clients.
Les grandes banques canadiennes structurent leurs produits de marge de crédit autour de leur propre taux préférentiel. Par exemple, la Marge Royale de RBC utilise le Taux préférentiel RBC, qui était de 4,450 %, plus un facteur d'ajustement. Les produits de la CIBC sont basés sur le Taux préférentiel courant de la CIBC. La Banque Nationale offre son produit Marge personnelle flexible. Le tableau ci-dessous illustre les taux de départ annoncés typiques pour différents types de marges de crédit tels que vus sur le marché, bien que les taux réels des clients varieront.
| Type de marge de crédit | Taux de départ annoncé typique | Caractéristiques clés |
|---|---|---|
| Garantie (ex. : MCH) | À partir de 6,99 % | Taux plus bas, limite plus élevée (jusqu'à 65 % de la valeur de la maison), nécessite une garantie. |
| Personnelle non garantie | À partir de 7,49 % | Aucune garantie requise, limites plus basses (à partir de 5 000 $), approbation plus rapide. |
| Marge de crédit étudiante | Varie selon le programme | Taux compétitifs, limites élevées (jusqu'à 400 000 $ pour certains domaines), options de remboursement différé. |
| Promotionnelle/Introduction | ex. : 2,99 % pour 3 mois | Taux réduit temporaire, revient généralement au taux variable standard après la période. |
Processus de demande et étapes requises
La demande d'une marge de crédit implique plusieurs étapes claires, commençant par une évaluation approfondie de votre propre santé financière. Vous devriez vérifier votre cote de crédit et votre rapport pour comprendre votre situation et corriger toute erreur avant de faire une demande. Ensuite, recherchez et comparez les offres de différents prêteurs, y compris les banques, les caisses populaires et les fournisseurs en ligne, en vous concentrant sur la structure des taux d'intérêt, les frais et les limites de crédit. Lorsque vous êtes prêt à faire une demande, vous pouvez souvent commencer le processus en ligne, par téléphone ou en succursale. Par exemple, RBC dirige les clients vers la connexion au service bancaire en ligne ou l'appel au 1-800-769-2511 pour faire une demande.
La demande vous obligera à fournir des renseignements personnels, des détails sur votre emploi et votre revenu, et vos obligations financières existantes. Pour une marge de crédit garantie, vous devez également fournir des détails sur la garantie, comme une évaluation de propriété pour une MCH. Le prêteur effectuera ensuite une vérification approfondie de crédit, ce qui peut causer une petite baisse temporaire de votre cote de crédit. Si approuvé, vous recevrez une convention de divulgation décrivant votre limite de crédit, le taux d'intérêt (taux préférentiel plus votre facteur d'ajustement spécifique) et les conditions générales. Examinez attentivement ce document avant d'accepter l'offre. Une fois acceptée, les fonds deviennent disponibles, souvent par transferts en ligne, chèques ou une carte liée.
Frais potentiels et considérations d'assurance
Bien que les marges de crédit puissent avoir des coûts inférieurs à d'autres formes de crédit renouvelable, les emprunteurs doivent être conscients des frais potentiels. Certaines institutions facturent des frais d'administration annuels ou des frais de demande, bien que de nombreuses grandes banques promeuvent l'absence de frais de retrait ou de dépassement de limite. Il est essentiel de lire les conditions générales pour confirmer toute charge récurrente. Si vous utilisez une marge de crédit pour consolider d'autres dettes, assurez-vous que les montants remboursés n'entraînent pas de pénalités de remboursement anticipé auprès des créanciers originaux. Une autre considération de coût est l'assurance protection des soldes facultative, également connue sous le nom d'assurance sur marge de crédit.
Cette assurance est conçue pour couvrir une partie ou la totalité du solde impayé en cas de décès ou d'invalidité de l'emprunteur. Les primes pour cette couverture sont généralement ajoutées mensuellement au solde impayé de la marge de crédit. Il est important de comprendre qu'un prêteur peut offrir cette assurance mais ne peut l'exiger comme condition d'approbation. Les politiques varient considérablement. Certaines ne couvrent qu'une partie de la dette, peuvent avoir des limites d'âge ou exclure les conditions préexistantes. Les emprunteurs ayant une police d'assurance-vie existante robuste pourraient trouver cette couverture redondante. Évaluez toujours le coût des primes par rapport au bénéfice potentiel, car cette assurance peut être coûteuse et offrir une couverture moins complète qu'une police d'assurance-vie ou d'invalidité autonome.
Erreurs courantes à éviter
Plusieurs erreurs courantes peuvent entraîner des coûts plus élevés ou des difficultés financières lors de l'utilisation d'une marge de crédit. Une erreur primordiale est de la traiter comme de l'argent gratuit et d'emprunter jusqu'à la limite sans un plan de remboursement clair, ce qui peut mener à une dette insoutenable. Une autre erreur est d'utiliser une marge de crédit pour des dépenses discrétionnaires ou des actifs qui se déprécient alors qu'une alternative moins coûteuse pourrait exister. Les emprunteurs négligent parfois la nature variable du taux d'intérêt, oubliant que leurs paiements augmenteront si la Banque du Canada hausse les taux, ce qui peut affecter le budget. Ne pas magasiner et comparer les offres de plusieurs prêteurs signifie que vous pourriez ne pas obtenir le meilleur taux disponible pour votre profil.
- Atteindre la limite de crédit sans stratégie de remboursement.
- Utiliser la MCE pour des achats inutiles au lieu de dépenses planifiées ou de consolidation de dettes.
- Ignorer l'impact de la hausse des taux d'intérêt sur les paiements minimaux futurs.
- Accepter la première offre sans comparer les taux et conditions d'autres institutions.
- Négliger les frais, comme les frais annuels ou les primes d'assurance, dans les petits caractères.
- Confondre un taux promotionnel d'introduction avec le taux variable à long terme qui suit.
- Négliger de faire au moins le paiement minimum, ce qui nuit à votre cote de crédit.
De plus, certains emprunteurs font l'erreur de ne faire que les paiements minimaux d'intérêts seulement, ce qui signifie que le solde du capital ne diminue jamais. Bien que ce soit une caractéristique flexible, cela peut mener à un cycle de dette perpétuel. C'est aussi une erreur de supposer que parce qu'une marge de crédit est plus facile d'accès qu'un prêt, c'est toujours le meilleur outil. Pour des achats uniques et importants avec un échéancier fixe, un prêt personnel à taux fixe avec des paiements prévisibles pourrait être plus approprié. Enfin, ne pas surveiller régulièrement votre compte peut mener à une activité frauduleuse manquée ou à une méconnaissance de votre solde croissant.
Questions fréquentes
Quel est un bon taux d'intérêt pour une marge de crédit au Canada?
Un bon taux d'intérêt dépend du fait que la marge est garantie ou non et de votre profil financier. Les marges garanties, comme les MCH, ont souvent des taux commençant près du taux préférentiel du prêteur, qui était de 4,450 % pour RBC en 2026. Les marges personnelles non garanties commencent généralement plus haut, à partir de taux autour de 7,49 %. Les meilleurs taux sont réservés aux demandeurs ayant un excellent crédit, un revenu élevé stable et un faible endettement existant. Il est important de comparer les offres personnalisées, car les taux de départ annoncés ne sont pas garantis pour chaque emprunteur.
Comment une marge de crédit affecte-t-elle ma cote de crédit?
La demande d'une marge de crédit implique généralement une vérification approfondie de crédit, ce qui peut causer une petite diminution temporaire de votre cote. Une fois ouverte, la marge de crédit s'ajoute à votre crédit disponible total, ce qui peut aider votre cote si vous maintenez un faible taux d'utilisation. Effectuer des paiements à temps établit un historique de paiement positif, tandis que des paiements en retard ou manqués affecteront négativement votre cote. Utiliser une marge de crédit pour consolider et rembourser des dettes de cartes de crédit peut améliorer votre cote en réduisant votre utilisation globale du crédit.
Puis-je obtenir une marge de crédit avec un mauvais crédit au Canada?
C'est possible mais plus difficile. Les banques traditionnelles exigent généralement une cote de crédit bonne à excellente pour les marges non garanties. Avec une cote de crédit inférieure à 600, vous pourriez quand même être admissible auprès de certains prêteurs alternatifs ou en ligne, mais on vous offrira probablement un taux d'intérêt plus élevé. Garantir la marge de crédit avec une garantie, comme une maison ou des placements, peut améliorer significativement les chances d'approbation même avec une cote de crédit plus basse, car cela réduit le risque pour le prêteur.
Quelle est la différence entre une marge de crédit et un prêt personnel?
Une marge de crédit est un prêt renouvelable et ouvert avec une limite fixe que vous pouvez utiliser à plusieurs reprises au fur et à mesure que vous remboursez, avec des conditions de remboursement flexibles. Un prêt personnel est un prêt à versements où vous recevez une somme forfaitaire initiale et la remboursez en paiements fixes sur une durée prédéterminée, typiquement entre six mois et cinq ans. Les marges de crédit ont généralement des taux d'intérêt variables, tandis que les prêts personnels peuvent être à taux fixe ou variable. Vous ne pouvez pas réemprunter sur un prêt personnel après l'avoir remboursé sans une nouvelle demande.
Quelle est la limite de crédit maximale pour une marge de crédit?
La limite maximale varie grandement selon le type. Pour les marges personnelles non garanties, les limites commencent souvent à 5 000 $. Pour les marges de crédit hypothécaires (MCH) garanties, les limites peuvent aller jusqu'à 65 % de la valeur estimée de votre maison s'il n'y a pas d'hypothèque, et combinées à une hypothèque peuvent atteindre un ratio prêt-valeur de 80 %. Les marges de crédit étudiantes pour les programmes professionnels peuvent offrir des limites aussi élevées que 400 000 $. Les limites des marges de crédit d'entreprise sont déterminées par la situation financière de l'entreprise et peuvent être garanties par des actifs commerciaux.
Les intérêts sur une marge de crédit sont-ils déductibles d'impôt au Canada?
Les intérêts sur une marge de crédit ne sont généralement pas déductibles d'impôt pour un usage personnel, comme financer des vacances ou acheter une voiture. Cependant, si les fonds empruntés sont utilisés dans le but de gagner un revenu de placement ou d'entreprise, les intérêts peuvent être déductibles. Par exemple, utiliser une MCH pour investir dans un compte de placement non enregistré ou utiliser une marge de crédit d'entreprise pour les opérations commerciales pourrait rendre la dépense d'intérêts déductible. Il est crucial de consulter un professionnel de l'impôt et de conserver des registres méticuleux de l'utilisation des fonds empruntés.
Sources et lectures complémentaires
- Rates for Loans and Lines of Credit cibc.com
- Personal Line of Credit, Royal Credit Line | RBC ... rbcroyalbank.com
- Best personal loans in Canada 2026 ratehub.ca
- Loan rates and lines of credit nbc.ca
- Lines of Credit in Canada wowa.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.