Une marge de crédit étudiante au Canada est un produit de crédit flexible offert par les grandes banques pour aider à financer les coûts des études postsecondaires comme les frais de scolarité, les livres et les frais de subsistance. Contrairement à un prêt étudiant gouvernemental, il s'agit d'une facilité de crédit renouvelable où vous pouvez emprunter jusqu'à une limite établie, rembourser, et emprunter à nouveau sans avoir à refaire une demande. Elle offre généralement un taux d'intérêt plus bas qu'une marge de crédit régulière ou une carte de crédit, avec le remboursement du capital souvent différé jusqu'à la fin des études. Cet outil est une option courante pour les étudiants qui ont besoin d'un financement supplémentaire au-delà de l'aide gouvernementale ou de leurs économies personnelles.
Fonctionnement d'une marge de crédit étudiante
Une marge de crédit étudiante fonctionne comme un bassin renouvelable de fonds auquel vous pouvez accéder au besoin tout au long de votre programme académique. Vous êtes approuvé pour une limite de crédit maximale, qui peut parfois être augmentée chaque année à mesure que vous progressez dans vos études. Vous ne payez des intérêts que sur le montant d'argent que vous retirez réellement, et non sur l'ensemble de la limite approuvée. Cela offre une flexibilité significative par rapport à un prêt forfaitaire. Tant que vous êtes inscrit à l'école, vous n'êtes généralement tenu de faire que des paiements mensuels couvrant les intérêts courus sur votre solde impayé. Le montant du capital que vous avez emprunté n'a pas besoin d'être remboursé avant d'avoir terminé votre programme. Cette structure est conçue pour minimiser la pression financière pendant vos études, vous permettant de vous concentrer sur votre éducation tout en gérant les coûts essentiels.
Limites de crédit selon le programme et le niveau d'études
Le montant que vous pouvez emprunter par le biais d'une marge de crédit étudiante n'est pas uniforme. Il est directement lié à votre niveau d'études et à votre domaine spécifique. Les banques établissent différentes limites de crédit maximales par année et des totaux maximaux agrégés pour la durée de votre programme. Ces limites sont en vigueur à la date de publication et sont sujettes à changement selon les politiques de la banque et l'approbation de crédit. Pour les étudiants de premier cycle poursuivant un baccalauréat, un certificat ou un diplôme, les limites annuelles peuvent être d'environ 20 000 $, avec un maximum total sur quatre ans d'environ 80 000 $. Les étudiants des cycles supérieurs dans des programmes de maîtrise ou de doctorat se qualifient généralement pour des limites plus élevées. Les étudiants inscrits dans des programmes professionnels ou spécialisés en sciences de la santé, comme la médecine, la dentisterie ou la médecine vétérinaire, peuvent accéder aux limites les plus élevées, certaines banques offrant jusqu'à 400 000 $ selon le domaine d'études. Votre limite approuvée finale est toujours sujette à l'approbation de crédit et peut être influencée par vos frais de scolarité et d'autres conditions individuelles.
Le tableau suivant présente les structures typiques de limites de crédit offertes par les grandes banques canadiennes, bien que les montants individuels puissent varier. Pour les étudiants de premier cycle, la Banque TD offre jusqu'à 20 000 $ par année, avec un maximum de 80 000 $ sur quatre ans d'études. Les étudiants des cycles supérieurs peuvent emprunter jusqu'à 75 000 $ pour leurs études, ou 150 000 $ pour les désignations professionnelles. Votre limite de crédit réelle est basée sur vos frais de scolarité et votre niveau d'études. Toutes les limites sont en vigueur à la date de publication et sont sujettes à changement.
| Niveau de programme | Crédit maximum par année | Crédit total maximum |
|---|---|---|
| Collégial/Premier cycle | Jusqu'à 20 000 $ | Jusqu'à 80 000 $ |
| Cycles supérieurs (Maîtrise/Doctorat) | Plus élevé que le premier cycle | Jusqu'à 75 000 $ - 150 000 $ |
| Professionnel (Médical, Dentaire, etc.) | Varie selon le programme | Jusqu'à 400 000 $ |
Il est important de comprendre qu'il s'agit de maximums potentiels. Votre limite de crédit réelle sera déterminée lors du processus de demande et est sujette à l'approbation de crédit. Votre limite de crédit peut être augmentée chaque année de votre programme jusqu'au montant maximum de crédit par année. Cependant, votre limite de crédit totale ne peut jamais dépasser le montant maximum de crédit total pour votre programme. Certaines limites individuelles peuvent varier selon l'approbation de crédit ou d'autres conditions. Pour les étudiants des cycles supérieurs, cela s'applique aux personnes inscrites à un programme à temps plein ou à temps partiel poursuivant une maîtrise ou un doctorat.
Admissibilité et exigences de demande
L'admissibilité à une marge de crédit étudiante au Canada dépend principalement de votre statut d'étudiant et de votre résidence. Les étudiants domestiques doivent être des citoyens canadiens ou des résidents permanents inscrits à un programme de certificat, d'apprentissage, de grade ou de diplôme dans un établissement postsecondaire canadien ou américain. Vous pouvez être considéré comme un étudiant à temps plein ou à temps partiel. Le statut à temps partiel inclut ceux qui suivent des cours du soir, de l'enseignement à distance ou qui ont une charge de cours allégée. Les étudiants internationaux inscrits à un programme d'études supérieures canadien peuvent également faire une demande, mais ils ont généralement besoin d'un co-emprunteur ou d'un cosignataire qui est un citoyen canadien ou un résident permanent. Des exigences de demande supplémentaires s'appliquent aux étudiants internationaux. Tous les demandeurs, quel que soit leur statut, doivent fournir une confirmation d'inscription de leur établissement d'enseignement. Ce document doit inclure le nom complet de l'étudiant, le nom de l'école, la date de fin des études et la durée du programme d'inscription.
Le processus de demande nécessite de rassembler une documentation spécifique et implique souvent une rencontre avec un conseiller bancaire. Vous devrez fournir une preuve d'identité et pourriez avoir besoin d'un cosignataire si votre historique de crédit est limité ou si vous étudiez à l'extérieur du Canada. Les banques exigent également une estimation de vos coûts d'éducation, qui devrait inclure les frais de scolarité, les fournitures, les frais divers, le logement, la nourriture et les déplacements. Vous devez également fournir une liste de vos ressources financières, comme les Régimes enregistrés d'épargne-études (REEE), les bourses, les subventions, le financement gouvernemental et les revenus d'emploi. Certaines banques exigent que vous visitiez une succursale une fois par an pour mettre à jour votre dossier avec une preuve d'inscription actuelle et d'autres documents. Les demandes sont toujours sujettes à l'approbation de crédit, et les conditions finales sont déterminées au cas par cas. Pour les étudiants au Québec, il peut y avoir une coordination spécifique avec le Programme de prêts et bourses du Québec.
Taux d'intérêt et structure de remboursement
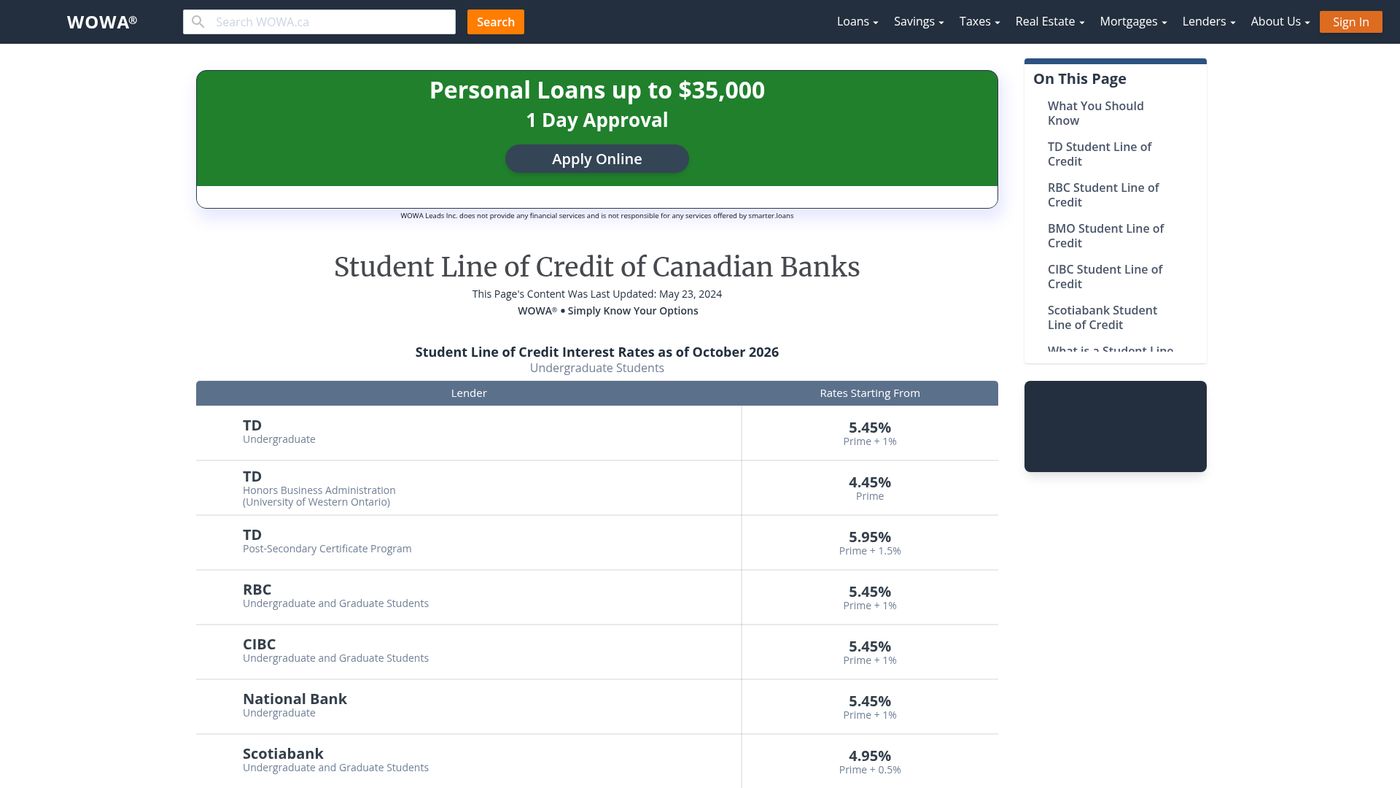
Le taux d'intérêt sur une marge de crédit étudiante est presque toujours variable et est exprimé comme le taux préférentiel de la banque plus une prime. Un taux courant offert est le taux préférentiel plus 0,50 %. Les intérêts commencent à courir immédiatement sur tout fonds que vous retirez et sont généralement payables sur une base mensuelle. Une caractéristique clé de ces produits est la période de grâce pour le remboursement. Tant que vous êtes inscrit à votre programme, vous n'êtes généralement tenu de faire que des paiements couvrant les intérêts courus. Après la fin de vos études, une période de grâce pour le remboursement du capital commence. Cette période de grâce dure généralement 12 mois, pendant laquelle vous continuez à faire des paiements d'intérêts seulement. Certaines banques offrent une période de grâce prolongée allant jusqu'à 24 mois après la fin des études avant que le remboursement du capital ne doive commencer. Après la fin de cette période de grâce, vos paiements se convertissent en montants mensuels fixes qui couvrent à la fois le capital et les intérêts, et vous entrez dans la phase de remboursement complet, qui peut s'étendre sur plusieurs années.
Plusieurs règles clés régissent la phase de remboursement et les calculs d'intérêts. Le taux préférentiel, qui forme la base de votre taux d'intérêt, est le taux d'intérêt annuel variable annoncé par la banque comme taux de référence pour les prêts commerciaux au Canada. Il peut changer avec le temps. Vos paiements requis pendant la phase d'intérêts seulement sont calculés sur la base de votre solde impayé. Effectuer ces paiements à temps est un moyen efficace de commencer à établir ou à bâtir un historique de crédit positif. Si vous avez un solde à payer, vous devez effectuer le paiement d'intérêts. S'il n'y a pas de solde, vous ne paierez rien. La transition vers le remboursement complet est automatique après la période de grâce, vous devez donc être prêt à budgéter des paiements mensuels plus élevés à ce moment-là. Pour les prêts étudiants du Québec, le taux d'intérêt pour la classe B ou E est fixé à la date de décaissement et révisé annuellement, offrant un point de comparaison.
Offres promotionnelles et caractéristiques supplémentaires
Les banques utilisent fréquemment des offres promotionnelles pour attirer les étudiants vers leurs produits de marge de crédit. Ces offres incluent souvent des primes en argent pour les nouveaux clients qui font une demande et sont approuvés dans un délai spécifié. Par exemple, une promotion offre jusqu'à 1 000 $ lorsque vous ouvrez une marge de crédit étudiante, le montant exact dépendant de votre programme d'études. Une autre promotion offre une prime en argent de 300 $ pour les étudiants collégiaux et de premier cycle, 550 $ pour les étudiants des cycles supérieurs et 1 000 $ pour les étudiants professionnels en médecine, dentisterie et médecine vétérinaire, à condition que la demande soit approuvée d'ici le 31 octobre 2026. Ces périodes promotionnelles ont des fenêtres d'admissibilité et des conditions strictes. Une offre du 1er juin 2026 au 31 octobre 2026 n'est disponible que pour les étudiants qui n'ont pas de marge de crédit existante avec cette banque au début de la période. Les fonds de ces primes sont généralement déposés dans un compte chèques lié après que toutes les conditions sont remplies, ce qui peut prendre jusqu'à 16 semaines.
Au-delà des promotions, les marges de crédit étudiantes sont assorties de plusieurs caractéristiques annexes conçues pour la commodité et la gestion financière. Les fonds peuvent être accessibles par le biais des services bancaires en ligne, des applications mobiles, des guichets automatiques utilisant votre carte bancaire et par chèque. Certaines banques offrent des applications mobiles spécialisées qui fournissent des outils de budgétisation, des conseils personnalisés et des transferts de fonds faciles. Des produits d'assurance facultatifs, comme l'assurance protection de marge de crédit, peuvent être disponibles pour aider à couvrir le solde impayé en cas de maladie grave, d'invalidité, de perte d'emploi ou de décès. Les programmes partenaires, comme les cartes de rabais étudiantes offrant des économies chez divers détaillants, sont également couramment regroupés avec ces produits financiers pour offrir une valeur ajoutée aux clients étudiants. Ces caractéristiques, ainsi que des outils comme les calculateurs de budget étudiant, visent à soutenir une planification financière complète tout au long de vos études.
Considérations clés et exigences courantes
Lors de la gestion d'une marge de crédit étudiante, plusieurs règles et exigences importantes doivent être suivies pour maintenir le compte en bon état. Vous devez fournir une preuve d'inscription annuelle à votre banque pour vérifier votre statut d'étudiant continu, ce qui est souvent requis lors d'une visite en succursale. La limite de crédit n'est pas statique. Sous réserve de l'approbation de crédit, elle peut être augmentée chaque année de votre programme jusqu'à un maximum annuel spécifié, mais votre emprunt total ne peut jamais dépasser le maximum à vie pour votre programme. Pour les étudiants internationaux ou ceux avec un historique de crédit limité, avoir un cosignataire qualifié qui est un citoyen canadien ou un résident permanent est fréquemment une condition obligatoire pour l'approbation. Le cosignataire est également responsable de la dette et doit également fournir une pièce d'identité et une preuve de revenu pendant le processus de demande.
Il est crucial de comprendre les distinctions entre les différentes classifications de programmes utilisées par les banques, car elles déterminent vos limites de crédit et vos avantages promotionnels potentiels. Un Programme général inclut typiquement tous les programmes de premier cycle et des cycles supérieurs comme une maîtrise ou un doctorat, excluant les filières professionnelles. Un Programme professionnel fait référence aux programmes d'études supérieures professionnels ou spécialisés en sciences de la santé. Un Programme médical ou dentaire est spécifiquement pour ceux qui poursuivent un doctorat en médecine (MD) ou un doctorat en chirurgie dentaire (DDS). Votre classification de programme doit être confirmée avec un conseiller bancaire pour vous assurer de recevoir les conditions et offres correctes. Tous les montants et taux sont en dollars canadiens sauf indication contraire, et toutes les limites et offres sont sujettes à changement par l'institution financière. Respecter vos paiements requis à temps est une pratique fondamentale pour établir un historique de crédit et bâtir un avenir financier solide.
Questions fréquentes
Quelle est la différence entre une marge de crédit étudiante et un prêt étudiant gouvernemental ?
Une marge de crédit étudiante est un produit de crédit renouvelable d'une banque où vous empruntez jusqu'à une limite et ne payez des intérêts que sur ce que vous utilisez. Un prêt étudiant gouvernemental est un prêt d'un montant fixe des gouvernements fédéral ou provinciaux. La marge de crédit offre généralement un accès plus flexible aux fonds mais peut avoir des taux d'intérêt variables plus élevés. Les prêts gouvernementaux ont souvent des programmes d'aide au remboursement définis et des taux d'intérêt potentiellement plus bas pour les emprunteurs admissibles.
Combien puis-je emprunter avec une marge de crédit étudiante ?
Le montant que vous pouvez emprunter dépend de votre niveau d'études et de votre programme. Les étudiants de premier cycle peuvent avoir accès à jusqu'à 20 000 $ par année avec un maximum total d'environ 80 000 $ sur quatre ans. Les étudiants des cycles supérieurs peuvent souvent emprunter plus, avec des totaux atteignant 75 000 $ à 150 000 $. Les étudiants dans des programmes professionnels comme la médecine ou la dentisterie peuvent se qualifier pour des limites allant jusqu'à 400 000 $. Votre limite approuvée finale est sujette à l'approbation de crédit et basée sur vos frais de scolarité et vos circonstances individuelles.
Ai-je besoin d'un cosignataire pour une marge de crédit étudiante ?
Les étudiants domestiques avec un crédit établi peuvent ne pas avoir besoin de cosignataire. Cependant, les étudiants internationaux inscrits à des programmes d'études supérieures canadiens ont généralement besoin d'un co-emprunteur ou d'un cosignataire qui est un citoyen canadien ou un résident permanent. Les étudiants avec un historique de crédit limité ou ceux étudiant dans un établissement à l'extérieur du Canada peuvent également être tenus d'avoir un cosignataire. L'exigence est évaluée au cas par cas lors de l'approbation de crédit.
Quand dois-je commencer à rembourser ma marge de crédit étudiante ?
Pendant vos études, vous ne faites généralement que des paiements mensuels d'intérêts sur le montant que vous avez emprunté. Après avoir terminé vos études, une période de grâce commence, d'une durée courante de 12 mois, pendant laquelle vous continuez avec des paiements d'intérêts seulement. Après la fin de cette période de grâce, vous devez commencer à effectuer des paiements mensuels fixes qui couvrent à la fois le capital et les intérêts. Certaines banques offrent une période de grâce plus longue allant jusqu'à 24 mois avant que le remboursement du capital ne commence.
Puis-je utiliser une marge de crédit étudiante pour des dépenses au-delà des frais de scolarité ?
Oui, les marges de crédit étudiantes sont conçues pour couvrir un large éventail de dépenses liées à l'éducation. Cela inclut les frais de scolarité, les livres et le logement étudiant. Les fonds peuvent également aider à payer les fournitures, les frais divers, le logement, la nourriture et les déplacements. Le produit vous aide à payer les dépenses liées aux études postsecondaires, comme les frais de scolarité ou les livres. C'est une option d'emprunt flexible pour ces coûts.
Y a-t-il des offres spéciales pour l'ouverture d'une marge de crédit étudiante ?
Oui, les banques lancent souvent des offres promotionnelles. Par exemple, une promotion offre jusqu'à 1 000 $ en argent pour l'ouverture d'une nouvelle marge de crédit étudiante, le montant dépendant de votre programme. Une autre offre des primes en argent de 300 $, 550 $ ou 1 000 $ pour les étudiants collégiaux, des cycles supérieurs et professionnels, respectivement, si vous faites une demande et êtes approuvé d'ici le 31 octobre 2026. Ces offres ont des conditions, modalités et périodes d'admissibilité spécifiques qui doivent être respectées.
Sources et lectures complémentaires
- ScotiaLine® Personal Line of Credit for students scotiabank.com
- Student Line of Credit | Lending cibc.com
- Royal Credit Line for Students | RBC Royal Bank of Canada rbcroyalbank.com
- Student Line of Credit nbc.ca
- Student Line of Credit, Paying for School | TD Canada Trust td.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.