Votre limite de cotisation au REER est le montant maximal que vous pouvez verser à un Régime enregistré d'épargne-retraite en une année sans pénalités fiscales. Cette limite est calculée à raison de 18 % de votre revenu gagné de l'année précédente, jusqu'à un maximum annuel en dollars établi par le gouvernement fédéral. Les droits de cotisation inutilisés des années antérieures sont reportés, ce qui augmente votre limite disponible. Comprendre votre limite de cotisation personnelle au REER est crucial pour une planification efficace de la retraite et pour éviter des pénalités coûteuses pour cotisation excédentaire.
Comment votre limite de cotisation au REER est-elle calculée ?
Votre limite annuelle de cotisation au REER est déterminée par une formule établie par l'Agence du revenu du Canada. Le calcul principal est de 18 % de votre revenu gagné de l'année d'imposition précédente. Le revenu gagné comprend généralement le revenu d'emploi, le revenu d'entreprise, le revenu locatif et certaines autres sources, mais exclut le revenu de placement. Ce pourcentage est appliqué à votre revenu pour générer une limite préliminaire. Cependant, ce montant est plafonné par un maximum annuel en dollars fixé par le gouvernement fédéral, qui est indexé à l'inflation. Pour l'année d'imposition 2026, ce maximum est de 33 810 $. Votre limite de cotisation finale pour l'année en cours est le plus petit de ces deux chiffres : soit 18 % de votre revenu de l'année précédente, soit le maximum annuel en dollars. Ce calcul constitue la base de vos nouveaux droits de cotisation chaque année.
En plus des nouveaux droits générés chaque année, tout droit de cotisation inutilisé des années précédentes s'ajoute à votre limite actuelle. Cette disposition de report signifie que vous ne perdez pas vos droits de cotisation si vous ne pouvez pas maximiser vos cotisations au REER au cours d'une année donnée. Le total cumulatif de vos nouveaux droits plus tous les droits inutilisés reportés représente votre droit de cotisation total disponible. Ce total est le maximum absolu que vous pouvez cotiser à l'ensemble de vos comptes REER sans encourir de pénalités. Il est important de noter que les cotisations à un REER de conjoint comptent contre votre propre limite de cotisation personnelle, et non contre celle de votre conjoint. Le système est conçu pour offrir de la flexibilité, permettant aux Canadiens d'épargner davantage durant les années de revenus plus élevés pour compenser les années où l'épargne était moins réalisable.
Limites annuelles de cotisation au REER par année
Le gouvernement fédéral fixe la limite annuelle en dollars pour le REER, qui est le maximum de droits de cotisation pouvant être générés à partir du revenu gagné au cours d'une année donnée. Cette limite est ajustée périodiquement, souvent annuellement, en fonction de l'évolution des salaires moyens. Connaître les limites des années récentes et à venir aide à la planification financière à long terme. La limite pour l'année d'imposition 2024 est de 31 560 $. Pour l'année d'imposition 2025, la limite augmente à 32 490 $. Pour 2026, la limite annuelle est fixée à 33 810 $. Ces chiffres représentent le plafond pour le calcul de 18 % du revenu gagné. Si 18 % de votre revenu de l'année précédente dépasse ces montants, vos nouveaux droits sont plafonnés à la limite en dollars.
Le gouvernement fédéral fixe un maximum annuel en dollars pour les cotisations au REER. Pour l'année d'imposition 2025, la limite annuelle de cotisation au REER est de 32 490 $. Pour l'année d'imposition 2026, la limite annuelle est fixée à 33 810 $. Ces limites représentent le montant maximal de nouveaux droits de cotisation pouvant être générés à partir de votre revenu gagné de l'année précédente. Votre limite personnelle est calculée à raison de 18 % de votre revenu gagné de l'année précédente ou de ce maximum annuel, selon le montant le plus faible.
| Année d'imposition | Limite annuelle en dollars |
|---|---|
| 2024 | 31 560 $ |
| 2025 | 32 490 $ |
| 2026 | 33 810 $ |
Il est essentiel de se rappeler que ces chiffres concernent les nouveaux droits de cotisation générés au cours de cette année d'imposition. Votre limite personnelle sera ce montant ou 18 % de votre revenu de l'année précédente, selon le plus faible, plus tout droit reporté de toutes les années antérieures. Les limites sont annoncées bien à l'avance, permettant aux contribuables de planifier leurs cotisations en conséquence. Ces augmentations reflètent l'indexation du régime par le gouvernement pour suivre la croissance des salaires et maintenir la valeur de l'incitatif à l'épargne-retraite.
Comment trouver votre limite de déduction personnelle pour le REER
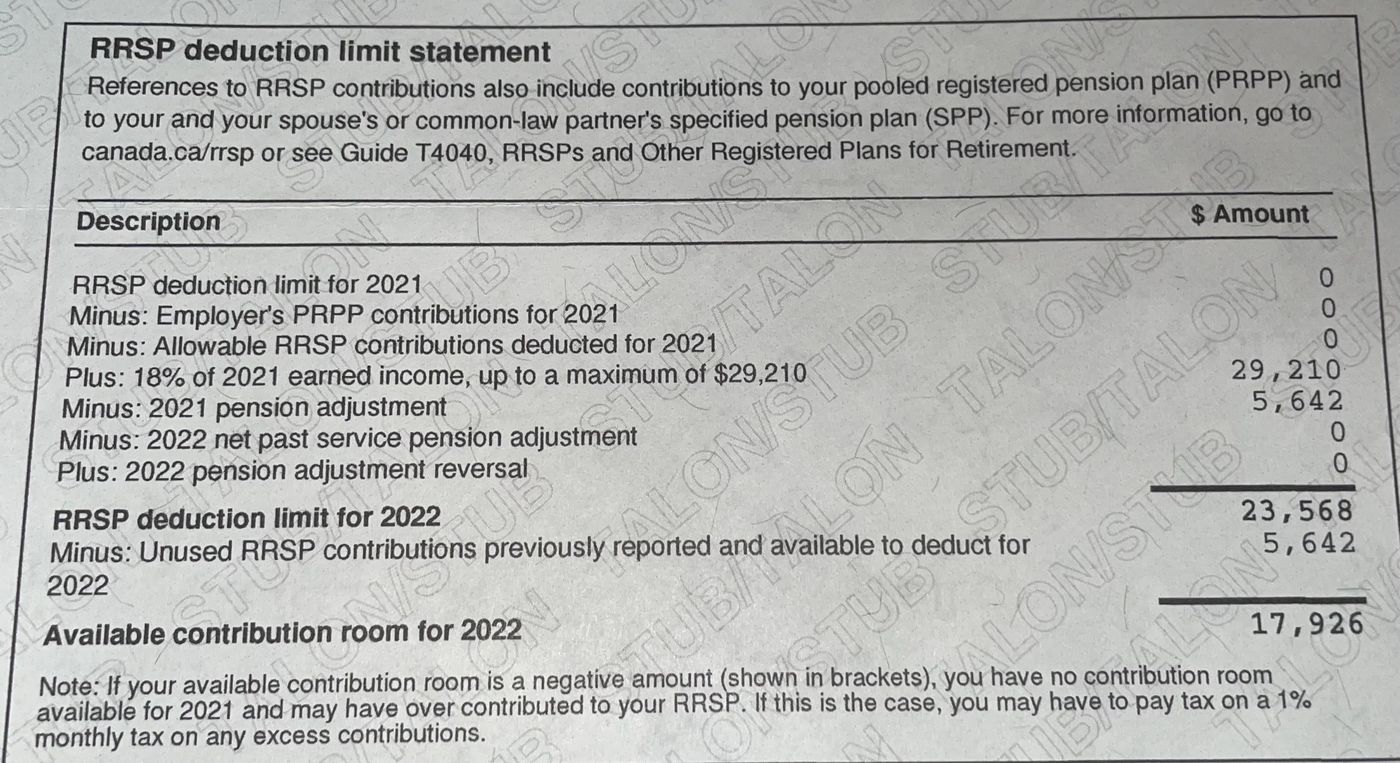
La façon la plus fiable de connaître votre limite de déduction pour le REER et vos droits de cotisation disponibles est de consulter les documents officiels fournis par l'Agence du revenu du Canada. Après avoir produit votre déclaration de revenus annuelle, l'ARC vous envoie un Avis de cotisation. Ce document contient une section spécifique pour les renseignements sur le REER, intitulée Énoncé de la limite de déduction pour REER. Il indique clairement votre limite de déduction pour l'année en cours, qui est le montant maximal que vous pouvez demander en déduction fiscale pour les cotisations au REER. Il montre également votre droit total de cotisation disponible, qui comprend les montants reportés. Vous devriez toujours vous référer à votre Avis de cotisation le plus récent pour les chiffres officiels.
Si vous devez vérifier votre limite en dehors de l'avis papier, vous avez deux options principales. Vous pouvez vous connecter au portail Mon dossier de l'ARC en ligne, où votre limite de déduction pour le REER est affichée sur le tableau de bord principal dans la section Régimes d'épargne et de pension. Vous pouvez également appeler le Service de renseignements téléphoniques sur l'impôt de l'ARC au 1 800 267 6999. Lors de l'appel, vous devez avoir votre numéro d'assurance sociale et d'autres renseignements fiscaux prêts pour la vérification d'identité. Le calcul manuel de votre limite est complexe car il nécessite de connaître votre revenu gagné exact, vos ajustements pour régime de pension et votre historique de cotisations passées, c'est pourquoi s'appuyer sur le chiffre calculé par l'ARC est la pratique standard pour la plupart des Canadiens.
Facteurs qui réduisent vos droits de cotisation au REER
Plusieurs facteurs peuvent réduire le montant des nouveaux droits de cotisation au REER que vous générez chaque année. La réduction la plus importante pour de nombreux Canadiens salariés provient de la participation à un régime de pension d'employeur. Si vous êtes membre d'un Régime de pension agréé ou d'un Régime de participation différée aux bénéfices, votre employeur déclare un Ajustement pour régime de pension sur votre feuillet T4. Ce montant d'ARP représente la valeur des prestations de pension que vous avez accumulées durant l'année et réduit directement vos droits de cotisation au REER pour l'année suivante. Ce système empêche le double avantage en matière d'épargne-retraite à assistance fiscale.
Les cotisations que vous versez à un REER collectif par l'entremise de votre employeur comptent également contre votre limite de cotisation personnelle. De plus, si vous cotisez à un Régime de pension agréé collectif ou à un Régime de pension déterminé, ces cotisations réduiront vos droits de cotisation au REER disponibles. Il est crucial de tenir compte de ces réductions lors de la planification de vos cotisations, car une cotisation excédentaire peut survenir si vous ne considérez que le calcul de 18 % et ignorez l'ajustement pour régime de pension. L'ARC intègre automatiquement ces ajustements lors du calcul de la limite de déduction indiquée sur votre Avis de cotisation, c'est pourquoi ce document est la source définitive pour votre limite personnelle.
Règles concernant les cotisations excédentaires au REER et les pénalités
L'Agence du revenu du Canada impose des règles et des pénalités strictes pour les cotisations qui dépassent vos droits de cotisation disponibles au REER. Une petite marge est autorisée. Si votre cotisation excédentaire est de 2 000 $ ou moins, vous ne subirez pas de pénalité monétaire. Cependant, vous ne pouvez pas demander de déduction fiscale pour ces cotisations excédentaires. Cette marge de 2 000 $ vise à accommoder de petites erreurs de calcul ou des différences de timing sans pénaliser les épargnants. Si le total de vos cotisations dépasse votre limite de plus de 2 000 $ à tout moment, vous devenez assujetti à une taxe pénalité de 1 % par mois sur le montant excédentaire dépassant 2 000 $. Cette pénalité s'applique pour chaque mois où l'excédent demeure dans le régime.
Pour arrêter l'accumulation des pénalités, vous devez retirer les cotisations excédentaires de votre REER. Vous pouvez demander la permission à l'ARC de retirer l'excédent sans que l'impôt de retenue ne soit appliqué en soumettant le formulaire T3012A, Renonciation à la déduction fiscale relative au remboursement de votre cotisation non déduite à un REER. Sans ce formulaire, un retrait standard sera effectué et l'impôt de retenue sera déduit à la source. Si vous devez la taxe pénalité de 1 %, vous devez produire une déclaration spéciale, la T1-OVP Déclaration de revenus des particuliers pour cotisations excédentaires à un REER, à un RPAC ou à un RPD, et payer la taxe due au plus tard 90 jours après la fin de l'année au cours de laquelle la cotisation excédentaire existait. Le dépôt tardif de la T1-OVP peut entraîner des pénalités supplémentaires de 5 % du solde dû, plus 1 % par mois pour un maximum de 12 mois.
Dates clés et échéances pour les cotisations au REER
Comprendre le calendrier annuel des cotisations au REER est essentiel pour la planification fiscale. La période de cotisation pour une année d'imposition spécifique s'étend du 1er janvier de cette année jusqu'à 60 jours après la fin de l'année civile. Par exemple, les cotisations effectuées entre le 1er janvier 2025 et le 2 mars 2026 peuvent être demandées dans votre déclaration de revenus de 2025. La date limite pour l'année d'imposition 2025 est le 2 mars 2026, car le 1er mars tombe un week-end. Il est important de confirmer la date exacte chaque année sur le site Web de l'ARC, car elle peut varier légèrement selon les week-ends. Les cotisations doivent être déposées et traitées par votre institution financière avant cette date limite pour être admissibles à la déduction fiscale pour cette année.
Il existe également une date limite finale basée sur l'âge pour cotiser à votre propre REER. Vous pouvez cotiser jusqu'au 31 décembre de l'année où vous atteignez 71 ans. À la fin de cette année, vous devez convertir votre REER en un Fonds enregistré de revenu de retraite, utiliser les fonds pour acheter une rente, ou encaisser le régime. Tout droit de cotisation inutilisé que vous avez accumulé jusqu'à cette date expire et ne peut plus être utilisé après cette date. Cela fait de 71 ans une étape de planification cruciale pour l'épargne-retraite. Les cotisations à un REER de conjoint peuvent se poursuivre jusqu'au 31 décembre de l'année où votre conjoint atteint 71 ans, à condition que vous ayez moins de 71 ans vous-même et que vous ayez des droits de cotisation.
Erreurs et idées fausses courantes concernant les limites du REER
Une erreur courante est de confondre la limite de déduction pour le REER avec le droit de cotisation. La limite de déduction est le maximum que vous pouvez déduire de votre déclaration de revenus pour une année donnée. Votre droit de cotisation est le montant total que vous pouvez réellement cotiser, ce qui comprend les déductions que vous pouvez choisir de reporter. Si vous cotisez mais ne réclamez pas la déduction immédiatement, votre droit de cotisation diminue, mais votre limite de déduction pour les années futures augmente. Une autre erreur est d'oublier de tenir compte des ajustements pour régime de pension des régimes d'employeur, ce qui peut mener à une cotisation excédentaire involontaire. Beaucoup de gens croient aussi à tort que les cotisations à un REER de conjoint créent des droits supplémentaires distincts, alors qu'en réalité elles puisent dans la propre limite du cotisant.
Ne pas suivre les cotisations sur plusieurs comptes REER est un autre piège. Votre limite de cotisation est une limite unique et globale qui s'applique à la somme de toutes les cotisations vers l'ensemble de vos comptes REER individuels et de conjoint. Certains investisseurs comprennent mal aussi les règles de report, pensant que les droits inutilisés expirent après quelques années, alors qu'en fait ils se reportent indéfiniment jusqu'à ce que vous atteigniez 71 ans. Enfin, une idée fausse majeure est de supposer que la limite annuelle en dollars est un montant de cotisation universel pour tout le monde, plutôt qu'un plafond maximum.
Questions fréquentes
Que se passe-t-il si je cotise trop à mon REER ?
Si vous cotisez trop de plus de 2 000 $, vous devez payer une taxe pénalité de 1 % par mois sur le montant excédentaire dépassant 2 000 $. Vous devez retirer l'excédent pour arrêter d'autres pénalités et pourriez avoir à produire une déclaration spéciale T1-OVP. Les cotisations excédentaires de 2 000 $ ou moins ne sont pas pénalisées, mais vous ne pouvez pas les déduire de votre revenu. Vous pouvez demander une renonciation fiscale à l'ARC pour retirer les fonds excédentaires sans impôt de retenue.
Comment un régime de pension d'employeur affecte-t-il ma limite de REER ?
La participation à un Régime de pension agréé d'employeur ou à un Régime de participation différée aux bénéfices réduit vos droits de cotisation au REER. Votre employeur déclare un Ajustement pour régime de pension sur votre feuillet T4, qui représente la valeur des prestations de pension accumulées. Ce montant d'ARP est soustrait des nouveaux droits de REER que vous auriez autrement générés. L'ARC inclut automatiquement cette réduction dans la limite de déduction indiquée sur votre Avis de cotisation.
Quelle est la limite de cotisation au REER pour 2025 ?
La limite de cotisation au REER pour l'année d'imposition 2025 est de 32 490 $. Ce chiffre représente le maximum annuel fixé par le gouvernement fédéral pour les nouveaux droits de cotisation générés à partir de votre revenu de l'année précédente. Votre limite personnelle est calculée à raison de 18 % de votre revenu gagné de 2024, jusqu'à ce maximum de 32 490 $. Pour déterminer votre droit total de cotisation disponible pour 2025, vous ajoutez à ce montant calculé tout droit de cotisation au REER inutilisé reporté des années antérieures. La limite officielle pour l'année suivante, 2026, est fixée à 33 810 $.
Où puis-je trouver ma limite de cotisation au REER ?
Vous pouvez trouver votre limite de déduction officielle pour le REER sur l'Avis de cotisation envoyé par l'Agence du revenu du Canada après avoir produit votre déclaration de revenus. Ce document contient un énoncé de votre limite de déduction pour le REER et de votre droit de cotisation disponible. Vous pouvez également vous connecter à votre compte Mon dossier de l'ARC en ligne pour consulter ces renseignements sur la page principale dans la section Régimes d'épargne et de pension. Vous pouvez aussi appeler le Service de renseignements téléphoniques sur l'impôt de l'ARC au 1 800 267 6999 pour confirmer votre limite.
Puis-je reporter mes droits de cotisation au REER inutilisés ?
Oui, vous pouvez reporter vos droits de cotisation au REER inutilisés indéfiniment. Tout droit de cotisation que vous n'utilisez pas au cours d'une année d'imposition s'ajoute à votre droit disponible pour toutes les années futures. Ce montant cumulatif reporté est indiqué sur votre Avis de cotisation de l'ARC. Vous pouvez utiliser ces droits accumulés à tout moment jusqu'au 31 décembre de l'année où vous atteignez 71 ans, date finale à laquelle vous pouvez cotiser à votre propre REER.
Quelle est la date limite pour cotiser à un REER pour l'année d'imposition 2025 ?
La date limite de cotisation pour l'année d'imposition 2025 est le 2 mars 2026. Pour être admissible à une déduction fiscale dans votre déclaration de 2025, les cotisations doivent être effectuées avant cette date. Cette date limite est généralement 60 jours après la fin de l'année civile. Vous devriez toujours confirmer la date exacte chaque année sur le site Web de l'Agence du revenu du Canada, car elle peut varier légèrement.
Sources et lectures complémentaires
- Maximum RRSP contribution. nbc.ca
- RRSP Rules and Contribution Limits rbcroyalbank.com
- What you need to know about RRSP contributions for this ... scotiabank.com
- RRSP Deduction Limits in Canada: Rules and Calculation wealthsimple.com
- RRSP Contribution limit and Deduction Rules in 2026 td.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.