Le taux marginal d'imposition de l'Alberta est le pourcentage d'impôt appliqué à votre prochain dollar de revenu, et il varie en fonction de votre revenu imposable total et du type de revenu que vous gagnez. Pour 2026, les taux marginaux d'imposition provinciaux de l'Alberta varient de 8 % à 15 %, ce qui, combiné aux taux fédéraux, crée un taux marginal d'imposition total compris entre 25 % et 48 %. Comprendre ces taux est essentiel pour les Albertains afin d'estimer avec précision leur obligation fiscale, de planifier les déductions et de prévoir leur revenu après impôt. Ce système utilise des tranches d'imposition progressives, ce qui signifie que votre revenu est imposé à des taux croissants à mesure qu'il franchit différents seuils.
Comment fonctionnent les tranches d'imposition provinciales de l'Alberta
L'Alberta utilise un système d'impôt provincial progressif sur le revenu avec cinq tranches pour l'année d'imposition 2026. Les premiers 61 200 $ de revenu imposable sont imposés à un taux de 8 pour cent. Le revenu supérieur à 61 200 $ jusqu'à 154 259 $ est imposé à 10 pour cent. Tout revenu imposable dépassant 370 220 $ est assujetti au taux provincial maximal de l'Alberta de 15 pour cent. Ces tranches sont indexées annuellement pour tenir compte de l'inflation, l'augmentation pour 2026 étant fixée à 2 pour cent conformément au projet de loi 32, la Loi modifiant diverses lois financières. L'indexation garantit que les tranches d'imposition et les montants des crédits suivent le coût de la vie, empêchant ainsi le déplacement fiscal où l'inflation pousse les contribuables dans des tranches supérieures sans augmentation réelle du revenu réel.
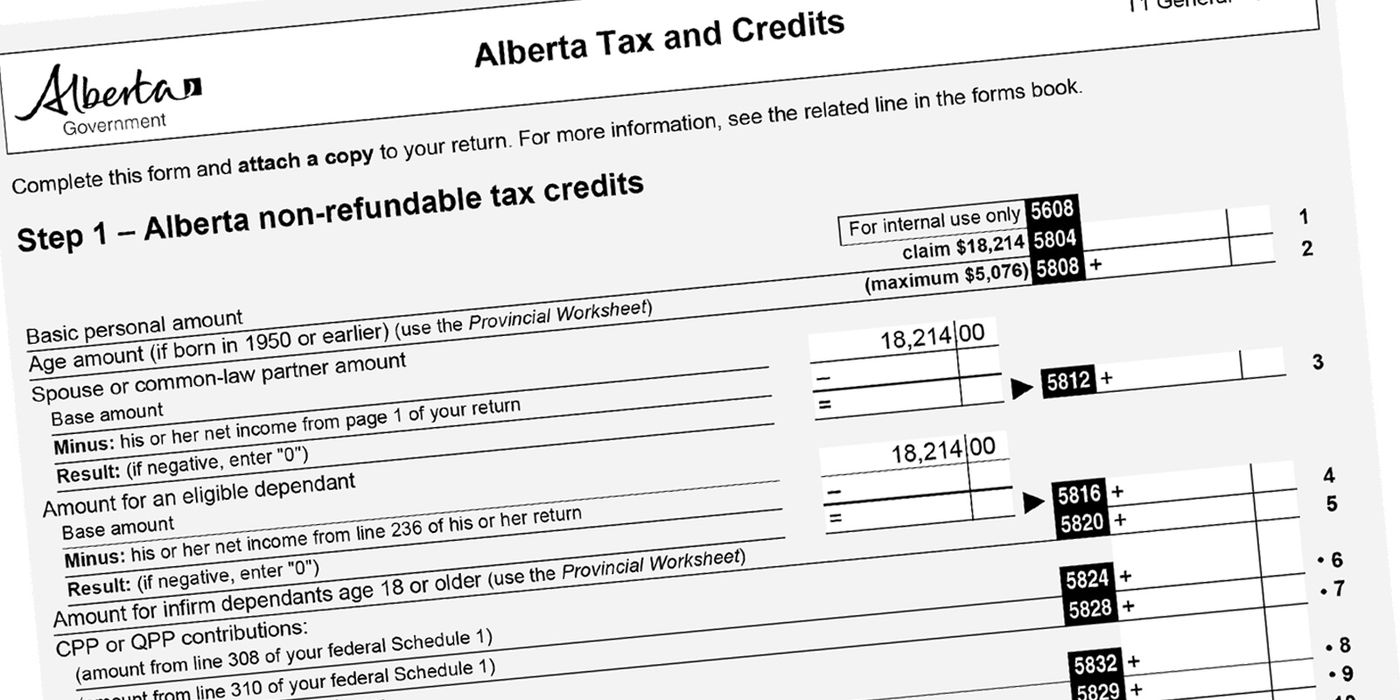
Taux marginaux d'imposition combinés fédéraux et albertains
Votre taux marginal d'imposition total est la somme du taux fédéral et du taux provincial de l'Alberta appliqué à votre revenu imposable. Lorsque ces taux fédéraux sont superposés aux taux de l'Alberta, le taux marginal d'imposition combiné pour le revenu ordinaire comme les gains d'emploi ou les intérêts peut atteindre jusqu'à 48 pour cent pour les contribuables les plus fortunés. Il est important de calculer l'impôt en utilisant les taux combinés parce que vous ne payez pas l'impôt provincial sur une partie du revenu et l'impôt fédéral sur une autre séparément. Au contraire, chaque dollar de votre revenu imposable est assujetti à la fois à l'impôt fédéral et provincial. L'effet combiné détermine combien d'un dollar supplémentaire que vous gagnez sera payé en impôt total. Les taux combinés spécifiques varient considérablement selon le type de revenu. Pour le revenu de dividendes, le calcul implique un mécanisme de majoration et de crédit d'impôt, conduisant à des taux maximaux différents. Ces taux reflètent l'impôt net après application du crédit d'impôt fédéral pour dividendes et ne sont pas appliqués au montant majoré déclaré dans votre déclaration de revenus.
Crédits d'impôt clés et montant personnel de base
Tous les contribuables de l'Alberta bénéficient d'un montant personnel de base provincial, qui est un crédit d'impôt non remboursable qui réduit le montant de l'impôt provincial que vous devez. Pour 2025, le montant personnel de base de l'Alberta est de 22 323 $, l'un des montants provinciaux les plus élevés au Canada. Ce montant est également indexé à l'inflation. Le crédit est calculé en appliquant le taux d'imposition provincial le plus bas, qui est de 8 pour cent, au montant personnel de base. Il est crucial de comprendre que les montants personnels de base fédéral et provincial fonctionnent indépendamment. Le montant de base fédéral pour 2026 est de 16 129 $, ce qui réduit l'impôt fédéral en utilisant le taux fédéral le plus bas de 14 pour cent. Ces crédits ne se combinent pas en un seul chiffre mais fonctionnent séparément pour réduire votre impôt fédéral et provincial payable à zéro si votre revenu est inférieur à ces seuils. Les autres crédits d'impôt non remboursables courants qui réduisent votre impôt albertain comprennent ceux pour les cotisations au Régime de pensions du Canada, les primes d'assurance-emploi et le montant pour revenu d'emploi du Canada. Ces crédits sont également calculés en appliquant le taux d'imposition provincial le plus bas à la dépense ou au montant admissible. Les crédits d'impôt personnels, ainsi que les déductions pour des éléments comme les cotisations à un REER ou les frais de garde d'enfants, sont soustraits de votre revenu total pour arriver à votre revenu imposable. L'impôt provincial est ensuite calculé sur ce revenu imposable en utilisant les taux progressifs des tranches, et la valeur totale de vos crédits non remboursables provinciaux est soustraite de l'impôt provincial dû.
Calculer votre revenu imposable et votre revenu après impôt
Déterminer votre obligation fiscale en Alberta commence par le calcul de votre revenu imposable, qui est votre revenu annuel total de toutes sources moins des déductions spécifiques. Le revenu total comprend le salaire d'emploi, les revenus de travail autonome, les revenus de placement comme les intérêts et les dividendes, les gains en capital et d'autres avantages imposables. De ce total, vous déduisez les éléments admissibles tels que les cotisations à un REER, les cotisations syndicales ou professionnelles, les frais de garde d'enfants et les frais de déménagement pour arriver à votre revenu net. D'autres déductions, comme les pertes en capital ou certains frais de report, sont appliquées pour calculer votre revenu imposable. C'est le montant sur lequel les taux d'imposition fédéral et provincial sont appliqués. Une erreur courante est d'utiliser le salaire brut sans tenir compte des déductions avant impôt pour les avantages sociaux ou des cotisations après impôt, ce qui peut conduire à une estimation fiscale inexacte. Pour estimer votre revenu après impôt, ou salaire net, vous devez calculer à la fois l'impôt fédéral et provincial. Premièrement, appliquez les tranches d'imposition fédérales à votre revenu imposable pour trouver l'impôt fédéral avant crédits. Ensuite, soustrayez vos crédits non remboursables fédéraux, y compris le crédit pour le montant personnel de base fédéral. Ensuite, répétez ce processus pour l'impôt albertain en utilisant les tranches provinciales et en soustrayant vos crédits provinciaux. Finalement, soustrayez l'impôt fédéral et provincial combiné, plus les retenues obligatoires sur la paie pour le RPC et l'assurance-emploi, de votre revenu total. Le résultat est votre revenu après impôt approximatif. Ce calcul n'inclut pas les crédits remboursables potentiels ou certaines déductions, donc l'utilisation d'un calculateur d'impôt sur le revenu officiel ou la consultation de vos documents fiscaux est recommandée pour plus de précision.
- Étape 1 : Additionnez toutes les sources de revenu (emploi, placements, etc.).
- Étape 2 : Soustrayez toutes les déductions admissibles (REER, garde d'enfants) pour trouver le revenu imposable.
- Étape 3 : Calculez l'impôt fédéral en utilisant les tranches fédérales et soustrayez les crédits fédéraux.
- Étape 4 : Calculez l'impôt albertain en utilisant les tranches provinciales et soustrayez les crédits provinciaux.
- Étape 5 : Additionnez les montants d'impôt fédéral et provincial.
- Étape 6 : Soustrayez l'impôt total et les retenues sur la paie (RPC/assurance-emploi) du revenu total.
Les travailleurs autonomes doivent être particulièrement diligents car ils sont responsables du calcul et du versement des deux parties des cotisations au RPC et des acomptes provisionnels d'impôt sur le revenu tout au long de l'année. Les revenus de placement comme les intérêts doivent être déclarés même si le montant est inférieur à 50 $ et qu'aucun feuillet T5 n'a été émis. Les gains en capital nécessitent de déclarer la partie imposable, qui est de 50 pour cent du gain total réalisé dans l'année. D'autres paiements comme la Prestation canadienne d'urgence pour les étudiants ou les prix sont également considérés comme un revenu imposable et doivent être déclarés dans votre déclaration annuelle.
Taux d'imposition 2026 pour différents types de revenu
Le taux marginal d'imposition que vous payez dépend fortement de la nature du revenu. Les taux pour le revenu ordinaire comme le salaire, le revenu d'entreprise et les intérêts sont appliqués directement au montant imposable. Les gains en capital bénéficient d'un traitement préférentiel, car seulement 50 pour cent du gain est inclus dans le revenu imposable. Le revenu de dividendes implique un calcul plus complexe. Les sociétés canadiennes paient des dividendes sur leurs profits après impôt, donc pour éviter la double imposition, les particuliers reçoivent un crédit d'impôt pour dividendes. Le processus nécessite de majorer le dividende réel reçu d'un pourcentage fixe avant de l'ajouter au revenu, puis d'appliquer le crédit d'impôt pour compenser l'impôt calculé. Pour 2026, le taux de majoration pour les dividendes déterminés est de 38 pour cent, et pour les dividendes non déterminés, il est de 15 pour cent. Un dividende déterminé est généralement celui payé par une société ouverte ou une société privée sous contrôle canadien sur un revenu imposé au taux général des sociétés. Un dividende non déterminé est généralement payé par une petite société privée sous contrôle canadien sur un revenu imposé au taux des petites entreprises. Après la majoration et le calcul de l'impôt, les taux marginaux d'imposition effectifs maximaux sur le dividende en espèces réellement reçu sont inférieurs à ceux sur le revenu ordinaire. Le tableau ci-dessous montre les taux marginaux d'imposition combinés fédéraux et albertains maximaux pour 2026 pour différents types de revenu, applicables aux contribuables dans la tranche de revenu la plus élevée.
| Type de revenu | Taux marginal maximal 2026 |
|---|---|
| Intérêts et revenu ordinaire | 48,00 % |
| Gains en capital | 24,00 % |
Ces taux maximaux s'appliquent une fois que le revenu imposable dépasse les seuils de la tranche la plus élevée. Le taux pour les dividendes déterminés est nettement inférieur en raison du plus grand crédit d'impôt pour dividendes conçu pour intégrer les systèmes d'imposition des sociétés et des particuliers. Comprendre ces distinctions est vital pour la planification des placements et la prévision des revenus, car le rendement après impôt de différents véhicules de placement peut varier considérablement. Les taux indiqués sont des pourcentages des dividendes réellement reçus, et non du montant du dividende imposable majoré déclaré dans votre déclaration.
Considérations importantes et erreurs courantes
Plusieurs règles importantes et pièges potentiels entourent le système d'impôt sur le revenu de l'Alberta. L'impôt minimum de remplacement fédéral est un calcul d'impôt parallèle qui garantit que les particuliers ayant des déductions élevées paient toujours un montant minimum d'impôt. Il implique de recalculer le revenu imposable en réintégrant certains éléments de préférence fiscale et en appliquant un taux fixe. Si ce montant d'IMR est supérieur à votre impôt ordinaire, vous devez payer l'IMR, bien que vous puissiez demander un crédit pour celui-ci dans les années futures. Une autre considération est l'impôt sur le revenu fractionné, souvent appelé impôt sur les enfants. Cette règle impose certains revenus passifs reçus par un mineur d'une entreprise liée au taux marginal le plus élevé, qui peut atteindre jusqu'à 55 pour cent. Des règles similaires s'appliquent pour empêcher l'éparpillement du revenu aux membres adultes de la famille par l'intermédiaire de sociétés privées, imposant ce revenu fractionné au taux marginal maximal. Les crédits d'impôt personnels, autres que les crédits pour dividendes, pour personnes handicapées et pour impôt étranger, ne peuvent pas être demandés pour réduire cet impôt sur le revenu fractionné. Une erreur courante est de confondre les taux marginaux et les taux moyens d'imposition. Votre taux marginal est l'impôt sur votre prochain dollar de revenu et est utilisé à des fins de planification, comme évaluer l'impact fiscal d'un bonus ou d'une cotisation à un REER. Votre taux moyen d'imposition est votre impôt total divisé par votre revenu total, qui est toujours inférieur à votre taux marginal maximal. Une autre erreur est d'oublier de déclarer tous les revenus, comme de petits montants d'intérêts inférieurs à 50 $ ou des gains en capital. Les résidents de l'Alberta sont assujettis à l'impôt provincial sur leur revenu mondial, et un allégement pour les impôts étrangers est fourni par le biais de crédits d'impôt étrangers, et non en excluant le revenu. Enfin, se fier uniquement aux retenues à la source sans faire une estimation périodique peut conduire à une facture d'impôt inattendue ou à un remboursement plus faible, surtout pour ceux qui ont plusieurs sources de revenu ou des revenus de placement importants.
- Confondre le taux marginal d'imposition avec le taux moyen d'imposition.
- Omettre de déclarer tous les revenus de placement, y compris les intérêts de moins de 50 $.
- Ne pas tenir compte du traitement fiscal différent des dividendes et des gains en capital.
- Négliger l'impact de l'impôt minimum de remplacement.
- Supposer que les retenues à la source sont toujours exactes pour votre situation fiscale finale.
- Oublier de demander tous les crédits d'impôt non remboursables provinciaux admissibles.
Changements annuels et indexation pour 2026
Les tranches d'imposition, les montants des crédits et certains seuils de prestations sont ajustés chaque année par un processus appelé indexation. Cet ajustement est basé sur les changements de l'Indice des prix à la consommation pour empêcher l'inflation d'augmenter le fardeau fiscal réel. Pour l'année d'imposition 2026, les gouvernements fédéral et de l'Alberta ont confirmé un facteur d'indexation de 1,02, représentant une augmentation de 2 pour cent. Ce facteur augmente les valeurs en dollars des tranches d'imposition provinciales et du montant personnel de base de l'Alberta. Plus précisément, le projet de loi 32 de l'Alberta fixe l'augmentation annuelle d'indexation au moindre de 2 pour cent ou du changement de l'Indice des prix à la consommation de l'Alberta. Ce projet de loi a reçu la sanction royale le 5 décembre 2024 et s'applique aux années d'imposition 2025 et suivantes. Du côté fédéral, le taux marginal d'imposition le plus bas est également prévu pour diminuer. Le taux a été réduit de 15 pour cent à 14,5 pour cent pour l'année d'imposition 2025 et diminuera encore à 14 pour cent pour 2026. Cette réduction s'applique à la première tranche d'imposition fédérale et réduit le fardeau fiscal des contribuables à revenu faible et moyen partout au Canada, y compris en Alberta. Ces changements annuels signifient que les seuils de revenu spécifiques pour les tranches d'imposition et la valeur des crédits ne sont pas statiques. Les contribuables et les planificateurs financiers doivent utiliser les taux et les tranches confirmés pour la bonne année d'imposition lorsqu'ils font des estimations ou produisent des déclarations, car l'utilisation d'informations obsolètes conduira à des calculs incorrects. Les tranches d'imposition fédérales et les montants des crédits d'impôt personnels sont également augmentés pour 2026 par le même facteur d'indexation de 1,02.
Questions fréquentes
Quel est le montant personnel de base pour l'Alberta en 2025 et 2026 ?
Pour l'année d'imposition 2025, le montant personnel de base de l'Alberta est de 22 323 $. Ce montant est indexé à l'inflation, et pour 2026, il augmentera du facteur d'indexation confirmé de 1,02 (2 %). Ce crédit d'impôt non remboursable signifie que vous ne payez aucun impôt provincial sur le revenu de l'Alberta sur vos premiers 22 323 $ de revenu imposable en 2025. Il fonctionne conjointement avec le montant personnel de base fédéral, qui est de 16 129 $ pour 2026. Chaque crédit réduit son impôt provincial ou fédéral payable indépendamment.
Comment calculer mon taux marginal d'imposition en Alberta ?
Pour trouver votre taux marginal d'imposition, vous devez d'abord déterminer votre revenu imposable en soustrayant toutes les déductions de votre revenu total. Ensuite, identifiez dans quelles tranches d'imposition fédérales et provinciales de l'Alberta votre revenu imposable se situe. Votre taux marginal est le pourcentage combiné des taux fédéral et provincial qui s'appliquerait à votre prochain dollar de revenu. Les calculateurs d'impôt en ligne peuvent automatiser ce processus en utilisant vos chiffres de revenu spécifiques.
Pourquoi les dividendes sont-ils imposés à des taux différents du salaire ?
Les dividendes sont imposés différemment parce qu'ils sont payés sur les profits après impôt d'une société. Pour éviter la double imposition, le système fiscal utilise un mécanisme de majoration et de crédit. Le dividende que vous recevez est majoré d'un pourcentage fixe, ajouté à votre revenu, et l'impôt est calculé. Ensuite, un crédit d'impôt pour dividendes est appliqué pour compenser l'impôt, reflétant l'impôt déjà payé au niveau des sociétés. Les dividendes déterminés, provenant de revenus imposés aux taux généraux des sociétés, ont une majoration de 38 % et un crédit plus important, ce qui entraîne un taux d'imposition personnel plus faible. Les dividendes non déterminés, souvent provenant de revenus de petites entreprises, ont une majoration de 15 % et un crédit plus petit.
Quel est le taux marginal maximal d'imposition en Alberta pour 2026 ?
Le taux marginal d'imposition combiné fédéral et albertain maximal pour le revenu ordinaire comme les intérêts ou le salaire est de 48,00 % pour l'année d'imposition 2026. Ce taux s'applique une fois que votre revenu imposable dépasse le seuil de la tranche provinciale la plus élevée. Pour les gains en capital, le taux maximal est de 24,00 % parce que seulement 50 % du gain est imposable. Ces taux représentent le pourcentage d'impôt le plus élevé que vous paieriez sur un dollar supplémentaire de chaque type de revenu.
Comment l'indexation affecte-t-elle les tranches d'imposition de l'Alberta ?
L'indexation ajuste annuellement les tranches d'imposition et les montants des crédits de l'Alberta en fonction de l'inflation pour maintenir leur valeur réelle. Pour 2026, le facteur d'indexation est de 1,02, ce qui signifie que tous les seuils des tranches et le montant personnel de base augmentent de 2 %. Cela empêche le déplacement fiscal, où l'inflation pousse votre revenu dans une tranche d'imposition supérieure même si votre pouvoir d'achat n'a pas augmenté. Les règles spécifiques pour l'indexation de l'Alberta sont établies par le projet de loi 32, qui plafonne l'augmentation annuelle au moindre de 2 % ou du changement de l'Indice des prix à la consommation de l'Alberta.
Quelle est la différence entre le taux marginal d'imposition et le taux moyen d'imposition ?
Votre taux marginal d'imposition est le montant d'impôt appliqué à votre prochain dollar de revenu, ce qui est crucial pour les décisions financières comme évaluer une cotisation à un REER. Votre taux moyen d'imposition est votre impôt total payé divisé par votre revenu total, représentant le pourcentage global de votre revenu payé en impôt. Le taux moyen est toujours inférieur ou égal au taux marginal dans un système d'imposition progressif. En Alberta, les taux marginaux d'imposition combinés fédéraux et provinciaux pour 2026 varient entre 25 % et 48 % selon le type de revenu et la tranche. Comprendre les deux taux aide à une budgétisation et une planification fiscale précises tout au long de l'année.
Sources et lectures complémentaires
- Alberta 2025 & 2026 Tax Rates & Tax Brackets taxtips.ca
- 2026 income tax calculator for Alberta wealthsimple.com
- 2025 Alberta Income Tax Calculator, TurboTax® Canada turbotax.intuit.ca
- Canada, Individual, Taxes on personal income taxsummaries.pwc.com
- Individual Tax Rates, Your Alberta CPA youralbertacpa.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.