Le compte d'épargne à intérêt élevé (CELI) Scotia est un produit d'épargne de la Banque Scotia qui offre des taux d'intérêt échelonnés en fonction de votre relation bancaire totale avec l'institution. Il est conçu pour récompenser les clients qui maintiennent un solde combiné d'au moins 10 000 $ dans leurs comptes admissibles de la Banque Scotia avec des revenus d'intérêts plus élevés. Une caractéristique clé est une offre promotionnelle pour les nouveaux clients, offrant un taux plus élevé pendant les trois premiers mois. Ce compte offre aux Canadiens un moyen de gagner des intérêts sur une épargne accessible sans frais mensuels.
Comment fonctionnent les taux d'intérêt du CELI Scotia
Le taux d'intérêt sur un compte d'épargne à intérêt élevé Scotia n'est pas déterminé uniquement par le solde du CELI. Il est plutôt calculé en fonction de votre solde total de la relation, qui est le solde de clôture quotidien combiné de tous vos comptes admissibles de la Banque Scotia. Ce modèle basé sur la relation signifie que votre taux d'intérêt régulier peut augmenter à mesure que votre relation bancaire globale s'accroît. Vous devez maintenir un solde total de la relation minimum de 10 000 $ pour gagner des intérêts sur les fonds de votre CELI. Si votre solde combiné tombe sous ce seuil un jour donné, vous ne gagnerez pas d'intérêts pour ce jour-là.
Le taux d'intérêt régulier est échelonné, avec cinq niveaux de solde différents déterminant le taux appliqué. Ces échelons commencent à un solde total de la relation de 10 000 $ et vont jusqu'à 500 000 $ ou plus. Le taux d'intérêt régulier applicable à votre solde CELI est le taux correspondant au niveau de solde dans lequel se trouve votre solde total de la relation ce jour-là. Par exemple, en 2026, le plus haut échelon de taux d'intérêt régulier publié est de 2,20 %, qui s'applique lorsque votre solde total de la relation est d'au moins 500 000 $. Le taux d'intérêt est appliqué à l'ensemble du solde de votre CELI, quelle que soit sa taille, tant que le minimum de la relation est respecté.
La Banque Scotia évalue votre solde total de la relation quotidiennement, et le taux d'intérêt applicable peut changer si votre solde passe à un autre échelon. Les taux d'intérêt réguliers et les seuils des niveaux de solde peuvent changer en tout temps sans préavis. Les clients peuvent vérifier leur taux d'intérêt actuel et suivre leur solde total de la relation via l'application mobile de la Banque Scotia ou le service bancaire en ligne. Les intérêts gagnés sont calculés quotidiennement et sont versés dans le CELI le septième jour ouvrable du mois suivant.
Comptes admissibles pour votre solde total de la relation
Votre solde total de la relation est la somme des fonds dans des comptes admissibles spécifiques liés à votre profil de client de détail à la Banque Scotia. Ce solde comprend les montants de clôture quotidiens dans une gamme de types de comptes, encourageant les clients à consolider leurs opérations bancaires. La valeur combinée de ces comptes détermine quel échelon de taux d'intérêt s'applique à votre compte d'épargne à intérêt élevé Scotia. Il est important de savoir quels comptes contribuent à ce calcul pour comprendre comment votre taux est déterminé.
Les fonds dans les types de comptes suivants comptent dans votre solde total de la relation. Les comptes chèques admissibles incluent le compte Scotia One, le compte Scotia Value et le forfait Ultimate. Les comptes d'épargne admissibles incluent le compte d'épargne Scotia, le compte d'épargne en dollars américains Scotia et le compte d'épargne Momentum. Notamment, si vous détenez un compte d'épargne MomentumPLUS existant, il compte également dans votre solde, même s'il n'est plus offert aux nouveaux clients.
Les comptes de placement contribuent également de manière significative à votre solde de la relation. Les avoirs admissibles incluent les certificats de placement garanti (CPG) et les fonds communs de placement détenus dans des comptes enregistrés Scotia ou des comptes de placement Scotia. Pour les fonds communs de placement, le solde de clôture quotidien est basé sur la valeur marchande. Pour les CPG où les intérêts sont payés avant l'échéance, le solde est le montant principal plus tout intérêt couru mais non payé. Il est essentiel de noter que les fonds détenus dans des comptes de placement ScotiaMcLeod ou iTRADE, ou dans d'autres comptes de placement non spécifiquement listés par la Banque Scotia, ne comptent pas dans votre solde total de la relation.
L'offre promotionnelle de taux d'intérêt de bienvenue
La Banque Scotia offre une offre promotionnelle de taux d'intérêt de bienvenue pour les nouveaux clients ouvrant un compte d'épargne à intérêt élevé Scotia. Cette promotion, lancée en 2026, fournit un taux d'intérêt supplémentaire en plus du taux échelonné régulier pour les quatre-vingt-dix premiers jours suivant l'ouverture du compte. Le taux promotionnel est de 2,80 %, ce qui, combiné avec le taux régulier le plus élevé de 2,20 %, peut résulter en un taux combiné total allant jusqu'à 5,00 % pour la période promotionnelle. Cette offre est automatiquement appliquée aux fonds admissibles jusqu'à un solde de 5 000 000 $ CAD dans le CELI.
L'admissibilité à ce taux promotionnel est spécifique et limitée. Vous êtes admissible si vous n'êtes pas un titulaire actuel d'un CELI Scotia et si vous n'avez pas détenu de CELI Scotia ou de compte d'épargne MomentumPLUS à aucun moment au cours des deux dernières années. Le taux promotionnel commence le jour où vous ouvrez votre nouveau CELI Scotia et dure exactement quatre-vingt-dix jours. Si vous avez détenu l'un de ces comptes au cours des deux dernières années, vous ne qualifiez pas pour le taux promotionnel mais pouvez toujours gagner les taux d'intérêt échelonnés réguliers en maintenant le solde total de la relation minimum de 10 000 $.
L'intérêt promotionnel, comme l'intérêt régulier, est calculé quotidiennement et payé mensuellement. Il n'est gagné que les jours où votre solde total de la relation est égal ou supérieur à 10 000 $. Après la fin de la période promotionnelle de quatre-vingt-dix jours, votre CELI ne gagnera que le taux d'intérêt échelonné régulier basé sur votre solde total de la relation en cours. Les conditions de cette offre promotionnelle peuvent varier, et les clients sont invités à consulter les modalités spécifiques de l'offre promotionnelle de bienvenue pour tous les détails.
Caractéristiques, frais et accès au compte
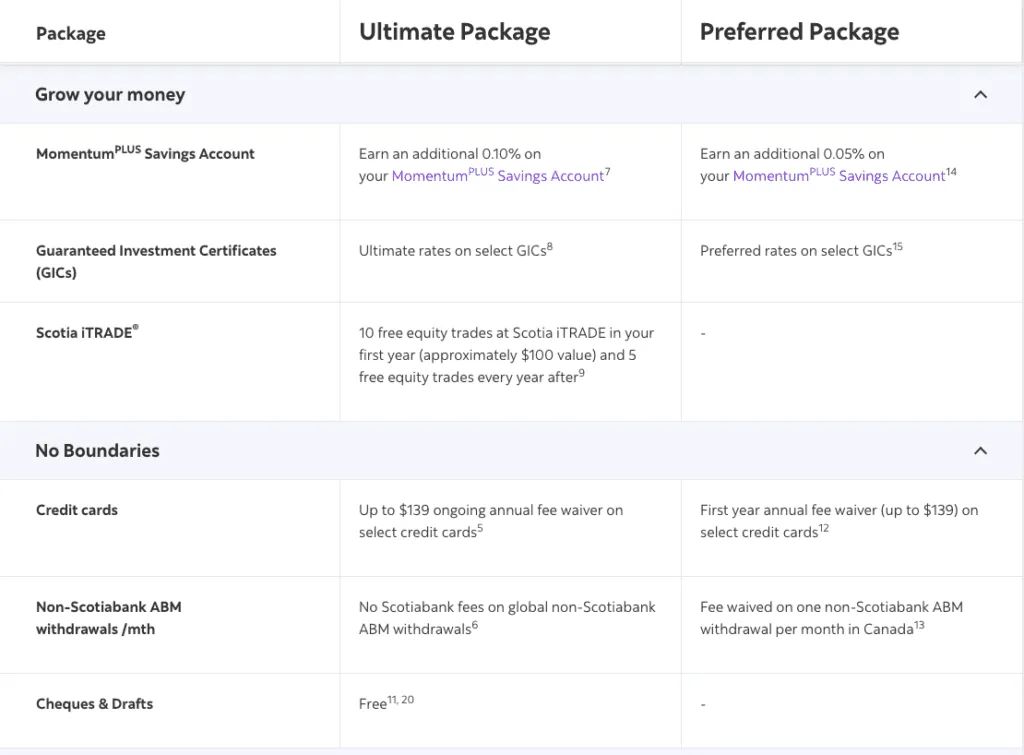
Le compte d'épargne à intérêt élevé Scotia est conçu avec des caractéristiques visant à offrir flexibilité et valeur. Un avantage principal est que le compte n'a pas de frais d'entretien mensuels, ce qui aide à préserver la croissance de votre épargne. Les clients peuvent effectuer des transferts en libre-service illimités entre leurs comptes de la Banque Scotia, comme déplacer de l'argent d'un compte chèques vers le CELI ou entre des comptes d'épargne. Ces transferts sont généralement effectués via le service bancaire en ligne ou l'application mobile, offrant un accès pratique pour gérer les fonds.
Le compte d'épargne à intérêt élevé Scotia est conçu pour soutenir les objectifs d'épargne et les dépenses imprévues. Il offre un accès facile aux fonds sans frais de compte mensuels. Le compte permet des transferts en libre-service illimités entre les comptes de la Banque Scotia. Les fonds dans le compte sont admissibles à la protection de l'assurance-dépôts par la Société d'assurance-dépôts du Canada.
La Banque Scotia fournit des outils numériques pour aider les clients à surveiller ce compte et leur relation globale. Via l'application mobile de la Banque Scotia, les clients peuvent voir leur solde total de la relation actuel, suivre leurs progrès vers le prochain échelon de taux d'intérêt et voir combien d'intérêts ils ont gagnés. Cette transparence permet aux clients de comprendre exactement comment leur comportement bancaire influence leurs rendements d'épargne. Le compte peut être ouvert en ligne, et le service à la clientèle est disponible via les canaux standards de la Banque Scotia pour le soutien.
Considérations et comparaisons courantes
Lors de l'évaluation du compte d'épargne à intérêt élevé Scotia, plusieurs considérations pratiques entrent en jeu. L'exigence de maintenir un solde total de la relation de 10 000 $ pour gagner des intérêts est un facteur significatif. Cela signifie que les clients avec des soldes globaux plus petits à la Banque Scotia ne gagneraient pas d'intérêts sur leur CELI, ce qui peut rendre des comptes alternatifs d'autres institutions plus appropriés. Le modèle basé sur la relation récompense les clients qui ont déjà ou prévoient d'avoir des actifs substantiels avec la Banque Scotia à travers des produits chèques, d'épargne et de placement.
Il est utile de comparer la structure du CELI Scotia avec d'autres comptes d'épargne à intérêt élevé disponibles au Canada. De nombreux comptes concurrents offrent un taux d'intérêt unique à tous les clients, parfois avec des taux d'introduction promotionnels, mais sans exigence de solde de la relation. Par exemple, en 2026, d'autres grandes banques et banques numériques offrent des taux d'épargne promotionnels au-dessus de 4,60 %. Certains comptes sont disponibles à l'échelle nationale, tandis que d'autres, comme ceux de certaines caisses populaires, peuvent être limités aux résidents d'une seule province, comme l'Alberta ou l'Ontario.
L'environnement des taux d'intérêt pour les comptes d'épargne est influencé par les décisions de politique de la Banque du Canada. Lorsque la Banque du Canada maintient son taux directeur stable, comme elle l'a fait le 2 septembre 2026, les taux de base sur les comptes d'épargne ont tendance à rester stables. Des taux promotionnels peuvent encore être offerts par les institutions pour attirer de nouveaux dépôts. Pour les épargnants qui privilégient le taux absolu par rapport aux avantages de la relation, magasiner est essentiel. Les taux échelonnés du CELI Scotia, qui allaient de 0,75 % à 2,20 % pour l'intérêt régulier en 2026, doivent être comparés aux taux continus offerts par d'autres fournisseurs après la fin de toute période promotionnelle.
![Scotiabank] Scotiabank HISA MPSA 4.65% 90 days + $80 GCR, RedFlagDeals.com Forums](/media/scotiabank-high-interest-savings-account-g4.jpg)
Étapes pour ouvrir et gérer un CELI Scotia
Ouvrir un compte d'épargne à intérêt élevé Scotia implique une série d'étapes, principalement menées via les canaux numériques ou en personne de la Banque Scotia. Le processus est conçu pour être simple pour les clients nouveaux et existants de la Banque Scotia. Vous devez d'abord déterminer votre admissibilité, particulièrement pour l'offre promotionnelle de bienvenue, en confirmant que vous n'avez pas détenu de CELI Scotia ou de compte d'épargne MomentumPLUS au cours des deux dernières années. Les clients existants peuvent généralement faire une demande via le service bancaire en ligne ou l'application mobile, tandis que les nouveaux clients peuvent devoir commencer une demande sur le site web de la Banque Scotia ou visiter une succursale.
Une fois le compte ouvert, une gestion efficace est centrée sur la surveillance de votre solde total de la relation. Vous devriez vérifier régulièrement le solde combiné de vos comptes admissibles pour vous assurer qu'il reste au seuil de 10 000 $ ou au-dessus pour gagner des intérêts. Utiliser l'application mobile de la Banque Scotia pour voir votre solde total de la relation et votre taux d'intérêt actuel est la méthode la plus directe. Vous pouvez également configurer des transferts automatiques pour alimenter votre CELI depuis votre compte chèques pour aider à faire croître votre épargne de manière constante.
Pour maximiser les intérêts potentiels gagnés, considérez les actions suivantes basées sur les règles du compte. Consolidez vos produits bancaires admissibles avec la Banque Scotia pour augmenter votre solde total de la relation et potentiellement atteindre un échelon de taux d'intérêt plus élevé. Soyez conscient du calcul du solde quotidien. Une baisse sous 10 000 $ ne serait-ce qu'un jour signifie qu'aucun intérêt n'est gagné pour ce jour-là. Si vous avez qualifié pour le taux promotionnel, notez la date de fin de la période de quatre-vingt-dix jours pour comprendre quand votre taux changera pour le taux échelonné régulier. Enfin, consultez périodiquement la page des taux d'intérêt sur le site web de la Banque Scotia, car les taux échelonnés réguliers et les seuils de solde peuvent changer en tout temps.
Erreurs potentielles à éviter
Les titulaires de compte peuvent réduire par inadvertance leurs gains d'intérêts en mécomprenant des règles clés du compte d'épargne à intérêt élevé Scotia. Une erreur courante est de laisser le solde total de la relation tomber sous le minimum de 10 000 $, même temporairement. Puisque les intérêts sont calculés quotidiennement, un seul jour sous le seuil entraîne l'absence de gain d'intérêts pour toute cette journée, ce qui peut affecter les gains mensuels. Ceci est particulièrement important pour les clients dont les soldes combinés flottent près du minimum, car un retrait d'un compte chèques ou d'épargne admissible pourrait le déclencher. Un autre domaine de prudence concerne l'offre d'intérêt promotionnel, car les clients supposent parfois que le taux promotionnel s'applique indéfiniment ou à tout nouveau compte de dépôt, mais il est strictement limité aux trois premiers mois pour les nouveaux clients CELI admissibles seulement.
- Supposer que tous les comptes de placement comptent : Les fonds dans les comptes ScotiaMcLeod ou iTRADE ne contribuent pas à votre solde total de la relation.
- Mal juger l'admissibilité à la promotion : Ouvrir un compte lorsque vous avez détenu un CELI Scotia ou un compte d'épargne MomentumPLUS au cours des deux dernières années vous rend inadmissible à l'offre de bienvenue.
- Négliger les vérifications quotidiennes du solde : Ne pas surveiller votre solde total de la relation peut mener à des jours inattendus sans gains d'intérêts.
- Ignorer les changements de taux : Les taux d'intérêt échelonnés réguliers et les seuils de solde peuvent changer en tout temps sans avis individuel.
- Confondre les types de comptes : Le compte d'épargne MomentumPLUS est un produit différent. Le détenir affecte l'admissibilité promotionnelle mais il compte dans votre solde de la relation.
- Oublier la date de fin de la promotion : Le taux promotionnel supplémentaire de 2,80 % dure seulement les 90 premiers jours après l'ouverture du compte.
Le taux promotionnel est strictement limité aux trois premiers mois pour les nouveaux clients CELI admissibles seulement. De plus, les intérêts ne sont payés que le septième jour ouvrable du mois pour les gains du mois précédent, donc s'attendre à des dépôts d'intérêts quotidiens immédiats serait incorrect. Comprendre ces conditions spécifiques aide à établir des attentes précises pour la performance du compte et à éviter la déception. Les clients devraient également être conscients que le taux d'intérêt régulier qui s'applique à leur solde CELI est déterminé quotidiennement en fonction du solde total de la relation du jour précédent.
Questions fréquentes
Quel est le taux d'intérêt sur le compte d'épargne à intérêt élevé Scotia ?
Le taux d'intérêt consiste en un taux échelonné régulier plus un taux promotionnel possible. Le taux régulier dépend de votre solde total de la relation, allant de 0,75 % à 2,20 % en 2026. Les nouveaux clients admissibles peuvent également obtenir un taux promotionnel de 2,80 % pour les 3 premiers mois, menant à un taux combiné allant jusqu'à 5,00 %. Vous devez maintenir un solde total de la relation minimum de 10 000 $ pour gagner des intérêts.
Comment fonctionne le solde total de la relation ?
Votre solde total de la relation est le solde de clôture quotidien combiné dans vos comptes chèques, d'épargne, CPG et fonds communs de placement admissibles de la Banque Scotia. Ce solde détermine votre échelon de taux d'intérêt régulier pour le CELI Scotia. Vous avez besoin d'un solde total de la relation minimum de 10 000 $ pour commencer à gagner des intérêts. Le solde est évalué quotidiennement, et votre taux d'intérêt peut changer à mesure que votre solde passe entre les échelons.
Qui est admissible au taux promotionnel de 5,00 % ?
Vous êtes admissible au taux promotionnel si vous n'êtes pas un titulaire actuel d'un CELI Scotia ou d'un compte d'épargne MomentumPLUS et si vous n'avez détenu aucun de ces comptes au cours des deux dernières années. Les clients admissibles peuvent gagner un intérêt promotionnel supplémentaire de 2,80 % en plus de leur taux d'intérêt régulier pour les trois premiers mois. Cela résulte en un taux combiné allant jusqu'à 5,00 % pour les 90 premiers jours après l'ouverture du compte. Le taux promotionnel est appliqué automatiquement aux soldes jusqu'à 5 000 000 $ CAD. Si vous avez détenu l'un de ces comptes récemment, vous ne qualifiez pas pour la promotion mais pouvez toujours gagner les taux d'intérêt réguliers en maintenant un solde total de la relation minimum.
Y a-t-il des frais pour le CELI Scotia ?
Le compte d'épargne à intérêt élevé Scotia n'a pas de frais de compte mensuels. Il offre également des transferts en libre-service illimités entre les comptes de la Banque Scotia, offrant flexibilité et accès facile aux fonds. Le compte est spécifiquement conçu pour soutenir les objectifs d'épargne et les dépenses imprévues sans facturer de frais mensuels. Cette structure aide les clients à faire croître leur épargne sans déductions pour l'entretien de routine du compte. L'absence de frais est une caractéristique standard de ce produit d'épargne basé sur la relation.
Que se passe-t-il si mon solde total de la relation tombe sous 10 000 $ ?
Vous ne gagnerez aucun intérêt sur votre CELI Scotia les jours où votre solde total de la relation est sous 10 000 $. Les gains d'intérêts reprennent lorsque votre solde revient à 10 000 $ ou plus. Les intérêts sont calculés quotidiennement en fonction du solde de clôture de ce jour-là dans tous vos comptes admissibles. Le minimum de 10 000 $ est un seuil pour qualifier pour gagner des intérêts. Cela signifie que votre épargne n'accumulera pas d'intérêts un jour où le solde combiné de vos comptes chèques, d'épargne et de placement admissibles tombe sous ce montant.
Comment le CELI Scotia se compare-t-il à un CPG ?
Un CELI Scotia offre un accès facile aux fonds sans période de blocage, le rendant approprié pour les fonds d'urgence ou les objectifs à court terme. Un CPG bloque votre argent pour une durée fixe pour gagner un taux d'intérêt garanti, mais peut avoir des pénalités pour retrait anticipé. Le CELI offre une liquidité et une flexibilité complètes, tandis qu'un CPG peut offrir des taux plus élevés pour une épargne à plus long terme où un accès immédiat n'est pas requis. Votre choix dépend de votre besoin d'accès par rapport à des rendements garantis potentiellement plus élevés.
Sources et lectures complémentaires
- Scotia High Interest Savings Account scotiabank.com
- Best High-Interest Savings Accounts in Canada for 2026 nerdwallet.com
- Scotiabank Launches One of Canada's First Relationship ... ca.finance.yahoo.com
- Best high interest savings accounts in Canada 2026 ratehub.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.