La carte Wealthsimple Cash est une carte prépayée Mastercard liée à un compte hybride chèque-épargne, offrant aucuns frais mensuels et aucuns frais de transaction à l'étranger, mais sa fonction de remise en argent de 1 % a été retirée en octobre 2025. La carte de crédit Visa Infinite de Wealthsimple, lancée par la suite, offre une remise en argent fixe de 2 % sur tous les achats, mais nécessite une vérification de crédit et comporte des seuils de revenu ou d'actifs spécifiques pour l'admissibilité. Pour les Canadiens, comprendre la distinction entre ces deux produits est crucial, car l'entreprise a modifié sa stratégie de récompenses, passant d'un modèle prépayé à un modèle basé sur le crédit. Cet examen explique les caractéristiques, l'admissibilité, les frais et la structure actuelle des deux cartes pour clarifier la situation pour les utilisateurs qui gèrent ce changement.
L'évolution de la remise en argent prépayée vers les récompenses de carte de crédit
La carte Wealthsimple Cash a initialement gagné en popularité en tant que carte Mastercard prépayée offrant 1 % de remise en argent illimitée sur tous les achats, sans frais annuels. Cette caractéristique était un attrait majeur pour plus de trois millions de Canadiens utilisant les services de Wealthsimple, contribuant à son statut de produit fintech important. En octobre 2025, Wealthsimple a mis fin à l'avantage de remise en argent de 1 % sur la carte prépayée Cash, un changement qui représentait un virage majeur dans sa stratégie produit. L'entreprise a ensuite lancé la carte de crédit Visa Infinite de Wealthsimple, qui offre un taux de remise en argent fixe de 2 % sur tous les achats, redirigeant ainsi son offre de récompenses vers un produit de crédit. Ce changement reflète une évolution commerciale plus large, alors que Wealthsimple a atteint la rentabilité en 2024 et était évaluée à environ 10 milliards de dollars à la fin de 2025. La carte prépayée fonctionne désormais principalement comme un outil de dépenses lié au compte Wealthsimple Cash, tandis que la carte de crédit sert de véhicule principal pour gagner des récompenses. Le virage stratégique découle probablement du coût élevé du financement d'une remise en argent universelle sur un produit prépayé, comparé aux revenus d'interchange générés par une carte de crédit traditionnelle.
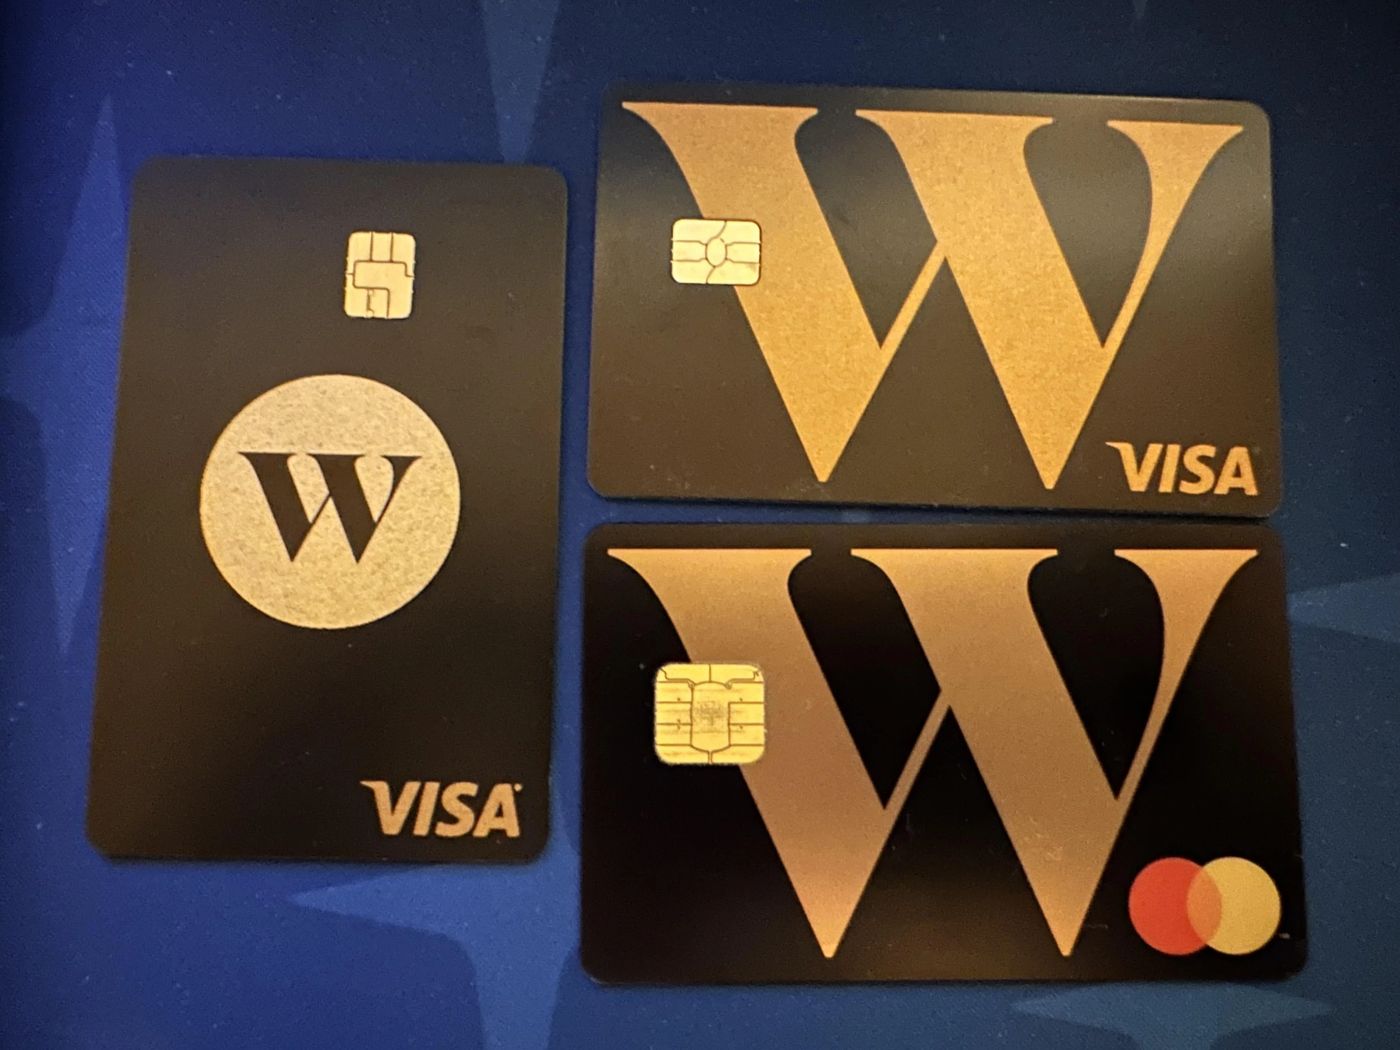
Comprendre les caractéristiques de la carte Wealthsimple Cash
La carte Wealthsimple Cash est une carte Mastercard prépayée, et non une carte de crédit ou de débit, ce qui signifie que vous ne pouvez dépenser que les fonds déjà déposés dans votre compte chèque lié chez Wealthsimple. Une caractéristique clé est qu'aucune vérification de crédit n'est requise pour obtenir cette carte, la rendant accessible aux nouveaux arrivants, aux étudiants ou aux personnes qui reconstruisent leur crédit. La carte n'applique aucuns frais de transaction à l'étranger, bien qu'un taux de conversion de devise soit toujours appliqué par le réseau de paiement lors d'achats internationaux. Les utilisateurs bénéficient d'un remboursement des frais de guichet automatique partout dans le monde, ce qui signifie que tous les frais facturés par un opérateur de guichet seront remboursés par Wealthsimple. La carte physique a une limite pour les paiements sans contact, tandis que la carte virtuelle accessible via l'application n'a pas de limite de paiement sans contact, mais nécessite une authentification par téléphone pour chaque transaction. La carte elle-même ne rapporte pas de remise en argent ou d'autres récompenses de dépenses depuis octobre 2025. La carte prépayée est directement liée au compte Wealthsimple Cash, qui fonctionne comme un compte hybride épargne-chèque où le solde rapporte des intérêts.
Détails de la carte de crédit Visa Infinite de Wealthsimple
La carte de crédit Visa Infinite de Wealthsimple est un produit distinct qui fonctionne comme une carte de crédit traditionnelle, nécessitant une demande et une vérification de crédit. Elle offre un taux de remise en argent fixe de 2 % sur tous les achats nets, ce qui ne s'applique pas aux transactions assimilables à des espèces, aux remboursements ou aux frais. La carte a un taux d'intérêt annuel de 20,99 % pour les achats et de 22,99 % pour les avances de fonds ou les transactions assimilables à des espèces, en vigueur à partir de la date d'ouverture du compte. Si le paiement minimum n'est pas effectué pendant deux mois consécutifs, ces taux augmentent à 25,99 % pour les achats et 27,99 % pour les avances de fonds au cours de la troisième période de relevé suivant le deuxième paiement manqué. La carte propose également des offres de remise en argent bonifiées avec des marques partenaires lorsque les achats sont initiés via des liens spécifiques dans l'application Wealthsimple. Il existe deux paliers pour cette carte de crédit : la Visa Infinite+ et la Visa Infinite Privilege, chacune ayant des exigences d'admissibilité distinctes basées sur le revenu, les actifs ou les dépenses. La carte est émise sous licence par Wealthsimple Payments Inc., et la remise en argent gagnée peut être rachetée à tout moment vers presque n'importe quel compte Wealthsimple.
Exigences d'admissibilité et processus de demande
Pour faire une demande pour l'un ou l'autre des produits de carte Wealthsimple, vous devez être résident canadien et avoir atteint l'âge de la majorité dans votre province ou territoire. Pour la carte prépayée Cash, vous avez besoin d'un compte chèque Wealthsimple actif, et aucune vérification de crédit ou de revenu n'est effectuée. Pour la carte de crédit Visa Infinite, vous devez également avoir un compte chèque Wealthsimple actif, et Wealthsimple effectue une vérification de crédit complète lors de la demande. Les seuils spécifiques de revenu ou d'actifs déterminent le palier de carte de crédit auquel vous pourriez être admissible. La carte est disponible en quantités limitées, ce qui signifie que le fait de répondre aux exigences ne garantit pas l'approbation. Le processus de demande pour la carte de crédit implique de soumettre des renseignements personnels et financiers via la plateforme Wealthsimple. Pour la carte prépayée, elle est généralement émise lors de l'ouverture d'un compte Wealthsimple Cash. Les critères d'admissibilité pour les deux paliers de carte de crédit sont distincts et basés sur plusieurs facteurs. Pour la carte Wealthsimple Visa Infinite+, vous avez besoin d'un revenu personnel d'au moins 80 000 $ ou d'un revenu du ménage d'au moins 150 000 $. Pour la carte Wealthsimple Visa Infinite Privilege, vous avez besoin d'un revenu personnel d'au moins 150 000 $ ou d'un revenu du ménage d'au moins 200 000 $. Alternativement, l'admissibilité à la carte Privilege est possible avec des dépenses annuelles minimales de 50 000 $ sur la carte ou en détenant au moins 400 000 $ en actifs chez Wealthsimple. Tous les demandeurs doivent avoir un compte chèque Wealthsimple actif et être un résident canadien ayant atteint l'âge de la majorité. Wealthsimple jumelle les demandeurs à la carte Visa Infinite+ ou Visa Infinite Privilege en fonction de ces facteurs pendant le processus d'approbation. La carte Visa Infinite Privilege offre des avantages de voyage supplémentaires comme l'accès à plus de 1 200 salons d'aéroport, une assurance location de voiture et une protection de voyage accrue.
Frais, taux d'intérêt et comment éviter les frais
La carte prépayée Wealthsimple Cash et son compte chèque lié n'ont aucuns frais de compte mensuels, aucuns frais de solde minimum et aucuns frais de transaction à l'étranger. Il y a des frais fixes de 20 $ pour envoyer des virements à l'intérieur du Canada. La carte de crédit Visa Infinite de Wealthsimple comporte des frais mensuels de 20 $ pour les clients ayant moins de 100 000 $ en actifs individuels chez Wealthsimple, bien que les clients au Québec soient facturés annuellement pour ces frais. Ces frais mensuels peuvent être annulés en configurant un dépôt direct de 4 000 $ ou plus par mois vers votre compte chèque Wealthsimple, en vigueur à partir du 10 juillet 2025 pour les clients existants détenteurs de la carte de crédit. Le taux d'intérêt sur achats de la carte de crédit est de 20,99 % annuellement, et le taux pour avances de fonds est de 22,99 %. Les clients ayant plus de 100 000 $ en actifs individuels chez Wealthsimple reçoivent automatiquement une carte métallique et sont exemptés des frais mensuels. La structure vise à inciter à la fois à détenir plus d'actifs et à utiliser Wealthsimple comme canal bancaire principal. Les taux d'intérêt annuels augmentés de 25,99 % sur les achats et de 27,99 % sur les avances de fonds s'appliquent après deux paiements minimums manqués consécutifs et se poursuivent jusqu'à ce que les paiements minimums soient reçus à temps.
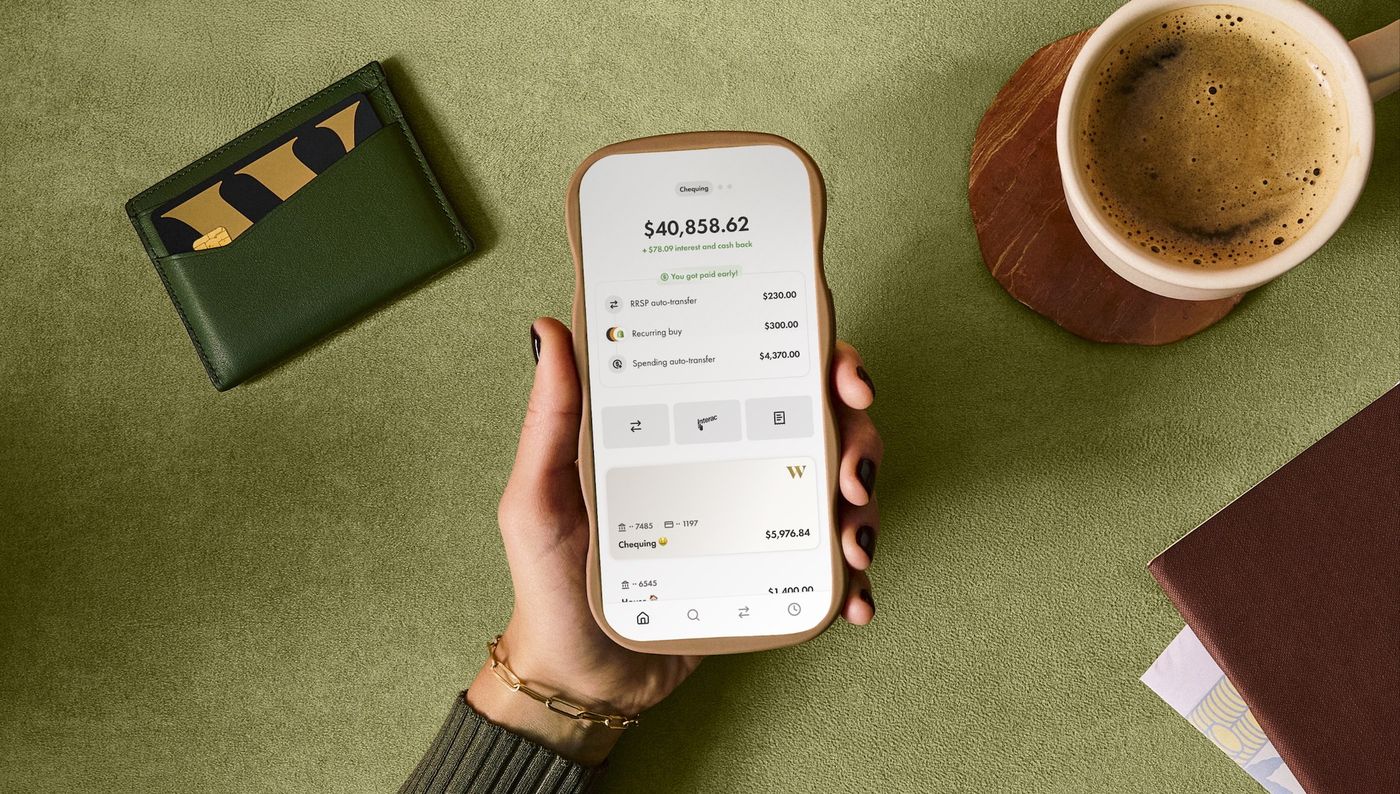
Caractéristiques et protections du compte
Le compte Wealthsimple Cash est un compte hybride épargne-chèque qui offre des intérêts sur les soldes, les taux variant en fonction du total des actifs détenus dans tous les produits Wealthsimple. Les ménages peuvent combiner leurs actifs pour calculer une « valeur nette du ménage » afin de déterminer les paliers d'intérêt. Les fonds du compte Wealthsimple Cash sont détenus en fiducie auprès de plusieurs institutions financières canadiennes réglementées par le gouvernement fédéral qui sont membres de la SADC. Cette structure offre une assurance de la SADC pour les dépôts admissibles jusqu'à un total combiné de 1 million de dollars canadiens. Le compte prend en charge des fonctionnalités comme le dépôt de chèques mobile, l'émission gratuite de chéquier lors de la configuration du dépôt direct et la possibilité de commander des chèques certifiés via l'application. La plateforme est exclusivement en ligne, avec un service à la clientèle disponible via l'application, les canaux en ligne et le téléphone. Vous pouvez ouvrir jusqu'à huit comptes Wealthsimple Cash individuels et huit comptes conjoints pour organiser votre argent, et le compte utilise le numéro d'institution 703 et le numéro de transit 00001 pour configurer le dépôt direct.
Comparaison des caractéristiques des cartes et idées fausses courantes
La carte Wealthsimple Cash est une carte Mastercard prépayée qui n'offre aucune remise en argent depuis octobre 2025. Elle ne nécessite aucune vérification de crédit et n'a aucuns frais mensuels. Cette carte offre un remboursement des frais de guichet automatique partout dans le monde et n'affecte pas la cote de crédit d'un utilisateur. Elle rapporte des intérêts via le compte Cash lié, mais offre une assurance et des avantages de voyage limités.
La carte Visa Infinite de Wealthsimple est une carte de crédit qui offre une remise en argent fixe de 2 % sur les achats nets. Elle nécessite une vérification de crédit et comporte des frais mensuels de 20 $ qui peuvent être annulés. La carte offre les avantages Visa Infinite, y compris l'assurance et les avantages de voyage. Elle propose également des offres de remise en argent bonifiées via des partenaires de l'application, mais ne rapporte pas d'intérêts sur les soldes.
Une différence clé est que la carte prépayée dépense l'argent que vous avez déjà déposé, tandis que la carte de crédit est un moyen d'emprunter de l'argent. La carte prépayée n'a aucuns frais de transaction à l'étranger, une caractéristique partagée avec la carte de crédit. L'utilisation et l'historique de paiement de la carte de crédit affecteront la cote de crédit du titulaire, contrairement à la carte prépayée. La carte de crédit a également des exigences spécifiques de revenu ou d'actifs pour être admissible.
Les frais mensuels de 20 $ sur la carte de crédit peuvent être annulés en configurant un dépôt direct de 4 000 $ ou plus par mois. Ces frais sont également annulés pour les clients ayant plus de 100 000 $ en actifs individuels chez Wealthsimple. La carte de crédit offre des récompenses de remise en argent plus élevées que la carte prépayée. La carte prépayée reste un outil de dépenses sans frais avec accès aux guichets automatiques et un potentiel de gains d'intérêts.
Une idée fausse courante est que la carte Wealthsimple Cash offre toujours 1 % de remise en argent, un fait largement répandu dans les anciens examens en ligne, mais abandonné en octobre 2025. Un autre point de confusion est la différence entre la carte prépayée et la carte de crédit, en particulier concernant leur effet sur les cotes de crédit. La carte prépayée n'implique pas d'emprunt et n'affecte donc pas le crédit, tandis que la carte de crédit nécessite une utilisation responsable pour maintenir ou bâtir une cote. Certains utilisateurs peuvent également mal comprendre la politique des frais de transaction à l'étranger, où Wealthsimple ne facture aucuns frais, mais le taux de conversion de devise du réseau de paiement s'applique toujours. L'admissibilité à la carte métallique est aussi parfois mal interprétée comme étant liée à la carte prépayée, alors qu'elle est spécifiquement pour la carte de crédit et liée aux seuils d'actifs. Il est également important de noter que la remise en argent de 2 % sur la carte de crédit est gagnée sur les achats nets et peut être rachetée vers presque n'importe quel compte Wealthsimple.
Considérations stratégiques pour les utilisateurs canadiens
Le retrait de la remise en argent de la carte prépayée modifie sa proposition de valeur, la transformant principalement en un outil pour les dépenses sans frais et l'accès aux guichets automatiques, plutôt qu'en un moyen de gagner des récompenses. Pour les voyageurs, l'absence de frais de transaction à l'étranger et le remboursement des frais de guichet restent des caractéristiques attrayantes de la carte prépayée. Le passage à la carte de crédit pour les récompenses signifie que les utilisateurs doivent peser les avantages d'une remise en argent de 2 % contre la nécessité d'une vérification de crédit, les frais mensuels potentiels et les taux d'intérêt plus élevés si les soldes sont reportés. L'exigence d'un dépôt direct mensuel de 4 000 $ pour annuler les frais de la carte de crédit peut bien correspondre aux personnes utilisant Wealthsimple comme banque principale. La possibilité de combiner les actifs du ménage pour atteindre des paliers d'intérêt plus élevés sur le compte Cash peut être un avantage stratégique pour les couples ou les familles. En fin de compte, le choix entre les produits dépend des habitudes financières individuelles, de la solvabilité et de la priorité accordée aux récompenses ou à l'évitement des frais. La carte prépayée peut convenir à ceux qui recherchent la simplicité et l'accessibilité sans vérification de crédit, tandis que la carte de crédit cible ceux ayant des revenus ou des actifs plus élevés, recherchant des récompenses premium et des avantages de voyage.
L'écosystème plus large de Wealthsimple et le contexte commercial
Wealthsimple a commencé comme un robot-conseiller en 2014 et s'est développé pour inclure un courtage en ligne autogéré, le commerce de cryptomonnaies et des transactions de paiement pour le flux d'ordres. L'entreprise dessert plus de trois millions de Canadiens et avait des actifs sous administration dépassant 100 milliards de dollars à la fin de 2025. L'introduction de Wealthsimple Cash et de ses produits de cartes était conçue pour attirer de nouveaux clients dans son écosystème, où ils pourraient plus tard utiliser ses plateformes d'investissement et de négociation plus rentables. Le taux d'intérêt du compte Wealthsimple Cash varie de 1,25 % à 2,25 % selon le total des actifs sous gestion du client chez Wealthsimple, incitant les clients à consolider leurs finances. La recherche de la plateforme avec Angus Reid a révélé que les deux tiers des Canadiens déclarent être souvent stressés par l'argent, un chiffre qui atteint 76 % pour les adultes de moins de 35 ans, soulignant l'importance de produits financiers clairs et de valeur. La décision de l'entreprise de remplacer la remise en argent de la carte prépayée par un remboursement illimité des frais de guichet à la fin de 2025 faisait partie de ce réalignement stratégique plus large vers une rentabilité durable.
Questions fréquentes
La carte Wealthsimple Cash offre-t-elle toujours 1 % de remise en argent ?
Non, la carte Wealthsimple Cash n'offre plus 1 % de remise en argent. Cette caractéristique a été retirée en octobre 2025. La carte prépayée fonctionne désormais sans aucune récompense de remise en argent. L'avantage de remise en argent a été transféré à la carte de crédit Visa Infinite de Wealthsimple, qui offre une remise en argent fixe de 2 % sur tous les achats nets.
Quelle est la différence entre la carte Wealthsimple Cash et la carte de crédit Visa ?
La carte Wealthsimple Cash est une carte Mastercard prépayée qui dépense l'argent que vous avez déjà déposé. Elle ne nécessite aucune vérification de crédit et n'a aucuns frais mensuels. La carte Visa Infinite de Wealthsimple est une carte de crédit qui emprunte de l'argent et nécessite une vérification de crédit. La carte de crédit offre 2 % de remise en argent et peut comporter des frais mensuels de 20 $, à moins qu'ils ne soient annulés. La carte prépayée n'affecte pas votre cote de crédit, tandis que la carte de crédit le fait en fonction de l'historique de paiement.
Comment puis-je éviter les frais mensuels sur la carte de crédit Wealthsimple ?
Vous pouvez éviter les frais mensuels de 20 $ en configurant un dépôt direct mensuel de 4 000 $ ou plus vers votre compte chèque Wealthsimple. Les clients ayant plus de 100 000 $ en actifs individuels chez Wealthsimple voient automatiquement ces frais annulés. Pour les clients au Québec, ces frais sont facturés annuellement plutôt que mensuellement. L'annulation des frais est en vigueur depuis le 10 juillet 2025 pour les clients existants détenteurs de la carte de crédit.
Le compte Wealthsimple Cash est-il assuré par la SADC ?
Les fonds du compte Wealthsimple Cash sont détenus en fiducie auprès de plusieurs institutions financières canadiennes réglementées par le gouvernement fédéral qui sont membres de la SADC. Wealthsimple Cash lui-même n'est pas membre de la SADC. Cette structure offre une assurance de la SADC pour les dépôts admissibles. La couverture combinée est jusqu'à 1 million de dollars canadiens en cas de défaillance d'une institution partenaire.
Quelles sont les exigences de revenu pour la carte Visa Infinite de Wealthsimple ?
Pour la carte Wealthsimple Visa Infinite+, vous avez besoin d'un revenu personnel d'au moins 80 000 $ ou d'un revenu du ménage d'au moins 150 000 $. Pour la carte Visa Infinite Privilege, vous avez besoin d'un revenu personnel d'au moins 150 000 $ ou d'un revenu du ménage d'au moins 200 000 $. Vous pouvez également être admissible à la carte Privilege avec des dépenses annuelles minimales de 50 000 $. Une autre méthode de qualification est de détenir au moins 400 000 $ en actifs chez Wealthsimple.
Y a-t-il des frais de transaction à l'étranger avec les cartes Wealthsimple ?
Ni la carte prépayée Wealthsimple Cash ni la carte de crédit Visa Infinite ne facturent de frais de transaction à l'étranger. Cependant, le réseau de paiement applique un taux de conversion de devise standard aux transactions dans une autre devise. Cela signifie qu'il n'y a aucuns frais de la part de Wealthsimple elle-même. L'absence de frais de change s'applique aux deux produits de carte.
Sources et lectures complémentaires
- The credit card with 2% cash back wealthsimple.com
- Wealthsimple Cash Card Review 2026: After Cashback ... neobanc.com
- Wealthsimple Cash Review 2026 milliondollarjourney.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.