Le certificat pour le crédit d’impôt pour personnes handicapées (CIPH) est la demande officielle de l’Agence du revenu du Canada (ARC) utilisée pour déterminer l’admissibilité à un crédit d’impôt fédéral non remboursable pour les Canadiens ayant des déficiences graves et prolongées. Vous faites la demande en remplissant le formulaire T2201, qui nécessite une attestation d’un professionnel de la santé. L’approbation du CIPH peut réduire l’impôt sur le revenu à payer et constitue souvent une porte d’entrée pour accéder à d’autres prestations et programmes liés au handicap. Le processus de demande implique de soumettre le formulaire de façon numérique ou par la poste, l’ARC fournissant un avis de détermination officiel après l’examen.
Comprendre le crédit d’impôt pour personnes handicapées et le formulaire T2201
Le crédit d’impôt pour personnes handicapées est un programme fédéral conçu pour aider à compenser certains des coûts supplémentaires associés au fait de vivre avec un handicap grave et prolongé. Il réduit le montant de l’impôt sur le revenu qu’une personne admissible ou un membre de sa famille qui la soutient doit payer. Le CIPH n’est pas un paiement mensuel, mais un crédit réclamé sur une déclaration de revenus annuelle. Comme il est non remboursable, sa valeur dépend du fait que la personne admissible avait de l’impôt à payer pendant les années approuvées. La demande officielle pour ce crédit est le formulaire T2201, le Certificat pour le crédit d’impôt pour personnes handicapées. Ce formulaire est le mécanisme par lequel l’Agence du revenu du Canada certifie que la déficience d’une personne répond à la définition légale du crédit. L’approbation du CIPH peut également servir de porte d’entrée à d’autres programmes comme le supplément pour personnes handicapées de la Prestation canadienne pour les travailleurs et les Régimes enregistrés d’épargne-invalidité. Le crédit comprend à la fois une portion fédérale et une portion provinciale ou territoriale, et un supplément additionnel peut s’appliquer pour les personnes admissibles de moins de 18 ans.
Critères d’admissibilité de base pour le CIPH
L’admissibilité au crédit d’impôt pour personnes handicapées est basée entièrement sur l’impact fonctionnel d’une déficience, et non sur un diagnostic médical spécifique seul. L’Agence du revenu du Canada exige que la déficience soit à la fois grave et prolongée. Une déficience prolongée est une déficience qui a duré, ou dont on prévoit qu’elle durera, pendant une période continue d’au moins un an. La gravité est évaluée par rapport à l’effet de la déficience sur les activités de base de la vie quotidienne. Pour être considérée comme grave, une personne doit généralement avoir une restriction marquée dans au moins une des catégories énumérées. Une restriction marquée signifie que la personne est incapable d’effectuer l’activité, ou qu’elle lui prend trois fois plus de temps pour l’effectuer qu’à une personne du même âge sans handicap, tout le temps ou presque tout le temps, ce que l’ARC définit comme au moins 90 % du temps. Les catégories admissibles d’activités de base de la vie quotidienne comprennent la marche, l’alimentation, l’habillage, l’élimination (fonctions intestinales ou vésicales), l’ouïe, la parole et la vision. Les fonctions mentales nécessaires à la vie quotidienne constituent également une catégorie, couvrant le fonctionnement adaptatif, l’attention, la concentration, la mémoire, la résolution de problèmes et la régulation du comportement et des émotions. Si une personne n’a pas une seule restriction marquée, elle peut tout de même être admissible en vertu de l’effet cumulatif de limitations importantes. Cela s’applique si la personne a des limitations importantes dans deux ou plusieurs des activités de base de la vie quotidienne. Une troisième voie d’admissibilité concerne les personnes qui nécessitent une thérapie vitale. La thérapie doit être nécessaire pour soutenir une fonction vitale, requise au moins trois fois par semaine pour une moyenne d’au moins 14 heures par semaine, et ne peut pas inclure le temps pour des activités comme les déplacements ou l’achat de médicaments.
L’Agence du revenu du Canada définit spécifiquement les activités de base de la vie quotidienne qui sont évaluées pour une restriction marquée ou une limitation importante. Ces fonctions comprennent la marche, l’habillage, l’alimentation, l’élimination, l’ouïe, la parole et la vision. Les fonctions mentales nécessaires à la vie quotidienne sont également incluses dans cette évaluation. L’admissibilité au crédit d’impôt pour personnes handicapées dépend de la façon dont une déficience affecte la capacité d’une personne à effectuer ces fonctions quotidiennes. L’ARC évalue la gravité, la durée et l’impact fonctionnel de ces limitations.
- Marche
- Alimentation
- Habillage
- Élimination (fonctions intestinales ou vésicales)
- Ouïe
- Parole
- Vision
- Fonctions mentales nécessaires à la vie quotidienne
Processus de demande étape par étape
La demande du crédit d’impôt pour personnes handicapées implique d’obtenir, de remplir et de soumettre le formulaire T2201. Le formulaire est divisé en deux parties qui doivent être remplies par différentes parties. La partie A est pour les renseignements personnels du demandeur et doit être remplie par la personne handicapée ou son représentant légal. La partie B est la section d’attestation médicale et doit être remplie par un professionnel de la santé approprié. Vous pouvez initier la demande par plusieurs méthodes, notamment en ligne via Mon dossier de l’ARC, par téléphone ou en utilisant un formulaire papier. À compter du 14 juillet 2026, l’ARC exige que toutes les demandes de CIPH soient soumises en utilisant le formulaire de demande numérique dédié pour le CIPH ou en postant le formulaire papier. Vous ne pouvez plus soumettre la demande via la fonction générale « Soumettre des documents » dans votre dossier de l’ARC. Si vous faites la demande en ligne ou par téléphone, vous recevrez un numéro de référence après avoir complété la partie A, que vous devez donner à votre professionnel de la santé pour qu’il complète la partie B numériquement. Si vous utilisez le formulaire papier, vous devez télécharger la version actuelle du site Web de l’ARC, compléter la partie A, puis faire remplir la partie B par votre professionnel de la santé sur le même formulaire physique. Il est essentiel d’utiliser la dernière version du formulaire, car l’ARC cessera d’accepter les formulaires émis avant 2023 après le 8 septembre 2026. Une fois complètement remplie, les demandes papier doivent être postées au centre fiscal approprié de l’ARC, dont les adresses sont indiquées sur la dernière page du formulaire. Vous devriez toujours conserver une copie de votre demande soumise au complet pour vos dossiers personnels.
La demande standard pour le crédit d’impôt pour personnes handicapées implique de remplir le formulaire T2201, le Certificat pour le crédit d’impôt pour personnes handicapées. La partie A du formulaire doit être remplie par le demandeur, qui est la personne handicapée ou son représentant légal. La partie B du formulaire doit être remplie et attestée par un professionnel de la santé qualifié. Une fois les deux parties complétées, le formulaire doit être soumis à l’Agence du revenu du Canada soit numériquement via un Mon dossier de l’ARC, soit par la poste.
- Décidez de votre méthode de demande : numérique, téléphone ou papier.
- Complétez la partie A du formulaire T2201 avec vos renseignements personnels et fiscaux.
- Fournissez le formulaire ou le numéro de référence à un professionnel de la santé qualifié.
- Le professionnel de la santé complète la partie B, attestant de la nature, de la durée et de l’impact de votre déficience.
- Soumettez le formulaire entièrement complété via le canal mandaté (portail numérique ou poste).
- Attendez l’avis de détermination officiel de l’ARC, qui indique si vous êtes approuvé.
L’Agence du revenu du Canada indique que le processus d’examen d’une demande de crédit d’impôt pour personnes handicapées prend généralement environ huit semaines. Ce délai peut parfois être plus long si l’ARC a besoin d’informations supplémentaires. Vous devriez soumettre votre demande bien avant de prévoir de produire votre déclaration de revenus si vous avez l’intention de réclamer le crédit pour cette année. Réclamer le crédit d’impôt pour personnes handicapées sur votre déclaration de revenus sans avoir un formulaire T2201 approuvé dans le dossier de l’ARC entraînera probablement le rejet de la réclamation. L’ARC enverra une lettre appelée avis de détermination pour vous informer de sa décision concernant l’admissibilité.
Remplir l’attestation médicale (partie B)
L’attestation médicale dans la partie B du formulaire T2201 est l’élément essentiel de la demande de crédit d’impôt pour personnes handicapées. Seuls certains professionnels de la santé sont autorisés à remplir cette section, et le professionnel approprié dépend de la nature de la déficience à attester. Un médecin ou un psychiatre peut attester des déficiences dans n’importe quelle catégorie admissible. Pour les restrictions spécifiquement en marche, alimentation ou habillage, un ergothérapeute est également un attestataire qualifié. Un optométriste peut attester des restrictions visuelles, tandis qu’un audiologiste peut attester des restrictions auditives. Un psychologue est autorisé à attester des déficiences dans les fonctions mentales nécessaires à la vie quotidienne. Il est important de vous préparer pour le rendez-vous avec votre professionnel de la santé. Vous devriez examiner le formulaire et vos restrictions à l’avance pour communiquer efficacement comment votre déficience affecte votre fonctionnement quotidien. Le professionnel devra décrire la déficience, indiquer depuis combien de temps vous l’avez et confirmer qu’elle répond aux critères de gravité et de prolongation. Il doit également indiquer depuis combien de temps il est votre patient et s’il a des dossiers médicaux soutenant la déficience pour la période en question. Les professionnels de la santé peuvent facturer des frais pour remplir ce formulaire, qui se situent généralement entre 100 $ et 250 $. Ces frais sont considérés comme une dépense médicale admissible que vous pouvez réclamer sur votre déclaration de revenus. À partir du 1er septembre 2026, les personnes approuvées pour la Prestation canadienne pour les personnes handicapées recevront automatiquement un paiement forfaitaire unique de 150 $ pour couvrir partiellement le coût des frais des professionnels de la santé pour le formulaire T2201.
La liste des professionnels de la santé qualifiés pour remplir la partie B du formulaire T2201 est définie par l’Agence du revenu du Canada en fonction de la catégorie de déficience. Un médecin ou un psychiatre peut attester pour toutes les catégories de déficience. Un ergothérapeute peut attester pour les restrictions en marche, alimentation ou habillage. Le professionnel de la santé doit attester que le demandeur a une déficience grave et prolongée. Les professionnels de la santé peuvent facturer des frais pour remplir ce formulaire, ce qui est une dépense médicale admissible pour une déclaration de revenus.
- Médecin ou psychiatre (toutes les catégories de déficience)
- Ergothérapeute (pour les restrictions en marche, alimentation ou habillage)
- Optométriste (pour les restrictions visuelles)
- Audiologiste (pour les restrictions auditives)
- Psychologue (pour les fonctions mentales nécessaires à la vie quotidienne)
Dates clés et règles de soumission
L’Agence du revenu du Canada a mis en œuvre des dates limites et des règles spécifiques pour le processus de demande de crédit d’impôt pour personnes handicapées que les demandeurs doivent suivre. Un changement de règle crucial est entré en vigueur le 14 juillet 2026, qui oblige que toutes les demandes de CIPH soient soumises en utilisant le formulaire de demande numérique pour le crédit d’impôt pour personnes handicapées de l’ARC ou en postant le formulaire papier. L’ancienne méthode de téléversement de documents via la fonction « Soumettre des documents » dans un Mon dossier de l’ARC n’est plus acceptée pour les demandes de CIPH. De plus, l’ARC a annoncé qu’après le 8 septembre 2026, elle n’acceptera plus les anciennes versions du formulaire papier T2201. Plus précisément, tout formulaire T2201 émis avant l’année d’imposition 2023 sera considéré comme non valide et ne sera pas traité. Les demandeurs doivent télécharger la version la plus récente du formulaire directement sur le site Web Canada.ca. Il n’y a pas de date limite annuelle pour faire une demande de CIPH. Les demandes peuvent être soumises en tout temps. Cependant, pour que le crédit soit réclamé sur la déclaration de revenus d’une année spécifique, l’ARC doit avoir approuvé le T2201 avant ou pendant le traitement de cette déclaration. Le processus d’examen de l’ARC prend généralement environ huit semaines à partir de la réception d’une demande complète. Ces mises à jour procédurales sont conçues pour rationaliser le processus de demande et s’assurer que toutes les soumissions sont faites en utilisant les critères d’admissibilité et la mise en page de formulaire les plus récents.
Après la soumission : l’examen et la détermination de l’ARC
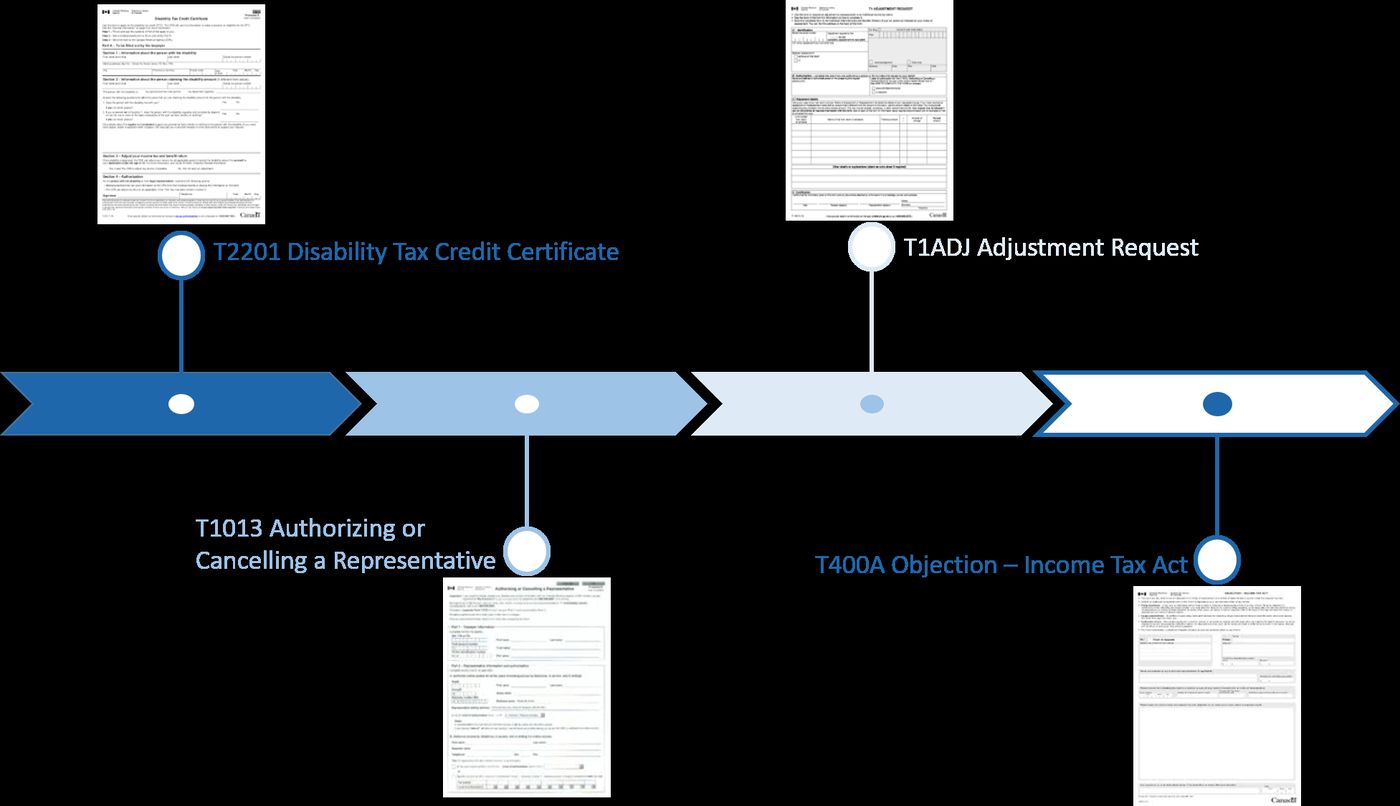
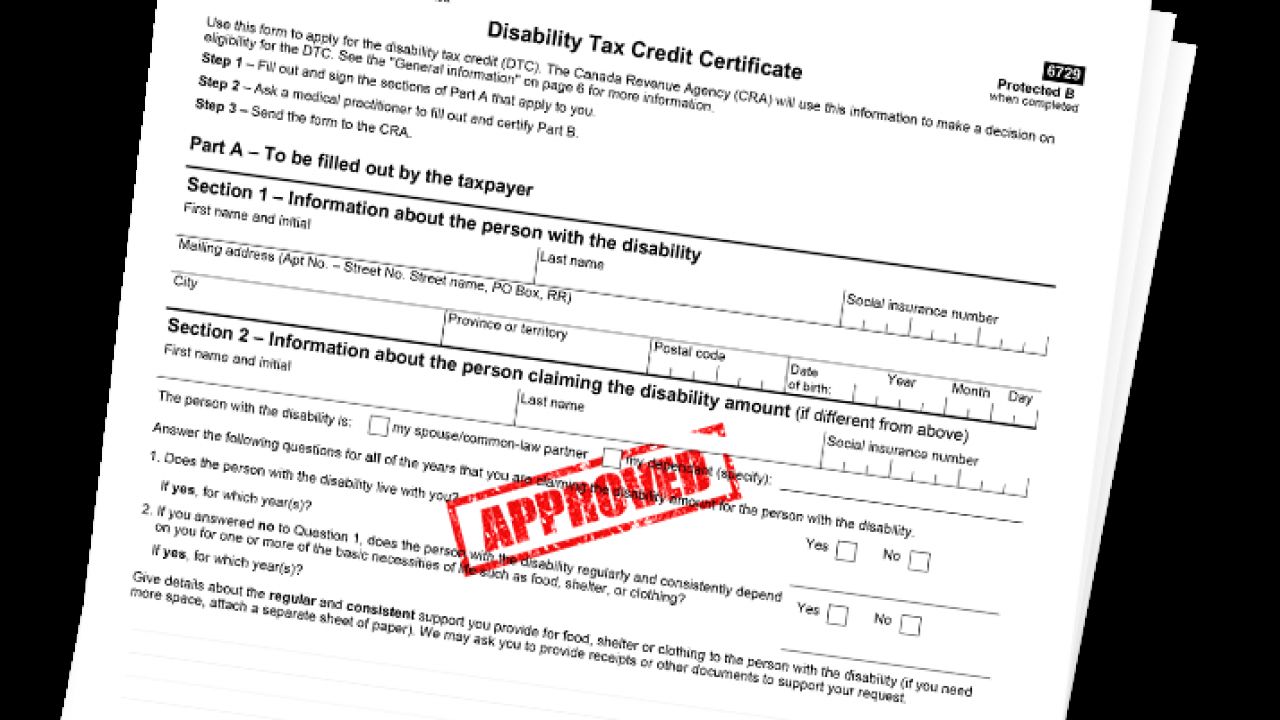
Une fois que votre formulaire T2201 complété est reçu, l’Agence du revenu du Canada commence son examen pour déterminer l’admissibilité. L’ARC peut vous contacter ou contacter votre professionnel de la santé pour obtenir des informations supplémentaires ou des clarifications pendant ce processus. Le résultat de l’examen est communiqué par une lettre officielle appelée avis de détermination. Cette lettre indiquera si votre demande de crédit d’impôt pour personnes handicapées a été approuvée ou refusée. Si elle est approuvée, l’avis précisera les années pour lesquelles vous êtes admissible, ce qui peut inclure l’année en cours et les années passées. L’approbation signifie que l’ARC a certifié que votre déficience répond à la définition légale de grave et prolongée. Avec un T2201 approuvé dans le dossier, vous ou un membre de votre famille qui vous soutient pouvez réclamer le CIPH sur vos déclarations de revenus annuelles. Le crédit peut être réclamé rétroactivement pour jusqu’à dix années d’imposition antérieures, à condition que la déficience était présente et grave pendant ces années. Vous n’avez pas besoin de refaire une demande chaque année. L’approbation est souvent pour une période de plusieurs années ou indéfiniment, à moins que l’ARC ne spécifie une date de révision. Si votre demande est refusée, l’avis de détermination expliquera la raison. Vous avez le droit de vous objecter à la décision de l’ARC si vous croyez qu’une erreur a été commise. Le processus d’objection implique de soumettre une demande formelle pour que l’ARC reconsidère sa détermination, souvent avec de nouvelles informations supplémentaires à l’appui.
Erreurs courantes de demande à éviter
Plusieurs erreurs courantes peuvent retarder ou compromettre une demande de crédit d’impôt pour personnes handicapées. L’une des erreurs les plus fréquentes est de faire une demande basée uniquement sur un diagnostic médical sans démontrer adéquatement comment l’affection cause une restriction marquée dans le fonctionnement quotidien. L’ARC évalue l’impact fonctionnel, et non le nom de l’affection. Une autre erreur est d’utiliser un formulaire papier désuet. Après le 8 septembre 2026, l’ARC ne traitera pas les versions du formulaire T2201 émises avant 2023. Les demandeurs doivent toujours télécharger la dernière version du formulaire sur le site Web officiel de l’ARC. Soumettre incorrectement la demande est également problématique. À compter du 14 juillet 2026, les demandes doivent passer par le portail numérique dédié au CIPH ou être postées. Utiliser d’autres méthodes de soumission électronique dans Mon dossier de l’ARC entraînera le non-traitement de la demande. Les formulaires incomplets sont une cause majeure de retard. Cela inclut les signatures manquantes dans la partie A, qui autorise l’ARC à examiner vos informations médicales, ou le fait qu’un professionnel de la santé remplisse une section pour laquelle il n’est pas qualifié. Par exemple, un optométriste ne peut pas attester une restriction de marche. Ne pas fournir suffisamment de détails dans la partie B est un autre problème. Le professionnel de la santé doit décrire les effets spécifiques de la déficience, et non simplement énumérer un diagnostic. Enfin, certains demandeurs croient à tort qu’ils sont inadmissibles s’ils n’ont pas d’impôt à payer. Bien que le CIPH lui-même soit non remboursable, être approuvé pour celui-ci est un prérequis pour d’autres prestations comme la Prestation canadienne pour les personnes handicapées et les Régimes enregistrés d’épargne-invalidité, qui sont précieuses indépendamment de la responsabilité fiscale.
Composantes provinciales et territoriales
Le crédit d’impôt pour personnes handicapées est composé à la fois d’un crédit fédéral et d’un crédit provincial ou territorial correspondant. Lorsque vous êtes approuvé pour le CIPH fédéral, vous devenez automatiquement admissible à la portion provinciale ou territoriale également. Chaque province et territoire fixe son propre montant de crédit, qui est calculé comme un pourcentage du montant de base fédéral. Ces crédits provinciaux sont également non remboursables et servent à réduire davantage le montant de l’impôt provincial ou territorial sur le revenu que vous devez payer. La valeur combinée des crédits fédéral et provincial peut être substantielle. Par exemple, une personne admissible au crédit fédéral complet recevra également le crédit provincial complet pour sa juridiction. Le calcul de ces crédits est intégré au processus de déclaration de revenus. Lorsque vous produisez votre déclaration via un logiciel d’impôt ou avec une annexe papier, le système appliquera les deux crédits si vous avez saisi vos informations d’approbation du CIPH. Il est important de noter que bien que l’admissibilité soit déterminée au niveau fédéral par l’ARC, l’avantage financier est livré à travers les systèmes fiscaux des deux niveaux de gouvernement. Cette structure assure que le crédit tient compte des différences régionales dans les taux d’imposition et le coût de la vie.
Questions fréquentes
À quoi sert le formulaire T2201 ?
Le formulaire T2201, le Certificat pour le crédit d’impôt pour personnes handicapées, est la demande officielle de l’Agence du revenu du Canada utilisée pour déterminer si une personne a une déficience grave et prolongée qui la qualifie pour le crédit d’impôt pour personnes handicapées. Le formulaire nécessite d’être rempli par le demandeur et attesté par un professionnel de la santé. L’approbation de ce formulaire par l’ARC certifie l’admissibilité au crédit d’impôt non remboursable. Cette approbation peut également servir de porte d’entrée pour accéder à d’autres programmes et prestations liés au handicap fédéraux, provinciaux ou territoriaux.
Qui est admissible à faire une demande pour le crédit d’impôt pour personnes handicapées ?
L’admissibilité est basée sur le fait d’avoir une déficience grave et prolongée dans les fonctions physiques ou mentales. La déficience doit causer une restriction marquée dans au moins une activité de base de la vie quotidienne, comme la marche, l’habillage ou les fonctions mentales, tout le temps ou presque tout le temps pendant une période continue d’au moins un an. Les personnes qui n’ont pas une seule restriction marquée peuvent être admissibles en vertu de l’effet cumulatif d’avoir des limitations importantes dans deux activités ou plus, ou si elles nécessitent une thérapie vitale. Un professionnel de la santé doit attester la déficience sur le formulaire T2201.
Combien de temps faut-il pour être approuvé pour le CIPH ?
L’Agence du revenu du Canada indique que le délai de traitement d’une demande de crédit d’impôt pour personnes handicapées est généralement d’environ huit semaines à partir du moment où elle reçoit un formulaire T2201 complet. Cependant, ce délai peut être plus long si l’ARC a besoin d’informations supplémentaires ou de clarifications. Il est conseillé de soumettre la demande bien avant de produire votre déclaration de revenus si vous espérez réclamer le crédit pour cette année d’imposition. L’ARC examinera votre demande et vous enverra une lettre d’avis de détermination pour vous informer de sa décision.
Puis-je réclamer le CIPH pour les années passées ?
Oui, le crédit d’impôt pour personnes handicapées peut être réclamé rétroactivement. Si votre déficience était grave et prolongée dans les années antérieures, vous pouvez demander à l’ARC de réévaluer vos déclarations de revenus pour jusqu’à dix années d’imposition antérieures. Vous indiquez cette demande dans la partie A, section 3 du formulaire T2201. Si elle est approuvée, l’ARC appliquera le crédit à ces années passées, ce qui peut entraîner un remboursement pour tout impôt payé pendant ces années, selon votre revenu et votre impôt à payer.
Que se passe-t-il si ma demande de CIPH est refusée ?
Si l’ARC refuse votre demande, elle vous enverra une lettre d’avis de détermination expliquant les raisons du refus. Vous avez le droit de vous objecter à cette décision. Le processus d’objection implique de demander formellement à l’ARC de reconsidérer sa détermination. Vous pouvez soumettre de nouvelles informations supplémentaires de votre professionnel de la santé pour soutenir votre cas. Il est important d’examiner attentivement les raisons du refus et de répondre aux points spécifiques que l’ARC a soulevés concernant vos limitations fonctionnelles.
Dois-je refaire une demande pour le CIPH chaque année ?
Non, vous n’avez généralement pas besoin de refaire une demande chaque année. Une fois que l’ARC approuve votre formulaire T2201, l’approbation est souvent pour une période de plusieurs années ou indéfiniment, à moins que l’ARC ne spécifie une date de révision future sur votre avis de détermination. Vous continuez simplement à réclamer le crédit sur votre déclaration de revenus annuelle tant que la déficience persiste et que l’approbation reste valide. Si votre état s’améliore de façon significative, vous êtes obligé d’en informer l’ARC.
Sources et lectures complémentaires
- The Disability Tax Credit Application Guide disabilitycreditcanada.com
- Disability Tax Credit (DTC) inclusioncanada.ca
- Applying for the DTC, Canada Disability Benefit canadadisabilitybenefit.ca
- Form T2201, Disability Tax Credit (DTC) explained wealthsimple.com
- Canadian Disability Tax Credit (DTC): Eligibility & How to Apply turbotax.intuit.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.