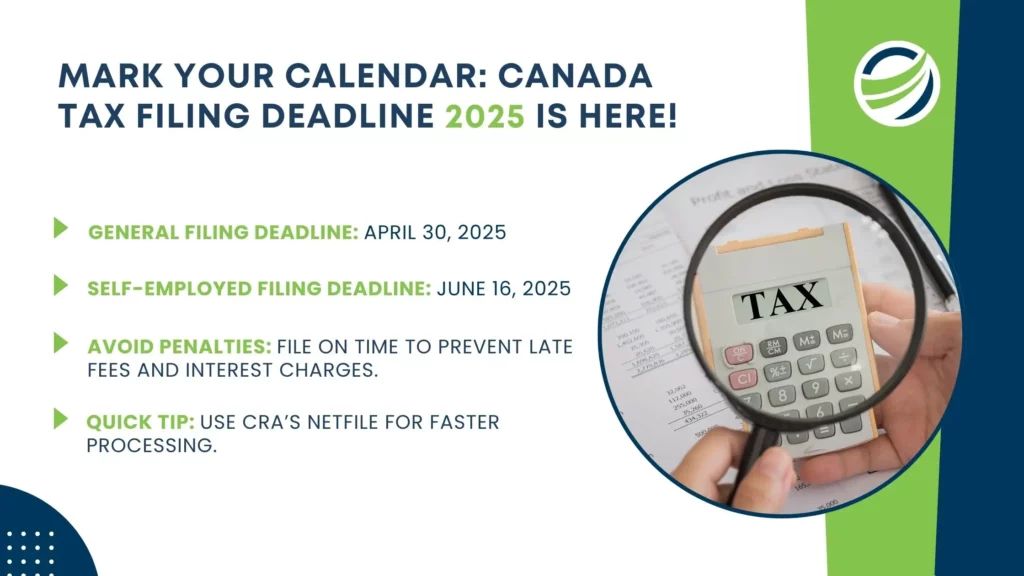
La date limite principale pour la plupart des Canadiens pour produire leur déclaration de revenus personnelle et payer tout impôt dû est le 30 avril de chaque année. Pour les travailleurs autonomes et leurs conjoints ou conjoints de fait, la date limite de production est prolongée au 15 juin, mais tout paiement d'impôt reste dû le 30 avril. Comprendre ces dates limites est crucial pour éviter les pénalités et les frais d'intérêt de l'Agence du revenu du Canada. Rester organisé avec ces dates garantit également que vous recevez tous les prestations et crédits auxquels vous avez droit à temps.
Dates limites clés de l'impôt sur le revenu des particuliers
La date limite annuelle centrale pour produire une déclaration de revenus et de prestations personnelle est le 30 avril. Cette date s'applique à la grande majorité des particuliers qui ne sont pas travailleurs autonomes. Pour l'année d'imposition 2025, la date limite de production et de paiement est le 30 avril 2026. Si le 30 avril tombe un week-end, l'Agence du revenu du Canada prolonge la date limite au prochain jour ouvrable. Les déclarations soumises électroniquement doivent être produites avant minuit, heure locale, à la date d'échéance, tandis que les déclarations papier doivent être postées à cette date. Produire avant cette date limite vous aide à éviter les pénalités pour production tardive et garantit que vous recevez tout remboursement ou paiement de prestations sans délai. L'ARC ouvre son service NETFILE pour la production électronique à la fin février, le 23 février 2026 étant noté comme le premier jour pour produire vos impôts en ligne pour cette saison des impôts.
Les particuliers qui sont travailleurs autonomes, ou qui ont un conjoint ou conjoint de fait qui est travailleur autonome, bénéficient d'une prolongation pour produire leur déclaration. Leur date limite est le 15 juin de chaque année. Pour l'année d'imposition 2025, cette date limite de production prolongée est le 15 juin 2026. Il est essentiel de comprendre que cette prolongation s'applique uniquement à la production de la déclaration, et non au paiement de tout impôt dû. Tout solde dû à l'ARC est toujours exigible à la date limite standard du 30 avril. Si le paiement est effectué après le 30 avril, des intérêts composés quotidiens seront facturés sur le montant impayé à partir du 1er mai. Cette règle s'applique même si le particulier est décédé au cours de l'année. Pour une personne décédée dont le conjoint était travailleur autonome, la date limite de production peut être prolongée au 15 juin, mais les intérêts commencent toujours à courir le 30 avril.
La date limite pour effectuer une cotisation à un Régime enregistré d'épargne-retraite qui peut être déduite de votre déclaration de revenus est également une date clé. Pour l'année d'imposition 2025, vous avez jusqu'au 2 mars 2026 pour cotiser à votre REER et que cela compte dans votre limite de déduction pour 2025. Les cotisations effectuées au cours des 60 premiers jours d'une année peuvent être appliquées aux impôts de l'année précédente. Votre droit de cotisation REER est basé sur votre revenu gagné de l'année précédente, et vous pouvez trouver votre limite de déduction personnelle sur votre plus récent avis de cotisation de l'ARC. De plus, le 31 décembre de l'année où vous atteignez 71 ans est le dernier jour où vous pouvez cotiser à votre propre REER.
Pour le Compte d'épargne libre d'impôt pour l'achat d'une première propriété, les règles diffèrent du REER. Le dernier jour pour effectuer une cotisation CELIAPP qui peut être déduite de votre déclaration de revenus 2026 est le 31 décembre 2026. Contrairement aux cotisations REER, les cotisations effectuées au cours des 60 premiers jours de 2027 ne peuvent pas être déduites pour l'année d'imposition 2026. Votre droit de participation CELIAPP disponible dicte le montant que vous pouvez cotiser, et comme pour le REER, vous devriez vérifier votre droit auprès de l'ARC avant de cotiser.
Dates importantes pour les prestations, crédits et déclarations d'information
Produire votre déclaration de revenus à temps est directement lié à la réception de plusieurs prestations et crédits gouvernementaux. L'Agence du revenu du Canada utilise les informations de votre déclaration pour déterminer votre admissibilité à des programmes comme le crédit pour la TPS/TVH et la Paiement canadien de remboursement du carbone. Pour l'aide à l'épicerie, qui aide les Canadiens à revenu faible ou modeste, les paiements sont émis trimestriellement à des dates spécifiques. En 2026, ces dates de paiement sont prévues pour le 5 janvier, le 2 avril, le 3 juillet et le 5 octobre. Un paiement supplémentaire unique pour cette prestation est également attendu au printemps 2026, au plus tard en juin. Les crédits provinciaux, comme le crédit pour la taxe sur l'énergie et les impôts fonciers de l'Ontario, le crédit pour la taxe sur l'énergie du Nord de l'Ontario et le crédit de taxe de vente de l'Ontario, dépendent également de votre production annuelle de déclaration.
Même si le programme de Paiement canadien de remboursement du carbone est en voie d'être éliminé, les contribuables admissibles peuvent toujours recevoir des crédits pour les années passées en produisant des déclarations de revenus en souffrance. Si vous n'avez pas produit de déclarations pour les années d'imposition 2021 à 2024, les soumettre pendant la saison des impôts actuelle garantit que vous ne manquez aucun paiement auquel vous avez droit. Produire rapidement est le seul moyen d'obtenir tout paiement PCRC restant. L'ARC commence à évaluer les droits aux prestations dès que votre déclaration est traitée, donc un retard dans la production retarde directement ces paiements.
Les employeurs et les payeurs ont des dates limites strictes pour fournir les feuillets d'information. Les feuillets T4 pour le revenu d'emploi et les feuillets T5 pour les dividendes et le revenu de placement doivent être émis aux destinataires et déposés auprès de l'ARC au plus tard le dernier jour de février suivant l'année d'imposition. Pour l'année d'imposition 2026, puisque le 28 février 2027 tombe un dimanche, cette date limite est reportée au prochain jour ouvrable, le lundi 1er mars 2027. Ces feuillets sont essentiels pour que les particuliers remplissent leurs déclarations de revenus avec exactitude, et les employeurs font face à des pénalités s'ils ne les émettent pas à temps.
Dates limites pour les travailleurs autonomes et les versements provisionnels
Les travailleurs autonomes et les propriétaires d'entreprise ont plusieurs dates limites importantes au-delà de la date de production personnelle. Les travailleurs autonomes et les associés d'une société de personnes doivent produire leur déclaration T1 au plus tard le 15 juin si leur entreprise fonctionne sur une année civile. Cependant, comme noté, tout impôt dû est exigible le 30 avril. Les propriétaires d'entreprise sont également responsables de respecter les obligations de paie. Si vous êtes le représentant légal d'une personne décédée, des règles différentes s'appliquent pour sa déclaration finale. Si le particulier est décédé entre le 1er janvier et le 31 octobre, la déclaration est due au plus tard le 30 avril suivant. Si le décès est survenu entre le 1er novembre et le 31 décembre, la déclaration est due six mois après la date du décès.
Si vous êtes tenu de payer des versements provisionnels d'impôt, vous devez effectuer des paiements trimestriels tout au long de l'année. Les dates d'échéance standard des versements provisionnels pour les particuliers sont le 15 mars, le 15 juin, le 15 septembre et le 15 décembre. Si l'une de ces dates tombe un week-end ou un jour férié, la date limite est reportée au prochain jour ouvrable. Les agriculteurs et pêcheurs autonomes ont un calendrier différent. Ils reçoivent un rappel de versement provisionnel en novembre et doivent payer au plus tard le 31 décembre. L'ARC peut facturer des intérêts et une pénalité si les paiements de versements provisionnels sont en retard ou insuffisants, particulièrement si le total des frais d'intérêt sur les versements provisionnels dépasse mille dollars.
La pénalité pour versements provisionnels en retard ou insuffisants est calculée comme le plus élevé entre mille dollars ou vingt-cinq pour cent des frais d'intérêt sur les versements provisionnels. Pour déterminer la pénalité finale, ce montant le plus élevé est soustrait de vos frais d'intérêt totaux sur les versements provisionnels et le résultat est divisé par deux. Cette pénalité ne s'applique que si vos frais d'intérêt sur les versements provisionnels pour l'année dépassent mille dollars. L'ARC facture des intérêts composés quotidiens sur tout paiement de versement provisionnel en retard ou insuffisant à partir du lendemain de la date d'échéance.
- Date limite de production T1 pour travailleurs autonomes : 15 juin.
- Date limite de paiement d'impôt pour tous : 30 avril.
- Versements provisionnels des particuliers : 15 mars, 15 juin, 15 septembre, 15 décembre.
- Date limite de versement provisionnel agriculteurs/pêcheurs : 31 décembre.
- Seuil de pénalité pour versements provisionnels : S'applique si les frais d'intérêt dépassent 1 000 $.
- Déclaration finale pour décès (1er janv.-31 oct.) : 30 avril suivant.
- Déclaration finale pour décès (1er nov.-31 déc.) : 6 mois après la date du décès.
Dates limites de production pour les sociétés, fiducies et organismes de bienfaisance
Les sociétés ont des dates limites basées sur la fin de leur exercice, qui peut différer de l'année civile. La déclaration de revenus d'une société, le T2, est due au plus tard six mois après la fin de son année d'imposition. Pour une société dont l'exercice se termine le 31 décembre, la date limite de production pour l'exercice 2026 serait le 30 juin 2027. Le solde d'impôt dû est généralement exigible deux mois après la fin de l'année d'imposition, bien que certaines sociétés privées sous contrôle canadien puissent bénéficier d'une date d'échéance du solde de trois mois si des conditions spécifiques de l'ARC sont remplies. Les entreprises constituées en société qui optent pour un exercice non-calendrier ont leurs déclarations dues six mois après la fin de cet exercice.
Les fiducies, y compris certaines fiducies nues sous les nouvelles règles de déclaration, ont leurs propres calendriers de production. Une déclaration de revenus et de renseignements des fiducies T3 est généralement due 90 jours après la fin de l'année d'imposition de la fiducie. Pour une fiducie dont l'année d'imposition se termine le 31 décembre 2026, la date limite de production et de paiement serait le 31 mars 2027. De nouvelles règles de déclaration améliorées s'appliquent pour les années d'imposition se terminant le 31 décembre 2026 ou après, ce qui peut exiger que plus de fiducies, y compris certaines fiducies nues, produisent une déclaration T3 et l'annexe 15 pour déclarer les informations sur la propriété effective. La déclaration de renseignements des sociétés de personnes T5013 a une date limite de production qui dépend du type d'associés impliqués, y compris les membres finaux d'une société de personnes à paliers.
Les organismes de bienfaisance enregistrés doivent produire annuellement le formulaire T3010, la Déclaration de renseignements des organismes de bienfaisance enregistrés. Cette déclaration est due au plus tard six mois après la fin de l'exercice de l'organisme de bienfaisance. Par exemple, un organisme de bienfaisance dont l'exercice se termine le 31 décembre 2026 doit produire son T3010 au plus tard le 30 juin 2027. Le défaut de produire cette déclaration à temps peut entraîner la révocation de l'enregistrement de l'organisme de bienfaisance, ce qui est une conséquence grave pour tout organisme de bienfaisance opérant au Canada.
Pénalités et intérêts pour le non-respect des dates limites
L'Agence du revenu du Canada impose des pénalités financières importantes pour ne pas respecter les dates limites fiscales. Si vous produisez votre déclaration de revenus personnelle en retard et avez un solde dû, vous serez frappé d'une pénalité pour production tardive. Cette pénalité est de cinq pour cent de votre solde dû, plus un pour cent supplémentaire pour chaque mois complet de retard, jusqu'à un maximum de 12 mois. Si vous avez été frappé d'une pénalité pour production tardive au cours de l'une des trois années précédentes et avez reçu une mise en demeure formelle de l'ARC, la pénalité augmente à dix pour cent plus deux pour cent par mois, jusqu'à un maximum de 20 mois. Cette pénalité accrue est conçue pour les récidivistes.
Les frais d'intérêt s'appliquent séparément des pénalités. Des intérêts composés quotidiens sont facturés sur tout impôt ou versement provisionnel impayé, à partir du lendemain de la date d'échéance du solde. Cela s'applique que vous ayez produit à temps mais n'ayez pas payé, ou que vous ayez produit et payé en retard. Le taux d'intérêt prescrit est fixé trimestriellement par l'ARC. Pour les sociétés qui font une déclaration fausse ou une omission dans une déclaration en raison de négligence grave, la pénalité peut être le plus élevé entre cent dollars ou cinquante pour cent de l'impôt évité. Vous pouvez demander à l'ARC d'annuler ou de renoncer aux pénalités et intérêts dans certaines circonstances, par exemple par le biais du Programme des divulgations volontaires si vous vous présentez volontairement pour corriger une erreur.
Il existe également des pénalités spécifiques pour défaut de déclarer un revenu. Vous pourriez faire face à des pénalités fédérales et provinciales si vous omettez de déclarer un montant de cinq cents dollars ou plus dans votre déclaration pour l'année en cours ou l'une des trois années précédentes. La pénalité fédérale est le moindre de dix pour cent du montant que vous n'avez pas déclaré ou cinquante pour cent de la différence entre l'impôt payable basé sur la déclaration fausse et l'impôt qui aurait été payable basé sur les faits réels. Pour les comptes de paie, le défaut de retenir les montants requis peut entraîner une pénalité de dix pour cent pour le premier manquement, augmentant à vingt pour cent pour les manquements subséquents. Les pénalités pour production tardive ou non-paiement pour la paie commencent à trois pour cent et peuvent aller jusqu'à vingt pour cent.
Situations spéciales, exceptions et planification
Il existe des règles spécifiques pour la déclaration de revenus finale d'une personne décédée. Si le particulier est décédé entre le 1er janvier et le 31 octobre de l'année d'imposition, sa déclaration finale est due au plus tard le 30 avril suivant. Si le décès est survenu entre le 1er novembre et le 31 décembre, la déclaration est due six mois après la date du décès. Si la personne décédée ou son conjoint était travailleur autonome, la date limite de production peut être prolongée au 15 juin, mais les intérêts sur tout montant dû commencent à courir après le 30 avril. Le représentant légal est responsable de s'assurer que cette déclaration finale est produite correctement et à temps.
Pour les sociétés privées sous contrôle canadien, il existe des exceptions à l'obligation de payer des versements provisionnels mensuels. Une société peut ne pas avoir à payer de versements provisionnels si son impôt payable pour l'année en cours ou l'année précédente est inférieur à trois mille dollars, ou si c'est une nouvelle société dans sa première année d'imposition. Les sociétés souhaitant payer des versements provisionnels trimestriels au lieu de mensuels doivent répondre à des exigences strictes d'admissibilité de l'ARC, y compris avoir payé tous les versements provisionnels d'impôt requis à temps l'année précédente et avoir un historique de conformité parfait pour les 12 mois précédents. Ces règles garantissent que les sociétés sont traitées de manière similaire aux employés qui ont de l'impôt retenu à la source.
Il est important de noter que si vous produisez vos impôts en retard mais que vous avez droit à un remboursement ou ne devez plus d'impôt, l'ARC ne facturera pas de pénalité pour production tardive. Cependant, vous retarderez la réception de votre remboursement et de tout paiement de prestations. L'ARC utilise les informations de votre déclaration pour calculer les prestations jusqu'à un an après la date limite de production, donc une production tardive peut perturber ce processus. Garder des dossiers organisés et être conscient de toutes les dates limites applicables, y compris celles pour les REER, CELIAPP et versements provisionnels, est la meilleure façon de gérer la saison des impôts et d'éviter des coûts inutiles.
| Type d'entité | Date limite de déclaration |
|---|---|
| Particulier (non travailleur autonome) | 30 avril |
| Particulier (travailleur autonome) | 15 juin |
| Société (T2) | 6 mois après la fin de l'exercice |
| Fiducie (T3) | 90 jours après la fin de l'année d'imposition |
| Organisme de bienfaisance (T3010) | 6 mois après la fin de l'exercice |
| Société de personnes (T5013) | Dépend du type d'associé |
Questions fréquentes
Quelle est la date limite d'impôt pour la plupart des Canadiens?
Pour la plupart des particuliers, la date limite pour produire votre déclaration de revenus personnelle et payer tout montant dû est le 30 avril de chaque année. Pour l'année d'imposition 2025, cette date est le 30 avril 2026. Si cette date tombe un week-end, la date limite est reportée au prochain jour ouvrable. Produire avant cette date aide à éviter les pénalités et garantit des paiements de prestations à temps. L'ARC ouvre généralement son système de production électronique NETFILE à la fin février, permettant une soumission anticipée.
Les travailleurs autonomes ont-ils plus de temps pour produire?
Oui, les travailleurs autonomes et leurs conjoints ou conjoints de fait ont jusqu'au 15 juin pour produire leur déclaration de revenus. Pour l'année d'imposition 2025, cette date limite de production prolongée est le 15 juin 2026. Cependant, cette prolongation est uniquement pour la production de la déclaration. Tout impôt que vous devez doit toujours être payé au plus tard le 30 avril pour éviter les frais d'intérêt. Des intérêts composés quotidiens sont appliqués à tout solde impayé à partir du 1er mai, indépendamment de la prolongation de production de juin.
Que se passe-t-il si je produis mes impôts en retard?
Si vous produisez en retard et devez de l'argent, l'ARC facture une pénalité pour production tardive de 5 % de votre solde dû, plus 1 % pour chaque mois complet de retard, jusqu'à 12 mois. Si vous avez été pénalisé au cours des trois dernières années et avez reçu une mise en demeure formelle, la pénalité est de 10 % plus 2 % par mois. Des intérêts composés quotidiens sont également facturés sur tout montant impayé à partir du lendemain de la date d'échéance du paiement. Si vous avez droit à un remboursement, il n'y a pas de pénalité pour production tardive, mais vous retardez votre remboursement et vos prestations.
Quand les versements provisionnels d'impôt trimestriels sont-ils dus?
Si vous êtes tenu de payer des versements provisionnels d'impôt, les dates d'échéance trimestrielles sont le 15 mars, le 15 juin, le 15 septembre et le 15 décembre. Si une date tombe un week-end ou un jour férié, elle est reportée au prochain jour ouvrable. Les agriculteurs et pêcheurs autonomes doivent payer au plus tard le 31 décembre. L'ARC facture des intérêts composés quotidiens sur les paiements en retard ou insuffisants, et une pénalité peut s'appliquer si le total des frais d'intérêt sur les versements provisionnels pour l'année dépasse mille dollars.
Quelles sont les dates limites pour les feuillets T4 et T5?
Les employeurs doivent émettre les feuillets T4 aux employés et les feuillets T5 aux destinataires de revenus de placement au plus tard le dernier jour de février de chaque année. Pour l'année d'imposition 2026, les feuillets doivent être émis au plus tard le 1er mars 2027, car le 28 février 2027 est un dimanche. Ces feuillets doivent également être déposés auprès de l'ARC à cette date. Le défaut d'émettre ces feuillets à temps peut entraîner des pénalités pour l'employeur ou le payeur.
Quelle est la date limite de cotisation REER?
La date limite pour cotiser à un REER pour l'année d'imposition 2025 est le 2 mars 2026. C'est le dernier jour pour effectuer une cotisation qui peut être déduite de votre revenu imposable 2025. L'Agence du revenu du Canada fixe cette date limite annuelle, qui tombe généralement le 1er ou 2 mars. Votre cotisation est limitée par votre droit de cotisation REER disponible, que vous pouvez trouver sur votre plus récent avis de cotisation. Effectuer une cotisation avant cette date limite est un moyen clé de réduire votre impôt payable pour l'année précédente.
Sources et lectures complémentaires
- Benefit payment dates and Canadian tax deadlines. hrblock.ca
- Tax Deadline 2026: When Is the Last Day to File Taxes? turbotax.intuit.ca
- 2027 Canadian Tax Deadlines sterncohen.com
- Canadian Tax Filing Deadlines and Due Dates accountingtoronto.ca
- What are the Canadian tax deadlines? Why should I file on ... fbc.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.