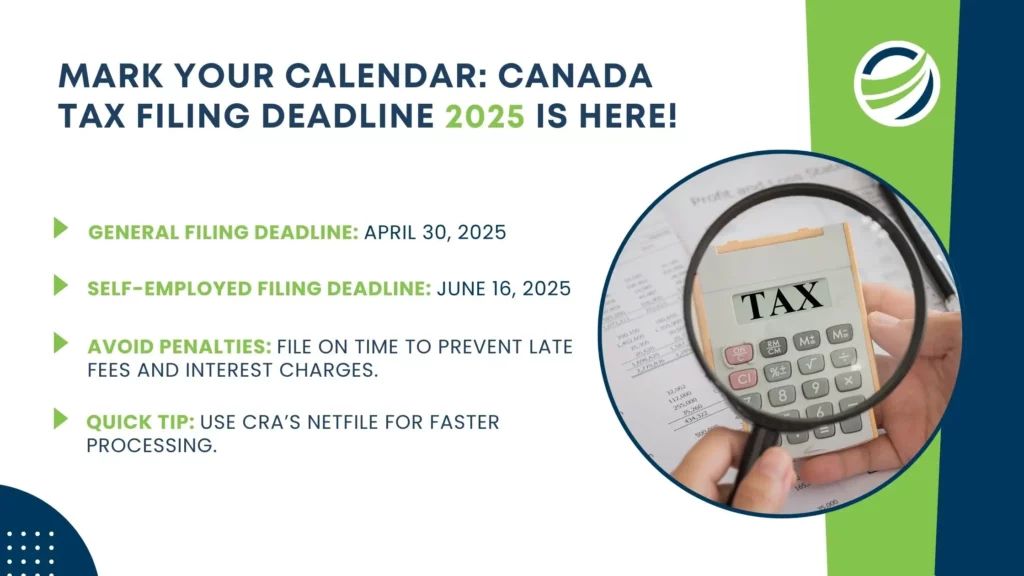
La date limite annuelle de production de la déclaration de revenus pour la plupart des particuliers au Canada est le 30 avril. C'est la date à laquelle vous devez produire votre déclaration de revenus personnelle et payer tout solde dû pour l'année précédente. Pour l'année d'imposition 2025, la date limite de production et de paiement est le 30 avril 2026. Les travailleurs autonomes et leurs conjoints ou conjoints de fait ont jusqu'au 15 juin 2026 pour produire leur déclaration, mais tout impôt dû doit être payé au plus tard le 30 avril. Respecter ces échéances est crucial pour éviter les pénalités et les intérêts et pour s'assurer de recevoir tout paiement de prestation ou tout remboursement auquel vous avez droit.
Dates limites annuelles de production de la déclaration de revenus personnelle
La date limite principale pour produire une déclaration de revenus personnelle au Canada est le 30 avril de chaque année. Pour l'année d'imposition 2025, cette date tombe le mercredi 30 avril 2026. Cette échéance s'applique à tous les particuliers qui ne sont pas travailleurs autonomes et concerne à la fois la production de votre déclaration et le paiement de tout impôt que vous devez à l'Agence du revenu du Canada. Si le 30 avril tombe un week-end, l'ARC prolonge la date limite au jour ouvrable suivant. Les déclarations papier envoyées par la poste doivent être oblitérées au plus tard à la date d'échéance, tandis que les déclarations produites électroniquement par NETFILE doivent être soumises avant minuit, heure locale, le 30 avril. L'ARC commence à accepter les déclarations produites électroniquement par son service NETFILE à la fin février, ce qui vous permet de produire tôt.
Si vous ou votre conjoint ou conjoint de fait avez exploité une entreprise en 2025, vous bénéficiez d'une prolongation de production jusqu'au 15 juin 2026. Il est essentiel de comprendre que cette prolongation s'applique uniquement à la production de la déclaration, et non au paiement de tout solde dû. Tout impôt dû pour l'année 2025 est toujours exigible à la date limite de paiement habituelle du 30 avril 2026. Des intérêts commenceront à courir sur tout montant impayé à partir du 1er mai 2026, indépendamment de la date de production prolongée. Cette règle garantit que les travailleurs autonomes ont plus de temps pour compiler leurs informations sur le revenu d'entreprise, mais ne retarde pas l'exigence de revenus fiscaux du gouvernement.
Des règles spéciales s'appliquent pour la déclaration de revenus finale d'une personne décédée. Si la personne est décédée entre le 1er janvier et le 31 octobre 2025, sa déclaration est due au plus tard le 30 avril 2026. Si la date du décès se situe entre le 1er novembre et le 31 décembre 2025, la date limite de production est prolongée à six mois après la date du décès. Si la personne décédée ou son conjoint était travailleur autonome, la prolongation de production du 15 juin 2026 peut également s'appliquer, mais encore une fois, tout impôt dû commence à accumuler des intérêts à partir du 30 avril 2026. Le représentant légal est responsable de s'assurer que ces déclarations sont complétées avec exactitude et à temps.
Dates clés pour les cotisations et les acomptes provisionnels
Plusieurs échéances financières importantes sont liées au calendrier fiscal, affectant les cotisations aux régimes enregistrés et les paiements d'acomptes provisionnels requis. La date limite pour effectuer une cotisation à un régime enregistré d'épargne-retraite et qu'elle compte pour votre déduction de l'année d'imposition 2025 est le 2 mars 2026. Les cotisations effectuées au cours des 60 premiers jours de 2026 peuvent être appliquées à l'année d'imposition 2025 ou 2026, sous réserve de votre droit de cotisation disponible. La limite annuelle de cotisation REER est basée sur votre revenu gagné de l'année précédente, et vous pouvez trouver votre limite de déduction personnelle sur votre dernier avis de cotisation de l'ARC.
Pour les particuliers tenus de payer l'impôt par acomptes provisionnels, il y a quatre dates d'échéance trimestrielles tout au long de l'année. Ces acomptes provisionnels concernent généralement ceux dont l'impôt dû en fin d'année devrait dépasser un certain seuil, comme les travailleurs autonomes ou les personnes ayant un revenu de placement important. Les dates limites trimestrielles pour les acomptes provisionnels sont le 15 mars, le 15 juin, le 15 septembre et le 15 décembre de chaque année. Si l'une de ces dates tombe un week-end ou un jour férié reconnu par l'ARC, le paiement est dû le jour ouvrable suivant. Le fait de ne pas effectuer les paiements d'acomptes provisionnels requis peut entraîner des frais d'intérêt.
D'autres dates limites pour les régimes enregistrés sont réparties tout au long de l'année civile. La date limite pour cotiser à un compte d'épargne libre d'impôt pour l'achat d'une première propriété pour l'année d'imposition 2026 est le 31 décembre 2026. Les dons de bienfaisance doivent être effectués avant le 31 décembre 2026 pour être réclamés pour cette année d'imposition. Les cotisations à un régime enregistré d'épargne-études ou à un régime enregistré d'épargne-invalidité doivent également être effectuées avant le 31 décembre pour être admissibles aux subventions gouvernementales respectives pour cette année. Pour les personnes qui atteignent 71 ans, le 31 décembre de cette année est le dernier jour où vous pouvez cotiser à votre propre REER et la date limite à laquelle vous devez le convertir en fonds enregistré de revenu de retraite.
Pénalités pour déclaration et paiement tardifs
L'Agence du revenu du Canada impose des pénalités financières importantes pour le non-respect des dates limites fiscales, surtout lorsque de l'impôt est dû. Si vous produisez votre déclaration après la date d'échéance et que vous avez un solde dû, vous serez frappé d'une pénalité pour déclaration tardive. Cette pénalité est de cinq pour cent de votre solde dû pour 2025, plus un pour cent supplémentaire pour chaque mois complet de retard de votre déclaration, jusqu'à un maximum de 12 mois. Si vous avez déjà reçu une pénalité pour déclaration tardive au cours des trois années précédentes, la pénalité peut être plus élevée.
En plus des pénalités pour déclaration tardive, l'ARC facture des intérêts composés quotidiennement sur tout solde dû à partir de la date limite de production. Pour l'année d'imposition 2025, les intérêts sur tout montant impayé commencent à courir le 1er mai 2026. Ces intérêts sont calculés au taux prescrit fixé par l'ARC et sont composés quotidiennement. Ils s'appliquent que vous soyez travailleur autonome et utilisiez la prolongation de production du 15 juin ou non. Si vous ne pouvez pas payer le montant total dû au 30 avril, il est toujours impératif de produire votre déclaration à temps pour éviter la pénalité beaucoup plus élevée pour déclaration tardive. Vous pouvez ensuite contacter l'ARC pour discuter d'un arrangement de paiement pour le solde.
Des pénalités différentes s'appliquent pour les déclarations liées aux entreprises. Les employeurs qui omettent de retenir les cotisations au Régime de pensions du Canada, les primes d'assurance-emploi ou l'impôt sur le revenu requis sur la paie de leurs employés peuvent faire face à une pénalité de 10 % pour un premier manquement, passant à 20 % pour les manquements subséquents. Les pénalités pour production tardive ou non-paiement des versements de retenues à la source commencent à trois pour cent et peuvent augmenter. Pour les sociétés, la date limite pour produire une déclaration de revenus des sociétés T2 est de six mois après la fin de l'année d'imposition, et le solde est généralement dû deux mois après la fin de l'année, avec des intérêts et pénalités potentiels pour manquement à l'une ou l'autre de ces dates.
Dates limites des déclarations d'information pour les entreprises et les fiducies
Les employeurs et les institutions financières ont des échéances strictes pour fournir les déclarations d'information aux destinataires et à l'ARC. Pour l'année civile 2026, la date limite pour produire les feuillets T4 pour les salaires des employés et les feuillets T5 pour le revenu de placement est le 1er mars 2027. Cette date reflète la règle standard selon laquelle la date limite est le dernier jour de février, mais comme le 28 février 2027 est un dimanche, elle est reportée au jour ouvrable suivant, le lundi 1er mars. Ces feuillets doivent également être distribués aux employés et aux destinataires à cette date. Les sociétés doivent produire leur déclaration de revenus des sociétés T2 au plus tard six mois après la fin de leur exercice financier, et le solde d'impôt est généralement dû deux mois après cette fin d'exercice.
Les fiducies ont leurs propres calendriers de production. Pour une fiducie dont l'exercice se termine le 31 décembre 2026, la déclaration de revenus et d'information des fiducies T3 est généralement due au plus tard le 31 mars 2027. Tout solde d'impôt dû est également exigible dans les 90 jours suivant la fin de l'exercice de la fiducie. De nouvelles règles améliorées de déclaration pour les fiducies s'appliquent pour les années d'imposition se terminant le 31 décembre 2026 ou après. Selon ces règles mises à jour, certaines fiducies nues peuvent être tenues de produire une déclaration T3 et l'annexe 15 pour déclarer les renseignements sur la propriété effective. Les sociétés de personnes doivent produire une déclaration d'information des sociétés de personnes T5013, la date d'échéance dépendant du type d'associés, et la date limite pour émettre la plupart des feuillets T5013 est le 31 mars 2027.
Les organismes de bienfaisance enregistrés doivent produire leur déclaration d'information annuelle T3010 dans les six mois suivant la fin de leur exercice financier. Pour un organisme de bienfaisance dont l'exercice se termine le 31 décembre 2026, la date limite de production serait le 30 juin 2027. C'est une règle courante pour les échéances de l'ARC que si la date d'échéance tombe un samedi, un dimanche ou un jour férié reconnu par l'ARC, la déclaration ou le paiement est dû le jour ouvrable suivant. Cela s'applique à la plupart des dates limites de production et de paiement pour les particuliers, les sociétés et les déclarations d'information administrées par l'agence.
Documents et renseignements essentiels pour la production
Pour remplir votre déclaration de revenus avec exactitude, vous devez rassembler tous les documents financiers pertinents de l'année précédente. Votre numéro d'assurance sociale est requis pour l'identification sur tous les formulaires fiscaux. Si vous êtes un employé, vous recevrez un feuillet T4 de chaque employeur indiquant votre revenu total et les montants retenus pour l'impôt, le Régime de pensions du Canada et l'assurance-emploi. Si vous avez un revenu de placement, vous devriez recevoir des feuillets T5 pour les dividendes et intérêts ou des feuillets T3 pour le revenu de fiducie. Les étudiants auront besoin de leur feuillet T2202 pour les frais de scolarité payés, et ceux qui ont effectué des cotisations REER auront besoin de leurs reçus de cotisation.
Conserver des dossiers organisés est particulièrement important si vous réclamez des déductions ou des crédits. Vous devriez conserver les reçus pour les frais médicaux, les frais de garde d'enfants, les dons de bienfaisance et les frais de déménagement. Les travailleurs autonomes doivent conserver des reçus d'entreprise et des factures détaillés pour déclarer leurs revenus et réclamer les déductions d'entreprise admissibles. Si vous réclamez des personnes à charge, vous aurez besoin de leurs renseignements de base, y compris leurs NAS et leurs montants de revenu net. Avoir vos renseignements de dépôt direct prêts permet à l'ARC d'émettre tout remboursement ou paiement de prestation sur votre compte bancaire rapidement et en toute sécurité.
Même si vous produisez électroniquement par le service NETFILE de l'ARC ou un logiciel fiscal certifié, vous êtes responsable de conserver tous vos documents justificatifs. L'ARC peut demander à voir ces dossiers si votre déclaration est sélectionnée pour examen. La liste des documents nécessaires comprend la preuve de résidence pour réclamer certains crédits provinciaux, les dossiers des gains ou pertes en capital provenant de la vente de placements, et les détails de tout revenu étranger. Produire votre déclaration avec des renseignements complets et exacts est la meilleure façon d'éviter les retards de traitement, les nouvelles cotisations ou les vérifications.
Taux d'imposition provinciaux et fédéral pour 2026
Le Canada utilise un système d'imposition progressif où des taux plus élevés s'appliquent aux portions plus élevées de votre revenu. Le gouvernement fédéral établit ses propres tranches d'imposition et taux, et chaque province et territoire applique son propre ensemble de taux en plus de l'impôt fédéral. Le montant personnel de base pour 2026 est de 16 452 $. C'est le montant de revenu que vous pouvez gagner avant de commencer à payer l'impôt fédéral sur le revenu. Les particuliers dont le revenu imposable est égal ou inférieur à ce montant ne devront aucun impôt fédéral, bien que l'impôt provincial puisse toujours s'appliquer selon les tranches et crédits provinciaux.
Les tranches d'imposition fédérales déterminent le taux appliqué à chaque portion de votre revenu imposable. Votre impôt total à payer est la somme de l'impôt fédéral et provincial calculé sur votre revenu. Les taux d'imposition provinciaux varient considérablement, certaines provinces ayant un taux d'imposition unique et d'autres utilisant un système de tranches progressif similaire au modèle fédéral. Vous devez consulter le site Web de l'ARC ou le ministère des Finances de votre province pour connaître les tranches et taux exacts qui s'appliquent à votre année d'imposition 2026.
Comprendre dans quelle tranche d'imposition votre revenu se situe est important pour estimer votre dette fiscale et planifier les acomptes provisionnels ou les paiements de fin d'année. L'interaction entre les impôts fédéral et provincial signifie que votre taux marginal d'imposition combiné peut être assez élevé. Les crédits d'impôt, comme le montant personnel de base, sont appliqués pour réduire le montant d'impôt que vous devez. D'autres crédits, comme ceux pour les frais médicaux ou les dons de bienfaisance, sont calculés comme un pourcentage de la dépense et servent également à réduire votre facture fiscale finale, générant potentiellement un remboursement.
Erreurs courantes de production à éviter
De nombreux Canadiens commettent des erreurs évitables dans leurs déclarations de revenus qui peuvent entraîner des retards, des nouvelles cotisations ou des pénalités. L'une des erreurs les plus courantes est de manquer la date limite de paiement tout en utilisant la prolongation de production. Les travailleurs autonomes doivent se rappeler que s'ils ont jusqu'au 15 juin pour produire, tout impôt dû est exigible au plus tard le 30 avril. Ne pas payer à temps entraîne des frais d'intérêt immédiats. Une autre erreur fréquente est la déclaration incorrecte du revenu, comme oublier d'inclure le revenu de travail indépendant, les pourboires ou les petits boulots. Tout revenu doit être déclaré, même si vous n'avez pas reçu de feuillet T4 officiel.
Réclamer incorrectement des déductions ou des crédits sans documentation appropriée est un autre domaine où les contribuables rencontrent des problèmes. Vous ne pouvez réclamer que les dépenses admissibles pour lesquelles vous avez conservé des reçus, comme les frais médicaux ou les frais de télétravail. Réclamer des personnes à charge non admissibles ou surestimer les dons de bienfaisance peut déclencher un examen. Les erreurs de calcul sont également courantes, surtout sur les déclarations papier, mais l'utilisation d'un logiciel fiscal certifié ou du service de remplissage automatique de l'ARC peut aider à minimiser ces erreurs de calcul. Vérifiez toujours que votre numéro d'assurance sociale et vos renseignements personnels sont saisis correctement.
Ne pas déclarer les changements dans votre état matrimonial ou votre adresse peut retarder les paiements de prestations comme le crédit pour la TPS/TVH. Ne pas produire de déclaration parce que vous n'avez pas de revenu peut vous faire manquer ces mêmes paiements de prestations, car la production est la façon dont vous y postulez. Pour ceux dont la situation est plus complexe, comme la déclaration de revenus étrangers ou de gains en capital, demander l'aide d'un professionnel de la fiscalité peut être nécessaire pour assurer la conformité. La clé est d'être minutieux, honnête et proactif dans la collecte de vos informations bien avant la date limite de production.
Liste de vérification des dates fiscales clés pour 2026
La date limite pour la plupart des particuliers de produire leur déclaration de revenus personnelle de 2025 et de payer tout impôt dû est le 30 avril 2026. Si vous ou votre conjoint ou conjoint de fait êtes travailleur autonome, la date limite de production est prolongée au 15 juin 2026. La date limite pour cotiser à un REER pour l'année d'imposition 2025 est le 2 mars 2026. Les paiements d'acomptes provisionnels d'impôt trimestriels sont dus les 15 mars, 15 juin, 15 septembre et 15 décembre de chaque année.
- 2 mars 2026 : Date limite pour cotiser à un REER, RPAC ou RPA collectif pour l'année d'imposition 2025.
- 15 mars 2026 : Premier acompte provisionnel d'impôt sur le revenu des particuliers est dû.
- 31 mars 2026 : Date limite pour produire la plupart des déclarations de revenus des fiducies et émettre les feuillets T3.
- 30 avril 2026 : Date limite pour la plupart des particuliers de produire les déclarations de revenus de 2025 et de payer tout solde dû.
- 15 juin 2026 : Date limite pour les travailleurs autonomes et leurs conjoints de produire les déclarations de revenus de 2025.
- 30 juin 2026 : Date limite pour les sociétés dont l'exercice se termine le 31 décembre 2025 de produire les déclarations T2.
- 15 septembre 2026 : Troisième acompte provisionnel d'impôt sur le revenu des particuliers est dû.
- 15 décembre 2026 : Quatrième acompte provisionnel d'impôt sur le revenu des particuliers est dû.
Si une date limite fiscale tombe un week-end ou un jour férié reconnu par l'Agence du revenu du Canada, la date limite est prolongée au jour ouvrable suivant. Par exemple, la date limite pour les employeurs d'émettre les feuillets T4 pour l'année civile 2026 est normalement le dernier jour de février. Puisque le 28 février 2027 est un dimanche, la date limite est reportée au jour ouvrable suivant, le lundi 1er mars 2027. Cette règle s'applique aux dates limites de production et de paiement.
Documents requis pour votre déclaration de revenus
Pour produire votre déclaration de revenus, vous avez besoin de documents qui déclarent votre revenu, comme les feuillets T4 pour l'emploi et les feuillets T5 pour le revenu de placement. Vous devriez également rassembler les reçus pour les déductions et les crédits que vous prévoyez réclamer. Avoir ces documents organisés avant de commencer la production rend le processus plus rapide et plus précis. L'Agence du revenu du Canada exige que vous déclariez toutes les formes de revenu.
- Feuillets T4 : De chaque employeur, indiquant votre revenu d'emploi et les retenues.
- Feuillets T5 et T3 : Pour le revenu de placement comme les dividendes, les intérêts ou les distributions de fiducie.
- Reçus de cotisation REER : Pour les cotisations effectuées du 2 mars 2025 au 2 mars 2026.
- Feuillet T2202 : Pour les frais de scolarité payés si vous étiez étudiant postsecondaire.
- Reçus pour déductions : Y compris les frais médicaux, les dons de bienfaisance et les frais de déménagement.
- Dossiers d'entreprise : Reçus de revenus et de dépenses si vous êtes travailleur autonome.
- Renseignements pour les personnes à charge : Numéros d'assurance sociale et revenu net du conjoint et des enfants.
- Détails de dépôt direct : Vos renseignements bancaires pour recevoir les remboursements et les prestations.
Vous devez conserver tous les documents fiscaux, une copie de votre déclaration produite et votre avis de cotisation pendant au moins six ans. L'Agence du revenu du Canada peut demander à examiner ces dossiers. Organiser vos dossiers par année d'imposition est une pratique recommandée pour une production et une tenue de dossiers efficaces. Cela inclut de conserver les reçus qui étayent vos demandes de déductions ou de crédits.
Questions fréquentes
Quelle est la date limite de production de la déclaration de revenus au Canada pour 2026 ?
Pour l'année d'imposition 2025, la date limite pour la plupart des particuliers de produire leur déclaration de revenus personnelle et de payer tout solde dû est le 30 avril 2026. L'Agence du revenu du Canada s'attend à ce que les contribuables particuliers soumettent leurs déclarations à cette date chaque année. Si le 30 avril tombe un week-end, la date limite est prolongée au jour ouvrable suivant. Pour les travailleurs autonomes ou ceux dont le conjoint ou conjoint de fait est travailleur autonome, la date limite de production est prolongée au 15 juin 2026. Cependant, tout impôt dû est toujours exigible au plus tard le 30 avril 2026. Les déclarations produites électroniquement doivent être soumises avant minuit, heure locale, à la date d'échéance.
Que se passe-t-il si je produis ma déclaration de revenus en retard ?
Si vous produisez votre déclaration en retard et que vous devez de l'impôt, vous serez frappé d'une pénalité pour déclaration tardive. Cette pénalité est de cinq pour cent du solde dû plus un pour cent supplémentaire pour chaque mois complet de retard de votre déclaration, jusqu'à un maximum de douze mois. L'Agence du revenu du Canada facture également des intérêts composés quotidiennement sur tous les montants impayés à partir du lendemain de la date limite de production. Si vous avez droit à un remboursement ou ne devez aucun impôt, produire en retard n'entraînera pas de pénalités ou d'intérêts, mais retardera votre remboursement et tout paiement de prestation.
Quelle est la date limite de cotisation REER pour l'année d'imposition 2025 ?
La date limite pour cotiser à votre régime enregistré d'épargne-retraite pour l'année d'imposition 2025 est le 2 mars 2026. Les cotisations effectuées avant cette date peuvent être déduites sur votre déclaration de revenus de 2025, sous réserve de votre limite de déduction REER disponible. Le droit de cotisation est basé sur votre revenu et peut être trouvé sur votre dernier avis de cotisation de l'Agence du revenu du Canada. Il est important de vérifier vos dossiers avant de cotiser, car les cotisations et retraits antérieurs affectent votre droit disponible.
Dois-je produire une déclaration de revenus si je n'ai aucun revenu ?
Vous pourriez quand même avoir besoin de produire une déclaration de revenus même sans revenu. La production est requise pour recevoir certains paiements de prestations fédérales et provinciaux, comme le crédit pour la TPS/TVH et la remise canadienne pour le carbone. Produire une déclaration est la façon dont vous postulez à ces prestations et accédez aux paiements auxquels vous avez droit. C'est également nécessaire pour les nouveaux arrivants au Canada, y compris les étudiants internationaux et les travailleurs étrangers temporaires, pour rester conformes et éviter les retards de prestations.
Quelle est la date limite pour payer les acomptes provisionnels d'impôt ?
Si vous êtes tenu de payer l'impôt par acomptes provisionnels, les dates d'échéance trimestrielles sont le 15 mars, le 15 juin, le 15 septembre et le 15 décembre de chaque année. Ces paiements d'acomptes provisionnels aident à éviter une grosse facture d'impôt à la fin de l'année. Si une date d'échéance tombe un samedi, un dimanche ou un jour férié reconnu par l'Agence du revenu du Canada, le paiement est dû le jour ouvrable suivant. Les acomptes provisionnels concernent généralement les particuliers qui doivent plus d'un certain seuil d'impôt en fin d'année.
Quand les employeurs doivent-ils remettre les feuillets T4 ?
Les employeurs doivent remettre les feuillets T4 aux employés et les produire auprès de l'Agence du revenu du Canada au plus tard le dernier jour de février suivant l'année d'imposition. Pour l'année d'imposition 2026, puisque le 28 février 2027 est un dimanche, la date limite est reportée au jour ouvrable suivant, qui est le lundi 1er mars 2027. Le feuillet T4 indique la rémunération totale d'un employé et les retenues à la source pour l'année. Les employés ont besoin de ce feuillet pour déclarer leur revenu avec exactitude et remplir leur déclaration de revenus personnelle.
Sources et lectures complémentaires
- Tax Deadline 2026: When Is the Last Day to File Taxes? turbotax.intuit.ca
- Benefit payment dates and Canadian tax deadlines. hrblock.ca
- 2027 Canadian Tax Deadlines sterncohen.com
- Tax survival 101: your guide to filing in 2026 | Posts scotiabank.com
- Important tax dates for 2026 scotiawealthmanagement.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.