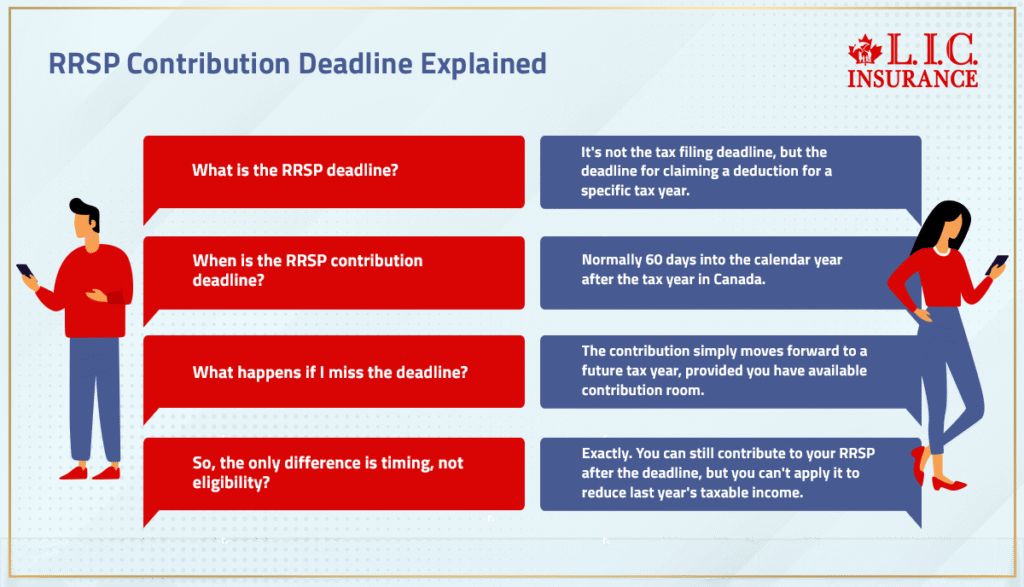
La date limite de cotisation au REER est le dernier jour où vous pouvez cotiser à votre Régime enregistré d'épargne-retraite et demander une déduction sur votre déclaration de revenus de l'année précédente. Au Canada, cette échéance tombe 60 jours après la fin de l'année d'imposition, généralement le 1er ou le 2 mars. Pour l'année d'imposition 2025, la date limite est le 2 mars 2026. Comprendre cette échéance et vos limites de cotisation est crucial pour maximiser vos économies d'impôt et bâtir votre fonds de retraite.
Comprendre la date limite de cotisation au REER
La date limite de cotisation au REER est une date annuelle fixe qui permet aux Canadiens d'effectuer des cotisations pour l'année d'imposition précédente. La règle stipule que vous disposez des 60 premiers jours du nouveau calendrier pour effectuer une cotisation qui peut être déduite de votre revenu pour l'année d'imposition qui vient de se terminer. Pour l'année d'imposition 2025, qui s'est terminée le 31 décembre 2025, la date limite de cotisation est le 2 mars 2026. Cette période de grâce de 60 jours permet aux particuliers de finaliser leurs cotisations, souvent en utilisant les primes de fin d'année ou les calculs de remboursement d'impôt pour éclairer leurs décisions. Les cotisations effectuées après cette date limite, par exemple le 3 mars 2026, s'appliqueront généralement à l'année d'imposition 2026 à la place, à condition que vous ayez un droit de cotisation disponible.
La date limite varie légèrement chaque année selon le calendrier. Elle est généralement le 1er mars, mais passe au 2 mars lorsque le 1er mars est un dimanche, et était le 29 février pour l'année d'imposition 2023 en raison de l'année bissextile. Cette règle constante de 60 jours signifie que vous pouvez toujours marquer votre calendrier en comptant à partir du jour de l'An. La date limite s'applique aux cotisations versées à votre propre REER ou à un REER conjoint. Effectuer une cotisation avant cette date est l'étape administrative qui vous permet de réclamer la déduction fiscale correspondante lorsque vous produisez votre déclaration, ce qui peut réduire votre revenu imposable et potentiellement générer un remboursement.
Limites annuelles de cotisation et leur fonctionnement
Votre limite de cotisation au REER est le montant maximum que vous pouvez cotiser pour obtenir une déduction fiscale pour une année donnée. Pour l'année d'imposition 2025, la limite monétaire maximale est fixée à 32 490 $. Cette limite n'est pas un montant fixe pour tout le monde, elle est calculée comme 18 pour cent de votre revenu gagné de l'année précédente, jusqu'à ce maximum. Le revenu gagné comprend généralement le salaire d'emploi, les commissions et le revenu d'entreprise, mais n'inclut pas le revenu de placement ou les paiements de pension. Ce calcul garantit que votre droit de cotisation augmente proportionnellement à votre revenu de travail.
Votre limite personnelle est ensuite ajustée par un facteur d'équivalence si vous participez à un régime de pension agréé ou à un régime de participation différée aux bénéfices parrainé par l'employeur. Le facteur d'équivalence réduit votre nouveau droit de cotisation au REER pour l'année afin de tenir compte des prestations de retraite déjà accumulées par votre milieu de travail. Tout droit de cotisation au REER inutilisé des années précédentes est reporté indéfiniment, vous permettant de cotiser davantage dans les années futures si vous n'avez pas pu maximiser vos cotisations plus tôt. Vous pouvez trouver votre limite de déduction pour REER personnelle exacte pour l'année en cours sur votre plus récent avis de cotisation de l'Agence du revenu du Canada ou en vous connectant à votre dossier Mon dossier de l'ARC en ligne.
Dates limites clés de cotisation au REER par année d'imposition
La date limite de cotisation au REER est fixée par la loi à 60 jours après la fin de l'année d'imposition le 31 décembre. Cela donne lieu à une date limite annuelle prévisible. Par exemple, la date limite pour l'année d'imposition 2025 est le 2 mars 2026. La date limite pour l'année d'imposition 2026 est le 1er mars 2027.
- Pour l'année d'imposition 2022, la date limite de cotisation était le 1er mars 2023.
- Pour l'année d'imposition 2023, la date limite de cotisation était le 29 février 2024.
- Pour l'année d'imposition 2024, la date limite de cotisation est le 3 mars 2025.
- Pour l'année d'imposition 2025, la date limite de cotisation est le 2 mars 2026.
- Pour l'année d'imposition 2026, la date limite de cotisation est le 1er mars 2027.
La date limite peut légèrement dévier de la date typique du 1er mars en raison des fins de semaine ou des années bissextiles. Par exemple, la date limite pour l'année d'imposition 2024 était le 29 février 2024, en raison de l'année bissextile. Votre cotisation doit être traitée par votre institution financière avant la fin de la journée ouvrable à la date limite. C'est le dernier jour où vous pouvez effectuer une cotisation à un REER pour réduire votre facture fiscale de l'année précédente.
Règles pour les surcotisations et pénalités
L'Agence du revenu du Canada permet une marge de surcotisation à vie de 2 000 $ sans appliquer de pénalité. Cela signifie que vous pouvez cotiser jusqu'à 2 000 $ de plus que votre limite de déduction disponible à tout moment sans faire face à des conséquences financières immédiates. Cette marge est conçue pour accommoder des erreurs de calcul mineures ou des différences de timing. Cependant, toute surcotisation qui dépasse cette marge de 2 000 $ est assujettie à une taxe pénalisante de un pour cent par mois sur le montant excédentaire. Cette pénalité s'applique pour chaque mois où l'excès demeure dans votre REER.
Si vous découvrez que vous avez surcotisé au-delà de la marge, vous devriez retirer les fonds excédentaires de votre REER. Pour éviter que le retrait ne soit compté comme un revenu imposable, vous devez remplir et soumettre le formulaire requis de l'ARC, le T3012A, pour demander l'autorisation d'un retrait non imposable de la surcotisation. Il est crucial de ne pas deviner votre limite de cotisation. S'appuyer sur votre avis de cotisation officiel ou sur Mon dossier de l'ARC est la meilleure façon de prévenir des erreurs de surcotisation coûteuses et les pénalités mensuelles associées.
Cotiser à un REER conjoint
Un REER conjoint est un régime où un conjoint cotise à un REER qui est détenu par l'autre conjoint. Le contributeur utilise son propre droit de cotisation au REER et réclame la déduction fiscale pour le montant cotisé. L'objectif principal de cette stratégie est le fractionnement du revenu à la retraite, car les retraits sont imposés entre les mains du conjoint au revenu le plus faible. Le total combiné des cotisations à votre propre REER et à un REER conjoint ne doit pas dépasser votre limite de déduction personnelle pour le REER de l'année.
Il existe une règle d'attribution importante à connaître avec les REER conjoints. Si le conjoint qui détient le régime effectue un retrait du REER conjoint dans les trois ans suivant une cotisation effectuée par son partenaire, le montant du retrait est imposé comme revenu du contributeur, et non du détenteur. Cette règle empêche le transfert immédiat de revenu à des fins fiscales. Après la période de trois ans, les retraits sont entièrement attribués au conjoint qui détient le régime, ce qui en fait une stratégie efficace à long terme pour les couples ayant des niveaux de revenu différents.
L'âge de la dernière cotisation et la conversion obligatoire
Le 31 décembre de l'année où vous avez 71 ans est le tout dernier jour où vous pouvez cotiser à votre propre REER. Il s'agit d'une date limite stricte fixée par l'Agence du revenu du Canada. D'ici la fin de cette année, vous devez également convertir votre REER en une option de revenu de retraite. Vous ne pouvez pas simplement laisser les fonds dans un REER après cet âge. Les options disponibles sont de convertir le REER en un Fonds enregistré de revenu de retraite, d'acheter une rente, ou de prendre la valeur totale comme un retrait forfaitaire en espèces, qui serait entièrement imposable.
Si vous convertissez votre REER en un FERR, vous devez commencer à effectuer des retraits annuels minimaux à partir de l'année suivant l'établissement du FERR. Le pourcentage de retrait minimum commence à 5,28 % à 71 ans et augmente chaque année. Il n'y a pas de montant maximum que vous pouvez retirer d'un FERR, mais tout montant retiré est ajouté à votre revenu imposable pour cette année. La stratégie de cotiser pendant les années de revenus élevés et de retirer pendant les années de retraite à revenus plus faibles tire parti de la croissance à imposition différée du REER pour potentiellement réduire votre fardeau fiscal à vie.
Reçus, déclaration et moment des cotisations
Lorsque vous cotisez à un REER, votre institution financière vous fournira des reçus de cotisation officiels à des fins fiscales. Ceux-ci sont généralement émis en deux parties. Le premier reçu couvre les cotisations effectuées du 3 mars au 31 décembre de l'année précédente. Le deuxième reçu couvre les cotisations effectuées pendant les 60 premiers jours de l'année en cours, du 1er janvier à la date limite. Vous avez besoin des totaux des deux reçus pour réclamer votre déduction complète sur votre déclaration de revenus. Vous déclarez vos cotisations au REER à l'annexe 7 de votre déclaration de revenus, qui est produite avec votre déclaration annuelle.
Il est important de noter que vous n'êtes pas obligé de réclamer la déduction la même année où vous effectuez la cotisation. Vous pouvez choisir de reporter la demande de déduction à une année d'imposition future si vous prévoyez être dans une tranche d'imposition plus élevée, ce qui rendrait la déduction plus avantageuse. Cette flexibilité permet une planification fiscale stratégique, mais la cotisation elle-même doit toujours être effectuée avant la date limite applicable pour être admissible à toute déduction. Les cotisations effectuées dans les 60 premiers jours peuvent être appliquées au revenu de l'année précédente, vous donnant l'option de les réclamer maintenant ou plus tard.
Règles de retrait et implications fiscales
Vous pouvez retirer de l'argent de votre REER à tout moment, mais ces retraits sont ajoutés à votre revenu imposable pour l'année. Votre institution financière est tenue de retenir une partie du retrait comme paiement anticipé de l'impôt que vous devrez. Les résidents du Québec sont assujettis à des taux de retenue provinciaux différents. Ce montant retenu est envoyé directement à l'ARC et est crédité contre votre facture fiscale finale pour l'année.
Contrairement à un CELI, vous ne récupérez pas de droit de cotisation au REER lorsque vous effectuez un retrait standard. Le droit de cotisation utilisé pour cet argent est perdu à jamais. Il existe deux programmes gouvernementaux qui permettent des retraits non imposables dans des conditions spécifiques, le Régime d'accession à la propriété et le Régime d'encouragement à l'éducation permanente, mais ceux-ci exigent que les fonds soient remboursés au REER au fil du temps. Pour tous les autres retraits, l'impôt est dû, et le droit de cotisation est perdu, c'est pourquoi les REER sont généralement considérés comme des véhicules d'épargne-retraite à long terme.
Questions fréquentes
Quelle est la date limite de cotisation au REER pour 2025 ?
La date limite de cotisation au REER pour l'année d'imposition 2025 est le 2 mars 2026. C'est le dernier jour où vous pouvez cotiser à votre propre REER ou à un REER conjoint pour réclamer une déduction sur votre déclaration de revenus de 2025. Les cotisations effectuées dans les 60 premiers jours de l'année, au plus tard à cette date limite, peuvent être déduites de votre revenu imposable de 2025. Toute cotisation effectuée après le 2 mars 2026 sera généralement appliquée à l'année d'imposition 2026 à la place. Vous pouvez également choisir de reporter la demande de déduction pour une cotisation à une année d'imposition future.
Comment est déterminée la date limite de cotisation au REER ?
La date limite de cotisation au REER est fixée par la loi à 60 jours après la fin de l'année d'imposition, le 31 décembre. Cette règle signifie que la date limite tombe généralement le 1er mars de chaque année. La date s'ajuste lorsque le 1er mars est un dimanche, faisant passer la date limite au 2 mars, comme c'est le cas pour l'année d'imposition 2025. Pendant une année bissextile, la date limite est le 29 février, comme ce fut le cas pour l'année d'imposition 2023. Cette période de grâce de 60 jours au début de chaque année civile est une caractéristique constante du système du REER.
Que se passe-t-il si je rate la date limite de cotisation au REER ?
Si vous cotisez après la date limite, cette cotisation s'appliquera généralement à l'année d'imposition en cours, et non à la précédente. Par exemple, une cotisation effectuée le 3 mars 2026 serait pour l'année d'imposition 2026, et vous pourriez réclamer la déduction sur votre déclaration de revenus de 2026 produite en 2027. Votre droit de cotisation ne disparaît pas. Le droit inutilisé est reporté indéfiniment. Vous pouvez toujours utiliser le droit de cotisation dans une année future, à condition de ne pas avoir dépassé votre limite personnelle.
Quelle est ma limite de cotisation au REER pour 2025 ?
Pour l'année d'imposition 2025, votre limite de cotisation maximale est généralement de 18 pour cent de votre revenu gagné de 2024, jusqu'à un maximum établi par le gouvernement de 32 490 $. Votre limite personnelle peut être réduite par un facteur d'équivalence si vous appartenez à un régime de pension en milieu de travail. Vous devriez vérifier votre limite spécifique sur votre plus récent avis de cotisation de l'Agence du revenu du Canada ou via votre dossier Mon dossier de l'ARC en ligne. Tout droit de cotisation au REER inutilisé des années précédentes est également reporté et ajouté à votre limite actuelle.
Puis-je cotiser à un REER après 71 ans ?
Non, vous ne pouvez pas cotiser à votre propre REER après le 31 décembre de l'année où vous avez 71 ans. C'est la date limite de cotisation finale pour votre plan personnel. Cependant, vous pouvez toujours cotiser à un REER conjoint après avoir 71 ans si votre conjoint a 71 ans ou moins et que vous avez un droit de cotisation disponible. La restriction d'âge est basée sur l'âge du détenteur du régime, ou du rentier. À 71 ans, vous devez convertir votre REER en une option de revenu de retraite comme un FERR ou une rente.
Quelle est la pénalité pour surcotiser à mon REER ?
La pénalité pour surcotisation s'applique si vous dépassez votre limite à vie de plus d'une marge de 2 000 $. Vous êtes autorisé à cette surcotisation de 2 000 $ sans pénalité. Tout montant excédentaire au-delà de cette marge de 2 000 $ est assujetti à une pénalité de 1 % par mois. Pour arrêter la pénalité, vous devez retirer les fonds excédentaires de votre REER. Vous pourriez également avoir besoin de soumettre les formulaires requis à l'Agence du revenu du Canada pour corriger la surcotisation.
Sources et lectures complémentaires
- RRSP Contribution Deadlines | TD Canada Trust td.com
- RRSP Contribution Deadline & Limits Guide rbcroyalbank.com
- RRSP deadline and limits cooperators.ca
- RRSP contribution deadline for 2026 wealthsimple.com
- RRSP contribution deadline nbc.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.