La cote de crédit moyenne au Canada était de 760 en novembre 2024, selon les données de la Fair Isaac Corporation (FICO). Ce chiffre place la cote moyenne des Canadiens dans la catégorie « excellente » sur l'échelle courante de 300 à 900. Les cotes de crédit sont un élément crucial des finances personnelles au Canada, influençant l'accès aux prêts, aux cartes de crédit et même aux demandes de location. Comprendre comment votre cote se compare à la moyenne nationale et les facteurs qui l'influencent est essentiel pour gérer votre santé financière.
Comprendre les plages et les moyennes des cotes de crédit
Au Canada, les cotes de crédit sont des nombres à trois chiffres que les prêteurs utilisent pour évaluer le risque d'un emprunteur. L'échelle va d'un minimum de 300 à un score parfait de 900. Bien qu'il n'existe pas de moyenne universelle unique en raison des différents modèles de notation et sources de données, les chiffres importants fournissent un point de référence clair. La Fair Isaac Corporation a rapporté que le score FICO moyen était de 760 en novembre 2024, soit deux points de moins que la moyenne rapportée en 2023 et en baisse par rapport à un pic de 762 en 2022-2023. D'autres sources, comme une enquête de 2022 de Borrowell, rapportaient une cote moyenne de 672 parmi ses membres, et une étude de 2026 de la même entreprise la plaçait à 679. Ces différences soulignent que la cote qu'un consommateur voit peut ne pas être identique à celle qu'un prêteur spécifique utilise, car les bureaux de crédit et les modèles de notation varient.
La plupart des prêteurs au Canada considèrent qu'une cote de 660 ou plus est « bonne ». Les cotes de 660 à 724 sont généralement classées comme bonnes, les cotes de 725 à 759 sont considérées comme très bonnes, et les cotes de 760 et plus sont jugées excellentes. Selon les données de distribution de FICO d'avril 2024, environ 85 % des Canadiens ont une cote de crédit de 650 ou plus. Seulement environ 4,5 % des cotes se situent dans la plage la plus basse de 300 à 549. Une cote inférieure à 660 peut encore vous qualifier pour certains produits de crédit, mais souvent avec des conditions moins favorables et des taux d'intérêt plus élevés. FICO attribue la baisse récente de la moyenne nationale au coût élevé de la vie, à une vague de renouvellements d'hypothèques à des taux plus élevés et à la hausse des défauts de paiement dans le crédit à la consommation.
Comment les cotes de crédit sont calculées au Canada
Votre cote de crédit n'est pas un nombre unique et statique, mais est calculée à l'aide de modèles qui pondèrent plusieurs facteurs provenant de votre dossier de crédit. Les deux principaux bureaux de crédit au Canada, Equifax et TransUnion, utilisent chacun leurs propres modèles exclusifs, et tous les prêteurs ne déclarent pas d'information aux deux agences. De plus, 90 % des principaux prêteurs et caisses populaires canadiennes utilisent les scores FICO pour les décisions de prêt, qui ne sont généralement pas disponibles directement pour les consommateurs via des services gratuits. C'est pourquoi les cotes peuvent différer selon l'endroit où vous les vérifiez. Le calcul est basé sur plusieurs composantes clés, bien que la pondération exacte puisse varier d'un modèle à l'autre.
L'historique de paiement est le facteur le plus important, englobant votre dossier de paiements ponctuels pour les cartes de crédit, les prêts et autres dettes. L'utilisation du crédit, qui est le montant de crédit que vous utilisez par rapport à vos limites totales disponibles, est une autre composante majeure. La longueur de votre historique de crédit, les types de crédit que vous utilisez (mix de crédit) et le nombre de demandes récentes pour un nouveau crédit (enquêtes approfondies) influencent également votre cote. Il est important de noter que la plupart des informations négatives, comme les paiements manqués, sont automatiquement retirées de votre dossier de crédit après six à sept ans. Avoir peu ou pas d'historique de crédit peut aussi vous freiner, car les prêteurs ont moins d'information pour évaluer votre fiabilité.
L'impact des cotes de crédit sur les produits financiers
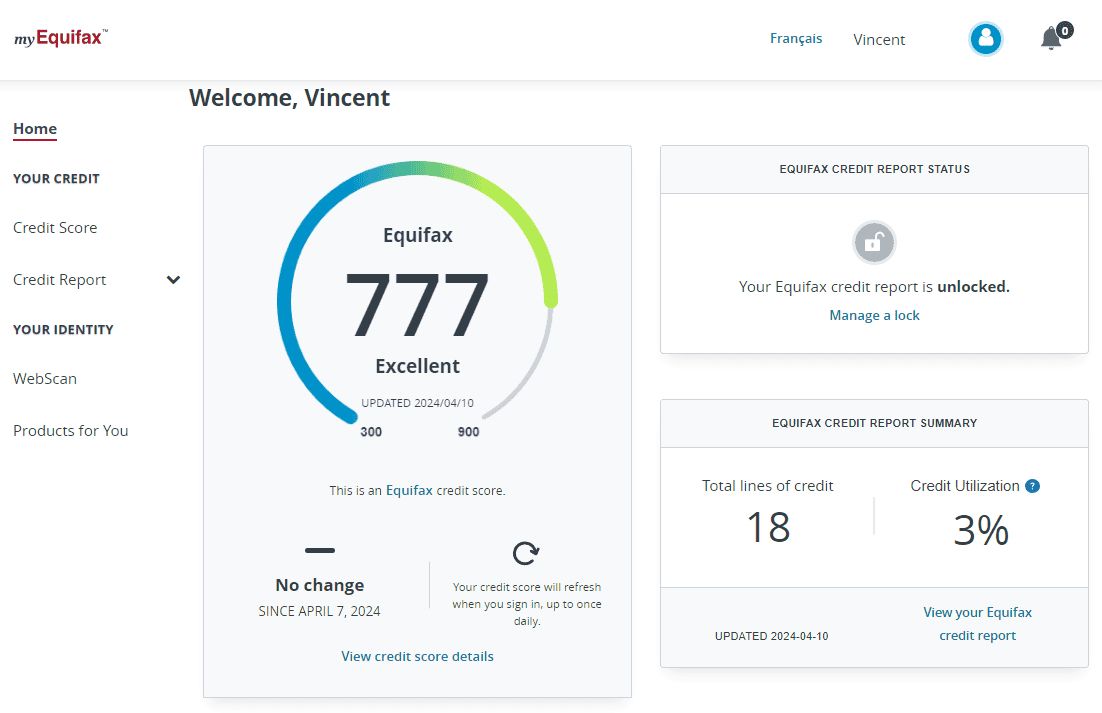
Votre cote de crédit façonne directement votre accès aux produits financiers et les conditions que vous obtenez. Une cote plus élevée peut mener à des taux d'intérêt plus bas sur les prêts et les cartes de crédit, à des limites de crédit plus élevées et à de meilleures chances d'approbation. Pour les cotes dans la plage « bonne » (660-724), les chances d'approbation sont plus élevées et les taux sont plus compétitifs. Ceux avec des cotes « excellentes » (760+) sont susceptibles de se qualifier pour les meilleurs taux d'intérêt et conditions de prêt disponibles. À l'inverse, une cote inférieure à 660 peut signifier que l'approbation est difficile, et si elle est accordée, vous pouvez vous attendre à des taux d'intérêt plus élevés.
Votre cote de crédit ne sert pas seulement pour les prêts ou les cartes de crédit. Les propriétaires peuvent la vérifier lorsque vous faites une demande de location pour évaluer votre responsabilité financière. Une bonne cote de crédit agit comme un laissez-passer VIP financier, vous faisant économiser de l'argent sur les intérêts et ouvrant des portes à des opportunités. C'est un outil que les prêteurs utilisent aux côtés d'autres facteurs comme votre revenu, vos dettes existantes et votre statut d'emploi avant de prendre une décision d'approbation finale. Par conséquent, maintenir une cote au-dessus du seuil « bon » de 660 est un objectif pratique pour la plupart des Canadiens cherchant une flexibilité financière.
Cotes moyennes par âge et démographie
Les cotes de crédit au Canada montrent une corrélation claire avec l'âge, car les Canadiens plus âgés ont généralement des cotes moyennes plus élevées. Les données indiquent que les jeunes adultes ont souvent des cotes plus basses en raison d'historiques de crédit plus courts et de moins d'expérience dans la gestion de la dette. Selon une étude, les cotes moyennes par génération étaient de 659 pour la génération Z (18-28 ans), 673 pour les milléniaux (29-44 ans), 676 pour la génération X (45-60 ans), 718 pour les baby-boomers (61-79 ans) et 769 pour la génération silencieuse (80 ans et plus). Cette progression reflète l'effet cumulatif de la construction d'un historique de crédit positif plus long au fil du temps.
Les adultes plus âgés bénéficient d'avoir des comptes de crédit établis depuis de nombreuses années, ce qui démontre un dossier fiable aux yeux des prêteurs. Ils sont aussi plus susceptibles d'avoir un mix diversifié de types de crédit, comme des hypothèques, des cartes de crédit et des prêts-auto, ce qui peut avoir un impact positif sur leur cote. En revanche, les jeunes Canadiens peuvent être en train de commencer à bâtir leur profil de crédit, ce qui peut entraîner une cote moyenne plus basse même avec un comportement financier responsable. Votre revenu n'est pas un facteur direct dans le calcul de votre cote de crédit, mais la stabilité et la longueur de votre historique de crédit le sont.
Variations provinciales et urbaines des cotes de crédit
Les cotes de crédit moyennes ne sont pas uniformes à travers le Canada et montrent des variations selon la province et les grandes villes. Bien que les bureaux de crédit ne publient pas de moyennes provinciales officielles, les données d'études sur les grandes villes donnent une image approximative. Basé sur une étude de 2026, les villes du Québec et de l'Ontario ont tendance à rapporter des cotes moyennes plus élevées, tandis que les villes des provinces des Prairies se situent généralement plus bas. Par exemple, la cote moyenne en Colombie-Britannique était rapportée à 694 dans une enquête de 2022. Le tableau suivant montre les cotes de crédit moyennes pour certaines grandes villes canadiennes basées sur des données de 2026.
| Ville | Cote de crédit moyenne |
|---|---|
| Québec | 723 |
| Montréal | 716 |
| Markham | 714 |
| Edmonton | 646 |
Les cotes de crédit moyennes varient à travers les provinces et villes du Canada. Les données recueillies par Borrowell en 2022 fournissent des exemples de ces moyennes régionales. Parmi les villes mesurées, Québec avait la cote de crédit moyenne la plus élevée à 723. Edmonton avait la cote moyenne la plus basse parmi ces villes à 646.
Comment vérifier votre cote et votre dossier de crédit
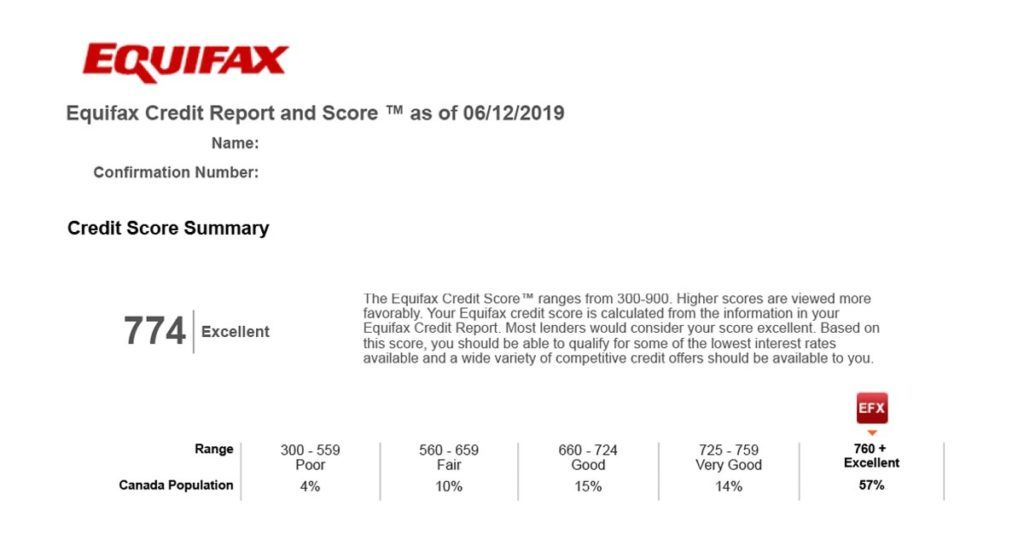
Les Canadiens ont plusieurs options pour accéder à leurs informations de crédit. En vertu de la Loi sur les renseignements concernant le consommateur, vous avez le droit de demander une copie gratuite de votre dossier de crédit auprès d'Equifax et de TransUnion au moins une fois par année. Ce rapport détaille vos comptes de crédit et votre historique, mais n'inclut pas votre cote numérique à trois chiffres. Vous pouvez obtenir ces rapports en ligne, par la poste, par téléphone ou en personne. Pour voir votre cote de crédit numérique, différents services sont disponibles. Equifax fournit un accès gratuit à sa cote de crédit lorsque vous ouvrez un compte en ligne. TransUnion offre des cotes gratuites uniquement aux résidents du Québec. Les deux bureaux, ainsi que des entreprises tierces comme Borrowell et ClearScore, offrent des services d'abonnement payants qui fournissent des mises à jour de cote plus fréquentes, une surveillance du crédit et une protection contre le vol d'identité. Certaines institutions financières, comme RBC, fournissent également des cotes de crédit gratuites comme avantage à leurs clients. Il est conseillé de vérifier votre dossier de crédit annuellement pour en assurer l'exactitude et de surveiller votre cote plus fréquemment si vous travaillez activement à l'améliorer ou si vous avez des inquiétudes concernant la fraude. Des entreprises comme Borrowell peuvent mettre à jour vos informations de cote hebdomadairement, tandis que les services payants d'Equifax vantent des mises à jour quotidiennes.
Facteurs clés et erreurs courantes
Comprendre les cinq principaux facteurs utilisés dans les modèles de notation du crédit vous aide à gérer votre cote efficacement. Ces facteurs sont l'historique de paiement, l'utilisation du crédit, la longueur de l'historique de crédit, le mix de crédit et les nouvelles demandes de crédit. L'historique de paiement est le plus important, car il montre aux prêteurs votre dossier de remboursement de la dette. L'utilisation du crédit fait référence au montant de crédit que vous utilisez par rapport à votre limite disponible, un ratio plus bas étant meilleur. Un long historique de crédit démontre de l'expérience, tandis qu'un mix de types de crédit (comme le crédit renouvelable des cartes et le crédit à tempérament des prêts) montre que vous pouvez gérer différentes formes de dette.
Plusieurs comportements financiers peuvent affecter négativement votre cote de crédit, parfois de manière significative. L'erreur la plus dommageable est de manquer des paiements sur des prêts ou des cartes de crédit, car l'historique de paiement est le facteur le plus pondéré dans la plupart des modèles de notation. Payer ses factures en retard de façon constante ou faire défaut sur une dette abaissera votre cote. Une autre erreur courante est de maintenir un ratio d'utilisation du crédit élevé, ce qui signifie utiliser trop de votre limite de crédit disponible.
Faire des demandes pour plusieurs nouveaux produits de crédit sur une courte période génère plusieurs enquêtes approfondies sur votre dossier, ce qui peut temporairement abaisser votre cote. Les prêteurs peuvent interpréter des demandes fréquentes comme un signe de difficultés financières. Fermer votre plus ancien compte de carte de crédit peut aussi être préjudiciable, car cela raccourcit la longueur moyenne de votre historique de crédit. Enfin, avoir un mix de crédit limité ou aucun historique de crédit peut rendre difficile l'obtention d'une cote élevée, car les prêteurs ont moins de données pour évaluer votre fiabilité. Éviter ces pièges est la clé pour bâtir et maintenir un solide profil de crédit.
Types de crédit et vérifications de crédit
Comprendre les différents types de crédit et les vérifications de crédit est important pour gérer votre cote. Il existe deux principaux types de crédit : le crédit renouvelable et le crédit à tempérament. Le crédit à tempérament est un prêt avec un montant fixe remboursé selon un échéancier régulier, comme une hypothèque ou un prêt étudiant. Le crédit renouvelable, comme les cartes de crédit et les marges de crédit, a une limite que vous pouvez emprunter, rembourser et emprunter à nouveau. Avoir des niveaux élevés de crédit renouvelable est perçu différemment par les prêteurs que d'avoir des niveaux égaux de crédit à tempérament, le crédit à tempérament étant souvent considéré comme plus sécuritaire. Il existe aussi deux types de vérifications de crédit : les vérifications approfondies et les vérifications superficielles. Les vérifications superficielles se produisent lorsque vous ou un tiers examinez votre crédit pour des raisons non liées au prêt, comme utiliser une application de surveillance du crédit. Celles-ci n'affectent pas votre cote. Les vérifications approfondies se produisent lorsque vous faites une demande pour un nouveau crédit, comme un prêt, une carte de crédit ou une hypothèque. Chaque enquête approfondie peut avoir un petit impact négatif temporaire sur votre cote. Par conséquent, il est sage d'espacer les demandes de nouveau crédit pour minimiser l'effet de multiples enquêtes approfondies sur une courte période.
Questions fréquentes
Qu'est-ce qui est considéré comme une bonne cote de crédit au Canada ?
La plupart des prêteurs au Canada considèrent qu'une cote de crédit de 660 ou plus est bonne. Les cotes entre 660 et 724 sont classées comme bonnes, les cotes de 725 à 759 sont très bonnes, et les cotes de 760 et plus sont excellentes. Ces plages sont basées sur des données d'Equifax, bien que les prêteurs individuels puissent avoir des critères légèrement différents. Une cote supérieure à 660 améliore généralement vos chances d'approbation de prêt et d'accès à des taux d'intérêt plus compétitifs.
Pourquoi vois-je différentes cotes de crédit moyennes rapportées en ligne ?
Différentes cotes moyennes sont rapportées parce qu'elles proviennent de sources différentes utilisant différents modèles de notation et ensembles de données. Par exemple, FICO a rapporté une moyenne de 760 à la fin de 2024, tandis que Borrowell rapportait une moyenne de 672 à partir d'une enquête de 2022 auprès de ses membres et de 679 dans une étude de 2026. Les bureaux de crédit Equifax et TransUnion utilisent leurs propres modèles, et tous les prêteurs ne déclarent pas aux deux. De plus, le score FICO utilisé par de nombreux prêteurs n'est pas le même que la cote fournie directement aux consommateurs par les services de surveillance gratuits.
Comment puis-je améliorer ma cote de crédit ?
Améliorer votre cote de crédit implique de vous concentrer sur les facteurs clés utilisés dans le calcul. L'étape la plus importante est d'effectuer tous les paiements de dette à temps, car l'historique de paiement a le plus grand impact. Évitez de faire des demandes de nouveau crédit fréquemment pour limiter les enquêtes approfondies. Maintenez les comptes de crédit plus anciens pour préserver la longueur de votre historique de crédit, et envisagez d'avoir un mix de types de crédit, comme une carte de crédit et un prêt à tempérament, si c'est gérable.
À quelle fréquence devrais-je vérifier ma cote de crédit ?
Il est sage de vérifier votre dossier de crédit complet auprès d'Equifax et de TransUnion au moins une fois par année, ce que vous avez le droit de faire gratuitement par la loi. Cela aide à s'assurer que l'information est exacte. Pour la cote numérique, vous pouvez choisir de la vérifier plus fréquemment, surtout si vous planifiez une demande de crédit importante comme une hypothèque, si vous travaillez activement à reconstruire votre crédit ou si vous surveillez un éventuel vol d'identité. Certains services gratuits fournissent des mises à jour mensuelles ou hebdomadaires.
Mon revenu affecte-t-il ma cote de crédit ?
Non, votre revenu n'est pas un facteur direct dans le calcul de votre cote de crédit. Les bureaux de crédit n'incluent pas l'information sur le salaire dans leurs modèles de notation. Votre cote est basée uniquement sur l'information dans votre dossier de crédit, comme l'historique de paiement, les montants dus, la longueur de l'historique de crédit, le nouveau crédit et les types de crédit utilisés. Cependant, les prêteurs considéreront votre revenu séparément lorsque vous ferez une demande de crédit pour déterminer votre capacité à rembourser un nouveau prêt.
Quelle est la différence entre un dossier de crédit et une cote de crédit ?
Un dossier de crédit est un registre détaillé de votre historique de crédit, listant vos comptes, votre historique de paiement, vos limites de crédit et toute information négative comme des recouvrements. Une cote de crédit est un nombre à trois chiffres dérivé de l'information dans ce rapport à l'aide d'une formule mathématique. Vous pouvez obtenir votre dossier de crédit gratuitement annuellement, mais accéder à votre cote numérique nécessite souvent un service payant ou est offert comme avantage par certaines institutions financières. La cote résume l'information du rapport en un seul indicateur de risque pour les prêteurs.
Sources et lectures complémentaires
- What's a good credit score in Canada (and how to get one)? scotiabank.com
- Average Credit Score in Canada by Age and Location nerdwallet.com
- Understanding your credit score trucooperativebank.ca
- Average Credit Scores In Canada By Province And City 2026 loanscanada.ca
- What is a good credit score in Canada? Ranges explained wealthsimple.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.