Un compte en dollars américains TD est un compte bancaire basé au Canada qui permet aux résidents de détenir, d'épargner et d'effectuer des transactions en devise américaine. Ces comptes sont conçus pour les Canadiens ayant des besoins bancaires transfrontaliers, comme effectuer des achats aux États-Unis, recevoir un revenu en dollars US ou gérer des investissements en devises américaines. TD Canada Trust offre deux options principales de comptes personnels, chacune avec des structures de frais et des caractéristiques distinctes pour s'adapter à différents profils d'utilisation. Détenir un compte en dollars américains peut aider à éviter les frais de conversion de devises fréquents et simplifier la gestion financière entre les pays.
Types de comptes personnels en dollars américains TD
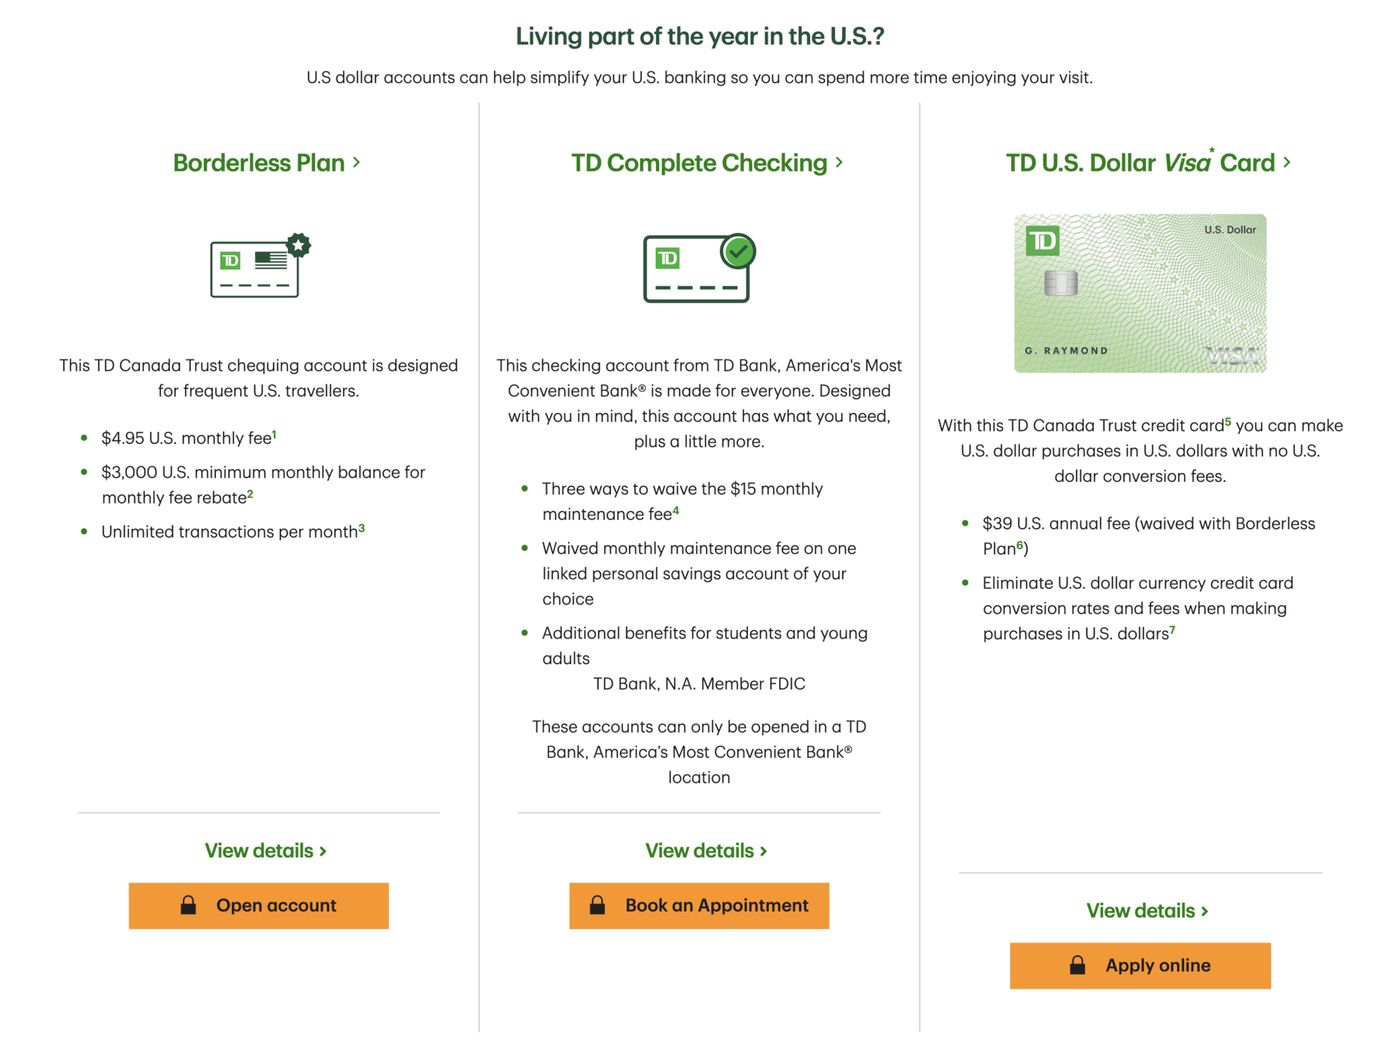
TD Canada Trust propose deux options principales de comptes personnels pour détenir des dollars américains. La première est le Compte en dollars américains TD, qui est un compte d'épargne standard. Ce compte n'a pas de frais mensuels et peut générer des intérêts sur les fonds déposés. Il est conçu pour les clients qui souhaitent épargner en dollars US ou qui ont des besoins transfrontaliers occasionnels sans un volume régulier de transactions. La deuxième option est le Forfait Transfrontalier TD, qui est structuré comme un compte chèque pour une utilisation plus active. Ce compte comporte des frais mensuels de 4,95 $ en dollars américains, mais ces frais sont annulés si un solde mensuel minimum de 3 000 $ US est maintenu. Le Forfait Transfrontalier offre des transactions illimitées par mois et est commercialisé auprès des voyageurs fréquents aux États-Unis. Les deux comptes sont basés au Canada, ce qui signifie qu'ils sont détenus dans le système bancaire canadien et ne sont pas intégrés au réseau bancaire américain. Cette distinction est importante pour comprendre comment les fonds peuvent être déplacés, car ces comptes n'ont pas de numéros de routage américains pour les transferts domestiques aux États-Unis.
Frais de compte et exigences de solde minimum
Comprendre la structure des frais est essentiel pour gérer efficacement un compte en dollars américains TD. Pour le Compte en dollars américains TD standard, il n'y a pas de frais mensuels de compte. Cependant, des frais de transaction peuvent s'appliquer à moins qu'un solde mensuel minimum de 1 500 $ US soit maintenu. Le Forfait Transfrontalier TD a des frais mensuels de 4,95 $ US, qui sont annulés si le compte maintient un solde mensuel minimum de 3 000 $ US. L'utilisation de guichets automatiques en dehors du réseau TD entraîne des frais supplémentaires. Un retrait à un guichet automatique non-TD aux États-Unis ou au Mexique coûte 3 $ US, tandis qu'un retrait dans d'autres pays coûte 5 $ US. De plus, tout retrait en devise étrangère à un guichet automatique comprend une majoration de conversion de devises de 3,5 % sur le montant de la transaction. Pour les transferts télégraphiques internationaux envoyés via le Transfert bancaire mondial TD, les frais varient selon la destination et le montant envoyé. Par exemple, envoyer un montant équivalent à entre 10 001 $ et 50 000 $ dollars canadiens entraîne des frais de 50 $ US par transfert télégraphique. Envoyer un montant équivalent à plus de 50 000 $ canadiens entraîne des frais de 80 $ US par transfert télégraphique. Il est également important de noter qu'un compte fermé dans les 14 jours suivant son ouverture peut être assujetti à des frais de fermeture de 20 $ US.
Comment ouvrir et gérer un compte en dollars américains TD
Les résidents canadiens peuvent ouvrir l'une ou l'autre des options de compte en dollars américains TD en ligne via le site Web de TD en quelques minutes. Le processus nécessite généralement que le demandeur ait une adresse canadienne valide et ait atteint l'âge de la majorité dans sa province de résidence. Les demandeurs devront fournir des détails d'identification personnelle similaires à l'ouverture de tout compte bancaire canadien. Alternativement, les individus peuvent visiter n'importe quelle succursale TD Canada Trust pour faire une demande en personne et s'informer sur les taux de change actuels. Pendant la demande, les clients peuvent également choisir d'ajouter des fonctionnalités comme la Protection contre les découverts, configurer le Dépôt direct pour un revenu en dollars US ou organiser des Paiements préautorisés. Il est important d'avoir votre numéro d'assurance sociale à portée de main pour le processus de demande. Une fois le compte ouvert, vous pouvez le lier à votre service de banque en ligne TD EasyWeb existant ou à l'application TD pour la gestion. Grâce à ces plateformes, vous pouvez effectuer des échanges en ligne rapides entre les fonds canadiens et américains, consulter les soldes de compte et transférer de l'argent. Les comptes font partie du service Mes comptes de TD, qui vous permet d'envoyer de l'argent, de payer des factures et d'effectuer des transferts en dollars américains de manière efficace.
Transférer et échanger des fonds
TD offre plusieurs services pour déplacer de l'argent entre les devises et à travers les frontières. Les clients peuvent échanger des fonds canadiens contre des dollars américains et vice versa rapidement via la plateforme de banque en ligne EasyWeb ou l'application mobile TD. TD offre des taux de change compétitifs sur les dollars américains et plus de 50 autres devises étrangères, qui peuvent être commandées et livrées à votre succursale préférée. Pour les transferts transfrontaliers vers les États-Unis, TD offre un service Visa Direct pour envoyer des fonds d'un compte personnel canadien chez TD Canada Trust vers un compte personnel américain chez TD Bank qui est lié à une carte de débit Visa TD Bank. L'utilisation de Visa Direct n'entraîne pas de frais de transfert TD, bien que les frais de transaction de compte habituels et les taux de conversion de devises puissent s'appliquer. La limite de transfert pour ce service est de 2 500 $ par période de 24 heures, libellée dans la devise du compte émetteur. Pour envoyer de l'argent internationalement vers d'autres comptes bancaires, le service Transfert bancaire mondial TD peut être utilisé à partir d'un compte chèque personnel canadien ou américain TD admissible, les fonds étant crédités directement sur le compte du bénéficiaire. L'argent peut être déplacé d'un compte américain chez TD Bank vers un compte canadien chez TD Canada Trust en environ 30 minutes en utilisant ce service transfrontalier.
Caractéristiques courantes et gestion de compte
Les comptes en dollars américains TD sont livrés avec une suite de fonctionnalités bancaires standard pour la gestion quotidienne. Les titulaires de compte peuvent utiliser le service Mes comptes sur la plateforme de TD Canada Trust pour envoyer de l'argent, payer des factures ou effectuer des transferts de manière efficace. Les comptes prennent en charge des outils comme le Dépôt direct pour recevoir des paiements en dollars américains tels que des chèques de paie ou des prestations gouvernementales. Les clients peuvent également configurer des Paiements préautorisés pour gérer automatiquement les dépenses récurrentes en dollars américains. La Protection contre les découverts est une option disponible à lier au compte, aidant à éviter les transactions refusées ou les frais de chèque retourné. Les relevés sont fournis électroniquement ou par la poste, détaillant toute l'activité du compte. Pour les besoins en espèces, des dollars américains sont disponibles pour retrait dans la plupart des succursales TD au Canada, et d'autres devises étrangères peuvent être commandées pour livraison à une succursale préférée. Les comptes sont idéaux pour ceux qui ont des besoins bancaires transfrontaliers occasionnels ou réguliers, vous permettant de dépenser comme un local lors d'achats en ligne ou en personne aux États-Unis. Vous pouvez également utiliser le compte pour gagner des intérêts sur votre épargne en dollars américains, selon le type de compte et le solde.
Considérations pour la banque transfrontalière
Lors de l'utilisation d'un compte en dollars américains basé au Canada comme ceux de TD, il y a des détails opérationnels importants à comprendre. Ces comptes ne sont pas intégrés au système bancaire américain, ce qui signifie qu'ils n'ont pas de numéros de routage et de compte américains pour recevoir des transferts domestiques américains par chambre de compensation automatisée (ACH). Ils sont principalement destinés à détenir et à effectuer des transactions en devise américaine au Canada ou pour des transferts transfrontaliers. Pour les Canadiens qui passent fréquemment du temps aux États-Unis, avoir un compte en dollars américains peut aider à éviter les frais de conversion de devises dynamiques souvent facturés par les marchands ou les guichets automatiques. Cependant, l'utilisation d'un guichet automatique non-TD aux États-Unis entraînera toujours les frais de 3 $ US plus la majoration de conversion potentielle. Il est également crucial de surveiller les exigences de solde minimum pour votre type de compte spécifique afin d'éviter les frais mensuels, car les seuils diffèrent entre les deux types de comptes. Le Forfait Transfrontalier est spécifiquement conçu pour les voyageurs fréquents aux États-Unis, tandis que le compte standard est une option économique pour ceux ayant des besoins bancaires minimaux. Comprendre ces distinctions aide à sélectionner le bon compte pour optimiser les frais et l'accès en fonction de votre activité transfrontalière individuelle.
Frais et charges potentiels à surveiller
Les titulaires de compte doivent être conscients de plusieurs charges potentielles au-delà des frais mensuels. Celles-ci incluent les frais pour l'utilisation de guichets automatiques non-TD et pour les conversions de devises étrangères. Un retrait à un guichet automatique non-TD aux États-Unis ou au Mexique coûte 3 $ US, tandis que dans d'autres pays, il coûte 5 $ US. Les retraits en devises étrangères aux guichets automatiques entraînent également une majoration de conversion de 3,5 %. De plus, les frais pour le Transfert mondial TD et les transferts télégraphiques varient selon la destination des fonds.
- Frais mensuels de compte pour le Forfait Transfrontalier TD : 4,95 $ US, annulés avec un solde de 3 000 $ US.
- Frais de transaction sur le Compte en dollars américains standard si le solde tombe sous 1 500 $ US.
- Frais de retrait aux guichets non-TD aux États-Unis ou au Mexique : 3 $ US.
- Frais de retrait aux guichets non-TD dans d'autres pays : 5 $ US.
- Majoration de conversion aux guichets automatiques en devises étrangères : 3,5 % de la transaction.
- Frais de transfert télégraphique international (exemple pour 10 001 $ à 50 000 $ CA) : 50 $ US.
- Frais de fermeture de compte si fermé dans les 14 jours suivant l'ouverture : 20 $ US.
- Frais de transfert télégraphique pour les montants supérieurs à l'équivalent de 50 000 $ CA : 80 $ US.
Ces frais soulignent l'importance de revoir l'activité du compte et de comprendre la structure des coûts en fonction de la façon dont vous prévoyez d'utiliser le compte. Les taux de conversion de devises s'appliquent également lors de la conversion entre les dollars canadiens et américains, et ces taux sont fixés par TD. Il est important de noter que la limite de transfert Visa Direct de 2 500 $ est par période de 24 heures et est dans la devise du compte à partir duquel les fonds sont envoyés. Des limites supplémentaires peuvent s'appliquer, il est donc recommandé de consulter les questions fréquemment posées de TD pour les informations les plus récentes.
Comparaison des options TD avec d'autres comptes en dollars américains canadiens
Les comptes en dollars américains de TD existent dans un marché plus large de produits bancaires canadiens en dollars américains offerts par d'autres grandes institutions comme RBC, CIBC et BMO. Un élément différenciateur clé pour TD est sa capacité de transfert transfrontalier avec TD Bank aux États-Unis, permettant des transferts Visa Direct sans frais jusqu'à une limite quotidienne. D'autres banques peuvent facturer des frais de service pour les transferts d'argent internationaux. La structure du Forfait Transfrontalier TD avec des frais mensuels annulés avec un solde de 3 000 $ est un modèle courant, bien que le frais spécifique et le seuil de solde varient selon le fournisseur. De nombreux comptes chèques canadiens en dollars américains conviennent aux paiements quotidiens et peuvent entraîner des frais supplémentaires pour des services comme les transferts télégraphiques. Certains comptes sont conçus comme des véhicules d'épargne où vous pouvez gagner des intérêts mais ne pouvez pas effectuer d'achats au point de vente. Des alternatives numériques existent également, offrant des comptes multi-devises qui peuvent basculer entre les devises et peuvent utiliser différents mécanismes de taux de change. Lors de l'évaluation des options, les Canadiens devraient considérer la fréquence des transactions, les exigences de solde minimum, les coûts de transfert télégraphique et le besoin spécifique de services transfrontaliers intégrés par rapport à la simple détention de devises. Un compte chèque en dollars américains dans une grande banque canadienne peut être plus approprié pour les paiements quotidiens, tandis qu'un compte d'épargne est un bon choix si vous voulez épargner de l'argent plutôt que d'effectuer des transactions régulières.
Questions fréquentes
Quels sont les deux types de comptes en dollars américains TD ?
TD Canada Trust offre deux options de comptes personnels en dollars américains. La première est le Compte en dollars américains TD, qui a des frais mensuels de compte de 0 $ et peut générer des intérêts. La seconde est le Forfait Transfrontalier TD, qui est un compte chèque en dollars américains basé au Canada avec des frais mensuels de 4,95 $ US. Les frais du Forfait Transfrontalier sont annulés si vous maintenez un solde mensuel minimum de 3 000 $ US, et il offre des transactions illimitées par mois.
Y a-t-il des frais mensuels pour un compte en dollars américains TD ?
Les frais mensuels dépendent du type de compte. Le Compte en dollars américains TD standard a des frais mensuels de 0 $. Le Forfait Transfrontalier TD a des frais mensuels de 4,95 $ US, mais cette charge est annulée si vous maintenez un solde mensuel minimum de 3 000 $ US dans le compte. Des frais de transaction peuvent s'appliquer sur le compte standard si le solde tombe sous 1 500 $ US.
Quels sont les frais de guichet automatique pour utiliser un compte en dollars américains TD à l'étranger ?
L'utilisation d'un guichet automatique non-TD pour retirer des dollars américains entraîne des frais. Aux États-Unis ou au Mexique, les frais sont de 3 $ US par retrait. Dans d'autres pays, les frais sont de 5 $ US par retrait. De plus, tout retrait en devise étrangère à un guichet automatique comprend une majoration de conversion de devises de 3,5 % sur le montant.
Puis-je ouvrir un compte en dollars américains TD en ligne ?
Oui, les résidents canadiens peuvent ouvrir l'une ou l'autre des options de compte personnel en dollars américains en ligne en quelques minutes via le site Web de TD. Les deux options disponibles sont le Compte en dollars américains sans frais mensuels et le Forfait Transfrontalier. Ce processus de demande en ligne offre une alternative pratique à la visite d'une succursale TD Canada Trust en personne. TD a conçu ces comptes pour répondre à divers besoins bancaires transfrontaliers. Les comptes aident les clients à épargner, déposer et retirer des dollars américains avec commodité.
Comment puis-je transférer de l'argent de mon compte TD Canada vers un compte américain ?
Vous pouvez transférer de l'argent en utilisant le service Visa Direct pour envoyer des fonds de votre compte personnel basé au Canada chez TD Canada Trust vers votre compte personnel basé aux États-Unis chez TD Bank. Il n'y a pas de frais de transfert TD pour ce service, et vous pouvez envoyer jusqu'à 2 500 $ par jour. Alternativement, vous pouvez utiliser le Transfert bancaire mondial TD pour envoyer de l'argent internationalement directement sur le compte bancaire d'un bénéficiaire. Les transferts d'un compte américain TD Bank vers TD Canada Trust peuvent être complétés en environ 30 minutes. Ces services font partie des solutions bancaires transfrontalières de TD pour transférer facilement de l'argent à travers la frontière.
Quel est le solde minimum pour éviter les frais sur un Forfait Transfrontalier TD ?
Pour éviter les frais mensuels de 4,95 $ US sur le Forfait Transfrontalier TD, vous devez maintenir un solde mensuel minimum de 3 000 $ US. Ce compte est un compte chèque en dollars américains basé au Canada conçu pour les voyageurs fréquents aux États-Unis. Lorsque les frais sont annulés ou payés, le compte offre des transactions illimitées par mois. Ce forfait est une option de compte premium comparée au Compte en dollars américains standard qui n'a pas de frais mensuels. Maintenir le solde minimum aide à optimiser le compte pour des besoins bancaires transfrontaliers réguliers.
Sources et lectures complémentaires
- TD U.S. Dollar Bank Accounts | TD Canada Trust td.com
- The best accounts for Canadians to hold USD wise.com
- How to open USD bank account with TD Bank remitbee.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.