Un compte d'épargne à intérêt élevé BMO est un compte de dépôt conçu pour faire fructifier votre épargne tout en offrant un accès flexible à vos fonds. La banque propose plusieurs types de comptes spécifiques, dont le compte Amplificateur d'épargne, qui peut offrir des taux d'intérêt promotionnels. Ces comptes font partie des services bancaires personnels de BMO, accessibles en succursale, en ligne et par l'application mobile. Pour les épargnants canadiens, comprendre les caractéristiques, les taux et les conditions de ces comptes est essentiel pour gérer leurs objectifs d'épargne à court terme.
Types de comptes d'épargne à intérêt élevé BMO
BMO propose plusieurs comptes d'épargne distincts dans la catégorie à intérêt élevé, chacun ayant des structures et des caractéristiques différentes. Le compte Amplificateur d'épargne est une option qui annonce actuellement un taux d'intérêt promotionnel de 5,00 % pour une période de quatre mois lorsqu'un compte chèque admissible est également ouvert. Ce compte n'a pas de frais de forfait mensuel. Le taux d'intérêt standard pour le compte Amplificateur d'épargne est de 0,450 % sur les soldes, ce taux s'appliquant aux montants jusqu'à 10 000 $ et au-delà de 10 000,01 $. Un autre produit est le compte Bâtisseur d'épargne, conçu pour les épargnants actifs et qui n'a également pas de frais de forfait mensuel.
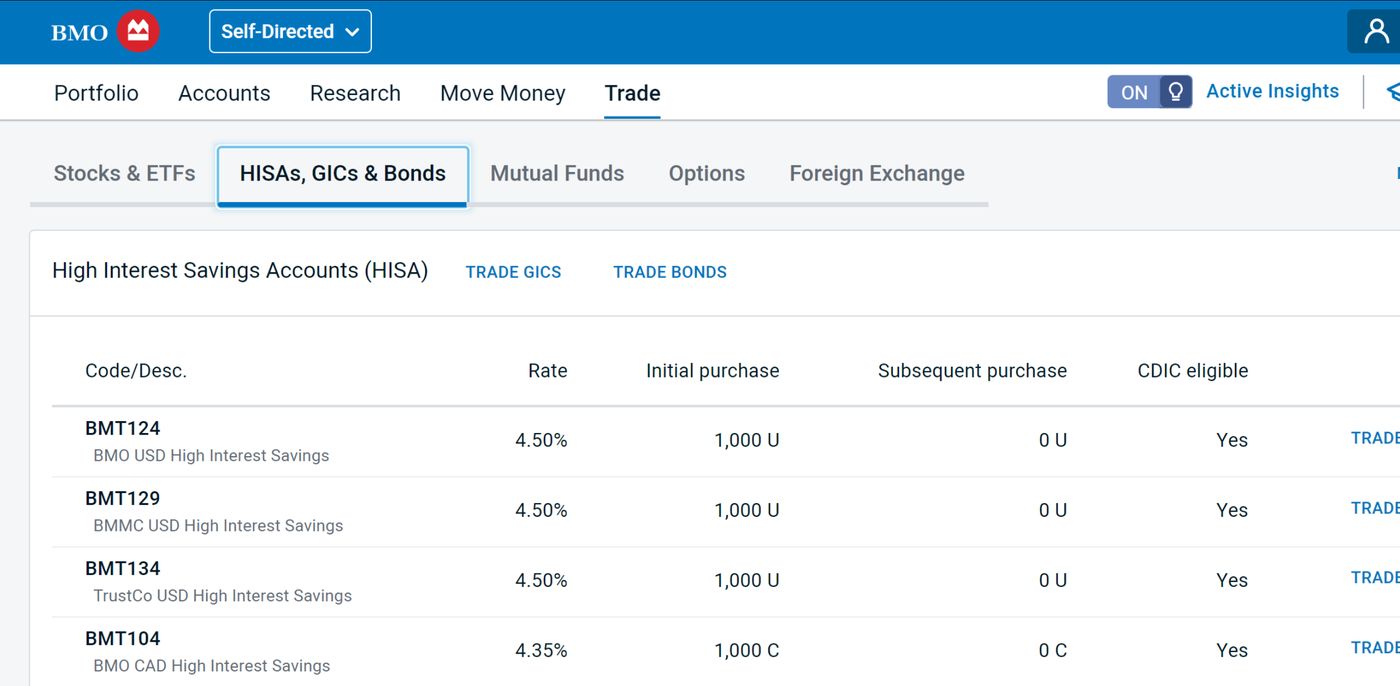
Le compte Bâtisseur d'épargne offre un taux d'intérêt de base et la possibilité de gagner un taux d'intérêt d'épargne bonifié pouvant atteindre 0,450 % chaque mois. Ce bonus est généralement conditionnel à l'augmentation du solde du compte de 200 $ au cours d'un mois donné. Les taux d'intérêt pour ce compte s'appliquent aux soldes jusqu'à 250 000 $. BMO propose également un compte d'épargne à intérêt élevé de base qui nécessite un investissement initial minimal de 1 000 $. Au-delà de ceux-ci, BMO offre d'autres véhicules d'épargne comme le compte Épargnant intelligent et le compte d'épargne à taux privilégié, qui peuvent avoir des limites de transactions et des structures de frais différentes.
Taux d'intérêt et offres promotionnelles
Les taux d'intérêt sur les comptes d'épargne à intérêt élevé BMO se composent d'un taux standard permanent et, fréquemment, d'un taux promotionnel à durée limitée. Le taux promotionnel pour le compte Amplificateur d'épargne est de 5,00 %, disponible pendant quatre mois sous réserve de conditions spécifiques, comme l'ouverture d'un compte chèque admissible. Après la fin de la période promotionnelle, le taux d'intérêt revient au taux standard, qui pour ce compte est de 0,450 %. Il est important de noter que les taux d'épargne promotionnels de diverses banques canadiennes, y compris les offres des concurrents, étaient toujours supérieurs à 4,60 % en octobre 2026.
Les taux d'intérêt standard pour les comptes d'épargne BMO sont échelonnés ou fixes selon le produit spécifique. Par exemple, le compte Bâtisseur d'épargne utilise une structure où un taux bonifié peut être gagné mensuellement. Dans le marché canadien au sens large, les taux standard des comptes d'épargne à intérêt élevé se situent souvent entre 1 % et 2,50 %, bien que les taux promotionnels puissent être nettement plus élevés. Les intérêts gagnés dans des comptes d'épargne non enregistrés sont assujettis à l'impôt et doivent être déclarés comme un revenu.
Caractéristiques et accessibilité des comptes
Les comptes d'épargne à intérêt élevé BMO sont conçus pour offrir sécurité et flexibilité aux épargnants. Les caractéristiques clés communes à différents types de comptes incluent l'absence de frais de forfait mensuel, comme c'est le cas pour les comptes Amplificateur d'épargne et Bâtisseur d'épargne, et l'absence d'exigence de solde minimum pour certains produits. Les comptes offrent généralement des transactions en libre-service illimitées et gratuites, permettant aux clients de gérer leur argent via le système de banque en ligne de BMO, l'application mobile, la banque téléphonique et le réseau de guichets automatiques. Le vaste réseau de succursales et de guichets automatiques de la banque à travers le Canada offre des points d'accès supplémentaires pour les services en personne.
Des limites de transaction existent sur certains comptes, ce qui peut affecter leur utilisation. Le compte Épargnant intelligent, par exemple, permet un transfert sortant gratuit par mois, les transactions suivantes au cours du même mois étant assujetties à des frais. Le compte d'épargne à taux privilégié offre de la flexibilité pour l'épargne quotidienne et peut détenir des dollars canadiens ou américains, le nombre de transactions gratuites étant lié au forfait bancaire global du client. Ces caractéristiques rendent les CELI de BMO adaptés à divers objectifs d'épargne à court terme où un accès facile aux fonds est une priorité.
Admissibilité et comment ouvrir un compte
Pour ouvrir un compte d'épargne à intérêt élevé BMO, une personne doit être résidente du Canada. Bien que les exigences d'âge spécifiques pour un CELI standard ne soient pas détaillées, le compte d'épargne libre d'impôt de BMO exige que le titulaire du compte ait au moins 18 ans, ce qui peut servir de référence. Le processus d'ouverture de compte peut être initié en ligne, via l'application de banque mobile, par téléphone ou dans n'importe quelle succursale BMO. Les demandeurs devront fournir les pièces d'identité personnelles standard et les informations financières requises par la banque pour la configuration et la vérification du compte.
Les étapes pour ouvrir un compte impliquent généralement de sélectionner le type spécifique de compte d'épargne à intérêt élevé, de remplir une demande et d'alimenter le compte. Pour bénéficier du taux promotionnel du compte Amplificateur d'épargne, l'étape supplémentaire d'ouvrir un compte chèque BMO admissible est nécessaire. Les exigences de financement varient selon le produit : le CELI de base BMO mentionne un investissement initial minimal de 1 000 $, tandis que le compte Bâtisseur d'épargne n'a pas d'exigence de solde minimum. Une fois ouvert, le compte est intégré au profil bancaire global du client pour une gestion consolidée et un suivi de tous les produits financiers.
Considérations courantes et limites potentielles
Lors de l'évaluation d'un compte d'épargne à intérêt élevé BMO, les clients doivent être conscients de plusieurs considérations courantes qui affectent l'utilité du compte. Une considération primordiale est la nature temporaire des taux d'intérêt promotionnels, comme l'offre de 5,00 % qui ne dure que quatre mois. Après cette période, le revenu d'intérêts sera généré au taux standard beaucoup plus bas, à moins qu'une autre offre ne soit obtenue. Un autre point est le potentiel de limites de transaction, où le dépassement d'un nombre établi de retraits ou de transferts dans un mois peut déclencher des frais, comme c'est le cas avec le compte Épargnant intelligent.
- Les taux promotionnels sont temporaires et reviendront à un taux standard plus bas.
- Certains comptes ont des limites de transaction, avec des frais en cas de dépassement.
- Les exigences de solde minimum varient, certains comptes nécessitant un dépôt initial.
- Les intérêts gagnés sont imposables dans les comptes non enregistrés.
- Tous les comptes n'offrent pas les mêmes caractéristiques, comme la capacité en dollars américains.
- L'admissibilité à l'intérêt bonifié peut exiger des actions mensuelles spécifiques, comme un dépôt de 200 $.
Certains comptes d'épargne BMO n'ont pas d'exigence de solde minimum, comme le compte Amplificateur d'épargne et le compte Bâtisseur d'épargne. D'autres comptes, comme le compte d'épargne à intérêt élevé BMO, nécessitent un investissement initial minimal de 1 000 $. Le taux d'intérêt payé sur le compte d'épargne libre d'impôt de BMO peut être moins concurrentiel que les taux offerts par d'autres fournisseurs. Les clients peuvent trouver les meilleurs taux d'intérêt en magasinant et en comparant les offres de plusieurs banques et caisses populaires. Les outils de comparaison en ligne, comme l'outil de comparaison de comptes d'épargne de Ratehub.ca, peuvent faciliter ce processus.
Comparaison des CELI BMO avec d'autres offres canadiennes
Le paysage des comptes d'épargne à intérêt élevé au Canada est concurrentiel, les taux et les caractéristiques variant considérablement d'une institution à l'autre. En 2026, les taux promotionnels dans plusieurs grandes banques et institutions en ligne se situaient autour ou au-dessus de 4,60 %. Par exemple, Simplii Financial offrait un taux de 4,60 % pour les cinq premiers mois sur les dépôts admissibles jusqu'à 200 000 $, cette offre se terminant le 31 octobre 2026. D'autres institutions, comme la Banque Scotia, promouvaient également des taux allant jusqu'à 5,00 %, ce qui rend essentiel l'examen des conditions complètes de toute offre promotionnelle.
| Institution financière | Taux promotionnel (2026) | Condition ou limite clé |
|---|---|---|
| BMO (Amplificateur d'épargne) | 5,00 % | Pour 4 mois avec un compte chèque admissible |
| Banque Scotia | Jusqu'à 5,00 % | Offre promotionnelle, conditions applicables |
| CIBC, RBC, Simplii | Jusqu'à 4,60 % | Offre promotionnelle, conditions applicables |
| Simplii Financial | 4,60 % | Pour 5 mois sur jusqu'à 200 000 $. Se termine le 31 oct. 2026 |
De nombreux comptes concurrents des banques en ligne ou des caisses populaires n'ont pas de frais mensuels ni d'exigence de solde minimum, similaires à certaines offres de BMO. Cependant, certains des taux les plus élevés sont limités aux résidents de provinces spécifiques. Par exemple, le compte d'épargne à intérêt élevé d'ATB Financial est réservé aux résidents de l'Alberta, et le compte d'épargne à intérêt élevé en ligne de FirstOntario Credit Union est réservé à l'Ontario. Lors de la comparaison des comptes, il est important de regarder au-delà du taux promotionnel pour considérer le taux standard permanent. La structure des frais et les caractéristiques d'accessibilité doivent également être prises en compte pour déterminer la valeur globale du compte pour votre situation financière personnelle.
Questions fréquentes
Quel est le solde minimum pour ouvrir un CELI BMO ?
Les exigences de solde minimum varient selon le compte d'épargne BMO spécifique. Le compte d'épargne à intérêt élevé de base BMO mentionne un investissement initial minimal de 1 000 $. En revanche, le compte Bâtisseur d'épargne et le compte Amplificateur d'épargne sont décrits comme n'ayant aucune exigence de solde minimum. Confirmez toujours les exigences d'ouverture pour le compte exact que vous souhaitez ouvrir.
Quel est le taux d'intérêt promotionnel actuel pour un compte d'épargne à intérêt élevé BMO ?
BMO offre un taux d'intérêt promotionnel de 5,00 % pendant quatre mois sur son compte d'épargne à intérêt élevé. Cette offre promotionnelle nécessite l'ouverture d'un compte chèque BMO admissible pour être admissible. Après la fin de la période promotionnelle de quatre mois, le taux d'intérêt standard pour le compte Amplificateur d'épargne est de 0,450 %. Ce taux promotionnel est concurrentiel par rapport aux offres d'autres grandes banques canadiennes. Il s'agit d'un taux temporaire conçu pour attirer de nouveaux clients.
Y a-t-il des frais mensuels pour un compte d'épargne à intérêt élevé BMO ?
Des comptes d'épargne à intérêt élevé BMO spécifiques n'ont pas de frais de forfait mensuel. Par exemple, le compte Amplificateur d'épargne et le compte Bâtisseur d'épargne n'ont tous deux pas de frais mensuels. Cependant, d'autres produits bancaires BMO ou forfaits de compte peuvent avoir des structures de frais différentes. Il est toujours recommandé de vérifier les conditions du compte spécifique que vous ouvrez.
Puis-je accéder facilement à mon argent dans un compte d'épargne à intérêt élevé BMO ?
Oui, les comptes d'épargne à intérêt élevé BMO offrent généralement un accès facile à vos fonds. Des comptes comme le compte Amplificateur d'épargne offrent des transactions en libre-service illimitées et gratuites. Vous pouvez accéder à votre argent via le système de banque en ligne de BMO, la banque mobile, la banque téléphonique et son vaste réseau de guichets automatiques. Certains comptes peuvent avoir des limites sur les transferts gratuits, comme un transfert gratuit par mois sur le compte Épargnant intelligent. Les transactions au-delà de toute limite indiquée peuvent entraîner des frais.
Comment le CELI de BMO se compare-t-il à celui d'autres banques au Canada ?
Le taux promotionnel du CELI de BMO allant jusqu'à 5,00 % est concurrentiel par rapport à celui d'autres grandes banques canadiennes. Comme indiqué, la Banque Scotia offre également des taux allant jusqu'à 5,00 %. D'autres institutions comme CIBC, RBC et Simplii Financial offraient des taux promotionnels allant jusqu'à 4,60 %. Il est important de comparer la durée du taux promotionnel et le taux standard qui suit. Des facteurs comme les frais et l'accessibilité doivent également être pris en compte dans toute comparaison.
Les intérêts gagnés sur un CELI BMO sont-ils imposables ?
Les intérêts gagnés sur un compte d'épargne à intérêt élevé BMO standard non enregistré constituent un revenu imposable. Ces intérêts doivent être déclarés dans votre déclaration de revenus annuelle canadienne. Cependant, si l'épargne est détenue dans un compte enregistré comme un compte d'épargne libre d'impôt, les intérêts gagnés ne sont pas imposables. BMO propose des options de comptes d'épargne enregistrés et non enregistrés. Le traitement fiscal dépend entièrement du type de compte que vous utilisez.
Sources et lectures complémentaires
- Compare the best BMO savings accounts ratehub.ca
- Best High-Interest Savings Accounts in Canada for 2026 nerdwallet.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.