Le compte chèque conjoint Wealthsimple est un compte hybride sans frais qui combine les opérations bancaires courantes avec la possibilité de gagner des intérêts sur les dépôts. Ce compte permet à deux personnes d'avoir un accès égal pour gérer leurs finances communes, avec des fonctionnalités comme une carte prépayée Visa Platinum, l'absence de frais de transaction à l'étranger et le remboursement des frais de guichet automatique partout dans le monde. Il est conçu pour les Canadiens qui cherchent une solution bancaire entièrement numérique pour les dépenses ou l'épargne du ménage. La structure et les avantages du compte diffèrent des comptes conjoints traditionnels des banques, notamment dans la façon dont les intérêts sont calculés et dont les fonds sont protégés.
Ce que le compte conjoint Wealthsimple offre
Le compte chèque conjoint Wealthsimple fonctionne comme un compte combiné chèque et épargne pour deux copropriétaires. Il fournit une carte prépayée Visa Platinum numérique et physique pour que les deux titulaires puissent effectuer des achats et des retraits. Il n'y a pas de frais mensuels de compte, pas d'exigence de solde minimum et pas de frais pour les transferts Interac. Une fonctionnalité clé est le remboursement de tous les frais facturés par les opérateurs de guichets automatiques tiers dans le monde, permettant un accès gratuit aux espèces au Canada et à l'étranger. Le compte ne facture pas non plus de frais de transaction à l'étranger sur les achats effectués dans d'autres devises, bien qu'un taux de conversion de devise standard du réseau de paiement s'applique toujours. Les utilisateurs peuvent déposer des chèques via l'application mobile, commander des chèques certifiés pour livraison et déposer de l'argent comptant dans plus de 5 300 bureaux de Postes Canada. Les fonds du compte conjoint sont détenus en fiducie auprès d'institutions membres de la SADC, offrant une protection d'assurance-dépôts. Le compte est conçu pour une gestion numérique, avec tous les soldes et transactions mis à jour en temps réel via l'application mobile Wealthsimple.
Taux d'intérêt et mode de calcul
Les intérêts gagnés sur un compte chèque conjoint Wealthsimple sont variables et calculés en fonction du total des actifs qu'un individu détient dans tous ses comptes Wealthsimple. L'intérêt est un taux annualisé calculé quotidiennement et versé mensuellement. Le palier de taux spécifique s'applique à la relation totale du titulaire principal du compte avec Wealthsimple. Pour les comptes conjoints, les fonds sont enregistrés au nom du titulaire principal du compte et le calcul des intérêts est basé sur les dépôts admissibles et le total des actifs de cette personne. Un bonus d'intérêt supplémentaire de 0,5 % est disponible pour les clients Core et Premium qui établissent un dépôt direct d'au moins 2 000 $ par mois dans leur compte Wealthsimple. La structure des taux d'intérêt par paliers à partir de juin 2026 est détaillée dans le tableau suivant. Cette structure signifie que pour débloquer le taux le plus élevé de 2,25 %, le titulaire principal du compte doit avoir au moins 500 000 $ en actifs avec Wealthsimple dans tous ses comptes. Ces taux n'ont pas de date de fin promotionnelle fixe, mais sont sujets à changement en fonction des conditions économiques générales, comme les décisions de taux de la Banque du Canada. Le taux de 2,25 % est présenté comme le taux d'intérêt le plus élevé pour un compte chèque au Canada selon les informations de 2026.
Admissibilité et processus d'ouverture d'un compte conjoint
Pour ouvrir un compte chèque conjoint Wealthsimple, les deux demandeurs doivent être résidents canadiens avec une adresse canadienne valide, un numéro d'assurance sociale et une pièce d'identité avec photo émise par le gouvernement. L'ensemble du processus est effectué en ligne via l'application mobile Wealthsimple. Le titulaire principal du compte initie la demande et peut ensuite inviter le cotitulaire par courriel à compléter sa partie. Il n'est pas nécessaire de se rendre dans une succursale physique. Chaque utilisateur peut avoir jusqu'à huit comptes chèques Wealthsimple individuels et jusqu'à huit comptes conjoints. Il est important de noter qu'un compte conjoint ne peut pas être lié à une carte prépayée Visa Platinum distincte de la carte du compte. L'ouverture d'un compte de dépôt conjoint n'affecte pas la cote de crédit de l'un ou l'autre titulaire, car il ne s'agit pas d'un produit de crédit. Ce processus de configuration en ligne prend généralement entre 10 et 15 minutes pour la plupart des demandeurs, reflétant l'expérience d'intégration numérique d'autres banques numériques canadiennes comme Neo et EQ Bank pour leurs comptes conjoints.
Structure légale, accès et considérations provinciales
Un compte bancaire conjoint au Canada accorde généralement aux deux propriétaires un accès égal et une responsabilité égale pour les fonds, ce qui signifie que chaque personne peut déposer, retirer ou envoyer des transferts Interac sans l'approbation de l'autre. Cet accès égal est une caractéristique fondamentale qui exige une confiance totale entre les copropriétaires, car il n'y a pas de garde-fous internes pour empêcher une personne de vider le compte. Dans la plupart des provinces, les comptes conjoints incluent un droit de survie. Cela signifie que si un titulaire de compte décède, les fonds sont automatiquement transférés au titulaire survivant en dehors du processus de succession. Le Québec fait exception à cette règle de common law. Au Québec, les comptes conjoints sont généralement structurés en copropriété, ce qui signifie que la part du compte du titulaire décédé fait partie de sa succession et ne passe pas automatiquement au titulaire survivant du compte. Les Canadiens au Québec devraient confirmer la structure spécifique du compte avec Wealthsimple avant d'ouvrir un compte conjoint pour comprendre comment le droit de survie serait traité. Cette distinction provinciale est un élément crucial de la planification successorale pour les couples utilisant un compte conjoint pour des actifs partagés.
Structure détaillée des frais et coûts
Le compte chèque conjoint Wealthsimple fonctionne avec une structure claire sans frais pour les activités bancaires courantes. Il n'y a pas de frais mensuels de compte et pas de frais de solde minimum. Le compte ne facture pas de frais pour les retraits aux guichets automatiques, et Wealthsimple rembourse tous les frais admissibles facturés par les fournisseurs de guichets automatiques tiers dans le monde. Il n'y a pas de frais de transaction à l'étranger imposés par Wealthsimple, bien que la conversion de devise standard du réseau Visa s'applique, contrastant avec les frais de transaction à l'étranger typiques de 2,5 % facturés par de nombreuses banques canadiennes. Les frais de transfert Interac ne sont pas non plus facturés. Pour les virements télégraphiques, Wealthsimple facture un frais forfaitaire de 15 $ pour les virements sortants nationaux, ce qui est noté comme le tarif forfaitaire le plus bas pour de tels virements dans le pays. Il n'y a pas de frais pour recevoir des virements télégraphiques de n'importe quel endroit. Si un virement entrant est dans une devise étrangère, il sera converti et un frais de change standard s'appliquera. La carte prépayée Visa Platinum n'a pas de frais annuels et ne nécessite pas de vérification de crédit ou d'autres qualifications. Cette exonération complète de frais est une partie centrale de la proposition de valeur du compte pour les ménages canadiens soucieux des coûts.
Assurance-dépôts et contexte des services financiers
Wealthsimple n'est pas une banque, mais une entreprise de services monétaires enregistrée auprès de FINTRAC. Elle n'exploite pas de succursales physiques. Les fonds détenus dans un compte chèque Wealthsimple, y compris les comptes conjoints, sont détenus en fiducie pour le client auprès de membres de la Société d'assurance-dépôts du Canada. Cela signifie que les dépôts admissibles sont protégés par l'assurance de la SADC en cas de défaillance d'une institution membre. Parce que Wealthsimple n'est pas une banque traditionnelle, elle n'offre pas une gamme complète de produits bancaires comme des prêts personnels ou des hypothèques. Ses offres se concentrent sur la banque numérique, l'investissement et le commerce de cryptomonnaies. La nature hybride du compte chèque, qui combine les fonctionnalités de transaction et d'épargne, est une conception de produit qui diffère des structures de compte bancaire typiques. L'absence de réseau de succursales permet à Wealthsimple d'offrir des comptes sans frais et des taux d'intérêt compétitifs qui pourraient ne pas être durables pour les banques traditionnelles avec des frais généraux plus élevés.
Comparaison avec d'autres options de comptes conjoints au Canada
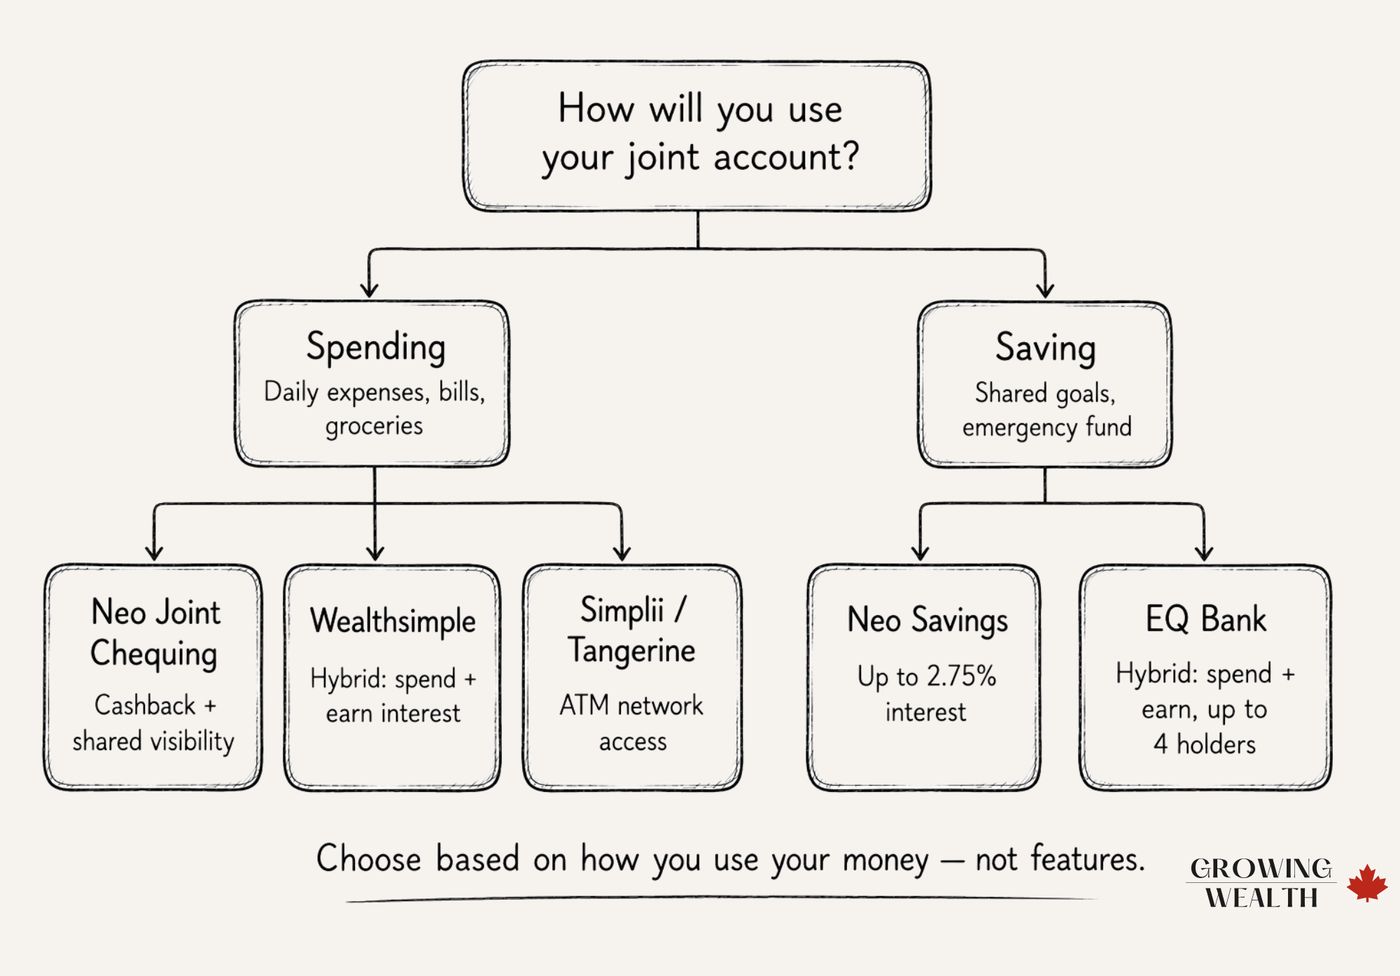
Dans le secteur bancaire numérique canadien de 2026, plusieurs fournisseurs offrent des comptes conjoints sans frais avec différentes forces. Le modèle hybride de Wealthsimple, qui combine chèque et épargne, est similaire à l'approche à compte unique d'EQ Bank. Neo Financial offre un modèle différent en fournissant des comptes chèques conjoints et des comptes d'épargne conjoints distincts conçus pour fonctionner en paire. Tangerine et Simplii offrent également des options de comptes conjoints, bien qu'ajouter un titulaire conjoint à un compte Tangerine existant nécessite un appel téléphonique. Les avantages spécifiques de chaque compte répondent à des utilisations différentes, comme les dépenses quotidiennes versus la constitution d'une épargne commune. Par exemple, le compte chèque conjoint de Neo offre un remboursement par paliers sur l'essence et l'épicerie qui augmente avec le solde du compte, tandis que le taux d'intérêt d'EQ Bank nécessite un dépôt direct admissible. Le tableau suivant compare les caractéristiques clés de ces principales options de comptes conjoints numériques à partir de mi-2026. Cette comparaison illustre que le meilleur compte conjoint dépend entièrement de son utilisation prévue, que ce soit pour les transactions quotidiennes, l'épargne ou une combinaison des deux, car chaque fournisseur optimise pour différents comportements financiers.
| Fournisseur | Type de compte | Caractéristique clé pour 2026 | Condition du taux d'intérêt |
|---|---|---|---|
| Neo Financial | Chèque conjoint | Remboursement sur essence/épicerie (1-3 %) | S.O. (compte avec remboursement) |
| EQ Bank | Hybride conjoint | Compte unique pour dépenser/épargner | 2,75 % (avec dépôt direct de 2 000 $/mois) |
| Wealthsimple | Chèque conjoint (Hybride) | Pas de frais de change, frais de guichet remboursés | 1,25 % à 2,25 % (basé sur le total des actifs) |
Considérations courantes et détails opérationnels
Lors de l'utilisation d'un compte conjoint Wealthsimple, plusieurs considérations pratiques découlent de sa structure et de ses fonctionnalités. Le taux d'intérêt est lié au total des actifs du titulaire principal, ce qui peut ne pas correspondre à la situation financière ou aux attentes du cotitulaire. Les deux parties ont un accès complet et unilatéral à tous les fonds, ce qui nécessite un degré élevé de confiance et d'alignement financier, car il n'y a pas de garde-fous internes si une personne retire tout l'argent. Le compte est entièrement numérique, ce qui signifie qu'il n'y a pas de soutien en personne dans une succursale pour les problèmes de service à la clientèle. Certaines fonctionnalités notées par Wealthsimple, comme l'accès instantané à une partie d'un dépôt de chèque ou un compte USD séparé, étaient indiquées comme « à venir » à partir de 2026. Les utilisateurs doivent également être conscients que la carte prépayée Visa Platinum liée au compte ne peut pas être obtenue séparément pour un compte conjoint. Un chéquier gratuit est disponible si vous configurez votre chèque de paie pour qu'il soit déposé dans le compte Wealthsimple. Les détails opérationnels clés que les titulaires de compte doivent gérer incluent les dépôts de chèques traités en prenant des photos dans l'application avec des fonds disponibles en environ six jours ouvrables, les chèques certifiés commandés via la section « plus » de l'application et expédiés avec un lien de suivi sécurisé après une vérification de sécurité, et les dépôts d'argent comptant effectués dans plus de 5 300 bureaux de Postes Canada à travers le pays. Chaque titulaire de compte gère sa carte et ses préférences de dépenses via l'application mobile Wealthsimple, y compris la possibilité de verrouiller la carte si elle est perdue. Le compte a été renommé de Wealthsimple Cash vers Compte chèque Wealthsimple en juin 2025. Les virements télégraphiques nationaux coûtent un frais forfaitaire de 15 $, tandis que recevoir des virements est gratuit. Les fonds peuvent être déposés en liant une carte de débit Visa ou Mastercard, en plus des liens de compte bancaire et des transferts Interac. Comprendre ces points aide les utilisateurs à avoir des attentes réalistes pour gérer leurs finances communes via cette plateforme numérique et contraste son fonctionnement avec les comptes conjoints traditionnels dans les banques physiques.
Questions fréquentes
Est-ce qu'un compte conjoint Wealthsimple affecte ma cote de crédit?
Non, l'ouverture ou l'utilisation d'un compte chèque conjoint Wealthsimple n'affecte pas votre cote de crédit. Il s'agit d'un compte de dépôt, pas d'un produit de crédit. La carte prépayée Visa Platinum associée ne nécessite pas non plus de vérification de crédit et n'a aucun impact sur votre cote de crédit, car il s'agit d'une carte prépayée et non d'une carte de crédit. Cela diffère des produits de crédit conjoints comme les marges de crédit ou les cartes de crédit, qui font rapport aux bureaux de crédit et affectent le crédit des deux titulaires.
Combien de comptes conjoints puis-je avoir avec Wealthsimple?
Vous pouvez ouvrir jusqu'à huit comptes chèques conjoints Wealthsimple. De plus, chaque utilisateur peut également avoir jusqu'à huit comptes chèques Wealthsimple individuels. Cela permet une flexibilité significative pour organiser les finances pour différents objectifs partagés ou avec différents partenaires. Cette capacité multi-comptes fait partie de la conception de Wealthsimple pour aider les utilisateurs à garder leur argent organisé à travers divers objectifs d'épargne et de dépenses.
Qu'arrive-t-il à un compte conjoint Wealthsimple si un titulaire décède?
Dans la plupart des provinces canadiennes, les comptes conjoints avec Wealthsimple comportent le droit de survie. Cela signifie que si un titulaire de compte décède, les fonds sont automatiquement transférés au titulaire survivant du compte, contournant le processus de succession. Au Québec, cependant, les comptes conjoints sont généralement structurés en copropriété, ce qui signifie que la part du titulaire décédé deviendrait partie de sa succession. Il est essentiel pour les résidents du Québec de confirmer les termes spécifiques de survie du compte directement avec Wealthsimple avant d'ouvrir le compte.
Y a-t-il des frais pour utiliser le compte conjoint Wealthsimple à l'étranger?
Le compte chèque conjoint Wealthsimple ne facture pas de frais de transaction à l'étranger. Vous pouvez utiliser la carte prépayée Visa Platinum pour des achats dans d'autres devises sans frais de la part de Wealthsimple, bien que le réseau Visa applique un taux de conversion de devise standard. Les frais de guichet automatique facturés par les opérateurs de guichets automatiques étrangers sont remboursés par Wealthsimple dans le monde entier. Cette combinaison d'absence de frais de transaction à l'étranger et de remboursement des frais de guichet est un avantage distinctif pour les Canadiens qui voyagent ou effectuent des achats internationaux.
Comment puis-je déposer de l'argent dans un compte conjoint Wealthsimple?
Vous pouvez déposer des fonds en liant un compte bancaire externe, en envoyant un transfert Interac ou en initiant un virement télégraphique. Vous pouvez également déposer des chèques en prenant des photos de l'avant et de l'arrière dans l'application mobile Wealthsimple, le traitement prenant environ six jours ouvrables. Les dépôts d'argent comptant peuvent être effectués dans plus de 5 300 bureaux de Postes Canada à travers le Canada. De plus, vous pouvez lier une carte de débit Mastercard ou Visa pour déposer des fonds, offrant plusieurs options flexibles pour ajouter de l'argent au compte partagé.
Puis-je obtenir une carte prépayée séparée pour un compte conjoint Wealthsimple?
Non, vous ne pouvez pas obtenir une carte prépayée Visa Platinum séparée pour un compte conjoint Wealthsimple. Le compte conjoint est livré avec sa propre carte prépayée Visa Platinum que les deux copropriétaires peuvent utiliser. Les notes précisent que vous ne pouvez pas obtenir une carte prépayée Visa Platinum avec un compte conjoint qui est séparée de la fonction de carte principale du compte. Il s'agit d'une limitation importante pour les utilisateurs qui pourraient vouloir des cartes physiques distinctes pour différents usages au sein de la même structure de compte conjoint.
Sources et lectures complémentaires
- Best Joint Accounts in Canada for Families (2026 Guide) growingwealth.ca
- Wealthsimple Chequing Account review finder.com
- Canada's most powerful chequing account | Wealthsimple wealthsimple.com
- Wealthsimple Review 2026 - Pros, Cons, Fees & Promo milliondollarjourney.com
- Best no-fee joint accounts in Canada: A 2026 guide | Blog neofinancial.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.