Une marge de crédit hypothécaire (HELOC) est une marge de crédit renouvelable et garantie qui permet aux propriétaires canadiens d'emprunter sur la valeur nette de leur propriété. Les taux d'intérêt des HELOC au Canada sont généralement variables et inférieurs à ceux des prêts non garantis ou des cartes de crédit, bien qu'ils soient généralement plus élevés que les taux hypothécaires. Comparer les taux et les caractéristiques des HELOC est crucial, car le produit utilise votre maison comme garantie, et les conditions peuvent varier considérablement d'un prêteur à l'autre. Comprendre les règles, les limites et les coûts aide les Canadiens à prendre une décision éclairée sur l'accès à leur valeur nette immobilière.
Fonctionnement et caractéristiques clés d'une HELOC
Une marge de crédit hypothécaire fonctionne comme un crédit renouvelable garanti par votre maison, semblable à la façon dont une carte de crédit offre une limite de crédit réutilisable. Vous pouvez emprunter, rembourser et réemprunter jusqu'à votre limite approuvée pendant la période de retrait, qui dure généralement plusieurs années. Pendant cette période, vous n'êtes généralement tenu de faire que des paiements mensuels d'intérêts sur le solde impayé que vous avez utilisé. Une fois la période de retrait terminée, la HELOC entre dans une phase de remboursement où vous devez effectuer des paiements couvrant à la fois le capital et les intérêts. Cette structure offre de la flexibilité mais nécessite une gestion disciplinée, car votre maison sert de garantie pour la dette.
Le taux d'intérêt sur une HELOC est presque toujours variable, ce qui signifie qu'il fluctue avec le taux préférentiel du prêteur. En octobre 2026, le taux préférentiel d'un grand prêteur était affiché à 4,45 %. Les taux de HELOC sont généralement fixés au taux préférentiel plus une prime, qui peut varier selon le prêteur et le profil de l'emprunteur. Cela donne un taux inférieur à celui des prêts personnels non garantis ou des cartes de crédit, mais généralement supérieur à un taux hypothécaire principal. Par exemple, un taux hypothécaire fixe de 5 ans pour un refinancement pourrait être de 5,09 %, tandis qu'un taux de HELOC du même prêteur pourrait être de 4,95 %, illustrant la relation typique des taux.
Accéder aux fonds de votre HELOC est conçu pour être pratique. La plupart des prêteurs vous permettent de retirer de l'argent par le biais des services bancaires en ligne, en rédigeant un chèque lié au compte, à un guichet automatique ou en utilisant une carte de débit ou d'accès Visa spécialisée. Vous ne payez des intérêts que sur le montant que vous avez effectivement retiré, et non sur l'ensemble de la limite de crédit approuvée. Cet accès à la demande rend une HELOC adaptée aux dépenses continues ou imprévisibles, comme une rénovation domiciliaire en plusieurs phases ou le financement de frais d'éducation sur plusieurs années. La possibilité d'utiliser les fonds à n'importe quelle fin, de la consolidation de dettes aux achats importants, est une caractéristique clé qui la distingue d'un prêt à terme traditionnel.
Règles et limites pour emprunter avec une HELOC
Les règlements fédéraux établis par le Bureau du surintendant des institutions financières (BSIF) dictent les montants maximums que vous pouvez emprunter par le biais d'une HELOC au Canada. Pour une HELOC autonome non combinée à une hypothèque, vous pouvez emprunter jusqu'à 65 % de la valeur estimée de votre maison. Lorsqu'une HELOC est combinée à une hypothèque, le total des deux soldes ne peut dépasser 80 % de la valeur totale de la maison. Cela signifie que la portion HELOC est toujours plafonnée à 65 %, mais que l'emprunt combiné avec l'hypothèque atteint le plafond de 80 %. Ces règles sont conçues pour gérer le risque tant pour les emprunteurs que pour les prêteurs.
Pour être admissible à une HELOC, les prêteurs évalueront votre revenu, votre cote de crédit et votre charge d'endettement globale. Vous devez également réussir un test de résistance pour prouver que vous pourriez assumer les paiements à un taux d'intérêt plus élevé. Le test de résistance utilise soit le taux de qualification établi par le BSIF de 5,25 %, soit votre taux contractuel de HELOC plus 2 %, selon le chiffre le plus élevé. Cela garantit que vous pourriez faire face à des hausses de taux potentielles. Les prêteurs exigeront également une évaluation professionnelle pour déterminer la valeur marchande actuelle de votre maison, qui sert de base à tous les calculs d'emprunt.
Le calcul de votre limite de HELOC potentielle implique quelques étapes. Premièrement, déterminez 80 % de la valeur estimée actuelle de votre maison. De ce chiffre, soustrayez le solde restant sur votre hypothèque principale. Le résultat est l'emprunt combiné maximum disponible. Vous devez ensuite vous assurer que le montant de la HELOC seul ne dépasse pas 65 % de la valeur de votre maison. Après avoir soustrait l'hypothèque de 200 000 $, ils pourraient accéder jusqu'à 280 000 $ via une HELOC, ce qui ne représente que 46,7 % de la valeur de la maison et est bien en deçà du plafond de 65 %.
Comparer les types de HELOC : combinée vs autonome
Les institutions financières canadiennes offrent principalement deux structures pour les marges de crédit hypothécaires, chacune ayant des caractéristiques distinctes. Une HELOC combinée, également appelée hypothèque rechargeable ou hypothèque de garantie, intègre une hypothèque traditionnelle et une HELOC sous une seule limite de crédit globale. Ce produit est offert par la plupart des grandes banques. À mesure que vous remboursez le capital de l'hypothèque, votre crédit disponible sur la portion HELOC augmente automatiquement, jusqu'à la limite globale. Cette configuration donne un accès continu à une valeur nette croissante sans avoir besoin de refaire une demande. La limite combinée pour ce produit respecte la règle des 80 % de la valeur de la maison.
Une HELOC autonome n'est pas liée à votre hypothèque principale et peut être obtenue auprès d'un prêteur différent de celui qui détient votre hypothèque. Sa limite est strictement de jusqu'à 65 % de la valeur estimée de votre maison et n'augmente pas à mesure que vous remboursez votre hypothèque, à moins que vous ne demandiez formellement une nouvelle augmentation de limite. Ce type de HELOC est souvent utilisé par les propriétaires qui ont une valeur nette importante mais qui ne veulent pas refinancer ou modifier leur hypothèque existante. Le processus de demande implique une évaluation complète du crédit et une évaluation de la maison, similaire au produit combiné.
Le choix entre une HELOC combinée et autonome dépend de votre configuration hypothécaire existante et de vos objectifs d'utilisation des fonds. Un produit combiné est pratique si votre hypothèque et votre HELOC sont avec la même institution et que vous voulez un accès automatique à la valeur nette à mesure que vous remboursez votre prêt. Une HELOC autonome offre plus de choix de prêteurs et peut être appropriée si vous avez un taux hypothécaire compétitif que vous ne voulez pas perturber. Les deux types sont soumis aux mêmes limites d'emprunt fédérales et aux mêmes exigences de test de résistance, assurant un cadre réglementaire cohérent pour tout emprunt garanti sur la valeur nette immobilière.
HELOC versus autres options d'emprunt
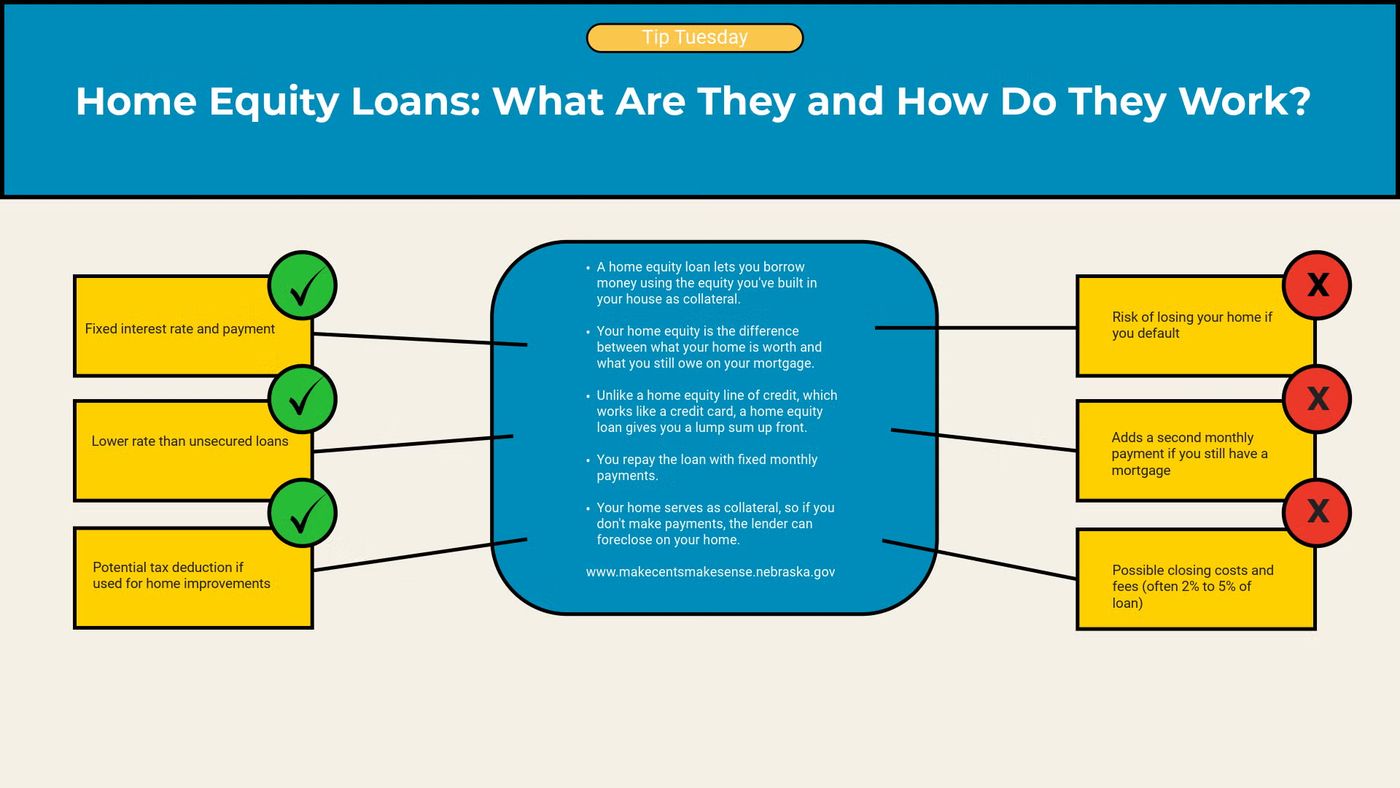
Lorsqu'ils envisagent d'accéder à la valeur nette de leur maison ou de financer des dépenses importantes, les Canadiens comparent souvent une HELOC à un refinancement hypothécaire ou à un prêt personnel. Un refinancement hypothécaire avec retrait de fonds remplace votre hypothèque existante par une nouvelle, plus importante, fournissant une somme forfaitaire d'argent comptant. Vous pouvez emprunter jusqu'à 80 % de la valeur de votre maison par un refinancement, moins le solde de votre hypothèque actuelle. Les intérêts s'accumulent immédiatement sur l'ensemble du nouveau capital, et le taux peut être fixe ou variable, souvent inférieur à un taux de HELOC. Un refinancement est mieux adapté à une dépense ponctuelle et connue où vous voulez la certitude d'un taux et d'un paiement fixes.
Un prêt personnel est un produit non garanti, ce qui signifie qu'il n'utilise pas votre maison comme garantie. Cela le rend plus risqué pour le prêteur, entraînant des taux d'intérêt plus élevés que pour une HELOC. Les prêts personnels sont généralement pour des montants plus petits, souvent plafonnés autour de 50 000 $ selon votre crédit, et s'accompagnent de paiements fixes qui incluent à la fois le capital et les intérêts dès le début. Une HELOC offre plus de pouvoir d'emprunt à un coût inférieur mais exige votre maison comme garantie. Un prêt personnel peut être préférable si vous avez besoin d'une somme fixe, voulez des remboursements structurés et ne souhaitez pas garantir la dette sur votre propriété.
Pour décider entre une HELOC et un refinancement, considérez votre besoin de flexibilité, la taille de la somme requise et les conditions actuelles de votre hypothèque. Une HELOC est idéale si vous avez besoin de fonds de façon intermittente dans le temps, voulez payer des intérêts seulement sur ce que vous utilisez, ou faites face à une pénalité de remboursement anticipé importante pour rompre votre hypothèque actuelle. Un refinancement est généralement meilleur si vous avez besoin d'une grosse somme forfaitaire immédiatement, pouvez obtenir un taux d'intérêt inférieur à votre hypothèque actuelle, ou êtes près de votre date de renouvellement où aucune pénalité ne s'applique. L'environnement économique, y compris le taux directeur de la Banque du Canada qui était maintenu à 2,25 % en septembre 2026, influence les taux variables des HELOC et les taux hypothécaires fixes de la même manière, affectant le coût des deux options.
Frais courants et considérations de coût d'une HELOC
Au-delà du taux d'intérêt, plusieurs frais peuvent être associés à l'établissement et au maintien d'une HELOC. Les prêteurs peuvent facturer des frais d'établissement ou d'administration pour traiter le nouveau compte de crédit. Une évaluation professionnelle de la maison est presque toujours requise pour déterminer la valeur marchande actuelle de votre propriété, et ce coût est généralement supporté par l'emprunteur. Il peut également y avoir des frais juridiques pour inscrire la charge sur le titre de votre propriété, garantissant l'intérêt de garantie du prêteur. Certains prêteurs offrent des promotions, comme des offres de remises en argent qui, en décembre 2026, pouvaient atteindre 5 100 $, mais celles-ci sont assorties de conditions spécifiques et de dates d'expiration.
Les coûts courants sont principalement les intérêts variables facturés sur le solde retiré. Le taux annoncé, comme le taux préférentiel plus 0,5 % ou 1 %, détermine ce coût. Il est important de noter que le paiement mensuel minimum pendant la période de retrait est généralement un paiement d'intérêts seulement. Ce paiement ne réduit pas le capital dû et peut fluctuer avec les changements de taux. Après la période de retrait, les paiements incluront à la fois le capital et les intérêts, ce qui sera plus élevé. Certains prêteurs peuvent offrir la possibilité de convertir une partie du solde de la HELOC en un prêt à taux fixe, ce qui impliquerait ses propres conditions et potentiellement des frais différents.
Lorsque vous comparez les prêteurs, regardez au-delà du taux affiché. Renseignez-vous sur tous les frais initiaux potentiels, s'il y a des frais annuels de compte, et les conditions pour les périodes de retrait et de remboursement. Comprenez le taux préférentiel du prêteur, car c'est la référence pour votre taux variable. Les taux obtenus par un courtier peuvent différer des taux disponibles directement auprès d'une banque. Lisez toujours l'entente attentivement pour comprendre vos obligations, y compris ce qui se passe si vous vendez votre maison alors que vous avez un solde impayé sur votre HELOC, car il doit être remboursé à partir du produit de la vente. Ce remboursement est une condition standard de l'utilisation de votre maison comme garantie pour la marge de crédit.
Étapes pour faire une demande de HELOC au Canada
Faire une demande de marge de crédit hypothécaire implique un processus similaire à celui d'une demande d'hypothèque, étant donné la nature garantie du prêt. La première étape est de vérifier votre admissibilité aux critères de base. Vous devez être propriétaire avec une valeur nette suffisante, ce qui signifie généralement que le solde de votre hypothèque est inférieur à 80 % de la valeur de votre maison. Vous aurez besoin d'un revenu stable et d'une bonne cote de crédit pour réussir l'évaluation du prêteur. Même si vous avez une valeur nette importante, vous devez quand même prouver votre capacité à rembourser la dette dans les conditions du test de résistance.
Ensuite, vous devriez rassembler la documentation nécessaire. Cela comprend une preuve de revenu comme des talons de paie récents ou des avis de cotisation d'impôt, des informations sur toutes vos dettes existantes et des détails sur votre hypothèque actuelle. Le prêteur commandera une évaluation de votre propriété pour confirmer sa valeur marchande. Vous ferez ensuite une demande formelle auprès du prêteur choisi, qui effectuera une vérification de crédit et utilisera toutes les informations pour déterminer votre limite de crédit maximum et la prime de taux d'intérêt spécifique à laquelle vous avez droit. L'approbation n'est pas garantie même avec une valeur nette élevée si votre revenu ou votre historique de crédit ne répond pas aux normes.
Une fois approuvé, vous examinerez et signerez le contrat de prêt. Ce document décrit la limite de crédit, le taux d'intérêt (par exemple, taux préférentiel + 0,5 %), les périodes de retrait et de remboursement, et tous les frais associés. Le prêteur inscrira ensuite une charge sur le titre de votre propriété, garantissant la marge de crédit. Après cette étape légale, les fonds deviennent accessibles par vos méthodes choisies, comme les services bancaires en ligne ou les chèques. Il est essentiel de gérer la HELOC de manière responsable, en l'utilisant pour des dépenses planifiées plutôt que pour des dépenses discrétionnaires, afin d'éviter de surendetter votre actif le plus important.
Risques potentiels et utilisation responsable d'une HELOC
Le risque principal d'une HELOC est qu'elle est garantie par votre maison, ce qui signifie qu'un défaut de remboursement pourrait mener à une saisie. Le taux d'intérêt variable introduit une incertitude quant aux paiements. À mesure que la Banque du Canada ajuste son taux directeur, le taux préférentiel de votre prêteur et donc vos paiements de HELOC changeront. Pendant les périodes de hausse des taux, vos coûts d'intérêts peuvent augmenter significativement. De plus, parce que vous n'êtes tenu de faire que des paiements d'intérêts pendant la période de retrait, il est facile d'accumuler un gros solde de capital sans le réduire, ce qui peut devenir difficile à rembourser plus tard.
Un autre risque courant est le surendettement dû à l'accès facile aux fonds. Une HELOC devrait idéalement être utilisée pour des investissements qui maintiennent ou augmentent votre valeur nette, comme des améliorations domiciliaires qui ajoutent de la valeur, une consolidation de dettes qui réduit les coûts d'intérêts, ou une éducation qui améliore le potentiel de gains. Utiliser une HELOC pour des dépenses de consommation discrétionnaires ou des vacances peut mener à une dette garantie sur votre maison sans fournir aucun rendement financier. Il est crucial d'avoir un plan de remboursement clair avant de retirer des fonds.
Pour utiliser une HELOC de manière responsable, traitez-la comme un outil financier stratégique, et non comme un revenu supplémentaire. Fixez une limite d'emprunt personnelle bien en deçà de votre maximum approuvé pour maintenir une marge de sécurité. Envisagez de faire des paiements de capital même pendant la période de retrait à intérêts seulement pour réduire le solde. Surveillez les annonces de taux d'intérêt de la Banque du Canada, car elles affectent directement votre coût d'emprunt. Enfin, si votre situation financière change, comme une perte de revenu, communiquez de manière proactive avec votre prêteur pour explorer les options avant de prendre du retard dans les paiements. Cette approche proactive est clé pour gérer les risques associés à une dette renouvelable et garantie.
Paysage actuel des taux de HELOC parmi les prêteurs
Les taux de HELOC au Canada ne sont pas toujours annoncés publiquement par toutes les grandes banques, ce qui rend la comparaison directe difficile. Beaucoup des grandes institutions financières ne publient pas de taux de HELOC standard, offrant plutôt des taux au cas par cas qui dépendent du profil de l'emprunteur, de la propriété et de la relation avec la banque. Une hypothèse courante dans l'industrie est que les taux des grandes banques commencent souvent autour de leur taux préférentiel plus 1 %, bien que cela puisse varier. À la fin de 2026, les taux publics de certains prêteurs et courtiers montraient des taux de HELOC autour de 4,45 % à 4,95 %, mais ce sont des exemples spécifiques et non universels.
Les prêteurs spécialisés, les prêteurs monolinéaires et les caisses populaires peuvent publier des taux plus transparents ou offrir des primes compétitives par rapport au taux préférentiel. Les taux obtenus par un courtier peuvent parfois être inférieurs à ceux obtenus en se présentant directement dans une banque, car les courtiers ont accès à plusieurs produits de prêteurs et peuvent obtenir des rabais de volume. Cependant, il est important de vérifier qu'un taux obtenu par un courtier est réellement disponible auprès du prêteur sous-jacent pour votre situation spécifique. Tous les taux annoncés sont typiquement pour la portion variable et renouvelable de la HELOC et n'incluent aucune portion à taux fixe facultative.
| Type de prêteur | Transparence des taux | Structure de taux courante |
|---|---|---|
| Grandes banques (Big 5) | Taux souvent non publiés. Offerts individuellement | Présumés être Taux préférentiel + une prime (ex. : Taux préférentiel + 1 %) |
| Caisses populaires | Peuvent publier des taux ou offrir des primes claires | Taux préférentiel + une prime indiquée |
| Prêteurs monolinéaires et spécialisés | Publient souvent des taux pour comparaison | Taux variable publié (ex. : 4,45 %) |
| Taux obtenus par courtier | Les taux sont fournis mais peuvent être spécifiques au prêteur | Peuvent être inférieurs aux taux directs. Nécessitent une vérification |
Lors de la comparaison, concentrez-vous sur l'ensemble du forfait : la prime de taux d'intérêt par rapport au taux préférentiel, tous les frais associés, la flexibilité d'accès et les normes de service du prêteur. Un taux légèrement plus élevé d'un prêteur sans frais annuels et avec un accès pratique pourrait être plus rentable qu'un taux plus bas avec des frais d'établissement élevés. Demandez toujours une ventilation détaillée de tous les coûts et le calcul exact de votre limite de crédit basé sur la valeur estimée de votre propriété avant de vous engager sur un produit HELOC. Cette diligence raisonnable est essentielle pour trouver une solution de valeur nette immobilière adaptée et rentable.
Questions fréquentes
Comment le taux d'intérêt d'une HELOC se compare-t-il à un taux hypothécaire ?
Les taux d'intérêt des HELOC sont variables et généralement plus élevés que les taux hypothécaires. Ils sont habituellement fixés au taux préférentiel du prêteur plus une prime, comme taux préférentiel + 0,5 % ou 1 %. Les taux hypothécaires pour un refinancement peuvent être fixes ou variables et sont souvent inférieurs aux taux de HELOC pour des termes comparables, car ils financent un prêt à terme plutôt qu'un crédit renouvelable. Par exemple, un taux fixe de 5 ans pour un refinancement pourrait être de 5,09 %, tandis qu'un taux de HELOC pourrait être de 4,95 %.
Puis-je utiliser une HELOC pour une mise de fonds sur une autre propriété ?
Oui, vous pouvez utiliser une HELOC pour financer une partie de l'achat d'une maison. Au Canada, vous pouvez utiliser une HELOC pour financer jusqu'à 65 % du prix d'achat d'une propriété. Pour financer plus, vous devez utiliser une hypothèque traditionnelle pour le montant restant, en vous assurant que le financement total ne dépasse pas 80 % de la valeur de la maison. Cette stratégie vous permet d'utiliser la valeur nette de votre résidence principale pour investir dans une autre propriété.
Dois-je réussir un test de résistance pour une HELOC ?
Oui, être admissible à une HELOC nécessite de réussir un test de résistance. Les prêteurs doivent s'assurer que vous pouvez assumer les paiements à un taux d'intérêt plus élevé. Le test utilise soit le taux de qualification établi par le BSIF de 5,25 %, soit votre taux contractuel de HELOC plus 2 %, selon le chiffre le plus élevé. Cette règle s'applique même si vous ne faites que des paiements d'intérêts seulement initialement, car elle teste votre capacité à gérer des hausses de taux potentielles pendant la durée de l'installation de crédit.
Quel est le maximum que je peux emprunter avec une HELOC au Canada ?
Le montant maximum que vous pouvez emprunter avec une HELOC autonome est jusqu'à 65 pour cent de la valeur estimée de votre maison, selon les règlements du BSIF. Si vous combinez une HELOC avec une hypothèque, le total des deux soldes ne peut dépasser 80 pour cent de la valeur de votre maison. Votre limite d'emprunt réelle est calculée en prenant 80 pour cent de la valeur de votre maison et en soustrayant le solde de votre hypothèque actuelle. Vous devez ensuite vous assurer que le montant de HELOC résultant ne dépasse pas 65 pour cent de la valeur totale de votre maison. Par exemple, sur une maison évaluée à 600 000 $ avec une hypothèque de 200 000 $, vous pourriez accéder jusqu'à 280 000 $ par le biais d'une HELOC.
Quels sont les paiements mensuels sur une HELOC ?
Pendant la période de retrait, votre paiement mensuel minimum est typiquement les intérêts seulement, calculés sur le solde impayé que vous avez utilisé. Ce paiement fluctuera à mesure que le taux d'intérêt variable, lié au taux préférentiel du prêteur, change. Après la fin de la période de retrait, la HELOC entre dans la phase de remboursement. Vos paiements incluront alors à la fois le capital et les intérêts, ce qui sera plus élevé que les paiements d'intérêts seulement. Vous avez également la flexibilité de faire des paiements forfaitaires ou de rembourser l'ensemble du solde en tout temps sans pénalité.
Quelle est la différence entre une HELOC et un refinancement avec retrait de fonds ?
Une HELOC est une marge de crédit renouvelable qui vous permet d'emprunter des fonds au besoin dans le temps, en payant des intérêts seulement sur le montant que vous utilisez. Un refinancement avec retrait de fonds remplace votre hypothèque existante par une plus grande, vous donnant une somme forfaitaire d'argent comptant immédiatement, sur laquelle les intérêts s'accumulent immédiatement sur le montant total. Un refinancement peut vous permettre d'emprunter jusqu'à 80 pour cent de la valeur de votre maison, souvent à un taux d'intérêt inférieur à celui d'une HELOC. Cependant, une HELOC offre plus de flexibilité pour des dépenses continues ou incertaines, tandis qu'un refinancement fournit un montant fixe et ponctuel.
Sources et lectures complémentaires
- HELOC rates Canada, Best Home Equity Line of Credit rates ratehub.ca
- Home Equity Line of Credit (HELOC) truenorthmortgage.ca
- Best Canada HELOC Rates - 4.45% wowa.ca
- HELOC vs Mortgage: What's the Difference in Canada? nesto.ca
- TD Home Equity FlexLine (HELOC), TD Canada Trust td.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.