Le meilleur compte d'épargne au Canada est celui qui offre un taux d'intérêt concurrentiel, des frais minimaux et des fonctionnalités qui correspondent à vos objectifs financiers. Les comptes d'épargne sont un endroit sécuritaire pour déposer des fonds tout en gagnant des intérêts, les comptes d'épargne à intérêt élevé (CELI) offrant généralement des taux plus attrayants que les comptes standards. Les Canadiens peuvent choisir parmi un large éventail d'options offertes par les grandes banques traditionnelles, les banques en ligne et les caisses populaires. Comprendre les fonctionnalités, les méthodes de calcul des intérêts et les limitations potentielles de ces comptes est essentiel pour prendre une décision éclairée.
Comprendre les types de comptes d'épargne
Les comptes d'épargne au Canada servent de véhicules sécuritaires pour déposer de l'argent tout en gagnant des intérêts, différant principalement par leurs taux d'intérêt et leurs conditions d'accès. Le type le plus courant est le compte d'épargne à intérêt élevé (CELI), qui offre des taux nettement plus élevés que les comptes d'épargne de base, souvent entre 1 % et 2,50 % pour les taux standards. Les institutions financières offrent également des comptes d'épargne à paliers où le taux d'intérêt augmente à mesure que le solde de votre compte croît, offrant ainsi une incitation à épargner davantage. Certains comptes sont conçus pour des devises spécifiques, permettant aux Canadiens de détenir et de gagner des intérêts sur des dollars américains, des euros ou des livres sterling. Il est important de distinguer les comptes d'épargne des comptes chèques, car les comptes d'épargne sont principalement destinés à accumuler des fonds et ne sont généralement pas assortis de chéquiers ou de capacités de transaction illimitées.
Les comptes d'épargne enregistrés, comme les comptes d'épargne libre d'impôt (CELI) et les régimes enregistrés d'épargne-retraite (REER), constituent une autre catégorie conçue pour des objectifs à long terme spécifiques avec des avantages fiscaux. Ces comptes enregistrés peuvent contenir des liquidités, mais sont souvent utilisés pour des placements. Pour les objectifs d'épargne courants, les comptes d'épargne à intérêt élevé non enregistrés offrent un accès facile sans limites de cotisation. De nombreuses institutions financières font la promotion de ces comptes avec des taux d'intérêt promotionnels à durée limitée, qui peuvent atteindre 4,60 % ou 5,00 % pour une période d'introduction, comme les trois à cinq premiers mois. Après la fin de la période promotionnelle, le taux d'intérêt revient au taux standard, souvent plus bas, de l'institution.
Fonctionnalités clés et calcul des intérêts
Les comptes d'épargne fonctionnent en vous payant des intérêts sur l'argent que vous déposez, le taux étant exprimé en pourcentage annuel. Cependant, les intérêts ne sont pas payés annuellement, mais sont calculés quotidiennement et versés mensuellement dans votre compte. Le calcul utilise une formule d'intérêt simple : le montant principal est multiplié par le taux d'intérêt quotidien, qui est le taux annuel divisé par 365, puis multiplié par le nombre de jours depuis le dernier paiement. Par exemple, avec un dépôt de 5 000 $ dans un compte offrant un taux annuel de 4,70 %, le taux d'intérêt quotidien est d'environ 0,000129, ce qui génère environ 19,35 $ d'intérêts pour un mois de 30 jours.
La plupart des comptes d'épargne offrent des fonctionnalités conçues pour la commodité et la croissance. Les transferts électroniques entre comptes de la même banque sont généralement gratuits et peuvent être effectués via les services bancaires en ligne ou mobiles. De nombreuses banques offrent également des outils pour automatiser l'épargne, comme la configuration de transferts préautorisés à partir d'un compte chèques selon un calendrier établi. Certaines institutions, comme RBC, proposent des outils d'épargne automatisés comme NOMI Find & Save, qui analyse les habitudes de dépenses et transfère automatiquement de petits montants excédentaires dans un compte d'épargne.
Principales institutions financières offrant des comptes d'épargne
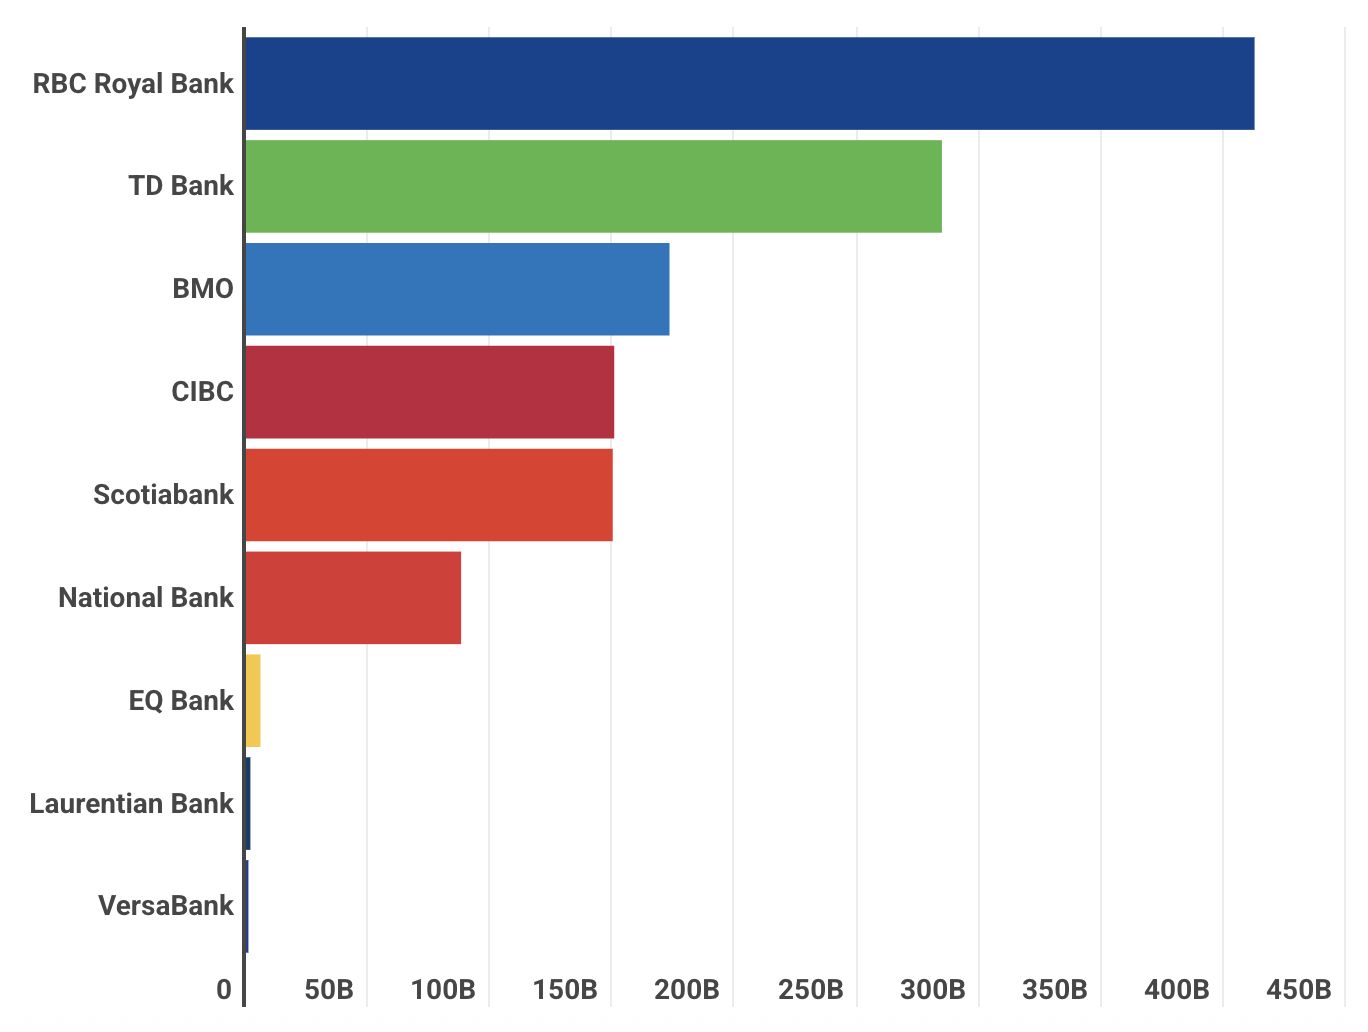
Les Canadiens peuvent ouvrir des comptes d'épargne auprès d'une variété d'institutions financières, chacune ayant des forces différentes. Les plus grandes et les plus établies sont les cinq grandes banques : la Banque Royale du Canada (RBC), la Banque Toronto-Dominion (TD), la Banque de Montréal (BMO), la Banque Scotia et la Banque Canadienne Impériale de Commerce (CIBC). Ces institutions ont des réseaux étendus de succursales et de guichets automatiques à travers le pays et offrent une gamme complète de produits financiers en plus des comptes d'épargne. Leurs comptes d'épargne peuvent faire partie de forêts bancaires plus larges, et certaines offrent des incitatifs sous forme de primes pour l'achat groupé de produits. Par exemple, la Banque Scotia a offert une prime groupée où les clients pouvaient gagner jusqu'à 1 000 $ en ouvrant un compte chèques admissible, un compte d'épargne et une carte de crédit ensemble pendant une période promotionnelle.
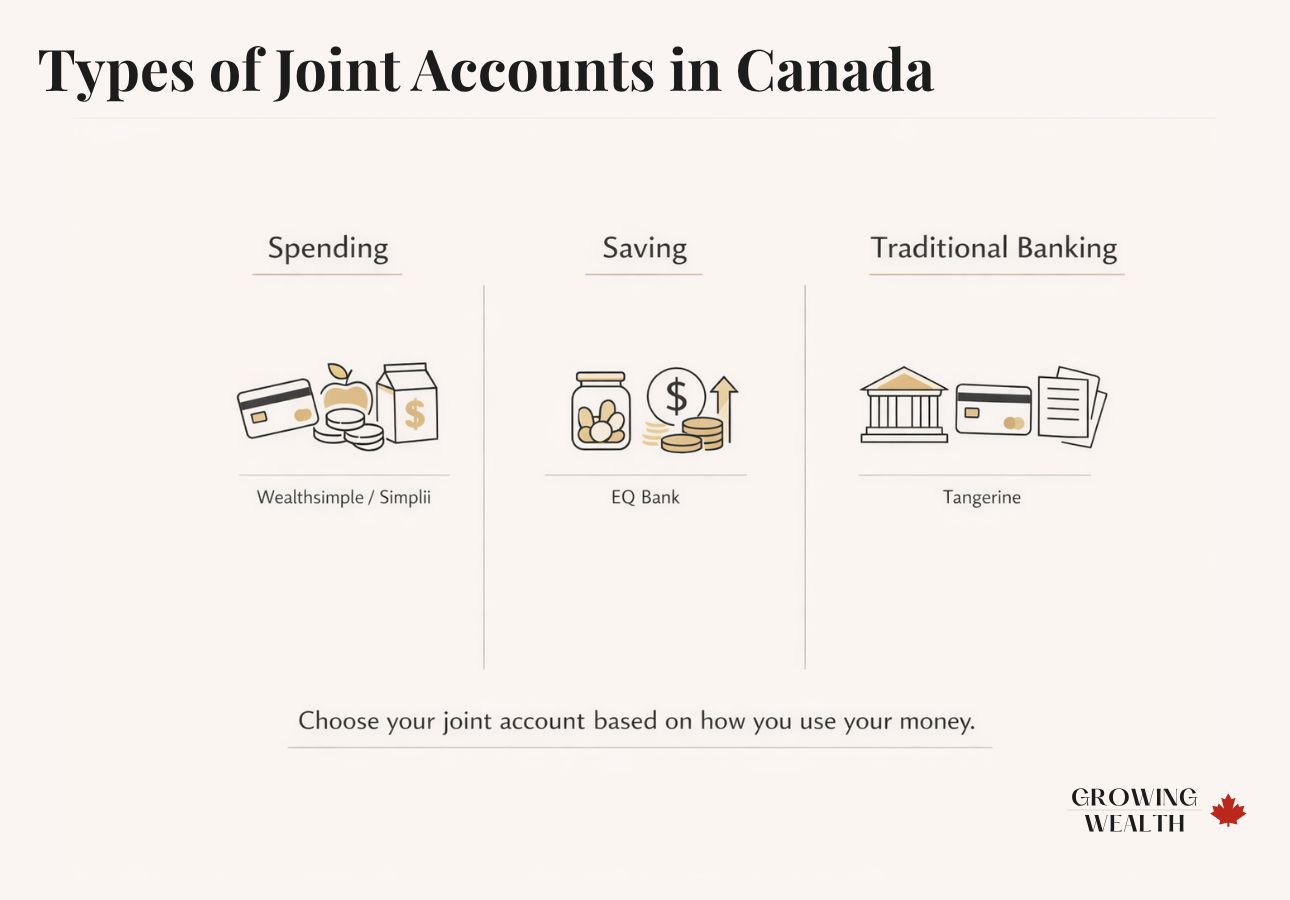
Les banques en ligne et les entreprises de technologie financière sont devenues des concurrents importants, offrant souvent des taux d'intérêt plus élevés et des frais moins élevés en raison de coûts généraux réduits. Parmi les exemples, on trouve EQ Bank, Wealthsimple, Simplii Financial et Tangerine. Ces fournisseurs axés sur le numérique fonctionnent généralement sans succursales physiques, offrant leurs services par le biais d'applications et de sites Web. Les caisses populaires, comme la Meridian Credit Union en Ontario ou la FirstOntario Credit Union, sont des coopératives financières détenues par leurs membres qui offrent également des comptes d'épargne concurrentiels, bien que certains produits puissent être réservés aux résidents d'une province spécifique. Le choix entre une grande banque traditionnelle, une banque en ligne ou une caisse populaire dépend souvent de la préférence du client pour le service en personne, l'expérience numérique, ainsi que des fonctionnalités et des taux spécifiques offerts par le compte.
Facteurs à considérer lors de la comparaison des comptes
Le choix d'un compte d'épargne nécessite une comparaison minutieuse de plusieurs facteurs au-delà du simple taux d'intérêt annoncé. Le rendement en pourcentage annuel est le principal chiffre à comparer, mais il est crucial de noter si un taux est une offre promotionnelle à durée limitée ou le taux standard permanent. De nombreuses institutions annoncent des taux promotionnels attrayants, comme 4,60 % pour les cinq premiers mois, qui retombent ensuite à un taux de base inférieur à 2 %. Les frais sont une autre considération critique. Recherchez les frais d'entretien mensuels, les frais de transaction pour dépasser les limites de retrait et tout frais pour le transfert de fonds. Beaucoup des meilleurs comptes d'épargne à intérêt élevé n'ont pas de frais mensuels et n'exigent aucun solde minimum pour ouvrir le compte.
L'accessibilité et les fonctionnalités de commodité doivent également être évaluées. Cela inclut la possibilité d'effectuer des transferts gratuits entre vos propres comptes, l'utilisation du virement Interac pour envoyer de l'argent à d'autres personnes, et la qualité de l'application mobile de la banque pour déposer des chèques et gérer votre argent. Certains comptes limitent le nombre de retraits ou de transferts que vous pouvez effectuer chaque mois sans encourir de frais, car les banques préfèrent garder ces fonds disponibles pour le prêt. De plus, considérez si le compte peut être lié à un régime enregistré comme un CELI ou un REER, ce qui peut être important pour des objectifs d'épargne à long terme avec avantages fiscaux. L'évaluation de ces facteurs dans le contexte de vos propres habitudes et objectifs d'épargne vous conduira à un choix plus approprié.
Limitations courantes et inconvénients potentiels
Bien que les comptes d'épargne soient des outils précieux, ils comportent certaines limitations conçues pour encourager l'épargne plutôt que la dépense. Une restriction courante est une limite sur le nombre de retraits ou de transferts que vous pouvez effectuer à partir du compte par mois. Dépasser cette limite peut entraîner des frais par transaction ou une réduction du taux d'intérêt gagné pour ce mois. Certains comptes peuvent également exiger un solde quotidien ou mensuel minimum pour bénéficier du taux d'intérêt annoncé ou pour éviter les frais d'entretien mensuels. Il est important de lire les conditions générales du compte pour bien comprendre ces exigences.
Un autre inconvénient important à surveiller est l'utilisation de taux d'intérêt promotionnels temporaires. Un compte peut être annoncé avec un taux élevé, mais ce taux s'applique souvent uniquement aux nouveaux dépôts pour une courte période initiale, comme 90 jours ou cinq mois. Après cette période, le taux peut chuter considérablement, parfois à un niveau inférieur à celui des concurrents. De plus, certains comptes d'épargne à paliers offrent des taux plus élevés uniquement lorsque votre solde total de relation avec la banque, qui peut inclure les comptes chèques, d'épargne et de placement, atteint un seuil spécifique, comme 500 000 $. Pour l'épargnant moyen, ces taux à paliers peuvent être moins accessibles qu'un taux fixe concurrentiel d'une autre institution.
Options de comptes provinciaux et régionaux
En plus des comptes disponibles à l'échelle nationale, plusieurs institutions financières offrent des produits d'épargne réservés aux résidents de provinces spécifiques. Ceux-ci sont souvent proposés par des caisses populaires ou des sociétés de fiducie régionales. Par exemple, le compte d'épargne à intérêt élevé d'ATB Financial n'est disponible que pour les résidents de l'Alberta. La FirstOntario Credit Union offre un compte d'épargne à intérêt élevé en ligne exclusivement aux résidents de l'Ontario. De même, Island Savings propose un compte d'épargne à intérêt élevé uniquement pour les résidents de la Colombie-Britannique. Ces comptes provinciaux sont réglementés par les autorités provinciales, comme l'Autorité de réglementation des services financiers de l'Ontario (ARSFO), et les dépôts sont protégés par les régimes provinciaux d'assurance-dépôts.
Bien qu'ils n'aient pas le réseau national de succursales des cinq grandes banques, ils peuvent offrir des taux d'intérêt concurrentiels et un service personnalisé aux membres de leur région. Les Canadiens devraient étudier ces options locales dans le cadre de leur processus de comparaison. Certaines caisses populaires et banques en ligne sont limitées aux résidents d'une seule province. Ces institutions peuvent offrir des conditions favorables aux résidents qui sont admissibles à ouvrir un compte.
- Compte d'épargne à intérêt élevé d'ATB Financial (résidents de l'Alberta seulement)
- Compte d'épargne à intérêt élevé en ligne de FirstOntario Credit Union (Ontario seulement)
- Compte d'épargne à intérêt élevé d'Island Savings (Colombie-Britannique seulement)
- Compte d'épargne à intérêt élevé de Kindred Credit Union (Ontario seulement)
Étapes pour ouvrir un compte d'épargne
Ouvrir un compte d'épargne au Canada est un processus simple, surtout avec la prévalence des demandes en ligne. La première étape consiste à comparer les comptes de différentes institutions à l'aide d'outils de comparaison en ligne ou en consultant directement leurs sites Web. Une fois que vous avez sélectionné un compte, vous devrez rassembler les documents d'identification requis. Ceux-ci incluent généralement une pièce d'identité avec photo émise par le gouvernement, comme un permis de conduire ou un passeport, et votre numéro d'assurance sociale (NAS). La demande peut généralement être complétée en ligne, par téléphone ou en personne dans une succursale pour les banques traditionnelles.
Le processus en ligne implique de remplir un formulaire de demande numérique avec vos coordonnées personnelles, vos informations de contact et vos données d'emploi. Vous devrez également accepter les conditions générales du compte. Après avoir soumis la demande, vous pourriez recevoir une confirmation par courriel une fois celle-ci approuvée. Pour financer le compte, vous pouvez configurer un transfert électronique de fonds à partir d'un autre compte bancaire, déposer un chèque via une application mobile ou vous rendre dans une succursale pour effectuer un dépôt en espèces. De nombreux comptes n'exigent aucun dépôt minimum pour ouvrir, vous permettant de commencer avec n'importe quel montant.
- Comparez les comptes de différentes institutions.
- Rassemblez les pièces d'identité requises (pièce d'identité avec photo du gouvernement et NAS).
- Complétez la demande en ligne, par téléphone ou en personne.
- Acceptez les conditions générales du compte.
- Recevez une confirmation par courriel de l'approbation.
- Financez le compte par transfert, dépôt de chèque ou espèces.
Taux promotionnels et offres de primes pour 2026
Les institutions financières utilisent fréquemment des taux d'intérêt promotionnels et des offres de primes en argent pour attirer de nouveaux clients. Pour 2026, plusieurs promotions notables ont été annoncées. Simplii Financial a offert un taux d'intérêt de 4,60 % sur un nouveau compte d'épargne à intérêt élevé pour les cinq premiers mois sur les dépôts admissibles jusqu'à 200 000 $, l'offre se terminant le 31 octobre 2026. La Banque Scotia a promu une offre de bienvenue où les nouveaux titulaires d'un compte d'épargne à intérêt élevé Scotia pouvaient gagner jusqu'à 5,00 % pour les trois premiers mois s'ils n'étaient pas des titulaires de compte actuels ou récents.
Des primes groupées en argent ont également été disponibles. Par exemple, la Banque Scotia a proposé une offre de prime groupée en argent du 3 juillet au 29 octobre 2026, où les clients pouvaient gagner jusqu'à 1 000 $ en ouvrant un forêt bancaire admissible, un compte d'épargne et une carte de crédit et en respectant des conditions de transaction spécifiques. Ces promotions sont toujours assujetties à des conditions générales détaillées, incluant des activités d'admissibilité spécifiques comme la configuration de dépôts directs ou l'exécution d'un nombre minimum de transactions. Il est essentiel de lire toutes les mentions en petits caractères pour comprendre exactement ce qui est requis pour obtenir la prime ou le taux promotionnel et ce qui se passe une fois la période promotionnelle terminée.
- Simplii Financial : 4,60 % pour les 5 premiers mois, offre se termine le 31 octobre 2026.
- Banque Scotia : Jusqu'à 5,00 % pour les 3 premiers mois pour les nouveaux titulaires de CELI.
- Prime groupée en argent de la Banque Scotia : Jusqu'à 1 000 $ pour l'achat groupé de comptes, période d'offre du 3 juillet au 29 octobre 2026.
- Banque Manulife : Taux promotionnel de 3,00 %.
- Oaken Financial : Taux promotionnel de 2,80 %.
Alternatives aux comptes d'épargne standards
Bien que les comptes d'épargne soient excellents pour les objectifs à court terme et les fonds d'urgence, les Canadiens ont d'autres options pour détenir des liquidités. Les certificats de placement garanti (CPG) offrent un taux d'intérêt fixe pour une durée bloquée, qui peut souvent être plus élevé que les taux des comptes d'épargne, mais votre argent est inaccessible jusqu'à l'échéance sans pénalité. Les fonds du marché monétaire, disponibles dans les comptes de placement, sont des fonds communs de placement qui investissent dans de la dette à court terme et peuvent parfois offrir des rendements concurrentiels, bien qu'ils ne soient pas couverts par l'assurance de la SADC. Pour ceux qui ont des objectifs à long terme spécifiques, les comptes enregistrés comme les comptes d'épargne libre d'impôt (CELI) et les régimes enregistrés d'épargne-retraite (REER) peuvent contenir des produits de compte d'épargne.
L'avantage ici est que tout intérêt gagné croît à l'abri de l'impôt dans un CELI ou est différé d'impôt dans un REER, ce qui peut améliorer considérablement les rendements avec le temps. Les comptes enregistrés peuvent vous aider à atteindre des objectifs financiers spécifiques comme l'épargne-retraite ou les études d'un enfant. Certaines institutions financières offrent également des comptes d'épargne en dollars américains pour les Canadiens qui souhaitent détenir des fonds américains. Le choix entre un compte d'épargne standard et ces alternatives dépend de vos objectifs financiers, de votre horizon temporel et de votre situation fiscale.
Questions fréquentes
Qu'est-ce qu'un compte d'épargne à intérêt élevé (CELI) au Canada ?
Un compte d'épargne à intérêt élevé (CELI) est un type de compte d'épargne qui offre un taux d'intérêt annuel plus élevé que les comptes d'épargne de base. Au Canada, les taux standards des CELI se situent généralement entre 1 % et 2,50 %, bien que les taux promotionnels puissent être beaucoup plus élevés, dépassant parfois 4,60 % pour une période d'introduction limitée. Les CELI sont offerts par les banques, les caisses populaires et les institutions financières en ligne, et ils fournissent un endroit sécuritaire pour faire croître l'épargne avec un accès facile aux fonds. Ils se distinguent des comptes chèques car ils sont principalement conçus pour l'épargne, et non pour les transactions quotidiennes.
Comment les intérêts sont-ils calculés sur un compte d'épargne canadien ?
Les intérêts sur les comptes d'épargne canadiens sont calculés quotidiennement et payés mensuellement. Le calcul utilise le montant principal, le taux d'intérêt quotidien et le nombre de jours dans la période. Le taux d'intérêt quotidien est obtenu en divisant le taux d'intérêt annuel annoncé par 365. Par exemple, avec un taux annuel de 4,70 % sur un solde de 5 000 $, le taux quotidien est d'environ 0,000129, ce qui génère environ 19,35 $ d'intérêts pour un mois de 30 jours. Cette méthode de calcul quotidien signifie que vous gagnez des intérêts sur vos intérêts à mesure qu'ils se composent chaque mois.
Y a-t-il des frais pour les comptes d'épargne au Canada ?
De nombreux comptes d'épargne à intérêt élevé au Canada n'ont pas de frais d'entretien mensuels et n'exigent aucun solde minimum pour ouvrir. Cependant, certains comptes peuvent facturer des frais si certaines conditions ne sont pas respectées, comme le fait de tomber en dessous d'un solde minimum. Une structure de frais courante implique des frais pour les transactions qui dépassent une limite mensuelle de retraits ou de transferts. Il est important de consulter les conditions générales du compte pour comprendre tous les frais potentiels, y compris ceux pour les virements Interac, les transferts télégraphiques ou l'utilisation de guichets automatiques hors réseau.
Quelle est la différence entre un taux promotionnel et un taux standard ?
Un taux promotionnel est un taux d'intérêt spécial, plus élevé, offert par une institution financière pour une durée limitée afin d'attirer de nouveaux clients. Par exemple, une banque peut offrir 4,60 % pour les cinq premiers mois sur un nouveau compte d'épargne. Le taux standard est le taux d'intérêt permanent qui s'applique après la fin de la période promotionnelle, qui est souvent nettement plus bas, fréquemment entre 1 % et 2 %. Lorsque vous comparez des comptes, il est crucial de considérer à la fois le taux promotionnel et sa durée ainsi que le taux standard à long terme pour comprendre le véritable potentiel de gain.
Les comptes d'épargne des banques en ligne sont-ils sécuritaires ?
Oui, les comptes d'épargne des banques en ligne réputées au Canada sont sécuritaires. Les banques en ligne qui sont des divisions de grandes banques membres de la SADC, comme Simplii Financial (CIBC) et Tangerine (Banque Scotia), sont couvertes. Les caisses populaires sont protégées par les régimes provinciaux d'assurance-dépôts qui offrent une protection similaire. Ces garanties signifient que votre argent est sécuritaire contre la défaillance de l'institution, qu'elle ait ou non des succursales physiques.
Puis-je ouvrir un compte d'épargne si je ne suis pas citoyen canadien ?
Oui, les non-citoyens peuvent ouvrir des comptes d'épargne au Canada. Le processus nécessite généralement de fournir une pièce d'identité, comme un passeport de votre pays d'origine, ainsi qu'une preuve de résidence canadienne comme un permis d'études, un permis de travail ou une carte de résident permanent. Un numéro d'assurance sociale (NAS) est souvent requis pour la déclaration fiscale sur tout intérêt gagné. Beaucoup des banques populaires du Canada, y compris les cinq grandes (RBC, TD, BMO, CIBC, Banque Scotia) ainsi que les options en ligne, offrent des services aux nouveaux arrivants. Ces institutions peuvent proposer des forêts bancaires spécifiques conçus pour aider les nouveaux arrivants à établir leur vie financière dans le pays, ce qui peut inclure des comptes d'épargne aux côtés d'autres services essentiels.
Sources et lectures complémentaires
- Compare savings accounts in Canada ratehub.ca
- Best High-Interest Savings Accounts in Canada for 2026 nerdwallet.com
- Open a Savings Account Online scotiabank.com
- Savings Accounts in Canada rbcroyalbank.com
- Popular banks in Canada wealthsimple.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.