Une vérification de crédit au Canada consiste à obtenir votre rapport et votre cote de crédit auprès des deux agences d'évaluation du crédit nationales, Equifax et TransUnion. Vous pouvez accéder à votre rapport de crédit gratuitement par la poste, par téléphone ou en ligne, tandis que votre cote de crédit est souvent disponible par l'entremise de votre institution financière ou moyennant des frais auprès des agences. Vérifier régulièrement votre crédit est une étape cruciale pour la santé financière, car cela vous aide à repérer les erreurs, à comprendre votre capacité d'emprunt et à détecter les vols d'identité potentiels. Ce guide explique les étapes pratiques pour les Canadiens afin d'accéder à leurs informations de crédit et de les comprendre.
Comprendre les rapports et les cotes de crédit
Un rapport de crédit est un dossier détaillé de votre historique financier tenu par les agences d'évaluation du crédit. Il contient vos détails d'identification personnelle, votre historique de crédit incluant les prêts et les cartes de crédit, vos antécédents de paiement et une liste des parties qui ont demandé vos informations. Le but de ce rapport est d'établir une notation de crédit standardisée pour vous. Une notation de crédit est une mesure de votre fiabilité à rembourser vos dettes, souvent représentée sur une échelle de 1 à 9 ou avec des codes alphabétiques. Une cote R est spécifiquement attribuée par les prêteurs en fonction de votre historique d'emprunt, où R1 est la meilleure cote, indiquant des paiements dans les 30 jours, et R9 est la pire. Votre cote de crédit est un résumé numérique des informations de votre rapport, allant de 300 à 900, un score plus élevé indiquant un risque plus faible pour les prêteurs. Cette cote est un facteur clé que les banques et les prêteurs évaluent pour les prêts, les cartes de crédit, les hypothèques et même les demandes de location. La cote qui vous est fournie directement par Equifax ou TransUnion est souvent une cote éducative basée sur un modèle propriétaire, et les prêteurs peuvent utiliser une cote légèrement différente lorsqu'ils prennent des décisions.
Comment obtenir votre rapport de crédit gratuit
La législation canadienne sur les rapports aux consommateurs vous donne droit à une copie gratuite de votre rapport de crédit auprès des deux agences, Equifax et TransUnion. Vous pouvez obtenir ce rapport gratuit une fois par année auprès de chaque agence par plusieurs méthodes. La façon la plus directe est de le demander en ligne sur les sites officiels des agences, Equifax.ca et TransUnion.ca. Si vous ne pouvez pas répondre avec succès aux questions de sécurité en ligne, votre rapport peut vous être envoyé par la poste. Vous pouvez aussi demander votre rapport gratuit en appelant les numéros sans frais des agences et en utilisant leurs systèmes téléphoniques automatisés. Une fois votre identité confirmée au téléphone, le rapport est envoyé par la poste, un processus qui prend typiquement jusqu'à trois semaines. Une troisième méthode consiste à remplir un formulaire de demande fourni par chaque agence et à l'envoyer par la poste. Il est conseillé d'obtenir les rapports d'Equifax et de TransUnion, car les créanciers peuvent déclarer des informations à une seule agence, ce qui peut entraîner des différences entre les deux dossiers. Lorsque vous recevez votre rapport par la poste, il comprendra des notes et des explications pour vous aider à comprendre les informations présentées. Ce rapport envoyé par la poste a aussi certains détails personnels masqués pour la vie privée, mais il contient suffisamment d'informations pour votre examen.
Accéder à votre cote de crédit
Alors que votre rapport de crédit est disponible gratuitement, l'accès à votre cote de crédit spécifique passe souvent par différents canaux. Equifax fournit une estimation de cote de crédit en ligne gratuitement, calculée à partir des données de votre rapport Equifax. TransUnion facture généralement des frais pour sa cote de crédit lorsqu'elle est consultée directement par son service. Cependant, de nombreux Canadiens peuvent vérifier leur cote de crédit sans frais supplémentaires par l'entremise de leur institution financière. Des banques comme la Banque Scotia, CIBC et TD offrent des outils de cote de crédit dans leur service bancaire en ligne ou leurs applications mobiles, généralement alimentés par le tableau de bord CreditView de TransUnion. Par exemple, les clients de la Banque Scotia peuvent s'inscrire à l'outil Cote de crédit TransUnion par le service bancaire en ligne pour suivre leur historique de crédit mensuel. Les clients de CIBC peuvent utiliser le Service de vérification de la cote de crédit par le tableau de bord CreditView dans l'application CIBC Mobile Banking. Vérifier votre propre cote par ces services n'a pas d'impact sur votre cote de crédit. Il est important de comprendre que la cote que vous voyez peut être une cote éducative ou une estimation, et que les prêteurs peuvent utiliser une cote légèrement différente lorsqu'ils évaluent votre solvabilité. Les tiers considéreront d'autres éléments que votre cote de crédit, comme les informations sur votre dossier de crédit complet et les détails de votre demande.
Étapes pour demander vos informations de crédit
Pour vérifier votre crédit de manière complète au Canada, suivez un processus clair pour votre rapport et votre cote. Premièrement, décidez de quelle agence vous avez besoin des informations. Pour une vue complète, vérifiez les deux. Pour votre rapport annuel gratuit, visitez les sites web d'Equifax et de TransUnion et suivez leurs procédures de demande en ligne, ou préparez-vous à envoyer un formulaire par la poste si la vérification en ligne échoue. Ayez vos informations personnelles prêtes, incluant votre nom complet, adresse, date de naissance et numéro d'assurance sociale. Si vous cherchez votre cote de crédit, connectez-vous à votre portail bancaire en ligne ou à votre application mobile pour voir si votre banque offre un service de cote gratuit. Sinon, vous pouvez acheter une cote directement sur les sites web des agences. Lorsque votre rapport de crédit arrive, examinez chaque section attentivement pour en vérifier l'exactitude. Le rapport qui vous est envoyé par la poste comprendra des notes et des explications pour vous aider à interpréter les données. Si vous trouvez des erreurs, vous devez contacter à la fois l'agence d'évaluation du crédit et l'organisation qui a fourni l'information inexacte pour initier une correction.
- Étape 1 : Rassemblez vos détails d'identification personnels (nom, adresse, NAS, date de naissance).
- Étape 2 : Visitez Equifax.ca ou TransUnion.ca pour demander votre rapport de crédit gratuit en ligne.
- Étape 3 : Si la vérification en ligne échoue, demandez le rapport par téléphone ou par la poste.
- Étape 4 : Vérifiez votre application bancaire en ligne pour un accès gratuit à votre cote de crédit.
- Étape 5 : Examinez toutes les sections de votre rapport de crédit reçu pour détecter les erreurs.
- Étape 6 : Contestez toute inexactitude auprès de l'agence d'évaluation du crédit et du créancier concerné.
Le produit Equifax CompleteMC Amis et famille coûte 34,95 $. Vous vous inscrivez en ligne et fournissez vos informations de paiement pour un abonnement mensuel. Vous pouvez annuler cet abonnement en tout temps, mais aucun remboursement partiel du mois n'est fourni. Un seul produit à prix réduit est disponible par personne sur une période de 180 jours. Vos données pour ces services sont stockées aux États-Unis par des sociétés affiliées d'Equifax.
Corriger les erreurs et améliorer votre crédit
Si vous découvrez des erreurs sur votre rapport de crédit, comme des comptes que vous n'avez pas ouverts ou des statuts de paiement incorrects, vous devez prendre des mesures immédiates pour les corriger. Avertissez l'agence d'évaluation du crédit, soit Equifax ou TransUnion, par écrit au sujet de l'erreur spécifique. Vous devriez aussi contacter l'organisation qui a fourni l'information inexacte, comme une banque ou un prêteur, pour l'informer de l'erreur. L'agence est tenue d'enquêter sur votre contestation, typiquement dans les 30 jours, et de corriger toute inexactitude vérifiée. Pour améliorer votre cote de crédit avec le temps, concentrez-vous sur les facteurs clés qui l'influencent. Payez toujours vos factures à temps, car l'historique de paiements est une composante majeure. Essayez d'utiliser moins de 35 % de votre crédit disponible total sur toutes vos cartes et marges de crédit. Évitez de faire des demandes de nouveau crédit fréquemment, car plusieurs demandes de renseignements approfondies peuvent temporairement abaisser votre cote. Maintenez un mélange de différents types de crédit, comme une carte de crédit et un prêt à tempérament, si c'est gérable, et gardez les comptes plus anciens ouverts pour allonger votre historique de crédit. Bâtir son crédit tôt en utilisant une carte de crédit de façon responsable et en effectuant les paiements minimums est une étape fondamentale. Démontrer votre capacité à gérer le crédit est la clé pour maintenir une bonne cote, ce qui améliore vos chances d'approbation pour une hypothèque et d'autres prêts.
Services payants et détails des produits
Au-delà des rapports et cotes gratuits, Equifax et TransUnion offrent des produits de surveillance de crédit payants avec des fonctionnalités supplémentaires. Equifax CompleteMC Premier est un tel produit, et Equifax CompleteMC Amis et famille offre les mêmes fonctionnalités pour vous et un deuxième adulte au coût de 34,95 $. Ces abonnements payants incluent typiquement des fonctionnalités comme la surveillance quotidienne du crédit, une assurance contre le vol d'identité et un accès plus fréquent à votre cote de crédit. L'assurance contre le vol d'identité est souscrite par American Bankers Insurance Company of Florida, mais pour les résidents du Québec, cette fonctionnalité n'est pas disponible pour les nouveaux achats de produits. Lorsque vous vous inscrivez à un produit payant, vos informations de paiement sont prises immédiatement et vous êtes facturé du prix d'abonnement indiqué chaque mois où vous continuez. Vous pouvez annuler en tout temps, mais les remboursements partiels du mois ne sont pas fournis. Un seul produit à prix réduit est disponible par personne sur une période de 180 jours. Le rapport de crédit et la cote fournis par ces offres payantes sont la propriété d'Equifax Canada, et vos données seront stockées aux États-Unis par leur société affiliée, Equifax Consumer Services LLC. Dans certaines circonstances, l'accès à votre rapport de crédit Equifax peut ne pas être disponible par ces produits, et si un recours n'est pas disponible, l'abonnement est annulé avec un remboursement complet.
Scénarios courants et outils de vérification du crédit
Différentes situations de vie nécessitent une vérification de crédit, et divers outils sont disponibles pour les Canadiens. Lorsque vous faites une demande d'hypothèque, les prêteurs examineront minutieusement votre rapport et votre cote de crédit, donc les vérifier au préalable vous permet de régler tout problème. Louer un appartement implique souvent qu'un propriétaire vérifie votre crédit, donc connaître votre propre situation vous prépare pour la demande. La surveillance contre le vol d'identité est une autre raison critique de vérifier votre rapport régulièrement, en cherchant des comptes ou des demandes non familiers. Au-delà des grandes agences, des services comme Intuit Credit Karma Canada offrent des cotes et des rapports de crédit gratuits en utilisant les données de TransUnion. Les agences de counselling en crédit sans but lucratif fournissent aussi des conseils pour obtenir et comprendre les rapports de crédit. Le gouvernement du Canada publie un guide complet intitulé Comprendre votre rapport de crédit et votre cote de crédit, qui est une ressource précieuse. Rappelez-vous que bien que de nombreux services offrent des estimations de cote de crédit, la cote exacte qu'un prêteur voit peut varier, car chaque prêteur peut utiliser différents modèles de notation. Les tiers comme les prêteurs considèrent des éléments autres que votre cote de crédit, comme l'information complète sur votre dossier de crédit et les détails de votre demande. Le site web de l'Agence de la consommation en matière financière du Canada est une autre source pour une copie gratuite de leur guide sur le crédit.
Considérations provinciales et droits des consommateurs
Les droits des consommateurs concernant les rapports de crédit sont régis par la législation fédérale et provinciale sur les rapports aux consommateurs partout au Canada. Le droit à un rapport de crédit annuel gratuit est une norme nationale. Les résidents du Québec devraient noter que les fonctionnalités d'assurance contre le vol d'identité offertes avec certains produits de surveillance de crédit payants peuvent ne pas être disponibles pour les nouveaux achats dans la province. Le processus pour contester les erreurs est cohérent à l'échelle nationale, mais les délais d'enquête peuvent être référencés dans les lois provinciales sur les rapports de crédit. Lorsque vous utilisez les services en ligne d'Equifax ou de TransUnion, vos données peuvent être stockées aux États-Unis par leurs sociétés affiliées, comme divulgué dans leurs conditions. Il est important de lire les conditions générales de tout produit de surveillance de crédit, car des conditions, exclusions et limitations s'appliquent. Les produits payants offrent souvent des fonctionnalités comme la surveillance quotidienne et des alertes, mais vous pouvez annuler en tout temps, bien que les remboursements partiels du mois ne soient typiquement pas fournis. L'Agence de la consommation en matière financière du Canada fournit d'autres ressources sur les rapports et les cotes de crédit pour tous les Canadiens. Pour les résidents du Québec qui échangent un code pour un produit payant, la fonctionnalité d'assurance contre le vol d'identité sera incluse malgré la restriction sur les nouveaux achats.
Facteurs clés influençant votre cote de crédit
Votre cote de crédit est calculée par les agences d'évaluation du crédit en fonction des informations de votre rapport de crédit. Les facteurs principaux incluent votre historique de paiements, qui enregistre si vous payez vos factures à temps. Le montant que vous devez par rapport à vos limites de crédit, connu sous le nom d'utilisation du crédit, est un autre facteur majeur. Il est recommandé d'utiliser moins de 35 % de votre crédit disponible. La longueur de votre historique de crédit, qui considère l'âge de votre compte le plus ancien et l'âge moyen de tous les comptes, affecte aussi votre cote. Les nouvelles demandes de crédit entraînent des demandes de renseignements approfondies, et en avoir trop dans une courte période peut abaisser votre cote. Les types de crédit que vous utilisez, comme le crédit renouvelable (cartes de crédit) et les prêts à tempérament (prêt auto), contribuent à votre mélange de crédit. Les dossiers publics comme les faillites ou les privilèges enregistrés ont un impact négatif significatif. Les prêteurs attribuent aussi une cote R de 1 à 9 basée sur votre historique avec eux, qui alimente l'évaluation globale. Votre cote de crédit n'est pas établie par le gouvernement ou les institutions financières, mais par votre propre comportement financier, incluant la régularité avec laquelle vous remboursez vos factures et vos dettes.
Questions fréquentes
Puis-je obtenir ma cote de crédit gratuitement?
Oui, de nombreux Canadiens peuvent accéder à leur cote de crédit gratuitement par l'entremise de leur institution financière. Des banques comme CIBC, la Banque Scotia et TD offrent des outils de cote de crédit gratuits dans leur service bancaire en ligne et leurs applications mobiles. Equifax fournit aussi une estimation de cote de crédit gratuite en ligne. Directement auprès de TransUnion, une cote de crédit nécessite typiquement des frais, à moins d'y accéder par un service partenaire.
Est-ce que vérifier ma propre cote de crédit nuit à mon crédit?
Non, vérifier votre propre cote de crédit ne nuit pas à votre crédit. C'est sécuritaire et même conseillé de vérifier votre propre cote, et le faire n'aura pas d'impact négatif sur votre cote de crédit. C'est parce qu'une demande personnelle est considérée comme une vérification douce, contrairement à une vérification approfondie faite par un prêteur. CIBC confirme que vérifier votre propre cote est sécuritaire. De nombreuses institutions financières, comme la Banque Scotia et TD, offrent à leurs clients des outils pour vérifier leur cote par le service bancaire en ligne ou les applications mobiles sans aucun impact sur leur crédit. Surveiller régulièrement votre cote vous aide à rester informé de votre santé financière et à détecter tout problème potentiel tôt.
À quelle fréquence puis-je obtenir un rapport de crédit gratuit au Canada?
Au Canada, vous pouvez accéder à votre rapport de crédit une fois par année auprès de chacune des deux agences d'évaluation du crédit nationales, Equifax et TransUnion. Vous pouvez demander ces copies gratuites en ligne, par téléphone ou par la poste. L'Agence de la consommation en matière financière du Canada note aussi ce droit annuel. De plus, certaines organisations comme Credit Karma offrent un accès continu gratuit aux rapports et cotes de crédit. Il est recommandé de vérifier les deux rapports annuellement car les informations que chaque agence détient peuvent différer, assurant que vous avez une vue complète de votre historique de crédit et pouvez identifier toute divergence.
Qu'est-ce qu'une bonne cote de crédit au Canada?
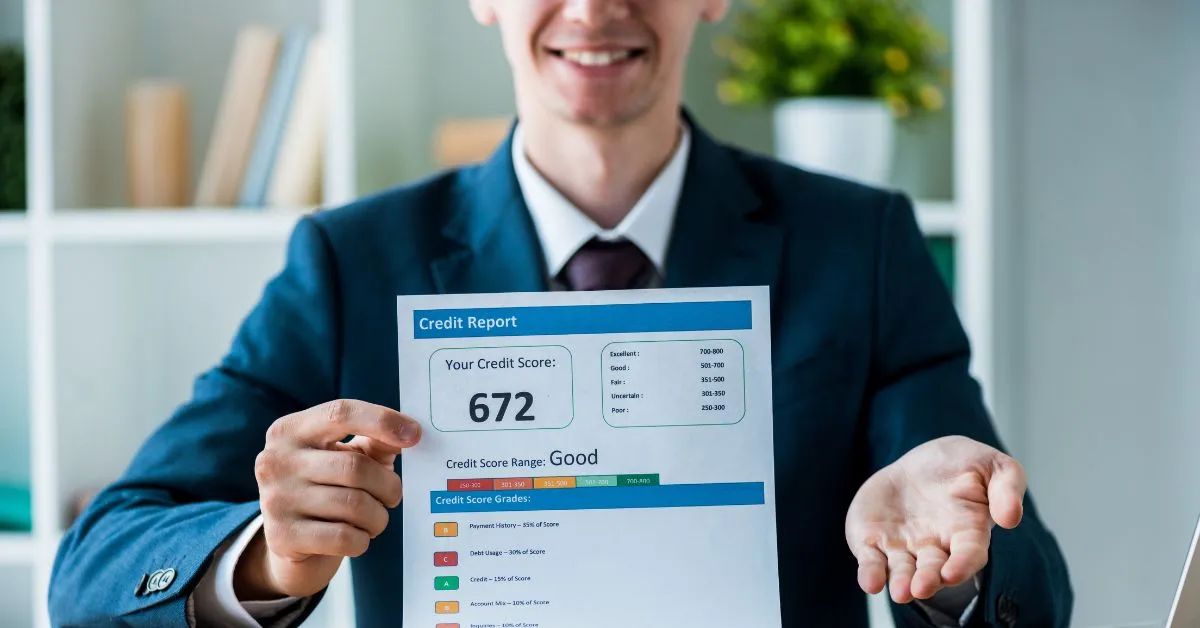
Les cotes de crédit au Canada vont de 300 à 900. Une cote dans la fourchette de 700 à 900 est généralement considérée comme bonne à excellente. Chaque prêteur décide quelle fourchette il considère comme un bon ou un mauvais risque de crédit, mais typiquement, plus la cote est élevée, mieux c'est. Votre cote de crédit est un facteur clé que les prêteurs utilisent pour évaluer votre solvabilité, une cote plus élevée indiquant un risque plus faible et améliorant vos chances d'approbation pour des produits financiers.
Quelle est la différence entre un rapport de crédit et une cote de crédit?
Un rapport de crédit est une ventilation détaillée de votre historique financier contenant des informations personnelles, les détails des comptes de crédit, l'historique de paiements et les demandes de renseignements. Une cote de crédit est un chiffre numérique, typiquement entre 300 et 900, qui résume votre risque de crédit à un moment donné basé sur les informations de votre rapport. Les agences d'évaluation du crédit, Equifax et TransUnion, compilent votre rapport et calculent votre cote. Alors que le rapport fournit les données détaillées, la cote donne aux prêteurs une évaluation rapide de votre fiabilité en tant qu'emprunteur.
Que devrais-je faire si je trouve une erreur sur mon rapport de crédit?
Si vous trouvez une erreur sur votre rapport de crédit, vous devriez la signaler dès que possible à l'agence d'évaluation du crédit qui a émis le rapport, soit Equifax ou TransUnion. Votre rapport de crédit reçu par la poste inclut des instructions sur la façon de contester les inexactitudes. Vous devriez aussi avertir l'organisation responsable de l'information incorrecte. Corriger les erreurs est important parce que votre rapport de crédit influence directement votre cote de crédit et votre capacité à obtenir du crédit. Le gouvernement du Canada fournit des conseils sur ce processus dans sa ressource, Comprendre votre rapport de crédit et votre cote de crédit.
Sources et lectures complémentaires
- Consumer Credit Report | Equifax CA equifax.ca
- How to check your credit score online scotiabank.com
- How to check your credit report and credit score cibc.com
- Free Credit Report in Canada: 3 Ways to Get Yours | CCS nomoredebts.org
- Your Credit Report | CMHC cmhc-schl.gc.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.