Au Canada, vous pouvez obtenir votre rapport de crédit gratuitement auprès des deux agences d'évaluation du crédit nationales, Equifax et TransUnion. Chaque consommateur a le droit d'accéder à son propre rapport au moins une fois par année sans frais. Obtenir votre rapport de crédit vous permet de consulter votre historique de crédit, de vérifier les inexactitudes et de comprendre comment les prêteurs perçoivent votre fiabilité financière. Vérifier régulièrement votre rapport de crédit est une étape clé pour gérer vos finances personnelles et vous protéger contre le vol d'identité.
Comprendre les rapports de crédit et les agences au Canada
Votre rapport de crédit est un dossier détaillé de votre historique d'emprunt et de remboursement tenu par les agences d'évaluation du crédit. Au Canada, les deux principales agences nationales sont Equifax Canada et TransUnion Canada. Ces entreprises privées recueillent des informations auprès des prêteurs, comme les banques et les sociétés de cartes de crédit, et les compilent dans un dossier individuel pour chaque consommateur. Le but principal d'un rapport de crédit est de fournir aux prêteurs une base standardisée et objective pour évaluer votre solvabilité lorsque vous faites une demande de prêt, d'hypothèque ou de carte de crédit. Le rapport ne contient pas votre pointage de crédit en soi, mais inclut toutes les données utilisées pour calculer ce pointage. Il est important de comprendre que vous pouvez avoir des informations légèrement différentes dans le dossier de chaque agence, car certains créanciers ne font rapport qu'à l'une d'entre elles. Par conséquent, votre rapport de crédit Equifax et votre rapport de crédit TransUnion peuvent contenir des détails différents sur votre historique de crédit.
Le contenu d'un rapport de crédit standard comprend plusieurs sections clés. Vos informations d'identification personnelle, comme votre nom, vos adresses actuelles et précédentes, votre date de naissance et votre numéro d'assurance sociale, constituent la première partie. Le cœur du rapport est votre historique de crédit, qui énumère vos comptes de crédit actuels et passés, y compris les cartes de crédit, les marges de crédit, les prêts et les hypothèques. Pour chaque compte, le rapport indique la date d'ouverture, la limite de crédit ou le montant du prêt, le solde actuel et votre historique de paiements. Votre historique de paiements est résumé à l'aide d'une cote de crédit sur une échelle de 1 à 9, où une cote de 1 indique que vous payez vos factures dans les 30 jours suivant la date d'échéance et une cote de 9 peut signifier que vous ne payez jamais. Une cote 'R', également allant de 1 à 9, est attribuée par les prêteurs en fonction de votre historique avec des types spécifiques de crédit renouvelable.
D'autres sections du rapport incluent les dossiers publics, comme les faillites ou les jugements de cour enregistrés, et une liste des demandes indiquant quelles entreprises ont consulté votre rapport de crédit. Examiner régulièrement votre rapport de crédit des deux agences vous permet de vérifier que toutes ces informations sont exactes et à jour. Les erreurs dans votre rapport, comme des comptes que vous n'avez pas ouverts ou des statuts de paiement incorrects, peuvent nuire à votre capacité d'obtenir du crédit. En vertu de la loi, vous avez le droit de contester toute information que vous croyez erronée, et l'agence d'évaluation du crédit doit enquêter sur votre réclamation sans frais pour vous.
Votre droit légal à un rapport de crédit gratuit
La législation canadienne sur les rapports de consommation accorde à chaque individu le droit d'accéder à son propre rapport de crédit gratuitement. Vous avez le droit de demander et de recevoir une copie de votre rapport de crédit de consommation des deux agences, Equifax et TransUnion, au moins une fois par année sans payer de frais. Ce droit existe indépendamment de votre historique de crédit ou de votre situation financière. Le rapport gratuit est une divulgation complète des informations que l'agence détient sur vous, bien que certains détails personnels puissent être masqués pour des raisons de confidentialité lorsqu'ils sont envoyés par la poste. Il est important d'exercer ce droit annuellement, car le fait de consulter votre propre rapport ne nuit pas à votre pointage de crédit. En fait, surveiller votre rapport est une pratique financière responsable qui vous aide à rester informé et à détecter rapidement les fraudes potentielles.
Le processus pour obtenir votre rapport annuel gratuit est conçu pour être accessible par plusieurs canaux. Vous pouvez le demander en ligne via les sites Web officiels des agences d'évaluation du crédit, par téléphone en utilisant leurs numéros sans frais, ou en postant un formulaire de demande dûment rempli. Il n'est pas nécessaire d'acheter un service ou un produit supplémentaire pour obtenir votre rapport gratuit. Certains services tiers et institutions financières offrent également des moyens de consulter votre rapport ou votre pointage de crédit, mais l'accès gratuit prévu par la loi provient directement d'Equifax et de TransUnion elles-mêmes. Si vous rencontrez des problèmes pour vérifier votre identité en ligne ou par téléphone, l'option par la poste demeure une alternative fiable.
Il s'agit d'une idée fausse courante de croire que vous n'avez qu'un seul rapport de crédit universel. En réalité, vous avez au moins deux rapports distincts, un dans chaque agence principale. Puisque les informations peuvent différer entre elles, il est conseillé d'obtenir vos deux rapports, Equifax et TransUnion, chaque année pour avoir une image complète de votre historique de crédit. Le rapport annuel gratuit est distinct des services de surveillance du crédit, qui facturent généralement des frais mensuels pour un accès continu et des alertes. Bien que les services de surveillance offrent de la commodité, ils ne sont pas nécessaires pour effectuer votre vérification annuelle. Le rapport gratuit fourni par la loi inclura des notes et des explications pour vous aider à comprendre le contenu et des instructions sur la façon de contester les erreurs que vous pourriez trouver.
Méthodes étape par étape pour demander votre rapport
Il existe trois méthodes principales pour obtenir votre rapport de crédit gratuit d'Equifax et de TransUnion : en ligne, par téléphone et par la poste. Chaque méthode nécessite que vous vérifiiez votre identité pour protéger vos informations personnelles. La méthode en ligne est souvent la plus rapide, tandis que les demandes par téléphone et par la poste entraînent l'envoi d'une copie physique à votre adresse. Pour commencer le processus, vous devrez fournir des détails personnels comme votre nom complet, votre date de naissance, vos adresses actuelles et précédentes, et votre numéro d'assurance sociale. Il est recommandé d'avoir au moins deux pièces d'identité valides émises par le gouvernement à portée de main, surtout pour les demandes par la poste. La liste suivante décrit les étapes clés communes à toutes les méthodes.
- Rassemblez les informations personnelles requises, y compris votre nom complet, votre date de naissance et votre numéro d'assurance sociale.
- Préparez au moins deux pièces d'identité valides, comme un permis de conduire et une facture de services publics.
- Choisissez votre méthode de demande préférée : en ligne, par téléphone ou par la poste.
- Répondez avec précision aux questions de vérification d'identité basées sur l'historique de votre dossier de crédit.
- Si vous faites une demande par la poste, assurez-vous que les copies de vos pièces d'identité sont claires et datent de moins de 90 jours.
- Fournissez votre adresse postale actuelle où le rapport doit être envoyé.
- Conservez un dossier de la date de votre demande et de tout numéro de référence fourni.
- Prévoyez jusqu'à trois semaines pour la livraison si vous demandez une copie physique par la poste ou par téléphone.
Au Canada, vous pouvez accéder à votre rapport de crédit en ligne gratuitement auprès des deux principales agences d'évaluation du crédit. Equifax et TransUnion offrent toutes deux un accès en ligne gratuit à votre rapport de crédit. Vous pouvez également recevoir votre pointage de crédit Equifax en ligne gratuitement. Il est conseillé d'obtenir votre rapport des deux agences, Equifax et TransUnion, car les détails dans chacun peuvent être assez différents.
Equifax et TransUnion offrent des sites Web où vous pouvez demander votre rapport de crédit gratuit directement. Vous devrez vous rendre dans la section consommateur de leurs sites Web et localiser l'option pour un rapport gratuit. Le processus implique de remplir un formulaire en ligne avec vos informations personnelles et de répondre à une série de questions de vérification d'identité basées sur votre dossier de crédit. Ces questions pourraient porter sur des prêts précédents ou des détails de compte pour confirmer que vous êtes la bonne personne. Si vous réussissez la vérification, vous obtiendrez généralement un accès en ligne immédiat pour visualiser et télécharger votre rapport. Si le système ne peut pas vérifier votre identité en ligne, il peut vous offrir l'option de faire envoyer le rapport par la poste. Equifax fournit également une estimation gratuite de votre pointage de crédit en ligne, tandis que TransUnion facture généralement des frais pour un pointage en plus du rapport gratuit.
Vous pouvez demander votre rapport de crédit gratuit en appelant les agences d'évaluation du crédit. Le numéro sans frais pour Equifax Canada est le 1-800-465-7166. Le numéro sans frais pour TransUnion Canada est le 1-800-663-9980. Lorsque vous appelez, vous passerez par des questions automatisées pour confirmer votre identité. Votre rapport de crédit vous sera ensuite envoyé par la poste, ce qui prend habituellement jusqu'à 3 semaines.
Vous pouvez également demander votre rapport de crédit gratuit en appelant les numéros sans frais dédiés des agences d'évaluation du crédit. Les numéros sont Equifax au 1-800-465-7166 et TransUnion au 1-800-663-9980. Lorsque vous appelez, vous interagirez avec un système téléphonique automatisé qui vous guidera à travers une série de questions pour confirmer votre identité. Les questions sont similaires à celles posées en ligne. Une fois votre identité vérifiée, le système traitera votre demande et enverra votre rapport de crédit par la poste à l'adresse inscrite à votre dossier. Il est important de parler clairement et de fournir des informations exactes, car une petite erreur peut amener le système automatisé à rejeter la demande. Si la demande par téléphone échoue, vous pouvez essayer une autre méthode. Le rapport arrive généralement par la poste dans les trois semaines.
Vous pouvez obtenir votre rapport de crédit gratuit par la poste en remplissant un formulaire de demande. Vous devez télécharger et poster le formulaire de demande de rapport de crédit à Equifax Canada. Une fois qu'ils reçoivent votre formulaire dûment rempli, ils vous enverront votre rapport de crédit par la poste sans frais. Le rapport que vous recevrez sera accompagné de notes et d'explications pour vous aider à le comprendre. Il vous indiquera également quoi faire si vous repérez une erreur.
La méthode par la poste implique de remplir un formulaire de demande de rapport de crédit spécifique. Vous devez télécharger le formulaire à partir du site Web d'Equifax ou de TransUnion, l'imprimer et le remplir à la main. Le formulaire vous oblige à fournir tous vos détails personnels et à inclure des copies de deux pièces d'identité, comme un permis de conduire et une facture de services publics, pour prouver votre identité et votre adresse. Les documents doivent dater de moins de 90 jours. Vous postez ensuite le formulaire rempli et les photocopies de vos pièces d'identité à l'adresse spécifiée par l'agence d'évaluation du crédit. Aucun frais n'est requis pour ce service. Une fois que l'agence reçoit et traite votre demande, elle vous renverra votre rapport de crédit par la poste. Cette méthode est utile si vous avez des difficultés avec les systèmes en ligne ou téléphoniques, bien qu'elle soit la plus lente, prenant plusieurs semaines pour l'aller-retour.
Que faire après avoir reçu votre rapport de crédit
Lorsque votre rapport de crédit arrive, que ce soit en ligne ou par la poste, vous devriez examiner chaque section attentivement pour en vérifier l'exactitude. Commencez par vérifier vos informations personnelles pour toute faute d'orthographe, adresse incorrecte ou date de naissance erronée. Ensuite, examinez chaque compte listé dans la section de l'historique de crédit. Vérifiez que tous les comptes vous appartiennent, que les limites de crédit et les soldes sont corrects et que le statut de paiement et l'historique sont rapportés avec exactitude. Recherchez tout compte que vous ne reconnaissez pas, car cela pourrait être un signe de vol d'identité ou d'une erreur administrative où les informations de quelqu'un d'autre ont été mélangées aux vôtres. Consultez également la section des demandes pour voir quelles entreprises ont accédé à votre rapport. Trop de demandes sérieuses en peu de temps peuvent affecter votre pointage de crédit.
Si vous trouvez une erreur ou une entrée suspecte dans votre rapport, vous avez le droit de la contester. Equifax et TransUnion ont toutes deux des processus formels pour contester des informations, qu'elles doivent fournir sans frais pour vous. Vous pouvez généralement initier une contestation en ligne, par téléphone ou par écrit. Vous devrez clairement identifier l'élément que vous contestez et fournir toute documentation à l'appui que vous avez, comme des relevés de compte ou des dossiers de paiement. L'agence d'évaluation du crédit est alors obligée d'enquêter sur votre contestation en contactant le prêteur ou le fournisseur de données qui a rapporté l'information. L'enquête doit habituellement être complétée dans les 30 jours. Si l'information est jugée inexacte ou ne peut être vérifiée, l'agence doit la corriger ou la supprimer de votre dossier et vous en informer du résultat.
Après avoir examiné le rapport, vous devriez également comprendre les codes de cote de crédit et ce qu'ils signifient pour votre santé financière. Une cote de '1' ou 'R1' est la meilleure, indiquant des paiements constants à temps. Les cotes augmentent jusqu'à '9' ou 'R9' pour la pire performance, comme des comptes envoyés en recouvrement ou inclus dans une faillite. Ces cotes influencent directement votre pointage de crédit, qui est un numéro à trois chiffres distinct allant de 300 à 900. Bien que votre rapport gratuit puisse ne pas inclure votre pointage, comprendre les données sous-jacentes vous aide à saisir pourquoi votre pointage est ce qu'il est. Si votre rapport révèle des informations négatives, vous pouvez prendre des mesures pour améliorer votre crédit au fil du temps, comme réduire les soldes et vous assurer que tous les paiements futurs sont effectués à temps.
Pointages de crédit versus rapports de crédit
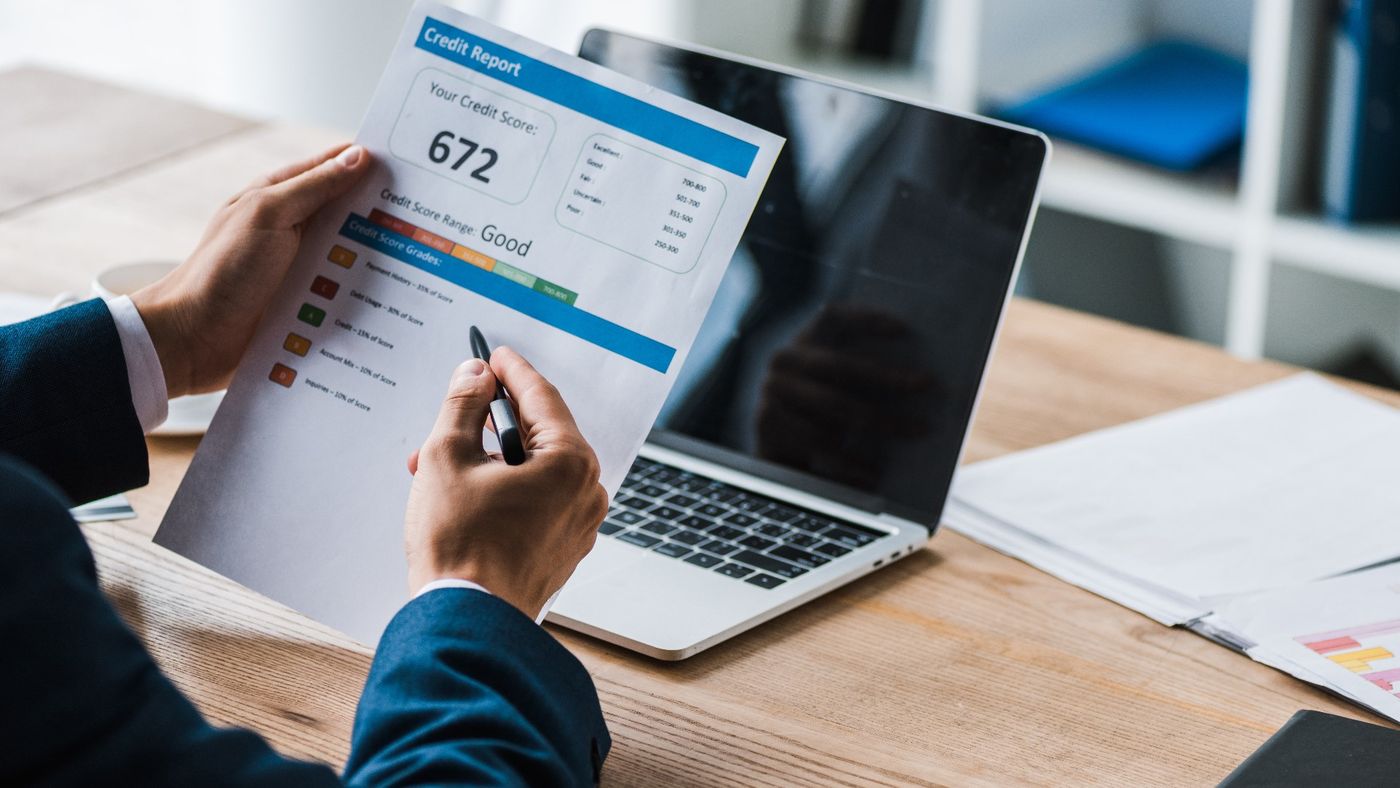
Un pointage de crédit est un résumé numérique du risque que vous représentez pour un prêteur à un moment précis, tandis qu'un rapport de crédit est l'historique détaillé d'où ces données sont tirées. Au Canada, les pointages de crédit fournis par Equifax et TransUnion varient généralement de 300 à 900, un pointage plus élevé indiquant un risque plus faible. Le pointage est calculé à l'aide d'une formule propriétaire qui pondère des facteurs de votre rapport de crédit, comme votre historique de paiements, les montants dus, la durée de votre historique de crédit, les nouvelles demandes de crédit et les types de crédit utilisés. Il est crucial de comprendre que vous n'avez pas qu'un seul pointage de crédit universel. Différents prêteurs peuvent utiliser des modèles de pointage légèrement différents, et le pointage que vous voyez peut différer de celui qu'un prêteur voit.
Votre droit à un rapport de crédit annuel gratuit n'inclut pas automatiquement un pointage de crédit gratuit. Equifax fournit une estimation gratuite de votre pointage de crédit en ligne basée sur les données de votre rapport Equifax. TransUnion facture généralement des frais pour l'accès à un pointage de crédit, bien qu'elle fournisse le rapport gratuitement. De nombreuses banques et sociétés de services financiers, comme la CIBC via son tableau de bord CreditView et Intuit Credit Karma, offrent des estimations gratuites de pointage de crédit à leurs clients ou utilisateurs comme service. Ces pointages sont des estimations éducatives destinées à vous donner une idée générale de votre situation. Ils sont utiles pour suivre les tendances, mais le chiffre exact peut ne pas correspondre à ce qu'un prêteur hypothécaire obtient lorsque vous faites une demande de prêt.
Vérifier régulièrement votre rapport de crédit est plus fondamental que de surveiller uniquement votre pointage. Les erreurs dans votre rapport feront inévitablement baisser votre pointage, donc corriger les inexactitudes est la première étape pour améliorer votre santé de crédit. Puisque le rapport contient les données brutes, il vous donne les raisons spécifiques derrière votre pointage. Par exemple, si votre pointage baisse, vous pouvez consulter votre rapport pour voir si un paiement manqué a été rapporté ou si les soldes de vos cartes de crédit ont augmenté. Se concentrer sur les comportements qui façonnent le rapport, payer les factures à temps, maintenir une faible utilisation du crédit et ne pas demander trop de nouveau crédit à la fois, est la façon la plus efficace de bâtir et de maintenir un bon pointage de crédit à long terme.
Erreurs courantes et comment les éviter
De nombreux Canadiens font l'erreur de ne pas vérifier leurs rapports de crédit régulièrement, passant souvent des années sans consulter leurs dossiers. Cela peut permettre à des erreurs ou à des activités frauduleuses de persister sans être détectées, causant potentiellement des problèmes lors de votre prochaine demande de crédit. Vous devriez viser à vérifier vos deux rapports, Equifax et TransUnion, au moins annuellement, et vous pouvez échelonner ces demandes à six mois d'intervalle pour une surveillance plus continue. Une autre erreur courante est de ne vérifier que le rapport d'une seule agence. Parce que les créanciers peuvent ne pas faire rapport aux deux, un problème pourrait exister dans un seul dossier, et vous pourriez le manquer si vous ne vérifiez pas les deux.
Lorsque vous demandez votre rapport, un obstacle fréquent est l'échec aux questions de vérification d'identité. Cela arrive souvent parce que les informations que vous fournissez ne correspondent pas parfaitement à ce que l'agence a dans son dossier, peut-être en raison d'une ancienne adresse ou d'une variation mineure dans l'orthographe de votre nom. Si cela se produit en ligne ou par téléphone, ne supposez pas que cela reflète un problème avec votre crédit. Essayez simplement la méthode par la poste, qui vous permet de soumettre directement des copies de vos pièces d'identité. Assurez-vous que les documents d'identification que vous envoyez sont clairs, valides et datent de moins de 90 jours s'ils servent de preuve d'adresse. Conservez toujours une copie de tout formulaire ou correspondance que vous envoyez pour vos dossiers.
Après avoir reçu le rapport, une erreur critique est de ne pas agir sur les erreurs. Certaines personnes trouvent le processus de contestation trop compliqué ou croient que les agences ont toujours raison. Cependant, la loi les oblige à enquêter sur vos contestations. Ne pas corriger une inexactitude signifie qu'elle continuera d'affecter votre solvabilité. Soyez proactif et persévérant. Enfin, évitez de confondre les rapports annuels gratuits avec les services d'abonnement payants. Bien que des entreprises offrent la surveillance du crédit moyennant des frais mensuels, vous n'êtes pas obligé de payer pour votre rapport de base. Soyez clair sur ce à quoi vous vous inscrivez en ligne. Lisez les conditions pour vous assurer que vous ne vous inscrivez pas par inadvertance à un service payant alors que vous ne vouliez que votre divulgation annuelle gratuite. La liste suivante détaille les pièges courants à éviter pendant tout le processus.
- Ne pas vérifier les rapports d'Equifax et de TransUnion annuellement.
- Abandonner après un échec de vérification d'identité en ligne ou par téléphone sans essayer la méthode par la poste.
- Ne pas examiner chaque section du rapport, y compris les détails personnels et les listes de demandes.
- Ignorer les erreurs ou inexactitudes trouvées dans le rapport au lieu de les contester.
- Confondre les rapports annuels gratuits avec les services d'abonnement de surveillance du crédit payants.
- Ne pas conserver de copies des formulaires de demande, des pièces d'identité et de la correspondance de contestation.
- Supposer qu'un seul pointage de crédit est votre seule métrique importante, négligeant les données sous-jacentes du rapport.
Services payants et options supplémentaires
Au-delà du rapport annuel gratuit, Equifax et TransUnion offrent toutes deux divers services payants pour les consommateurs qui souhaitent un accès plus fréquent ou des fonctionnalités supplémentaires. Ceux-ci incluent généralement la surveillance du crédit, qui fournit des mises à jour régulières et des alertes sur les changements apportés à votre dossier de crédit, et un accès continu à votre pointage de crédit. Par exemple, Equifax offre des produits comme Equifax CompleteMC Premier, qui inclut l'accès au rapport et au pointage de crédit, la surveillance et une assurance contre le vol d'identité, moyennant des frais d'abonnement mensuels. TransUnion fournit des services de surveillance similaires. Ces options payantes peuvent être utiles pour les personnes reconstruisant activement leur crédit, celles qui ont été victimes de vol d'identité ou les personnes qui préfèrent la commodité des alertes automatiques.
De nombreuses institutions financières canadiennes fournissent également un accès au pointage de crédit comme service complémentaire à leurs clients. La CIBC offre le tableau de bord CreditView via ses plateformes de banque en ligne et mobile, fournissant un pointage de crédit TransUnion et un résumé de rapport à ses clients. La Banque Scotia fournit des liens et des informations vers les services d'Equifax. Ces services fournis par les banques sont généralement gratuits pour les clients et offrent un moyen pratique de garder un œil sur votre pointage de crédit entre vos vérifications annuelles complètes du rapport. Cependant, ils peuvent ne pas fournir le rapport de crédit détaillé complet que vous obtenez directement des agences, et ils ne montrent généralement que les informations d'une seule des deux agences.
Les services tiers comme Intuit Credit Karma Canada offrent également des pointages de crédit gratuits et des aperçus de rapport. Ces services utilisent leurs propres algorithmes pour fournir un pointage éducatif et sont soutenus par la publicité. Ils peuvent être un outil utile pour une surveillance générale, mais il est important de se rappeler que le pointage et les données qu'ils montrent proviennent d'une seule agence d'évaluation du crédit. Peu importe le service supplémentaire que vous pourriez utiliser, votre droit fondamental demeure d'obtenir votre rapport de crédit complet et détaillé directement d'Equifax et de TransUnion gratuitement chaque année. Ces services payants et tiers sont des compléments à, et non des remplacements pour, cette vérification annuelle.
Au Canada, il existe plusieurs façons de vérifier votre rapport de crédit gratuitement. Les deux principales agences d'évaluation du crédit sont Equifax et TransUnion. Vous pouvez demander une copie gratuite de votre rapport de crédit à chaque agence une fois par année. Les principales méthodes d'accès gratuit sont en ligne, par téléphone et par la poste.
| Méthode d'accès | Coût | Rapport fourni | Pointage de crédit inclus | Fréquence |
|---|---|---|---|---|
| Rapport annuel gratuit (Directement de l'agence) | Gratuit | Rapport détaillé complet | Equifax fournit une estimation gratuite. TransUnion facture généralement | Une fois par année par agence |
| Service de surveillance payant (p. ex., Equifax CompleteMC) | Frais mensuels | Rapport et alertes de surveillance | Habituellement inclus | Continu, souvent quotidien |
| Service bancaire (p. ex., CIBC CreditView) | Gratuit pour les clients | Résumé ou aperçu du rapport | Estimation gratuite du pointage fournie | Régulièrement, via la banque en ligne |
| Service tiers (p. ex., Intuit Credit Karma) | Gratuit | Aperçu du rapport | Estimation gratuite du pointage fournie | Continu |
Questions fréquentes
À quelle fréquence puis-je obtenir un rapport de crédit gratuit au Canada?
Vous avez le droit de recevoir un rapport de crédit gratuit par année de chacune des deux principales agences d'évaluation du crédit, Equifax et TransUnion. C'est un droit accordé par la législation sur les rapports de consommation. Vous pouvez demander ces rapports à tout moment, et ils n'ont pas à être demandés simultanément. Beaucoup de gens choisissent d'échelonner leurs demandes, obtenant un rapport tous les six mois, pour une surveillance plus constante tout au long de l'année.
Est-ce que vérifier mon propre rapport de crédit nuit à mon pointage de crédit?
Non, vérifier votre propre rapport de crédit n'a aucun impact négatif sur votre pointage de crédit. Lorsque vous demandez votre propre rapport, cela est enregistré comme une 'demande douce' ou une 'divulgation au consommateur', qui n'est pas prise en compte dans le calcul de votre pointage de crédit. Seules les 'demandes sérieuses' faites par les prêteurs lorsque vous faites une demande de nouveau crédit peuvent potentiellement abaisser légèrement votre pointage. Examiner régulièrement votre propre rapport est une habitude financière responsable.
Quelle est la différence entre un rapport de crédit et un pointage de crédit?
Un rapport de crédit est l'historique détaillé de vos comptes de crédit, paiements et informations personnelles détenu par une agence d'évaluation du crédit. Un pointage de crédit est un nombre à trois chiffres, typiquement entre 300 et 900, qui résume le niveau de risque indiqué par votre rapport à un moment précis. Vous avez un droit légal à un rapport gratuit annuellement, mais un pointage gratuit n'est pas toujours inclus. Le rapport fournit les données brutes, tandis que le pointage est une interprétation statistique de ces données utilisée par les prêteurs.
Que dois-je faire si je trouve une erreur dans mon rapport de crédit?
Si vous trouvez des informations inexactes dans votre rapport de crédit, vous devriez les contester auprès de l'agence d'évaluation du crédit qui a émis le rapport. Vous pouvez initier une contestation en ligne, par téléphone ou par écrit, et l'agence doit l'enquêter sans frais pour vous. Fournissez une explication claire de l'erreur et incluez tout document à l'appui. L'agence a généralement 30 jours pour enquêter et doit corriger ou supprimer les informations jugées inexactes ou non vérifiables.
Pourquoi devrais-je obtenir des rapports d'Equifax et de TransUnion?
Vous devriez obtenir des rapports d'Equifax et de TransUnion parce que ce sont des entreprises distinctes avec des bases de données indépendantes. Tous les prêteurs ne rapportent pas les informations de compte aux deux agences, donc vos dossiers peuvent contenir des détails différents. Une erreur ou un signe de fraude pourrait apparaître dans un seul de vos rapports. Vérifier les deux vous donne une image complète de votre historique de crédit et vous assure de pouvoir identifier et corriger les problèmes peu importe où ils sont enregistrés.
Puis-je obtenir mon rapport de crédit si je n'ai aucun historique de crédit?
Oui, vous pouvez et devriez demander votre rapport de crédit même si vous croyez n'avoir aucun historique de crédit. Le rapport confirmera si un dossier existe à votre nom. Si vous n'avez jamais utilisé de crédit, le rapport peut être principalement vide ou contenir seulement vos informations personnelles. Le demander est une bonne première étape pour vous assurer que votre identité n'a pas été utilisée frauduleusement et pour établir une base de référence alors que vous commencez à bâtir votre historique de crédit.
Sources et lectures complémentaires
- Consumer Credit Report | Equifax CA equifax.ca
- Free Credit Report in Canada: 3 Ways to Get Yours | CCS nomoredebts.org
- How to check your credit report and credit score cibc.com
- Credit bureau reports | Scotiabank Canada scotiabank.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.