Au Canada, vous avez le droit d’accéder à votre dossier de crédit auprès des deux principaux bureaux de crédit, Equifax et TransUnion, sans frais. Il s’agit d’un droit légal en vertu de la législation sur les rapports de consommation. Vous pouvez obtenir votre rapport en ligne, par téléphone ou par la poste sans payer de frais. Vérifier régulièrement votre dossier de crédit est essentiel pour surveiller votre santé financière, repérer les erreurs et détecter les fraudes potentielles.
Votre droit légal à un dossier de crédit gratuit
La législation canadienne sur les rapports de consommation exige que les particuliers puissent accéder à leur propre dossier de crédit auprès des bureaux de crédit nationaux sans frais. Les deux principales agences d’évaluation du crédit au Canada sont Equifax et TransUnion. Les deux sont tenues de vous fournir une copie de votre dossier de crédit sur demande par des canaux gratuits spécifiés. Ce rapport est un historique détaillé de votre crédit, incluant les comptes, l’historique de paiement et les demandes de renseignements. Il n’inclut pas automatiquement votre cote de crédit, qui est un résumé numérique distinct de votre solvabilité. L’objectif de cet accès gratuit est de promouvoir la transparence et de permettre aux consommateurs de vérifier l’exactitude des informations que les prêteurs utilisent pour prendre des décisions. Ce droit est fondamental pour la protection des consommateurs dans le système financier canadien.
Trois méthodes officielles pour demander votre rapport gratuit
Il existe trois méthodes principales approuvées par les bureaux de crédit pour obtenir votre dossier de crédit gratuit. La première méthode, souvent la plus rapide, consiste à demander votre rapport en ligne directement sur les sites Web d’Equifax ou de TransUnion. Vous devrez répondre à des questions de sécurité pour vérifier votre identité. La deuxième méthode consiste à appeler les numéros sans frais des bureaux et à compléter un processus automatisé de vérification d’identité par téléphone. Si la vérification réussit, votre rapport vous sera envoyé par la poste. La troisième méthode implique de remplir un formulaire de demande papier disponible sur le site Web de chaque bureau et de l’envoyer à l’adresse spécifiée. Cette demande par la poste entraîne également l’envoi de votre rapport par courrier postal.
Si vos informations ne correspondent pas exactement à ce que le bureau a dans ses dossiers lors d’une demande en ligne ou téléphonique, le processus pourrait ne pas aboutir. Cela n’indique pas un problème avec votre crédit, mais peut vous obliger à utiliser l’option postale. Lorsque votre rapport arrive par la poste, il comprend des notes explicatives pour vous aider à comprendre les informations présentées. Il fournira également des instructions sur la façon de contester toute erreur que vous pourriez trouver sur le rapport. Le rapport envoyé par la poste prend généralement jusqu’à trois semaines pour arriver après le traitement de votre demande.
- En ligne : Demandez directement via les sites Web d’Equifax ou de TransUnion. Accès immédiat si l’identité est vérifiée.
- Par téléphone : Appelez Equifax au 1-800-465-7166 ou TransUnion au 1-800-663-9980. Le système automatisé mène à l’envoi postal du rapport.
- Par la poste : Complétez et envoyez un formulaire de demande à l’adresse postale du bureau. Le rapport est retourné par la poste.
- Exigence de sécurité : Toutes les méthodes nécessitent une vérification d’identité à l’aide d’informations personnelles.
Comprendre la cote de crédit par rapport au dossier de crédit
Un dossier de crédit est un historique détaillé, tandis qu’une cote de crédit est un nombre à trois chiffres dérivé de cet historique. Les cotes de crédit au Canada varient généralement de 300 à 900, une cote plus élevée indiquant un risque plus faible pour les prêteurs. La cote est calculée à l’aide de facteurs tirés de votre dossier de crédit, notamment l’historique de paiement, l’utilisation du crédit, la durée de l’historique de crédit, les types de crédit et les demandes de renseignements récentes. Il est important de noter que vous n’avez pas qu’une seule cote de crédit universelle. Différentes entreprises utilisent différents modèles de notation, et les prêteurs peuvent utiliser des cotes qui ne sont pas directement fournies aux consommateurs. La cote qui vous est fournie est à des fins éducatives.
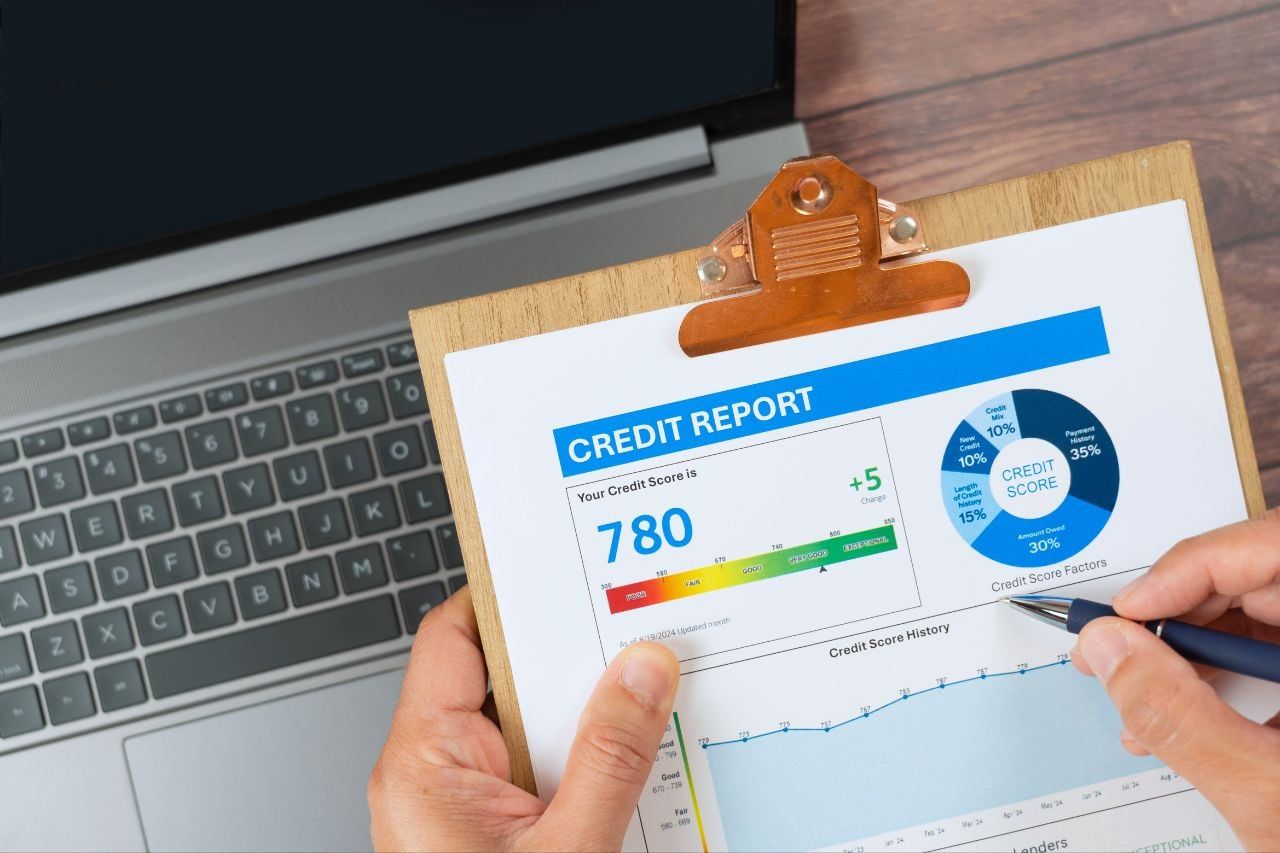
Equifax fournit une estimation de votre cote de crédit gratuitement en ligne. TransUnion, cependant, facture généralement un frais pour l’accès à une estimation de la cote via ses services directs. Les cotes qui vous sont fournies directement par les bureaux sont à des fins éducatives et peuvent différer des cotes qu’un prêteur voit. Votre véritable cote de crédit utilisée par une institution financière pourrait vous être communiquée lorsque vous faites une demande de crédit, comme un prêt ou une carte de crédit. Une cote de crédit très bonne à excellente au Canada est généralement considérée comme étant entre 725 et 900. Les facteurs clés qui composent votre cote de crédit Equifax, tels que fournis par des services comme Borrowell, sont pondérés selon leur impact sur votre évaluation globale du risque.
Services de cote de crédit gratuits des banques et des tiers
Plusieurs grandes institutions financières canadiennes et services tiers offrent une surveillance gratuite de la cote de crédit comme avantage à leurs clients. Ces services fournissent un accès régulier à votre cote sans qu’une demande de renseignements approfondie n’affecte votre crédit. Les clients de CIBC peuvent vérifier leur cote de crédit TransUnion via le Tableau de bord CreditView dans la banque en ligne ou mobile. Les clients de la Banque Scotia ont accès à un outil de cote de crédit TransUnion via leur banque en ligne. TD Canada Trust offre le Tableau de bord TransUnion CreditView gratuitement dans l’application TD. Ces services bancaires sont fournis sans frais supplémentaires et le fait de vérifier votre cote via eux n’a aucun impact sur votre crédit.
Des entreprises tierces comme Borrowell et Intuit Credit Karma Canada fournissent également des cotes et des dossiers de crédit gratuits. Borrowell fournit votre cote et votre dossier de crédit Equifax Canada, avec des mises à jour hebdomadaires et une surveillance du crédit. Ces services sont financés par des recommandations de produits et des partenariats avec des prêteurs. Ils utilisent une demande de renseignements superficielle pour accéder à vos données, ce qui n’affecte pas votre cote de crédit. Il est conseillé de vérifier votre dossier de crédit auprès d’Equifax et de TransUnion, car les informations que chaque bureau détient peuvent différer. Certains créanciers peuvent ne déclarer qu’à un seul bureau, ce qui signifie qu’un rapport pourrait contenir des détails que l’autre n’a pas.
Lorsque vous utilisez ces services, soyez conscient de leur modèle d’affaires. Borrowell, par exemple, associe automatiquement les utilisateurs à des produits financiers de plus de 75 partenaires en fonction de leur profil de crédit. Ces services fournissent également des conseils de crédit personnalisés et des explications sur les raisons des changements de votre cote. Le dossier de crédit Equifax fourni via ces plateformes tierces est la propriété d’Equifax Canada, mais vos données peuvent être stockées aux États-Unis par une société affiliée.
Informations clés trouvées sur votre dossier de crédit
Votre dossier de crédit contient plusieurs sections distinctes d’informations personnelles et financières. La section des informations personnelles comprend votre nom, vos adresses actuelles et précédentes, votre date de naissance et votre numéro d’assurance sociale. La section de l’historique de crédit détaille vos comptes de crédit actifs et fermés, tels que les cartes de crédit, les prêts et les hypothèques, y compris leurs dates d’ouverture, leurs limites de crédit, leurs soldes et leur historique de paiement. Cette section comprend également votre notation de crédit, que les prêteurs attribuent sur une échelle. Par exemple, une notation R1 signifie que vous payez dans les 30 jours suivant la date d’échéance, tandis qu’un R9 indique une mauvaise dette ou une faillite. Une notation R est attribuée par les prêteurs en fonction de votre historique.
Le rapport liste également les demandes de renseignements, montrant quelles entreprises ont demandé vos informations de crédit. Les demandes approfondies se produisent lorsque vous faites une demande de crédit et peuvent affecter votre cote, tandis que les demandes superficielles, comme vos propres vérifications, ne le font pas. Les dossiers publics, tels que les faillites ou les jugements de cour, peuvent également y figurer. Les comptes en recouvrement provenant de dettes impayées envoyées à une agence de recouvrement y sont enregistrés. Examiner chaque section attentivement vous aide à vous assurer que toutes les informations sont exactes et à jour. Le rapport peut également inclure une liste des parties autorisées à accéder à vos informations. Comprendre chaque composante est essentiel pour gérer efficacement votre santé de crédit.
Comment les cotes de crédit sont calculées et utilisées
Les cotes de crédit sont calculées sur la base de cinq facteurs clés de votre dossier de crédit, chacun contribuant à un pourcentage spécifique de la cote globale. Votre historique de paiement est le facteur le plus significatif, reflétant si vous payez vos factures à temps. L’utilisation du crédit, qui est le montant de crédit que vous utilisez par rapport à vos limites, est un autre composant majeur. La durée de votre historique de crédit, la diversité des différents types de crédit que vous avez et les demandes récentes de nouveau crédit influencent également votre cote. Les prêteurs utilisent cette cote pour prédire la probabilité que vous remboursiez le crédit, ce qui affecte vos chances d’approbation et vos taux d’intérêt.
Une bonne cote de crédit peut vous aider à obtenir des cartes de crédit, des prêts et des hypothèques à des taux d’intérêt plus bas. Les propriétaires, les assureurs, les compagnies de téléphonie cellulaire et les employeurs potentiels peuvent également vérifier votre crédit pour évaluer votre responsabilité financière. TransUnion recommande des actions spécifiques pour améliorer votre cote, comme payer vos factures à temps et utiliser moins de 35 % de votre crédit disponible. Il est important de se rappeler que votre cote de crédit n’est qu’une partie de votre profil financier que les prêteurs considèrent. Ils examinent également les informations détaillées de votre dossier de crédit et les spécificités de votre demande.
| Facteur | Impact général sur la cote |
|---|---|
| Historique de paiement | Impact le plus élevé. Enregistre les paiements à temps et en retard. |
| Utilisation du crédit | Impact élevé. Ratio du crédit utilisé par rapport aux limites totales. |
| Durée de l’historique de crédit | Impact modéré. Âge de votre compte le plus ancien. |
| Diversité du crédit | Impact modéré. Variété des types de comptes. |
| Nouvelles demandes de renseignements | Impact plus faible. Nombre de demandes récentes. |
Erreurs courantes et processus de contestation formel
Les erreurs sur votre dossier de crédit ne sont pas rares et peuvent nuire à votre cote de crédit et à votre capacité d’emprunt. Les erreurs courantes incluent des informations personnelles incorrectes, des comptes qui ne vous appartiennent pas, des statuts de compte périmés, des comptes en double et des historiques de paiement inexacts montrant des paiements en retard que vous avez effectués à temps. Les comptes frauduleux ouverts à votre nom sans votre connaissance sont une erreur grave qui doit être corrigée immédiatement. Il est recommandé de vérifier votre dossier de crédit au moins annuellement, bien que des vérifications mensuelles soient une meilleure pratique pour une détection précoce des erreurs. Borrowell, par exemple, vous permet de recevoir des mises à jour hebdomadaires de votre dossier de crédit.
Si vous trouvez une erreur, vous devez déposer une contestation directement auprès du bureau de crédit qui a émis le rapport. Equifax et TransUnion ont tous deux des processus formels de résolution de contestation disponibles en ligne ou par la poste. Vous devrez fournir une documentation à l’appui de votre réclamation, telle que des relevés de compte ou des confirmations de paiement. Le bureau est tenu d’enquêter sur votre contestation, généralement dans les 30 jours, et de corriger toute inexactitude vérifiée. Vous devriez également contacter le créancier ou le prêteur qui a signalé l’information incorrecte pour vous assurer qu’il met à jour ses dossiers. Conserver des traces de toutes vos communications de contestation est crucial. Le dossier de crédit envoyé par la poste comprend des instructions sur la façon de procéder si vous repérez une erreur.
Considérations provinciales et protection de l’identité
Bien que la législation fédérale régisse les rapports de crédit, certaines nuances provinciales existent, notamment en ce qui concerne les services de protection des consommateurs. Par exemple, l’assurance contre le vol d’identité offerte dans le cadre de certains produits payants de surveillance du crédit n’est pas disponible pour les nouveaux achats par les résidents du Québec en raison des règlements provinciaux. Cependant, les résidents du Québec qui échangent un code de produit peuvent toujours avoir cette fonctionnalité incluse. Tous les consommateurs, quelle que soit la province, ont le même droit fondamental à un dossier de crédit gratuit auprès des deux bureaux nationaux. Le gouvernement du Canada fournit un guide complet intitulé Comprendre votre dossier de crédit et votre cote de crédit comme ressource.
Lorsque vous utilisez des services en ligne gratuits, soyez conscient que vos données peuvent être stockées à l’extérieur du Canada. Par exemple, les données consultées via la plateforme myEquifax peuvent être stockées aux États-Unis par une société affiliée d’Equifax. Protéger vos informations personnelles est vital, car votre dossier de crédit contient des données sensibles. Lorsque vous recevez votre rapport par la poste, certains détails personnels sont masqués pour prévenir le vol d’identité si le document est perdu ou volé. Les produits payants comme Equifax Complete Premier sont assortis de conditions générales, y compris des politiques d’annulation qui ne prévoient pas de remboursement partiel du mois. Il est important de revoir toutes les conditions avant de vous inscrire à tout service payant.
Questions fréquentes
Est-ce que vérifier ma propre cote de crédit est gratuit au Canada?
Oui, vous pouvez vérifier votre propre cote de crédit gratuitement par plusieurs canaux. Equifax fournit une estimation gratuite de la cote de crédit en ligne. De nombreuses banques, comme CIBC, la Banque Scotia et TD, offrent des cotes de crédit gratuites à leurs clients via des outils de banque en ligne. Des services tiers comme Borrowell et Intuit Credit Karma Canada fournissent également des cotes et des dossiers de crédit gratuits sans exiger de carte de crédit ou de numéro d’assurance sociale. Ces services utilisent des demandes de renseignements superficielles qui n’affectent pas votre cote.
Est-ce que vérifier mon dossier de crédit abaisse ma cote?
Non, vérifier votre propre dossier ou cote de crédit n’abaisse pas votre cote de crédit. Lorsque vous demandez votre propre rapport directement auprès d’un bureau ou via un service gratuit autorisé, cela est enregistré comme une demande de renseignements superficielle. Les demandes superficielles ne sont visibles que pour vous et n’affectent pas votre cote de crédit. Seules les demandes approfondies, qui se produisent lorsqu’un prêteur vérifie votre crédit après que vous ayez fait une demande de prêt ou de carte de crédit, peuvent affecter votre cote. Les banques indiquent explicitement que l’utilisation de leurs outils de cote de crédit a un impact nul.
À quelle fréquence puis-je obtenir un dossier de crédit gratuit?
Vous pouvez demander un dossier de crédit gratuit auprès d’Equifax et de TransUnion à tout moment via leurs canaux gratuits officiels. Il n’y a pas de limite légale à une fois par an. Vous pouvez accéder à votre rapport en ligne, par téléphone ou par la poste quand vous le souhaitez. Des services comme Borrowell fournissent des mises à jour hebdomadaires de votre dossier de crédit. Une surveillance régulière, même mensuelle, est recommandée par les experts financiers pour détecter rapidement les erreurs ou les signes de fraude.
Quelle est la différence entre Equifax et TransUnion?
Equifax et TransUnion sont les deux agences nationales d’évaluation du crédit au Canada. Ce sont des entreprises distinctes qui collectent des informations financières similaires, mais les créanciers peuvent ne pas déclarer aux deux. Par conséquent, les détails de votre dossier de crédit Equifax et de votre dossier de crédit TransUnion peuvent différer. Il est important de vérifier les deux rapports pour obtenir une image complète de votre historique de crédit. De plus, Equifax offre une estimation gratuite de la cote en ligne, tandis que TransUnion facture généralement pour un accès direct à la cote.
Puis-je obtenir mon dossier de crédit si je n’ai pas d’historique de crédit?
Oui, vous pouvez toujours demander votre dossier de crédit même si vous n’avez pas d’historique de crédit établi. Les bureaux de crédit auront toujours un dossier pour vous contenant vos informations personnelles de base. Votre rapport peut ne montrer aucun compte de crédit ou historique de paiement, ce qui est courant pour les nouveaux arrivants au Canada ou les jeunes adultes. Demander le rapport est une bonne première étape pour comprendre comment commencer à bâtir un crédit, par exemple en demandant une première carte de crédit et en l’utilisant de manière responsable.
Que dois-je faire si je trouve une erreur sur mon dossier de crédit?
Si vous trouvez une erreur, vous devriez la contester directement auprès du bureau de crédit qui a émis le rapport. Equifax et TransUnion ont tous deux des processus de contestation formels disponibles sur leurs sites Web ou par la poste. Vous devrez fournir des documents justificatifs. Le bureau doit enquêter et corriger toute inexactitude, généralement dans les 30 jours. Vous devriez également contacter le prêteur qui a signalé l’information incorrecte pour qu’il la corrige à la source. Le dossier de crédit envoyé par la poste comprend des instructions pour ce processus.
Sources et lectures complémentaires
- Consumer Credit Report | Equifax CA equifax.ca
- Free Credit Report in Canada: 3 Ways to Get Yours | CCS nomoredebts.org
- Check Your Free Credit Score in Canada borrowell.com
- How to check your credit report and credit score cibc.com
- How to check your credit score online scotiabank.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.