Les consommateurs canadiens ont le droit d'obtenir gratuitement leur rapport de crédit TransUnion. Ce document, appelé communication au consommateur, fournit un relevé détaillé de votre historique de crédit tel que détenu par l'un des deux principaux bureaux de crédit du pays. Examiner régulièrement votre rapport de crédit est une étape clé de la gestion de votre santé financière, car cela vous permet de vérifier l'exactitude des informations et de comprendre votre situation de crédit. Vous pouvez accéder gratuitement à ce rapport par plusieurs méthodes, notamment en ligne, par la poste ou en personne.
Comprendre votre rapport et votre cote de crédit TransUnion
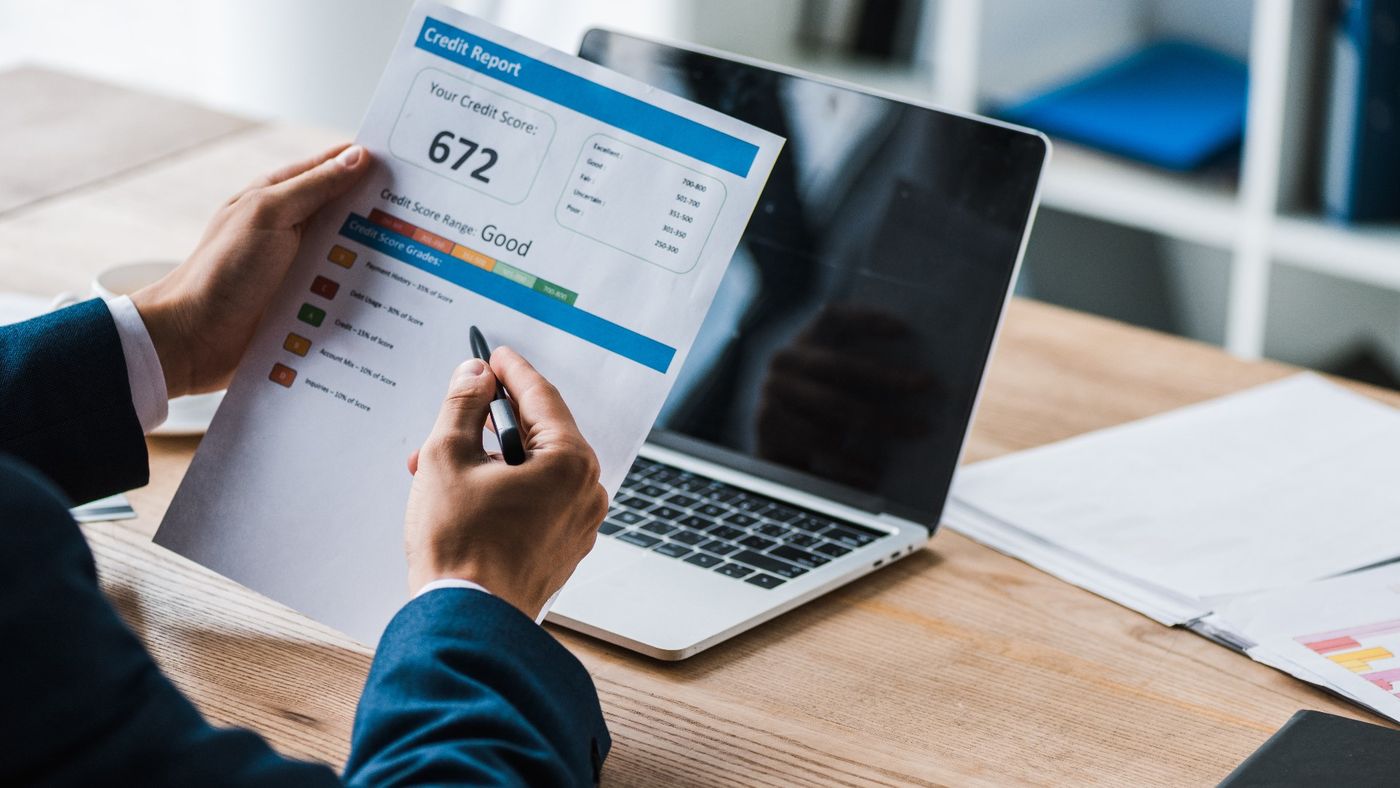
Un rapport de crédit TransUnion, ou communication au consommateur, est un relevé complet de votre historique de crédit tel que rapporté à ce bureau. Il détaille vos comptes de crédit, votre historique de paiements et les demandes de renseignements sur votre crédit, y compris les demandes de gestion de compte, les demandes non liées au crédit et vos propres demandes. Les informations de ce rapport servent à calculer votre cote de crédit TransUnion, qui est un nombre à trois chiffres compris entre 300 et 900. Cette cote représente la probabilité que vous remboursiez l'argent emprunté, un nombre plus élevé indiquant de meilleures chances. Par exemple, une cote de 780 signifie que 780 personnes sur 900 sont susceptibles de rembourser leur dette. Il est important de noter que des informations comme votre adresse ou votre employeur peuvent sembler désuètes, car elles ne sont souvent mises à jour que lorsque vous faites une demande de nouveau crédit. Les créanciers choisissent à quel bureau rapporter, donc votre rapport TransUnion peut différer de votre rapport Equifax, et chaque bureau utilise son propre algorithme de calcul de cote.
Droits légaux et fréquence des rapports gratuits
En vertu de la loi canadienne, vous avez le droit d'obtenir gratuitement une copie de votre communication au consommateur auprès de TransUnion. Il s'agit d'une protection fondamentale du consommateur qui vous permet de vérifier les informations que les créanciers utilisent pour prendre des décisions à votre sujet. Le rapport gratuit est distinct des services commerciaux qui peuvent offrir des cotes de crédit gratuites dans le cadre d'un abonnement ou d'un essai. TransUnion offre plusieurs canaux officiels pour accéder à votre rapport gratuit, notamment un site Web de libre-service dédié où vous pouvez recevoir un rapport tous les 30 jours. Vous pouvez également obtenir un rapport gratuit chaque semaine par le service centralisé à AnnualCreditReport.com. Il n'y a pas de limite annuelle au nombre de rapports gratuits que vous pouvez demander par ces voies légitimes, ce qui permet une surveillance régulière de votre dossier de crédit.
Méthodes étape par étape pour demander votre rapport gratuit
TransUnion offre plusieurs avenues pour demander votre rapport de crédit gratuit, s'adaptant aux différentes préférences d'accès. Vous pouvez demander votre rapport en ligne par leur portail consommateur, ce qui est souvent la méthode la plus rapide. Pour ceux qui préfèrent la poste traditionnelle, vous devez télécharger et remplir un formulaire de demande du consommateur et l'envoyer à TransUnion. La demande par téléphone est une autre option disponible. Dans certaines provinces et territoires, vous pouvez vous rendre en personne dans un bureau TransUnion pour obtenir directement votre rapport de crédit gratuit. Si une méthode ne fonctionne pas, peut-être en raison d'une discordance dans vos informations, vous devriez essayer une méthode alternative, car cela ne signifie pas nécessairement que vous avez fait quelque chose de mal.
Pour demander avec succès votre rapport de crédit TransUnion gratuit, vous devez fournir des informations personnelles spécifiques. Ces informations requises incluent votre nom complet, votre date de naissance et votre adresse actuelle. Vous devez également fournir votre adresse précédente si vous habitez à votre adresse actuelle depuis moins de deux ans. Fournir votre numéro d'assurance sociale est facultatif mais peut aider à localiser votre dossier avec précision. Ces informations sont nécessaires que vous demandiez votre rapport en ligne, par la poste, par téléphone ou en personne.
- Rassemblez vos informations personnelles, y compris votre nom complet et votre date de naissance.
- Ayez votre adresse actuelle à portée de main, et votre adresse précédente si vous habitez à votre adresse actuelle depuis moins de deux ans.
- Vous pouvez fournir votre numéro d'assurance sociale, bien que ce soit facultatif pour la demande.
- Remplissez avec précision le formulaire de demande requis ou les champs en ligne pour qu'ils correspondent aux dossiers du bureau.
- Soumettez votre demande par le canal de votre choix, que ce soit en ligne, par la poste ou en personne.
- Attendez le traitement et la livraison de votre communication au consommateur.
- Examinez le rapport minutieusement pour toute inexactitude ou entrée non familière.
- Au besoin, demandez l'aide d'un conseiller en crédit pour comprendre le rapport ou gérer les dettes qui y sont inscrites.
Contenu détaillé de la communication au consommateur
Votre communication au consommateur TransUnion gratuite contiendra plusieurs sections standard qui dressent un portrait complet de votre historique de crédit. Le rapport énumère tous vos comptes de crédit, comme les cartes de crédit, les prêts et les hypothèques, ainsi que leurs historiques de paiement, décrivant votre utilisation du crédit au fil du temps. Il inclut un registre des demandes de renseignements sur le crédit, montrant quelles entreprises ont demandé vos informations. Le rapport contient également des informations personnelles d'identification, bien qu'elles puissent ne pas être à jour car elles ont été mises à jour la dernière fois que vous avez demandé du crédit. Bien que la communication au consommateur gratuite fournisse le rapport détaillé, votre cote de crédit TransUnion elle-même peut être une offre distincte, souvent promue par d'autres services qui offrent l'accès à votre cote. La communication au consommateur aide à combler les lacunes si vous avez perdu la trace de votre historique de crédit, vous donnant une vue d'ensemble de votre situation financière.
Comment les cotes de crédit sont utilisées et pourquoi elles varient
Votre cote de crédit TransUnion est utilisée par les prêteurs, les créanciers, les propriétaires, et parfois les employeurs ou les compagnies d'assurance pour déterminer la probabilité que vous remboursiez l'argent emprunté. Une cote plus proche de 900 indique que vous présentez moins de risque d'emprunt, ce qui peut rendre l'accès à des produits de crédit et des prêts abordables beaucoup plus facile. Il est important de savoir que chaque banque et chaque octroyeur de crédit génère également sa propre cote de crédit interne, basant ses décisions de prêt sur celle-ci ainsi que sur la cote du bureau et d'autres informations financières. Votre cote de crédit n'est pas statique et change souvent en fonction des nouvelles informations rapportées à votre dossier. De plus, vous avez plus d'une cote de crédit car chaque bureau de crédit la calcule différemment, et les créanciers peuvent ne rapporter qu'à un seul bureau, ce qui entraîne des différences potentielles entre vos cotes TransUnion et Equifax.
Corriger les erreurs et déposer des contestations auprès de TransUnion
Si vous trouvez des inexactitudes sur votre rapport de crédit TransUnion gratuit, vous avez le droit de les contester. Les erreurs courantes peuvent inclure des comptes qui ne vous appartiennent pas, des statuts de paiement incorrects ou des informations personnelles désuètes. Pour initier une contestation, vous devrez contacter TransUnion directement par leur portail de solutions consommateurs en ligne, en fournissant des détails sur l'élément spécifique que vous contestez. Le bureau est alors tenu d'enquêter sur votre contestation auprès du créancier qui a rapporté l'information. Vous pouvez également ajouter, modifier ou retirer une alerte à la fraude sur votre dossier par le même portail si vous soupçonnez un vol d'identité. Corriger les erreurs est important car des informations négatives inexactes peuvent abaisser votre cote de crédit et affecter votre capacité à obtenir du crédit, louer un logement ou même obtenir certains emplois.
Comparaison des rapports TransUnion et Equifax
Il est conseillé d'obtenir votre rapport de crédit gratuit auprès des deux principaux bureaux, car les rapports TransUnion et Equifax peuvent différer considérablement. Les créanciers ne sont pas tenus de rapporter aux deux agences, donc un compte peut apparaître sur un rapport mais pas sur l'autre. Chaque bureau utilise son propre algorithme de calcul pour déterminer votre cote de crédit, ce qui peut donner des cotes différentes de TransUnion et d'Equifax. De plus, le moment où les créanciers rapportent l'information peut causer des divergences entre les deux rapports. Pour une vue complète de votre santé de crédit, vous devriez vérifier périodiquement à la fois votre rapport TransUnion gratuit et votre rapport Equifax gratuit, car les deux sont légalement disponibles pour vous sans frais. Être conscient des deux rapports est important pour votre avenir financier, surtout lorsque vous planifiez des achats majeurs comme une maison ou une voiture.
Au Canada, il y a deux principales sociétés de bureaux de crédit : TransUnion et Equifax. Les deux bureaux fournissent gratuitement aux consommateurs leur propre rapport de crédit. Cependant, vos rapports de crédit de TransUnion et d'Equifax peuvent ne pas être identiques. Les créanciers choisissent à quel bureau rapporter vos informations, donc un compte peut apparaître sur un seul rapport. Chaque bureau utilise également son propre algorithme de calcul pour déterminer votre cote de crédit.
| Aspect | TransUnion | Equifax |
|---|---|---|
| Nom du rapport gratuit | Communication au consommateur | Communication du dossier de crédit |
| Fréquence gratuite en ligne | Tous les 30 jours (libre-service) | Sur demande |
| Source centralisée gratuite | AnnualCreditReport.com (hebdomadaire) | AnnualCreditReport.com (hebdomadaire) |
| Bureaux en personne | Disponibles dans certaines régions | Disponibles dans certaines régions |
| Échelle de cote standard | 300 à 900 | 300 à 900 |
| Utilisation principale | Vérifications pour prêts, location, emploi | Vérifications pour prêts, location, emploi |
Quand et pourquoi vérifier votre rapport de crédit
Vous devriez vérifier régulièrement votre rapport de crédit TransUnion gratuit pour surveiller votre santé financière et vous protéger contre le vol d'identité. Il est particulièrement judicieux de consulter votre rapport avant de demander un prêt majeur, comme une hypothèque ou un prêt automobile, pour vous assurer que toutes les informations sont exactes. Les nouveaux arrivants au Canada ou les jeunes adultes qui bâtissent leur crédit pour la première fois devraient vérifier leurs rapports pour comprendre leur point de départ, car une cote plus basse peut indiquer un historique « trop récent pour être coté ». Si vous avez perdu la trace de votre historique de crédit, le rapport comblera les lacunes et vous aidera à avoir une vue d'ensemble de votre situation financière. Des vérifications régulières vous permettent de repérer les erreurs tôt et de comprendre comment votre comportement de crédit, comme l'historique de paiements et l'utilisation du crédit, est enregistré par le bureau. Une solide cote de crédit est d'une grande aide lorsque vous achetez votre première maison, obtenez un prêt automobile, et elle peut avoir un impact sur votre lieu de travail selon votre secteur d'activité.
Questions fréquentes
À quelle fréquence puis-je obtenir un rapport de crédit TransUnion gratuit ?
Vous pouvez obtenir votre communication au consommateur TransUnion gratuite tous les 30 jours par leur site Web de libre-service officiel. De plus, vous pouvez utiliser le service AnnualCreditReport.com pour obtenir votre rapport de crédit TransUnion gratuit chaque semaine. Il n'est pas mentionné de limite annuelle pour ces canaux officiels gratuits. Il est important de noter que l'option gratuite n'est pas toujours la première annoncée. Ces méthodes vous fournissent une communication au consommateur complète, qui est un compte rendu complet des informations dans votre dossier TransUnion, y compris les demandes de renseignements sur le crédit.
Quelle est la différence entre un rapport de crédit et une cote de crédit ?
Un rapport de crédit est un relevé détaillé de votre utilisation du crédit et de votre historique de paiements, contenant les informations utilisées pour calculer votre cote de crédit. Une cote de crédit est un nombre à trois chiffres entre 300 et 900 que les prêteurs utilisent pour évaluer votre probabilité de rembourser une dette. Votre communication au consommateur TransUnion gratuite fournit le rapport complet, tandis que les cotes de crédit sont souvent commercialisées séparément. La cote n'est pas statique et change souvent, et chaque bureau de crédit calcule sa propre cote basée sur son algorithme et les informations que vos créanciers lui rapportent.
Puis-je obtenir mon rapport TransUnion gratuit en personne ?
Oui, vous pouvez demander votre rapport de crédit TransUnion gratuit en personne. Dans certaines provinces ou territoires, vous pouvez visiter un bureau TransUnion pour l'obtenir. Ceci est répertorié comme l'une des méthodes disponibles à côté des demandes en ligne, par la poste et par téléphone. Pour compléter la demande, vous devrez fournir les pièces d'identité et les détails personnels requis. Cette option en personne vous assure de recevoir une copie de votre communication au consommateur directement du bureau du bureau de crédit.
Dois-je fournir mon numéro d'assurance sociale pour un rapport gratuit ?
Fournir votre numéro d'assurance sociale est facultatif lorsque vous demandez votre rapport de crédit TransUnion gratuit. Les informations nécessaires que vous devez fournir incluent votre nom complet, votre date de naissance et votre adresse actuelle. Vous devez également fournir une adresse précédente si vous habitez à votre adresse actuelle depuis moins de deux ans. Bien que fournir votre NAS puisse aider à localiser votre dossier avec précision, ce n'est pas une exigence obligatoire pour obtenir votre communication au consommateur gratuite.
Que dois-je faire si je trouve une erreur sur mon rapport TransUnion ?
Si vous trouvez une inexactitude sur votre rapport TransUnion gratuit, vous devriez déposer une contestation directement auprès de TransUnion. Vous pouvez initier ce processus par leur portail de solutions consommateurs en ligne, conçu pour des tâches comme contester des inexactitudes. TransUnion enquêtera sur la contestation auprès du créancier qui a rapporté l'information en question. C'est votre droit de vous assurer que les informations sur votre communication au consommateur sont correctes, car elles forment la base de votre historique et de votre cote de crédit.
Pourquoi mon rapport TransUnion semble-t-il différent de mon rapport Equifax ?
Vos rapports TransUnion et Equifax peuvent différer parce que les créanciers choisissent à quel bureau de crédit rapporter vos informations, donc un compte peut apparaître sur un seul rapport. Chaque bureau utilise également son propre algorithme de calcul et reçoit les informations indépendamment. De plus, les détails personnels comme votre adresse ne sont mis à jour que lorsque vous faites une demande de nouveau crédit, ce qui peut entraîner des divergences. Par conséquent, il est recommandé de vérifier votre rapport gratuit auprès des deux principaux bureaux au Canada pour obtenir un portrait financier complet.
Sources et lectures complémentaires
- How to Get Your Free TransUnion Credit Report in Canada nomoredebts.org
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.