Un calculateur de TVH aide les Canadiens à déterminer la taxe de vente sur leurs achats ou à extraire le montant de la taxe d'un prix total. C'est essentiel pour une comptabilité précise, le suivi des dépenses et la compréhension des coûts finaux pour les biens et services. La taxe de vente harmonisée (TVH) combine la taxe fédérale sur les produits et services (TPS) avec une taxe de vente provinciale en un taux unique, qui varie selon les provinces participantes. Savoir comment calculer la TVH assure la conformité aux règles fiscales et aide les entreprises et les consommateurs à gérer leurs finances.
Comment fonctionne le calculateur de TVH
Le calculateur de TVH effectue des calculs dans deux directions principales : ajouter la taxe à un prix de base ou extraire la taxe d'un montant total. Les utilisateurs sélectionnent leur province ou territoire, ce qui détermine le taux de taxe applicable utilisé dans le calcul. Ils entrent ensuite une seule valeur connue dans l'un des trois champs de saisie : le prix avant taxes, le montant de la taxe de vente ou le prix total taxes incluses. Le calculateur calcule instantanément et affiche les deux autres valeurs manquantes en fonction du taux provincial sélectionné. Cette double fonctionnalité en fait à la fois un calculateur de taxe de vente standard et un calculateur de taxe de vente inverse, utile pour décoder les reçus où seul le total final est indiqué.
Pour ajouter la taxe, le calcul multiplie le montant avant taxes par le taux de taxe combiné. En Ontario, avec un taux de TVH de 13 %, un achat de 100 $ serait multiplié par 1,13 pour donner un total de 113 $. La portion de taxe elle-même est de 13 $. Pour extraire la taxe d'un total, le processus divise le montant total par un plus le taux de taxe. En utilisant le même exemple ontarien, 113 $ divisé par 1,13 retourne le prix avant taxes de 100 $. La TVH incluse est alors la différence, soit 13 $. Ces formules s'appliquent uniformément dans toutes les provinces, le calculateur appliquant automatiquement le taux correct pour la région sélectionnée.
Le calculateur est conçu pour gérer toute structure de taxe de vente canadienne, y compris la taxe de vente harmonisée (TVH), la taxe sur les produits et services (TPS) et la taxe de vente provinciale (TVP) séparées, et la taxe de vente du Québec (TVQ). Il utilise des taux vérifiés pour 2026, comme la TVH de 13 % en Ontario et celle de 14 % en Nouvelle-Écosse. Les résultats sont des estimations et, en raison de l'arrondissement, les totaux finaux peuvent différer d'un cent. Cet outil est particulièrement précieux pour les travailleurs autonomes, les entrepreneurs et les propriétaires de petites entreprises qui doivent séparer la TVH des paiements de commission ou des totaux de facture pour les fins de déclaration d'impôt sur le revenu.
Taux et structures de taxe de vente au Canada
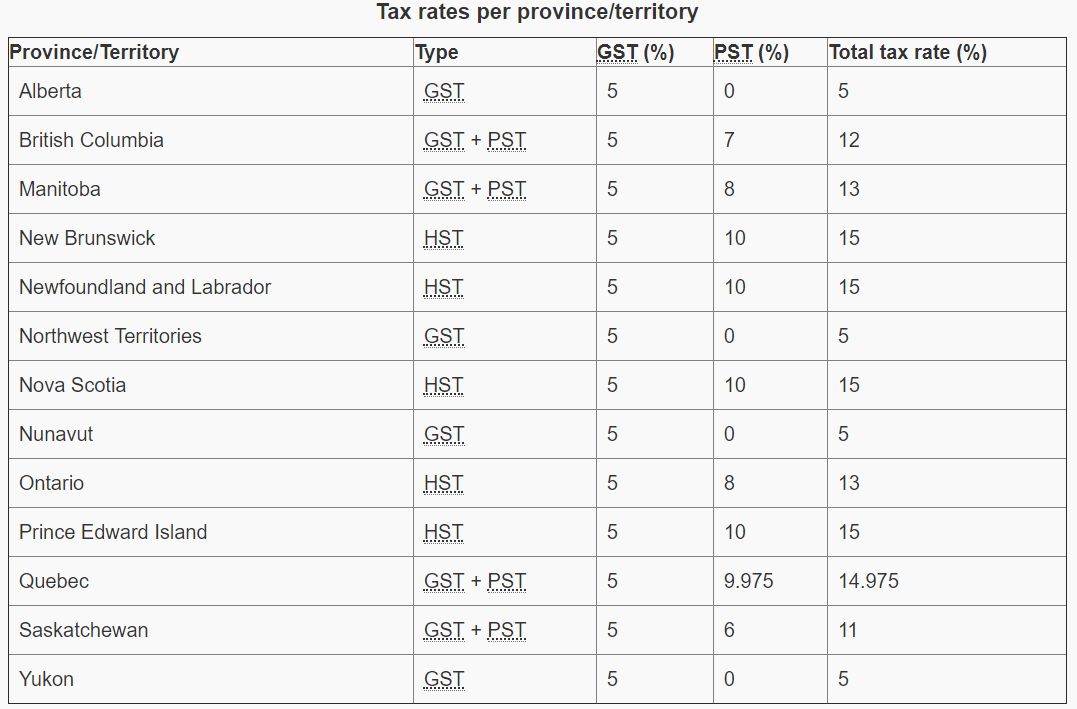
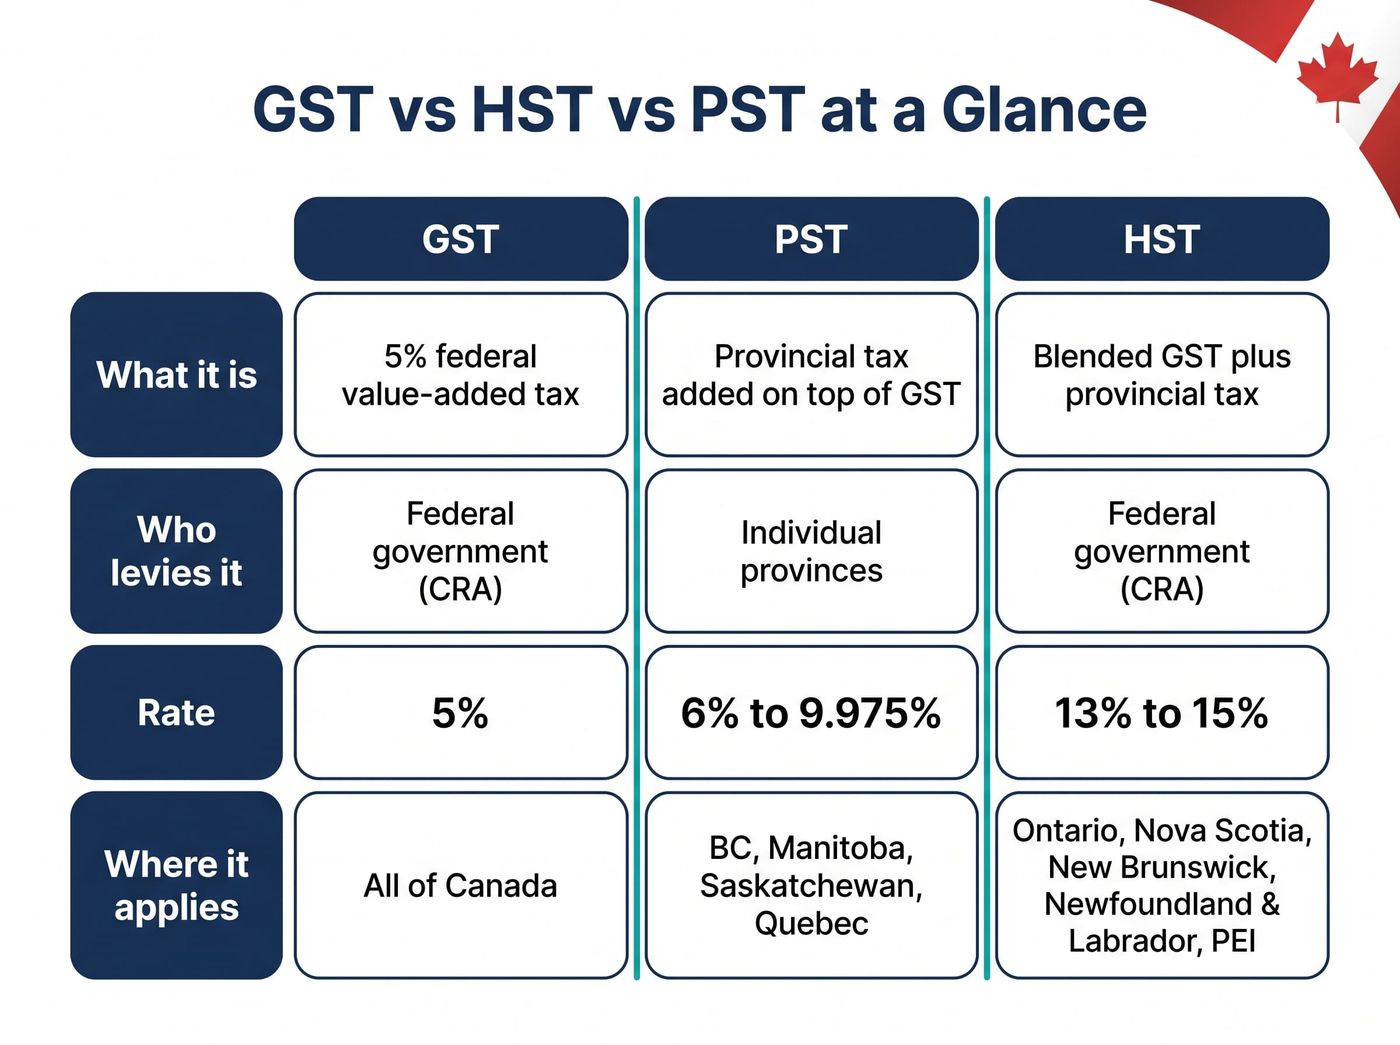
Le Canada utilise un système de taxe de vente à plusieurs niveaux avec une taxe fédérale et diverses taxes provinciales. La taxe fédérale sur les produits et services (TPS) est un taux de 5 % appliqué à la plupart des biens et services vendus à travers le pays. Cette taxe est perçue par les entreprises et versée à l'Agence du revenu du Canada. Toutes les provinces et tous les territoires sont assujettis à la TPS, bien que son application diffère selon qu'une province utilise un système harmonisé ou une taxe provinciale distincte. Cinq provinces utilisent actuellement la taxe de vente harmonisée (TVH), qui combine la TPS fédérale avec une portion provinciale en une seule taxe.
Le taux total de TVH et ses composantes fédérale et provinciale varient selon la province. L'Ontario applique une TVH de 13 %, composée de la TPS de 5 % plus une portion provinciale de 8 %. Le Nouveau-Brunswick, Terre-Neuve-et-Labrador et l'Île-du-Prince-Édouard appliquent tous un taux de TVH de 15 %. Le taux de TVH de la Nouvelle-Écosse est de 14 %, réduit de 15 % depuis le 1er avril 2025. La Colombie-Britannique a remplacé sa TVH par un système distinct de TPS et TVP en 2013. D'autres provinces et territoires utilisent des structures différentes, la Colombie-Britannique, la Saskatchewan et le Manitoba percevant la taxe de vente provinciale (TVP) séparément de la TPS de 5 %.
Le Québec perçoit la taxe de vente du Québec (TVQ) à un taux de 9,975 % en plus de la TPS. L'Alberta, le Yukon, les Territoires du Nord-Ouest et le Nunavut n'ont pas de taxe de vente provinciale, donc seule la TPS fédérale de 5 % s'applique. Le tableau suivant présente les taux de taxe de vente de 2026 pour chaque province et territoire canadien. Ces taux sont en vigueur à partir de janvier 2026. Il est important de vérifier les taux courants auprès de l'Agence du revenu du Canada pour les fins de production de déclarations fiscales officielles, car les taux peuvent changer et des transactions spécifiques peuvent être assujetties à des taux historiques ou à des règles spéciales.
| Province/Territoire | Structure fiscale | Taux total |
|---|---|---|
| Ontario | TVH | 13 % |
| Nouveau-Brunswick | TVH | 15 % |
| Terre-Neuve-et-Labrador | TVH | 15 % |
| Nouvelle-Écosse | TVH | 14 % |
| Île-du-Prince-Édouard | TVH | 15 % |
| Colombie-Britannique | TPS + TVP | 5 % + 7 % |
| Saskatchewan | TPS + TVP | 5 % + 6 % |
| Manitoba | TPS + TVP | 5 % + 7 % |
| Québec | TPS + TVQ | 5 % + 9,975 % |
| Alberta | TPS seulement | 5 % |
| Yukon, T.N.-O., Nunavut | TPS seulement | 5 % |
Historique et mise en œuvre de la TVH au Canada
Le système de taxe de vente harmonisée a été introduit comme un moyen de simplifier l'administration de la taxe de vente en combinant les taxes fédérales et provinciales. La taxe fédérale sur les produits et services elle-même a été introduite le 1er janvier 1991, à un taux initial de 7 %. Ce taux a été réduit au cours des années suivantes, atteignant le taux actuel de 5 % qui s'applique partout au Canada. Les premières provinces à adopter la TVH l'ont fait en 1997, soit le Nouveau-Brunswick, Terre-Neuve-et-Labrador et la Nouvelle-Écosse.
Le système s'est élargi en 2010 lorsque l'Ontario et la Colombie-Britannique ont mis en œuvre la TVH. Cependant, la Colombie-Britannique a par la suite annulé cette décision et a remplacé la TVH par le système précédent de TPS et TVP en 2013. La même année, l'Île-du-Prince-Édouard a harmonisé sa taxe de vente provinciale avec la TPS pour mettre en œuvre la TVH. Plusieurs changements de taux sont survenus depuis l'harmonisation. Le 1er juillet 2016, le taux de TVH est passé de 13 % à 15 % au Nouveau-Brunswick et à Terre-Neuve-et-Labrador.
L'Île-du-Prince-Édouard a augmenté son taux de TVH de 14 % à 15 % le 1er octobre 2016. Plus récemment, la Nouvelle-Écosse a réduit son taux de TVH de 15 % à 14 % le 1er avril 2025. Le taux de TVH de l'Ontario est resté à 13 % depuis son introduction en 2010. Ces changements historiques sont importants pour comprendre la taxe applicable aux transactions passées, car les calculateurs courants appliquent généralement les taux les plus récents.
Règles de TVH en Ontario et applications spécifiques
La taxe de vente harmonisée de l'Ontario est une taxe unique de 13 % appliquée à la plupart des biens et services vendus dans la province. Il n'y a pas de ligne distincte pour la TPS et la TVP sur un reçu ontarien. Le taux combine la TPS fédérale de 5 % et une portion provinciale de 8 %. Ce taux est confirmé pour 2026 et reste inchangé depuis son introduction. La taxe s'applique uniformément dans toutes les villes de l'Ontario, y compris Toronto, Ottawa, Hamilton, London et Mississauga.
Certains articles sont taxés différemment selon les règles de l'Ontario. Les produits alimentaires de base sont détaxés, ce qui signifie qu'ils sont assujettis à un taux de taxe de 0 %. Le loyer résidentiel et la plupart des services de santé sont exonérés de TVH. Une disposition importante est le rabais au point de vente, qui retire la portion provinciale de 8 % de la TVH sur des articles de consommation spécifiques. Les acheteurs ne paient que la TPS fédérale de 5 % sur les vêtements et chaussures pour enfants, les sièges d'auto et sièges d'appoint pour enfants, les couches, les produits d'hygiène féminine et les journaux et livres imprimés admissibles.
Les vendeurs appliquent ce rabais automatiquement à la caisse, et les factures doivent refléter la taxe nette de 5 %, et non les 13 % complets. Ce rabais ne s'applique pas aux vêtements pour adultes, aux appareils électroniques ou à la marchandise générale. L'Ontario offre également un remboursement pour les logements neufs aux acheteurs de maisons nouvellement construites ou substantiellement rénovées. Ce remboursement couvre 75 % de la TVH provinciale de 8 %, jusqu'à un maximum de 24 000 $. Le remboursement complet s'applique aux maisons d'un prix de 400 000 $ ou moins.
Pour les maisons dont le prix est compris entre 400 000 $ et 450 000 $, le remboursement est réduit proportionnellement. Les maisons de plus de 450 000 $ ne reçoivent aucun remboursement provincial. Un remboursement fédéral distinct de TPS pour logement neuf pouvant atteindre 6 300 $ est disponible pour les maisons de moins de 350 000 $, avec une réduction progressive entre 350 000 $ et 450 000 $. Pour une maison neuve de 400 000 $, la TVH provinciale est de 32 000 $, le remboursement est de 24 000 $, et un remboursement fédéral supplémentaire peut s'appliquer, réduisant considérablement la taxe effective.
Inscription et conformité des entreprises pour la TVH
La plupart des entreprises canadiennes doivent s'inscrire à la TPS/TVH une fois que leurs revenus annuels provenant de fournitures taxables dépassent le seuil du petit fournisseur de 30 000 $. Ce seuil s'applique aux revenus sur quatre trimestres civils consécutifs. Une fois qu'une entreprise dépasse cette limite, elle est tenue de s'inscrire et de commencer à facturer la taxe applicable sur ses ventes. L'inscription volontaire est disponible pour les entreprises dont les revenus sont inférieurs à 30 000 $, ce qui leur permet de réclamer des crédits de taxe sur les intrants sur les dépenses d'entreprise, bien que cela les oblige également à facturer la taxe sur toutes les ventes taxables et à produire des déclarations régulièrement.
Après l'inscription, les entreprises doivent produire des déclarations de TVH selon un calendrier basé sur leurs revenus annuels. Les entreprises dont les fournitures taxables dépassent 6 millions $ doivent produire des déclarations mensuelles. Celles dont les revenus sont compris entre 1,5 million $ et 6 millions $ produisent des déclarations trimestrielles. Les entreprises de moins de 1,5 million $ peuvent produire annuellement. Les déclarants annuels doivent verser toute taxe due dans les trois mois suivant la fin de leur exercice financier. Si la taxe nette d'une entreprise de l'année précédente a dépassé 3 000 $, l'Agence du revenu du Canada exige des paiements provisionnels trimestriels, dus un mois après chaque trimestre fiscal.
Le dépôt tardif entraîne une pénalité de 1 % du solde dû plus 0,25 % supplémentaire par mois de retard, jusqu'à 12 mois. Les entreprises inscrites peuvent récupérer la TVH payée sur les dépenses d'entreprise en réclamant des crédits de taxe sur les intrants. Les dépenses admissibles comprennent le loyer de bureau, l'équipement, les services professionnels, les coûts de véhicule pour usage professionnel, la publicité et les fournitures de bureau. Pour réclamer un CTI pour une dépense de 100 $ ou plus, un reçu de taxe valide indiquant le numéro de TPS/TVH du fournisseur est requis.
Les CTI sont déclarés sur la déclaration de TVH et réduisent la taxe nette que l'entreprise doit verser. Pour les entreprises à domicile, des CTI peuvent être réclamés proportionnellement au pourcentage d'utilisation professionnelle du domicile sur des dépenses comme les services publics, l'internet et l'assurance. L'ARC peut vérifier les demandes de CTI remontant à quatre ans, il est donc crucial de conserver des registres détaillés. Cette exigence de tenue de registres souligne l'importance d'utiliser des outils précis comme les calculateurs de TVH pour les calculs initiaux.
Calculs courants et exemples détaillés
Comprendre comment calculer manuellement la TVH est utile pour vérifier les résultats des outils automatisés ou pour des estimations rapides. La formule fondamentale pour ajouter la TVH à un prix avant taxes est de multiplier le prix par un plus le taux de taxe exprimé en décimal. Un raccourci pour trouver uniquement la portion de TVH est de multiplier le montant total taxes incluses par 0,115044. Pour les calculs inverses, le but est de trouver le prix avant taxes et le montant de la taxe à partir d'un total connu. La formule divise le total par un plus le taux de taxe. Avec un total de 113 $ en Ontario, diviser par 1,13 donne un prix avant taxes de 100 $. La TVH incluse est alors 113 $ moins 100 $, soit 13 $.
Cette méthode est essentielle pour la comptabilité lorsqu'on traite des reçus qui ne montrent que le montant final payé. Les montants courants au taux ontarien de 13 % fournissent des points de référence rapides. Un prix avant taxes de 100 $ donne 13 $ de TVH et un total de 113 $. Des exemples pratiques illustrent ces calculs dans des scénarios réels.
Un agent immobilier de Toronto gagnant une commission de 12 000 $ doit percevoir la TVH. Le montant de TVH est de 12 000 $ multiplié par 0,13, soit 1 560 $. L'agent perçoit ce montant et le verse à l'ARC, moins tout crédit de taxe sur les intrants sur les dépenses d'entreprise admissibles. Un consultant en TI d'Ottawa facturant un contrat de 25 000 $ à un ministère fédéral inclut 3 250 $ de TVH. Bien que les ministères gouvernementaux paient la TVH, ils l'auto-évaluent et la versent directement, donc l'entrepreneur déclare toujours les 3 250 $ complets dans sa déclaration.
Un fabricant de Hamilton facturant 50 000 $ à un client ontarien perçoit 6 500 $ de TVH. Le fabricant peut compenser cette taxe perçue avec des crédits de taxe sur les intrants sur des dépenses d'entreprise comme les matières premières, les baux d'équipement et les frais d'expédition. Cette compensation donne souvent lieu à un remboursement net lors de la production de la déclaration de TVH. Ces exemples montrent comment la taxe circule à travers différents types d'entreprises et pourquoi un calcul précis est essentiel pour la déclaration financière et le versement à l'Agence du revenu du Canada.
Points clés pour utiliser les calculateurs de taxe de vente
Lors de l'utilisation d'un calculateur de TVH ou de taxe de vente en ligne, plusieurs points clés assurent l'exactitude et l'application appropriée. Premièrement, sélectionnez toujours la bonne province ou le bon territoire, car cela détermine le taux de taxe appliqué. Le calculateur doit utiliser des taux vérifiés pour l'année en cours, comme les taux de 2026. Pour les transactions survenues dans le passé, il peut être nécessaire d'utiliser des taux historiques, comme on l'a vu avec le changement de taux de la Nouvelle-Écosse le 1er avril 2025. La taxe facturée peut également dépendre du type de fourniture, du lieu de fourniture et de l'acheteur, donc le calculateur fournit une estimation.
Saisissez la valeur connue en utilisant un point comme séparateur décimal, et non une virgule. Par exemple, entrez 10.45, et non 10,45. Le calculateur permet la saisie dans l'un des trois champs : prix avant taxes, montant de la taxe de vente ou prix taxes incluses. Lors de la saisie, les deux autres champs se remplissent automatiquement. Cette fonctionnalité bidirectionnelle est ce qui en fait à la fois un calculateur d'ajout de taxe et un calculateur de taxe inverse. Il est conçu pour gérer toutes les structures fiscales canadiennes, y compris la TVH, la TPS/TVP et la TPS/TVQ.
Les résultats sont des estimations et, en raison de l'arrondissement, les montants calculés finaux peuvent différer des totaux officiels d'un cent. Le calculateur est un outil de planification et d'estimation, et non un substitut à la comptabilité officielle. Pour un usage professionnel, en particulier lors de la production des déclarations de TPS/TVH, les montants doivent être rapprochés avec les factures officielles et les registres comptables. Le calculateur est particulièrement utile pour les travailleurs autonomes qui doivent extraire la TVH d'un paiement total pour les fins d'impôt sur le revenu, ou pour les consommateurs qui souhaitent comprendre la composante fiscale d'un achat. Il sert de référence rapide pour confirmer les implications fiscales de toute transaction à travers le Canada.
Questions fréquentes
Quel est le taux de TVH en Ontario pour 2026 ?
Le taux de taxe de vente harmonisée en Ontario pour 2026 est de 13 %. Ce taux combine la taxe fédérale sur les produits et services (TPS) de 5 % avec une portion provinciale de 8 % en une seule taxe. Il s'applique à la plupart des biens et services vendus dans la province. Le taux est resté à 13 % depuis l'introduction de la TVH en Ontario le 1er juillet 2010.
Comment calculer la TVH à partir d'un montant total ?
Pour calculer la TVH incluse dans un montant total, divisez le total par un plus le taux de TVH exprimé en décimal. Par exemple, en Ontario avec un taux de 13 %, divisez le total par 1,13. Si vous avez un reçu de 113 $, diviser par 1,13 donne un prix avant taxes de 100 $. Le montant de TVH est la différence, soit 13 $. Les calculateurs en ligne automatisent ce calcul inverse instantanément lorsque vous entrez le prix total.
Quelles provinces canadiennes utilisent la TVH ?
Cinq provinces canadiennes utilisent actuellement la taxe de vente harmonisée. Ce sont le Nouveau-Brunswick, Terre-Neuve-et-Labrador, la Nouvelle-Écosse, l'Ontario et l'Île-du-Prince-Édouard. Leurs taux de TVH sont de 15 % pour le Nouveau-Brunswick, Terre-Neuve-et-Labrador et l'Î.-P.-É. 14 % pour la Nouvelle-Écosse. Et 13 % pour l'Ontario. La Colombie-Britannique a utilisé la TVH de 2010 à 2013 mais est depuis revenue à un système distinct de TPS et TVP.
Quel est le seuil du petit fournisseur pour l'inscription à la TPS/TVH ?
Le seuil du petit fournisseur pour l'inscription obligatoire à la TPS/TVH est de 30 000 $ de revenus annuels provenant de fournitures taxables. Ce seuil est calculé sur quatre trimestres civils consécutifs. Une fois que les revenus d'une entreprise dépassent ce montant, elle doit s'inscrire auprès de l'Agence du revenu du Canada et commencer à facturer la TPS ou la TVH sur ses ventes. Les entreprises dont les revenus sont inférieurs à 30 000 $ peuvent s'inscrire volontairement pour réclamer des crédits de taxe sur les intrants.
Y a-t-il des articles exonérés de la TVH en Ontario ?
Oui, certains articles sont exonérés ou taxés à un taux réduit selon les règles de TVH de l'Ontario. Les produits alimentaires de base sont détaxés, ce qui signifie qu'aucune taxe ne s'applique. Le loyer résidentiel et la plupart des services de santé sont exonérés. De plus, un rabais au point de vente retire la portion provinciale de 8 % de la TVH sur des articles spécifiques comme les vêtements pour enfants, les sièges d'auto pour enfants, les couches, les produits d'hygiène féminine et les livres, laissant seulement la TPS fédérale de 5 % à payer à la caisse.
Comment fonctionne le remboursement pour logement neuf en Ontario ?
Le remboursement pour logement neuf de l'Ontario fournit un remboursement de 75 % de la TVH provinciale de 8 % payée sur une maison nouvellement construite ou substantiellement rénovée, jusqu'à un maximum de 24 000 $. Le remboursement complet s'applique aux maisons d'un prix de 400 000 $ ou moins. Pour les maisons dont le prix est compris entre 400 000 $ et 450 000 $, le remboursement est réduit proportionnellement. Les maisons de plus de 450 000 $ ne reçoivent aucun remboursement provincial. Un remboursement fédéral distinct de TPS pour logement neuf peut également s'appliquer, réduisant davantage le fardeau fiscal pour les acheteurs admissibles.
Sources et lectures complémentaires
- HST Calculator / Harmonized Sales Tax Calculator hstcalculator.ca
- GST Calculator Canada | HST, PST & Reverse Sales Tax gstcalculator.ca
- HST Calculator Ontario, 13% Rate Breakdown (2026) ibill.ca
- HST Calculator, Add or Reverse GST, PST & QST (Canada ... chatgpt.ca
- Canadian Sales Tax Calculator (GST, HST, PST) helpsme.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.