Un calculateur de salaire net en Ontario estime votre revenu après toutes les retenues salariales obligatoires. Votre salaire brut est réduit par l'impôt fédéral et provincial, les cotisations au Régime de pensions du Canada, les primes d'assurance-emploi et les charges propres à l'Ontario comme la prime santé de l'Ontario. Comprendre ces retenues est crucial pour la planification financière personnelle, car le montant final déposé dans votre compte bancaire peut être nettement inférieur à votre salaire annoncé. Ce guide explique chaque composante du calcul en utilisant les taux et les règles de l'année d'imposition 2026.
Qu'est-ce qui constitue le salaire net en Ontario
Le salaire net, ou paie nette, est le montant que vous recevez après que toutes les retenues obligatoires ont été soustraites de votre salaire brut. En Ontario, sept retenues clés déterminent votre revenu final. Il s'agit de l'impôt fédéral sur le revenu, de l'impôt provincial de l'Ontario sur le revenu, des surtaxes de l'Ontario, de la prime santé de l'Ontario, des cotisations au Régime de pensions du Canada, des cotisations au RPC2 et des primes d'assurance-emploi. Les retenues volontaires, comme les cotisations à un REER, aux régimes de retraite de l'employeur, aux avantages sociaux collectifs ou aux cotisations syndicales, peuvent réduire davantage votre chèque de paie, mais elles varient selon l'individu et l'employeur. Le calcul utilise des tranches d'imposition progressives, ce qui signifie que vous payez un taux plus élevé uniquement sur la partie du revenu qui dépasse certains seuils. Pour l'Ontarien moyen, le salaire net représente généralement entre 71 % et 83 % des gains bruts, le pourcentage exact dépendant de votre niveau de revenu. Les travailleurs autonomes doivent également inclure les revenus d'entreprise, de pratique professionnelle ou de commission, qui sont assujettis aux mêmes retenues lors du calcul annuel. Les saisies-arrêts pour des obligations comme la pension alimentaire pour enfants sont traitées comme un salaire imposable et incluses dans les calculs de revenu pour prévenir l'évasion fiscale.
Impôt fédéral et impôt provincial de l'Ontario sur le revenu
L'impôt fédéral sur le revenu pour 2026 utilise cinq tranches progressives, les taux étant appliqués uniquement à la partie du revenu comprise dans chaque tranche. Le montant personnel de base fédéral est d'environ 16 500 $ pour 2026, ce qui crée un crédit d'impôt non remboursable. L'Ontario utilise sa propre structure d'imposition provinciale à cinq tranches, avec des taux allant de 5,05 % à 13,16 %. Le montant personnel de base de l'Ontario est de 12 747 $ pour 2026, offrant un crédit d'impôt provincial sur la première partie du revenu. Contrairement à la plupart des provinces, l'Ontario applique deux surtaxes supplémentaires sur l'impôt provincial dû après les crédits. Ces surtaxes augmentent effectivement le taux provincial maximal de 13,16 % à environ 20,53 %. Par conséquent, le taux marginal combiné fédéral et provincial maximal en Ontario atteint environ 53,53 %, le plaçant au 11e rang parmi les juridictions canadiennes. Les tranches d'imposition fédérales sont indexées à l'inflation chaque année, et pour 2026, le taux de la tranche la plus basse est passé de 15 % à 14 %, offrant une légère augmentation du salaire net pour tous les contribuables. L'Ontario n'a pas indexé son montant personnel de base à la hausse ces dernières années, le maintenant à 12 747 $.
Retenues propres à l'Ontario : Surtaxe et prime santé
Les résidents de l'Ontario font face à deux retenues uniques qu'on ne trouve pas dans la plupart des autres provinces. La surtaxe de l'Ontario n'est pas un impôt distinct, mais une charge supplémentaire appliquée à votre facture d'impôt provincial calculée. La surtaxe comporte deux paliers, appliquant des taux de 20 % et 36 % à des portions de la facture d'impôt, ce qui augmente considérablement le taux d'imposition provincial effectif pour les contribuables à revenu moyen et élevé. La prime santé de l'Ontario est un prélèvement distinct qui varie de 0 $ à 900 $ par année selon votre revenu imposable. Cette prime est perçue par le système d'impôt provincial et va dans les revenus généraux de la province, et non directement à l'Assurance-santé de l'Ontario. Vous ne pouvez pas vous soustraire au paiement de la prime santé, et elle fonctionne comme une charge supplémentaire basée sur le revenu. Il n'y a aucun suivi des avantages liant la prime payée aux coûts de santé individuels reçus. Le montant de la prime augmente sur une échelle mobile à mesure que le revenu augmente, le maximum de 900 $ s'appliquant aux tranches de revenu les plus élevées. Ces deux charges signifient que le système fiscal de l'Ontario, bien qu'ayant des taux provinciaux de base relativement bas, entraîne un fardeau fiscal effectif plus élevé en raison de ces ajouts superposés.
Retenues pour le Régime de pensions du Canada et l'assurance-emploi
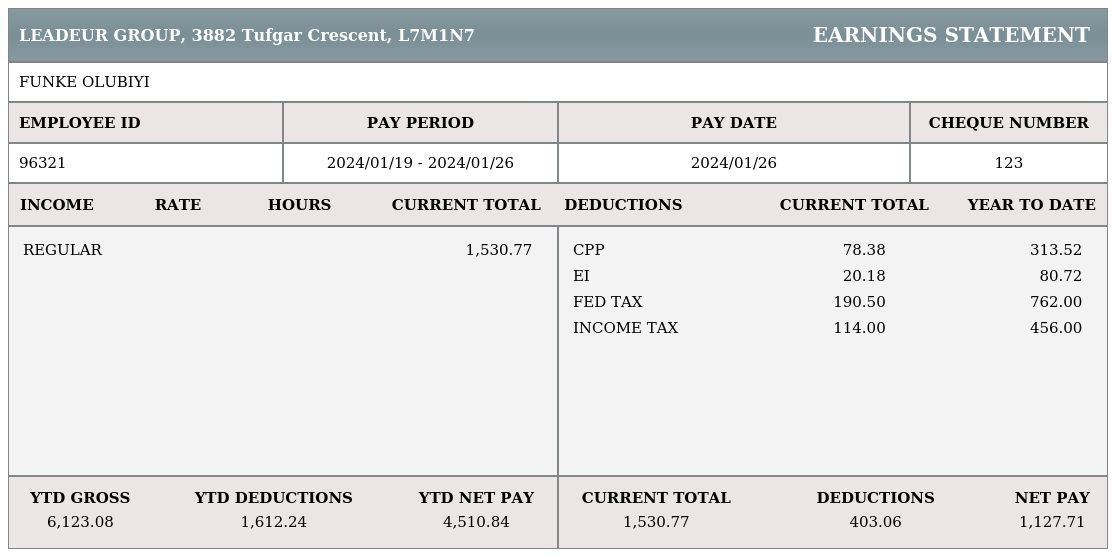
Les cotisations au Régime de pensions du Canada et à l'assurance-emploi sont des retenues salariales fédérales obligatoires pour tous les employés en Ontario. Les cotisations au RPC sont calculées sur le revenu d'emploi jusqu'au maximum des gains annuels ouvrant droit à pension, qui est de 74 600 $ pour 2026. Un deuxième palier, appelé RPC2, s'applique aux gains compris entre le MGAP et une limite supérieure des gains de 85 000 $. Ensemble, les cotisations au RPC et au RPC2 peuvent retenir jusqu'à environ 4 800 $ annuellement des contribuables à revenu élevé. Les primes d'assurance-emploi sont retenues sur le revenu jusqu'aux gains assurables maximaux de 68 900 $ pour 2026. Le RPC et l'assurance-emploi ont tous deux des montants de cotisation annuels maximaux, ce qui signifie que les retenues cessent une fois que vos gains cumulatifs de l'année dépassent ces plafonds. Cela peut faire augmenter votre salaire net en cours d'année une fois ces limites atteintes. L'arrêt se fait par étapes : l'assurance-emploi s'arrête d'abord à 68 900 $, puis le RPC s'arrête à 74 600 $, et le RPC2 commence immédiatement sur les gains jusqu'à 85 000 $. Pour les personnes gagnant au-dessus de ces seuils, les chèques de paie plus tard dans l'année seront plus élevés car ces retenues ne sont plus prélevées. Il est important de noter qu'il s'agit des taux de cotisation des employés. Les employeurs paient des montants équivalents qui n'affectent pas votre salaire net.
Crédits d'impôt clés et leur impact
Le montant personnel de base est un crédit d'impôt non remboursable fondamental qui réduit le montant d'impôt que vous devez. Pour 2026, le MPB fédéral est d'environ 16 500 $, et le MPB de l'Ontario est de 12 747 $. Ce crédit est calculé en multipliant le MPB par le taux d'imposition le plus bas, ce qui donne une réduction dollar pour dollar de votre obligation fiscale. Le crédit fédéral est de 16 500 $ multiplié par 14 %, soit 2 310 $. Le crédit ontarien est de 12 747 $ multiplié par 5,05 %, soit environ 644 $. D'autres déductions fiscales courantes en Ontario peuvent réduire davantage le revenu imposable. Celles-ci comprennent les intérêts hypothécaires sur les prêts pour les biens locatifs, les dons de bienfaisance, les intérêts sur les prêts étudiants et les frais de garde d'enfants pour les personnes à charge de moins de 13 ans. Les demandes pour les coûts de traitement de santé mentale, comme la thérapie, peuvent également générer des crédits d'impôt. Il est important de déclarer toutes les déductions applicables lors de la production de votre déclaration de revenus pour réduire votre obligation fiscale finale. Le montant pour revenu d'emploi du Canada est un autre crédit non remboursable disponible pour les employés. Le revenu de dividendes des sociétés canadiennes est imposable et doit être déclaré séparément des autres revenus, et les gains ou pertes en capital sur ces dividendes doivent également être déclarés séparément.
- Montant personnel de base : Fédéral ~16 500 $, Ontario 12 747 $.
- Déduction des intérêts hypothécaires pour les biens locatifs.
- Les dons de bienfaisance réduisent la rémunération imposable.
- Les intérêts sur les prêts étudiants sont un crédit déductible.
- Frais de garde d'enfants pour les personnes à charge de moins de 13 ans.
- Coûts de traitement de santé mentale comme la thérapie.
- Montant pour revenu d'emploi du Canada pour les employés.
- Revenu de dividendes déclaré séparément.
Facteurs qui influencent votre chèque de paie
Plusieurs variables au-delà de votre salaire brut affectent votre paie nette finale. Votre province d'emploi, et non de résidence, dicte les taux et règles d'imposition provinciaux qui s'appliquent. Par exemple, une personne vivant à Gatineau mais travaillant dans un bureau d'Ottawa relève des retenues salariales de l'Ontario, ce qui signifie le RPC plutôt que le RRQ et le taux d'assurance-emploi plus élevé. Les cotisations avant impôt à des avantages comme certains régimes d'assurance réduisent votre revenu imposable, diminuant ainsi votre fardeau fiscal immédiat. Les retenues après impôt, comme les cotisations à un REER, sont soustraites de votre revenu net après la retenue d'impôt. Les saisies-arrêts, comme celles pour la pension alimentaire pour enfants ou le conjoint, sont traitées comme un salaire imposable et doivent être incluses dans vos calculs de revenu. Les travailleurs autonomes doivent déclarer séparément les revenus d'entreprise, les honoraires professionnels et les commissions, en s'assurant qu'ils ne sont pas inclus dans les déclarations des années précédentes. Le revenu de dividendes des sociétés canadiennes est imposable et doit être déclaré distinctement des autres types de revenus. Les autres revenus à déclarer comprennent la pension alimentaire pour conjoint, les prix, les bourses, les produits d'assurance-vie, les paiements de rente et les revenus de sources étrangères. Les retenues volontaires comme les cotisations syndicales, l'assurance-invalidité et l'avantage supplémentaire en cas de décès peuvent ajouter de 1 500 $ à 2 500 $ annuellement pour les membres d'un syndicat, tandis que les primes de santé et dentaires, les heures supplémentaires et les paiements rétroactifs créent d'autres variations.
Taux et seuils de retenue pour 2026
Le tableau suivant présente les taux clés et les seuils de revenu pour les retenues salariales en Ontario pour l'année d'imposition 2026. Ces chiffres sont essentiels pour comprendre comment chaque partie de votre revenu est imposée et où les retenues sont plafonnées. Les tranches d'imposition fédérales sont progressives, et le montant personnel de base est indexé annuellement. Les tranches et les seuils de surtaxe de l'Ontario sont fixes pour l'année, et la prime santé varie selon le revenu. Le RPC et l'assurance-emploi ont des taux de cotisation définis et des maximums annuels.
| Retenue | Taux ou tranche | Seuil/Plafond de revenu (2026) |
|---|---|---|
| Prime santé de l'Ontario | Échelle mobile | 0 $ à faible revenu à 900 $ à revenu élevé |
| Cotisation au RPC2 | 4 % (Employé) | Sur les gains entre 74 600 $ et 85 000 $ |
| Montant personnel de base fédéral | Crédit de ~2 310 $ | 16 500 $ x 14 % |
| Montant personnel de base de l'Ontario | Crédit de ~644 $ | 12 747 $ x 5,05 % |
Exemple de calcul détaillé
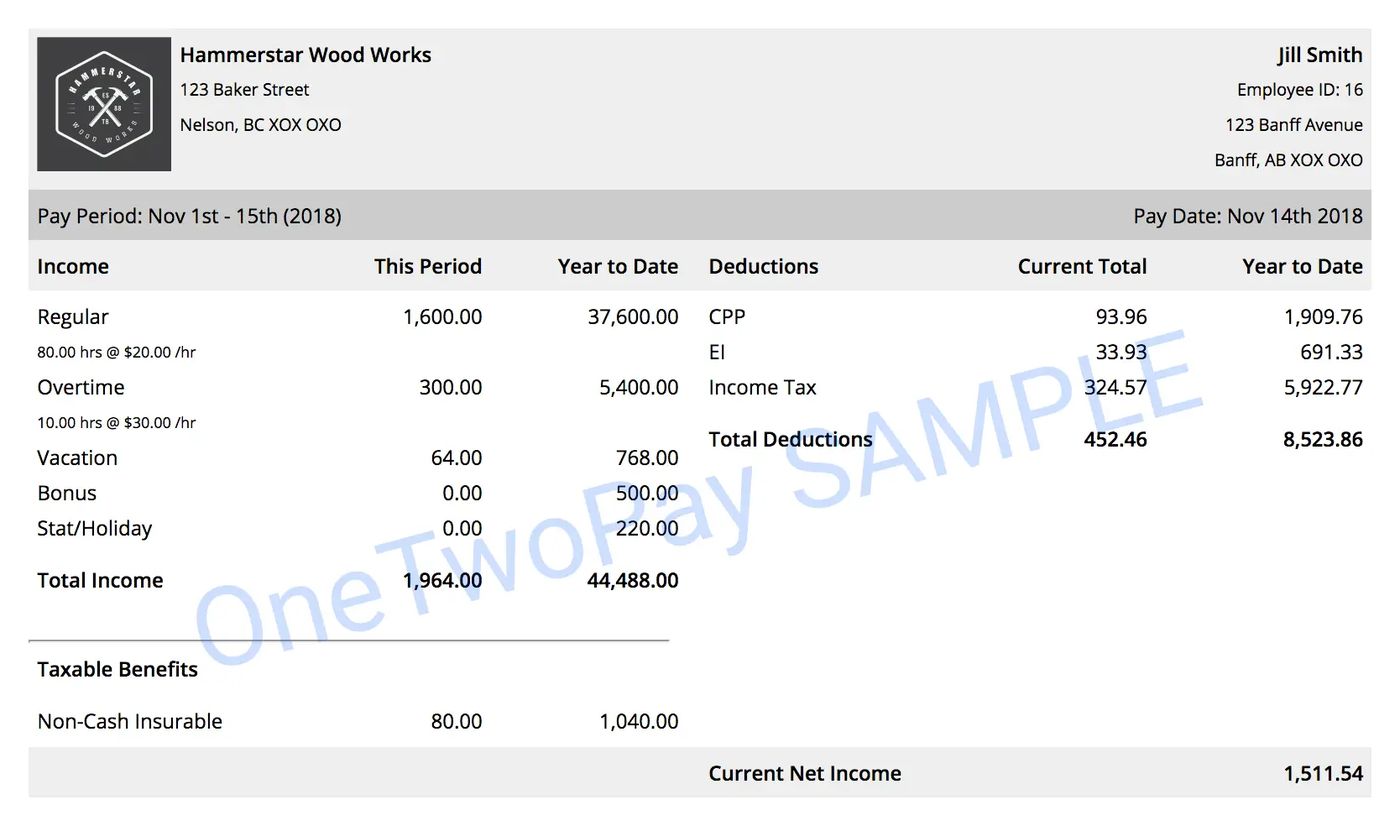
Prenons l'exemple d'une personne ayant un salaire brut annuel de 100 000 $ en Ontario pour 2026. D'abord, appliquez les montants personnels de base fédéral et ontarien comme crédits d'impôt. Le crédit fédéral de 2 310 $ et le crédit ontarien d'environ 644 $ sont soustraits de l'impôt calculé dû. La prime santé de l'Ontario est ajoutée en fonction du niveau de revenu. Pour 100 000 $, elle serait au maximum ou près du maximum de 900 $. Après avoir additionné toutes ces retenues obligatoires, le montant résultant est le salaire net. À titre d'illustration, un salaire horaire de 30 $ pour 40 heures par semaine équivaut à un salaire brut annuel de 62 400 $. Après impôt fédéral et provincial, RPC et assurance-emploi en Ontario, le salaire net approximatif est de 77 600 $, démontrant comment les retenues évoluent avec le revenu. Un autre exemple est un fonctionnaire fédéral EC-05 Échelon 1 en Ontario avec un salaire brut de 100 265 $, qui reçoit environ 68 310 $ annuellement après impôt fédéral, impôt ontarien, RPC, assurance-emploi et cotisations au Régime de retraite de la fonction publique.
Considérations spéciales pour les fonctionnaires fédéraux et les travailleurs autonomes
Les fonctionnaires fédéraux en Ontario ont des considérations salariales supplémentaires en raison du Régime de retraite de la fonction publique. Les taux de cotisation au RRFP diffèrent entre les membres du Groupe 1, qui ont commencé à cotiser avant le 1er janvier 2013 et peuvent prendre leur retraite à 60 ans, et les membres du Groupe 2, qui ont commencé à cette date ou après avec un âge de retraite de 65 ans. Les taux varient également pour les gains inférieurs et supérieurs au maximum des gains annuels ouvrant droit à pension de 74 600 $. Pour un membre du Groupe 2 gagnant 100 000 $ en 2026, le taux combiné du RRFP est d'environ 8,66 % du salaire brut. Il s'agit d'une retenue importante en plus des impôts standards et du RPC/assurance-emploi. Les travailleurs autonomes en Ontario doivent utiliser un calculateur d'impôt pour saisir tous les revenus d'entreprise, honoraires professionnels et commissions de l'année. Ils sont responsables du versement des parts employé et employeur des cotisations au RPC, et ils ne cotisent pas à l'assurance-emploi à moins d'opter pour les prestations spéciales. Le revenu des travailleurs autonomes doit être déclaré avec précision et ne pas être inclus dans les déclarations des années précédentes. Ils peuvent également déduire les cotisations à un REER, bien qu'ils ne soient pas obligés de cotiser le montant maximum. Comprendre ces distinctions est essentiel pour un calcul précis du revenu net et la planification financière.
Questions fréquentes
Quelle est la différence entre le salaire brut et le salaire net en Ontario ?
Le salaire brut est votre salaire total avant toute retenue, tandis que le salaire net est le montant déposé dans votre compte bancaire après toutes les retenues obligatoires. En Ontario, ces retenues comprennent l'impôt fédéral, l'impôt provincial, les surtaxes de l'Ontario, la prime santé de l'Ontario, le RPC, le RPC2 et les primes d'assurance-emploi. Les retenues volontaires comme les cotisations de retraite ou les cotisations syndicales peuvent réduire davantage votre paie. Le montant net représente généralement de 71 % à 83 % de votre salaire brut.
Comment fonctionne la prime santé de l'Ontario ?
La prime santé de l'Ontario est une charge supplémentaire basée sur le revenu perçue par votre impôt provincial. Elle varie de 0 $ pour les revenus plus faibles à un maximum de 900 $ par année pour les revenus plus élevés. La prime n'est pas payée directement à l'Assurance-santé de l'Ontario, mais va dans les revenus généraux de la province. Vous ne pouvez pas vous soustraire à son paiement, et elle est automatiquement déduite en fonction de votre revenu imposable lorsque vous produisez votre déclaration de revenus.
Quand les retenues pour le RPC et l'assurance-emploi cessent-elles pendant l'année ?
Les retenues pour le RPC et l'assurance-emploi cessent une fois que vos gains cumulatifs de l'année atteignent leurs maximums annuels. Pour 2026, les primes d'assurance-emploi s'arrêtent après que vous ayez gagné 68 900 $. Les cotisations au RPC s'arrêtent après que vous ayez gagné 74 600 $, moment auquel les cotisations au RPC2 commencent immédiatement sur les gains jusqu'à 85 000 $. Une fois ces plafonds dépassés, les retenues cessent pour le reste de l'année, ce qui fait augmenter votre salaire net.
Qu'est-ce que le montant personnel de base et comment aide-t-il ?
Le montant personnel de base est un crédit d'impôt non remboursable que reçoit chaque contribuable canadien. Pour 2026, le MPB fédéral est d'environ 16 500 $, et le MPB de l'Ontario est de 12 747 $. Il est multiplié par le taux d'imposition le plus bas pour générer un crédit qui réduit votre impôt à payer. Cela signifie que la première partie de votre revenu est effectivement non imposable, réduisant considérablement votre obligation fiscale globale.
Que sont les surtaxes de l'Ontario et qui les paie ?
Les surtaxes de l'Ontario sont deux charges supplémentaires appliquées à votre facture d'impôt provincial calculée après les crédits. La première surtaxe est de 20 % sur l'impôt ontarien dépassant cinq mille trois cent quinze dollars. La deuxième surtaxe est de 36 % sur l'impôt ontarien dépassant six mille huit cent deux dollars. Ces surtaxes ne s'appliquent pas directement au revenu, mais à l'impôt dû, augmentant effectivement le taux provincial de base maximal de 13,16 % à un taux effectif d'environ 20,53 %. Elles affectent principalement les contribuables à revenu moyen et élevé en Ontario dont l'obligation fiscale provinciale dépasse les seuils indiqués. Cette structure fait du taux d'imposition combiné fédéral et provincial maximal de l'Ontario l'un des plus élevés au Canada.
Est-ce que ma province de résidence ou d'emploi détermine mes retenues fiscales ?
Votre province d'emploi détermine vos retenues salariales, et non votre province de résidence. Les retenues salariales suivent les taux et règles fiscales de la province où vous vous présentez au travail. Par exemple, une personne vivant à Gatineau, au Québec, qui se présente dans un bureau d'Ottawa, en Ontario, verra l'impôt provincial de l'Ontario, les cotisations au Régime de pensions du Canada et les primes d'assurance-emploi retenues. Cela signifie que vous êtes assujetti aux retenues spécifiques de votre province de travail, comme la prime santé de l'Ontario, et non à celles de votre province de résidence comme le Régime québécois d'assurance parentale. Cette règle est standard dans les calculs de paie canadiens.
Sources et lectures complémentaires
- 2026 income tax calculator for Ontario wealthsimple.com
- Ontario Take-Home Pay Calculator 2026: Your Net ... loanscanada.ca
- Government of Canada Take-Home Pay Calculator (2026) fedpay.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.