Un calculateur de marge de crédit hypothécaire aide les propriétaires canadiens à estimer le montant qu'ils pourraient emprunter en utilisant la valeur nette de leur maison. Il utilise des données clés comme la valeur actuelle de votre maison et le solde impayé de votre hypothèque pour déterminer une limite de crédit potentielle selon les règles de prêt réglementées. Comprendre ce calcul est crucial pour la planification financière, que ce soit pour des rénovations, le regroupement de dettes ou d'autres dépenses majeures. Cet outil fournit une estimation initiale pour éclairer vos discussions avec un prêteur ou un conseiller hypothécaire.
Fonctionnement d'un calculateur de marge de crédit hypothécaire
Un calculateur de marge de crédit hypothécaire effectue un calcul spécifique pour estimer votre capacité d'emprunt. La formule de base détermine le montant maximal disponible pour votre marge en appliquant les limites réglementaires à la valeur de votre maison et en soustrayant votre dette garantie existante. Les principales données sont la valeur marchande actuelle de votre maison et le solde impayé de votre hypothèque. Certains calculateurs peuvent aussi demander la valeur de toute autre dette garantie par votre maison, comme une deuxième hypothèque. Le calculateur applique ensuite la règle canadienne standard selon laquelle une marge de crédit hypothécaire ne peut excéder 65 % de la valeur estimée de la maison. De plus, votre emprunt garanti total, c'est-à-dire votre hypothèque plus la marge, ne peut dépasser 80 % de la valeur de votre maison. Le résultat est une estimation de la limite de crédit pour laquelle vous pourriez être admissible, ce qui sert de point de départ pour une demande officielle auprès d'un prêteur.
Il est important de comprendre que le calculateur fournit une estimation basée sur ces règles mathématiques. Votre limite approuvée réelle par une banque ou une caisse populaire dépendra aussi d'une évaluation de crédit et d'un test de résistance. Votre cote de crédit, votre preuve de revenu et vos autres obligations de dette comme les cartes de crédit et les prêts-auto seront aussi pris en compte. Par conséquent, le résultat du calculateur est un scénario optimal selon les règles du ratio prêt-valeur, et non une garantie d'approbation. Pour une évaluation précise, vous devez consulter un conseiller hypothécaire qui peut examiner votre situation financière complète.
Données clés et leur impact sur votre résultat
Chaque donnée dans un calculateur de marge de crédit hypothécaire influence directement la limite de crédit estimée finale. La donnée la plus critique est la valeur marchande actuelle de votre maison. Une valeur estimée plus élevée augmente à la fois la limite de 65 % pour la marge et la limite combinée de 80 %, augmentant potentiellement votre valeur nette disponible. Cependant, les prêteurs exigeront une évaluation professionnelle ou utiliseront des modèles d'évaluation automatisés pour confirmer ce chiffre, et non seulement votre propre estimation. La prochaine donnée essentielle est le solde actuel de votre hypothèque. Un solde hypothécaire plus bas signifie que vous avez utilisé moins de la limite combinée de 80 %, laissant plus de place pour une marge. Si votre solde hypothécaire est élevé, cela peut être le facteur qui limite votre marge à un montant inférieur à 65 % de la valeur de votre maison.
Certains calculateurs peuvent inclure un champ pour d'autres dettes garanties par votre bien immobilier, comme une deuxième hypothèque ou un prêt de construction. Inclure ces montants donne une image plus précise de votre emprunt garanti total, qui doit rester sous le seuil de 80 %. Les omettre pourrait entraîner une surestimation de votre limite de marge disponible. Le taux d'intérêt utilisé dans les calculateurs de paiement est une autre donnée vitale. Les taux des marges de crédit hypothécaire sont typiquement variables, fixés au taux préférentiel du prêteur plus une marge, souvent entre 0,5 % et 1 %. En 2026, le taux préférentiel est de 4,45 %. Utiliser un taux plus élevé ou plus bas dans le calculateur changera le paiement d'intérêts mensuel estimé si vous utilisez des fonds, mais cela n'affecte pas la limite de crédit calculée elle-même.
Règles et limites des marges de crédit hypothécaire au Canada
Les marges de crédit hypothécaire au Canada fonctionnent selon des règles spécifiques établies par le Bureau du surintendant des institutions financières (BSIF). La règle centrale limite le montant maximal de la marge à 65 % de la valeur estimée de votre maison. C'est ce qu'on appelle le ratio prêt-valeur (RPV) pour la marge de crédit. De plus, le BSIF exige que le total de toutes les charges enregistrées contre votre propriété, typiquement votre première hypothèque plus la marge, ne puisse excéder 80 % de la valeur de la maison. C'est la règle du ratio prêt-valeur combiné (RPVC). Ces règles s'appliquent aux institutions financières réglementées par le gouvernement fédéral comme les banques. Les caisses populaires et autres prêteurs non réglementés par le fédéral peuvent utiliser des critères différents, mais la plupart adhèrent à des normes similaires pour un prêt prudent.
L'application pratique de ces règles signifie que votre marge maximale est le plus petit de deux calculs. Premièrement, calculez 65 % de la valeur de votre maison. Deuxièmement, calculez 80 % de la valeur de votre maison et soustrayez le solde actuel de votre hypothèque. Le plus petit de ces deux nombres est votre limite maximale théorique de marge selon les règlements.
- Le montant maximal de la marge de crédit hypothécaire peut atteindre 65 % de la valeur marchande de votre maison.
- Le total combiné de votre hypothèque et de votre marge ne peut dépasser 80 % de la valeur de votre maison.
- Votre limite approuvée est aussi soumise à une évaluation de la cote de crédit, du revenu et d'autres dettes.
- Certains produits combinés, comme le Scotia Total Equity Plan, peuvent permettre une limite initiale jusqu'à 80 % de la valeur de la maison.
Taux des marges de crédit hypothécaire et calculs de paiement
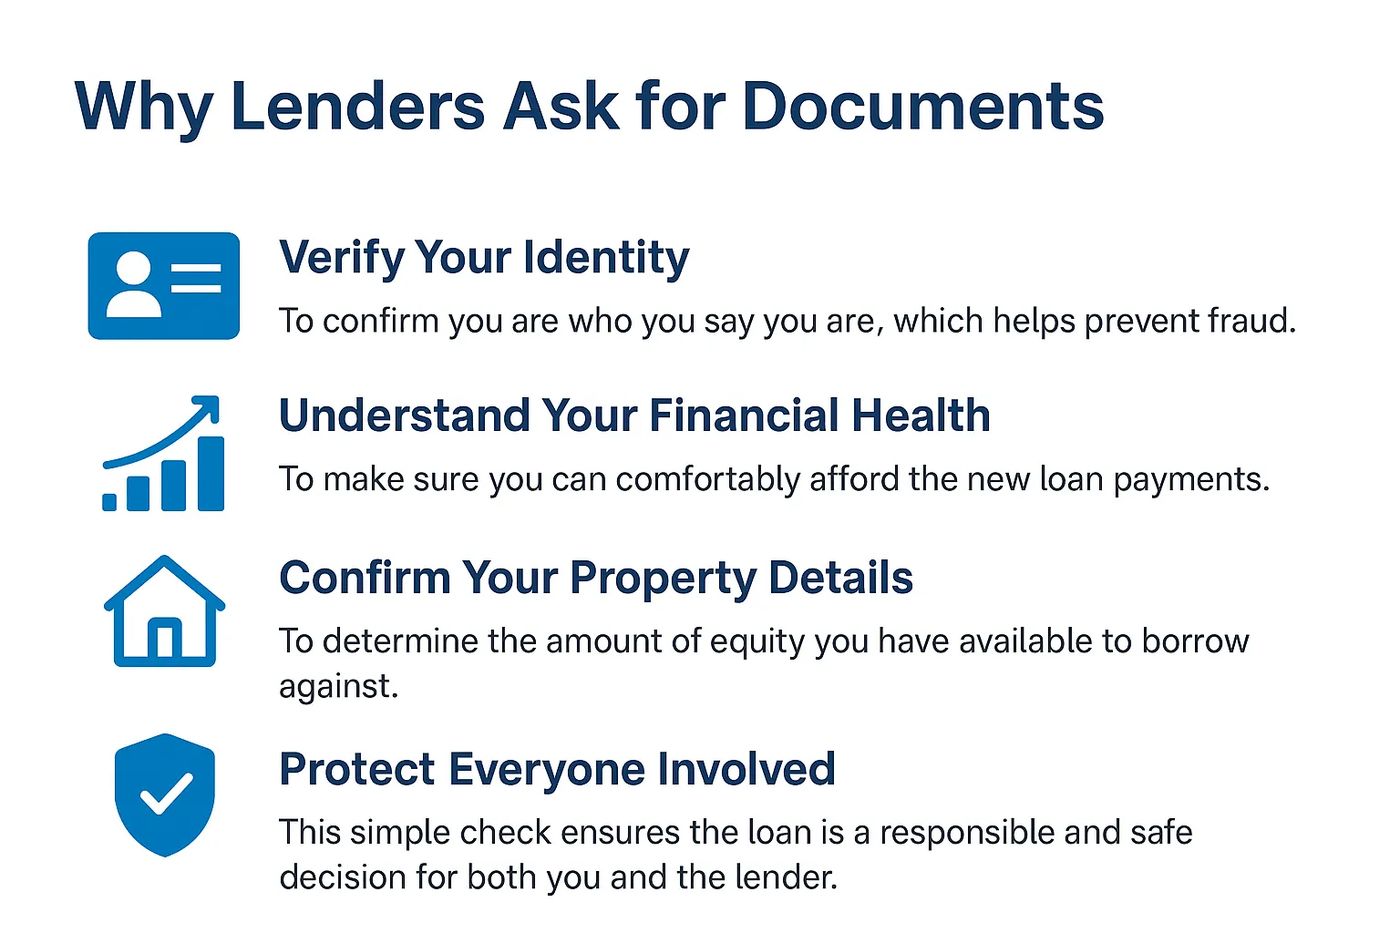
Le taux d'intérêt sur une marge de crédit hypothécaire au Canada est presque toujours variable. Il est typiquement fixé au taux préférentiel du prêteur plus une marge. La marge dépend du prêteur et de votre profil de crédit, mais les fourchettes courantes vont de taux préférentiel + 0,5 % à taux préférentiel + 1 %. Ce taux variable signifie que votre coût d'emprunt et votre paiement mensuel minimum changeront chaque fois que le prêteur ajuste son taux préférentiel en réponse aux changements de politique de la Banque du Canada. Contrairement aux hypothèques, les marges de crédit hypothécaire à taux fixe ne sont pas couramment offertes par les grands prêteurs, bien que certains vous permettent de convertir une partie du solde utilisé en un prêt à terme fixe.
Les calculs de paiement pour une marge de crédit hypothécaire sont simples si vous ne faites que le paiement minimum. Le paiement minimum est habituellement constitué des intérêts seulement, calculés sur le solde utilisé impayé. Il n'y a typiquement aucun remboursement du principal requis, ce qui offre de la flexibilité mais signifie aussi que la dette ne diminue pas à moins que vous fassiez des paiements supplémentaires. Pour estimer un paiement d'intérêts mensuel, vous pouvez utiliser la formule : (Solde impayé x Taux d'intérêt) / 12. La plupart des prêteurs calculent les intérêts quotidiennement mais les facturent mensuellement. Si vous payez plus que les intérêts, le montant supplémentaire réduit votre principal, et les intérêts subséquents sont calculés sur le nouveau solde, plus bas.
Marge de crédit hypothécaire versus refinancement hypothécaire
Une marge de crédit hypothécaire et un refinancement hypothécaire sont deux façons distinctes d'accéder à la valeur nette de votre maison, chacune avec des structures de coût et des pertinences différentes. Une marge de crédit hypothécaire fournit un bassin de crédit renouvelable jusqu'à une limite, où vous ne payez des intérêts que sur le montant que vous utilisez. Elle offre un accès continu sans avoir besoin de redemander de nouveaux fonds. Le refinancement implique de rompre votre contrat hypothécaire actuel et de contracter une nouvelle hypothèque, plus importante, recevant les fonds supplémentaires sous forme de somme forfaitaire à la clôture. Cela entraîne habituellement une pénalité de remboursement anticipé, qui peut être de trois mois d'intérêts ou le différentiel de taux d'intérêt, un coût potentiellement important. Le refinancement est mieux adapté à une seule dépense importante et ponctuelle.
La comparaison des taux d'intérêt est un différenciateur clé. Les taux des marges de crédit hypothécaire sont variables et typiquement plus élevés que les taux hypothécaires initiaux, souvent au taux préférentiel plus une marge. Une hypothèque refinancée peut souvent être obtenue à un taux promotionnel ou escompté plus bas, et elle peut être verrouillée pour un terme fixe, offrant une certitude de paiement. Cependant, les paiements hypothécaires incluent à la fois le principal et les intérêts, résultant en un paiement mensuel obligatoire plus élevé que le paiement minimum d'intérêts seulement d'une marge. De plus, les hypothèques ont souvent des limites de remboursement anticipé et des pénalités pour rembourser le solde avant terme, alors qu'une marge de crédit hypothécaire vous permet de rembourser le principal à tout moment sans pénalité.
| Caractéristique | Marge de crédit hypothécaire | Refinancement hypothécaire |
|---|---|---|
| Accès aux fonds | Crédit renouvelable, utilisez au besoin | Somme forfaitaire à la clôture |
| Taux d'intérêt | Variable (p. ex., taux préférentiel + 0,5 %) | Fixe ou variable, souvent plus bas |
| Coût initial typique | Frais d'évaluation/d'administration | Pénalité de remboursement anticipé + frais |
| Paiement mensuel | Minimum d'intérêts seulement | Principal + intérêts |
| Flexibilité de remboursement | Rembourser le principal à tout moment, sans pénalité | Limites de remboursement anticipé, pénalités possibles |
| Idéal pour | Dépenses continues, imprévisibles | Dépenses importantes et ponctuelles |
Un exemple concret avec des chiffres canadiens
Prenons l'exemple d'un propriétaire dont la propriété est évaluée à 600 000 $. Il a une première hypothèque existante avec un solde restant de 250 000 $. Il veut savoir combien il pourrait potentiellement obtenir par une marge de crédit hypothécaire. C'est le maximum absolu qu'une marge pourrait être selon la règle du RPV de 65 %. Ensuite, nous appliquons la règle du ratio prêt-valeur combiné de 80 %. Il pourrait choisir de ne payer que ces intérêts ou de faire des paiements plus importants pour réduire le principal. Cet exemple illustre comment le calculateur utilise les données et les règles pour fournir une estimation concrète.
Risques et considérations pour les emprunteurs canadiens
Bien qu'une marge de crédit hypothécaire offre un accès flexible à des fonds à faible coût, elle comporte des risques spécifiques que les emprunteurs canadiens doivent considérer. Puisque la marge de crédit est garantie par votre maison, le défaut de remboursement pourrait ultimement mener à une saisie. Ce risque souligne l'importance d'emprunter seulement ce dont vous avez besoin et pouvez gérer. Un autre risque significatif est lié au taux d'intérêt variable. Durant une période de hausse des taux d'intérêt, votre paiement minimum augmentera, ce qui peut mettre à rude épreuve votre budget mensuel si vous avez un solde important. Contrairement à une hypothèque à taux fixe, il n'y a pas de certitude de paiement avec une marge de crédit hypothécaire.
La commodité des paiements d'intérêts seulement peut aussi être un piège. Ne faire que le paiement minimum signifie que la dette principale ne diminue jamais, ce qui peut mener à un cycle de dette perpétuel. Cela requiert une discipline financière pour rembourser activement le principal. De plus, lorsque vous faites une demande de marge de crédit hypothécaire, les prêteurs effectueront un test de résistance sur votre capacité à rembourser à un taux de qualification plus élevé. Finalement, l'ouverture d'une marge de crédit hypothécaire importante peut affecter votre capacité à être admissible à d'autres crédits, car les prêteurs considéreront ce crédit disponible comme une responsabilité potentielle future.
Questions fréquentes
Combien puis-je emprunter avec une marge de crédit hypothécaire au Canada ?
Vous pouvez emprunter jusqu'à 65 % de la valeur estimée de votre maison par une marge de crédit hypothécaire. Cependant, votre dette garantie totale, incluant votre hypothèque, ne peut excéder 80 % de la valeur de votre maison. Par conséquent, votre limite réelle est le plus petit de ces deux calculs : 65 % de la valeur de votre maison, ou 80 % de la valeur de votre maison moins le solde de votre hypothèque. Les prêteurs réglementés par le fédéral doivent aussi appliquer un test de résistance à votre demande, ce qui peut réduire davantage le montant approuvé.
Quel est le taux d'intérêt actuel pour une marge de crédit hypothécaire ?
Les taux d'intérêt des marges de crédit hypothécaire sont variables et typiquement fixés au taux préférentiel du prêteur plus une marge. En 2026, le taux préférentiel est de 4,45 %. Votre taux spécifique dépend du prêteur, de votre cote de crédit et d'autres facteurs financiers. Rappelez-vous que ce taux variable changera chaque fois que le prêteur ajuste son taux préférentiel.
Quels sont les paiements mensuels sur une marge de crédit hypothécaire ?
Le paiement mensuel minimum sur une marge de crédit hypothécaire est habituellement constitué des intérêts seulement, calculés sur le solde que vous avez utilisé. Il n'y a pas de paiement du principal requis, ce qui maintient le paiement minimum bas. Vous pouvez calculer un paiement d'intérêts mensuel estimé en multipliant votre solde utilisé par votre taux d'intérêt annuel et en divisant par 12. Vous avez la flexibilité de payer plus que les intérêts à tout moment pour réduire le principal, et il n'y a pas de pénalités de remboursement anticipé pour le faire.
Puis-je avoir une marge de crédit hypothécaire et une hypothèque en même temps ?
Oui, il est courant d'avoir à la fois une hypothèque et une marge de crédit hypothécaire simultanément. En fait, de nombreux produits combinés les regroupent. La règle clé est que la somme du solde de votre hypothèque et de la limite de votre marge ne peut dépasser 80 % de la valeur de votre maison. Certaines institutions financières, comme TD et la Banque Scotia, offrent des plans intégrés qui gèrent les deux sous une seule limite, comme le TD Home Equity FlexLine ou le Scotia Total Equity Plan.
Une marge de crédit hypothécaire est-elle meilleure que le refinancement de mon hypothèque ?
La meilleure option dépend de vos besoins. Une marge de crédit hypothécaire est une marge de crédit renouvelable idéale pour des dépenses continues ou imprévisibles, car vous ne payez des intérêts que sur ce que vous utilisez. Le refinancement fournit une somme forfaitaire initiale mais entraîne habituellement une pénalité de remboursement anticipé hypothécaire. Le refinancement offre souvent un taux d'intérêt plus bas, surtout sur des termes fixes, mais exige des paiements mensuels plus élevés qui incluent le principal. Une marge de crédit hypothécaire offre plus de flexibilité de remboursement sans pénalité pour rembourser le solde.
À quoi puis-je utiliser une marge de crédit hypothécaire ?
Une marge de crédit hypothécaire peut être utilisée pour une grande variété de fins. Les utilisations courantes incluent les rénovations domiciliaires, qui peuvent augmenter la valeur de votre propriété, et le regroupement de dettes à taux d'intérêt plus élevé comme les cartes de crédit dans un produit à taux plus bas. D'autres utilisations fréquentes sont le financement d'achats importants comme un véhicule ou un mariage, la couverture de frais d'éducation, ou servir de fonds d'urgence. Les fonds sont flexibles, et vous n'êtes pas obligé de spécifier l'utilisation lorsque vous utilisez la marge.
Sources et lectures complémentaires
- Home Equity Calculator, Mortgages cibc.com
- Home Equity Line of Credit (HELOC) Calculator 2026 wowa.ca
- Scotia Total Equity ® Plan Calculator dmts.scotiabank.com
- TD Home Equity FlexLine (HELOC), TD Canada Trust td.com
- HELOC Calculator Canada 2026 · Home Equity Line canadacalculator.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.