Un stablecoin est un type de cryptomonnaie conçu pour maintenir une valeur stable par rapport à un actif spécifié, le plus souvent une monnaie fiduciaire comme le dollar canadien ou américain. Ils sont apparus en 2014 comme un outil permettant aux investisseurs en cryptomonnaies de placer des fonds et sont maintenant utilisés massivement pour le commerce d'actifs cryptographiques et pour les paiements transfrontaliers. Au Canada, les stablecoins sont soumis à des cadres réglementaires en évolution, notamment une loi fédérale proposée sur les stablecoins et une surveillance continue par les autorités provinciales en valeurs mobilières. Comprendre les stablecoins est important pour les Canadiens, car leur utilisation dans les paiements et le commerce augmente, avec des implications pour la stabilité financière et la souveraineté monétaire.
Qu'est-ce qu'un stablecoin et comment fonctionne-t-il
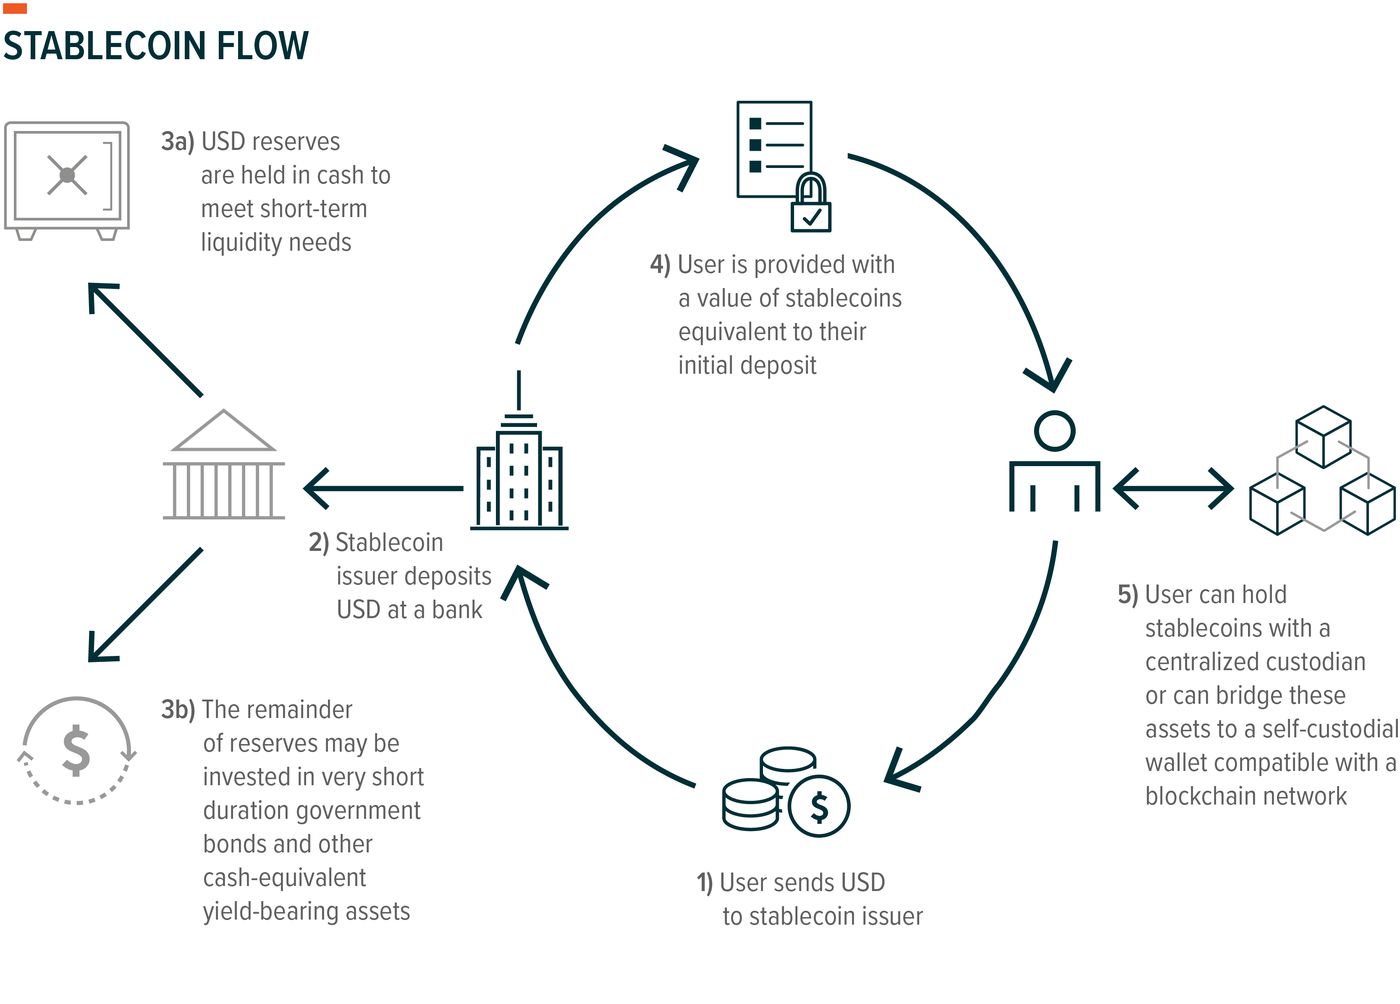
Un stablecoin est un actif numérique destiné à maintenir une valeur stable par rapport à un actif spécifié, qui peut être une monnaie fiduciaire, une matière première ou un panier d'actifs. Contrairement aux cryptomonnaies plus volatiles, les stablecoins axés sur les paiements sont conçus pour fonctionner comme de l'argent numérique, servant de moyen d'échange, d'unité de compte et de réserve de valeur sur de courtes périodes. La stabilité est maintenue grâce à des outils de stabilisation tels que la détention d'actifs de réserve ou l'utilisation d'algorithmes pour équilibrer l'offre et la demande. Pour un stablecoin adossé à une monnaie fiduciaire, un émetteur crée des jetons lorsqu'une partie autorisée dépose la monnaie de référence, en conservant ces fonds en réserve et en les investissant dans des actifs autorisés à faible risque. Pour chaque unité de monnaie détenue, un stablecoin est émis, et les détenteurs peuvent racheter leurs jetons à la valeur nominale, détruisant le stablecoin et recevant en retour la monnaie sous-jacente. Les stablecoins circulent sur des réseaux de chaînes de blocs, permettant des transferts directs entre utilisateurs 24 heures sur 24, 7 jours sur 7, sans dépendre de l'infrastructure bancaire traditionnelle. Cela permet un règlement rapide, programmable et définitif des transactions, une caractéristique clé pour leur utilisation dans les paiements et les transferts transfrontaliers.
Types de stablecoins
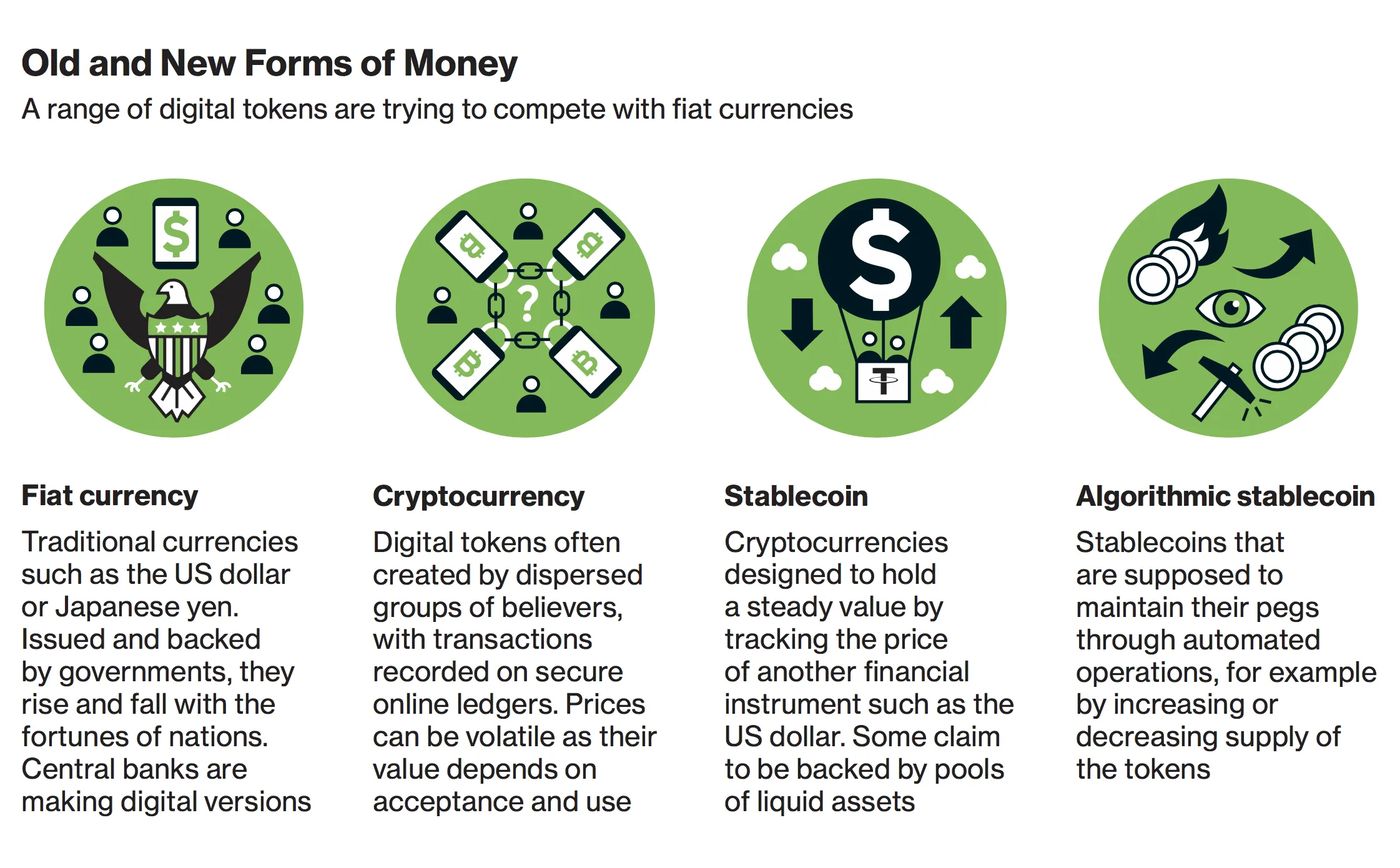
Les stablecoins sont catégorisés en fonction du type d'actifs qui les garantissent et de leurs mécanismes de stabilisation. Les principaux types sont les stablecoins adossés à des monnaies fiduciaires, adossés à des cryptomonnaies, adossés à des matières premières et les stablecoins algorithmiques. Les stablecoins adossés à des monnaies fiduciaires sont garantis par des actifs libellés dans une monnaie fiduciaire comme le dollar américain, leur valeur étant basée sur la monnaie de garantie détenue par un dépositaire tiers. En octobre 2025, près de 97 % des stablecoins adossés à des monnaies fiduciaires sont indexés sur le dollar américain, avec comme principaux exemples l'USDT de Tether et l'USDC de Circle. La structure de ces stablecoins ressemble étroitement à celle des fonds du marché monétaire, car ils détiennent des actifs à court terme comme des obligations du Trésor et du papier commercial. Les stablecoins adossés à des cryptomonnaies utilisent d'autres cryptomonnaies comme garantie, utilisant souvent des contrats intelligents pour suivre un prix cible comme le dollar américain. Les stablecoins adossés à des matières premières sont garantis par des matières premières physiques, avec des exemples incluant PAX Gold et Tether Gold. Les stablecoins algorithmiques, comme Celo Dollar et USDD de Tron, n'ont pas d'actifs de réserve ou seulement des réserves partielles, utilisant plutôt des algorithmes pour équilibrer l'offre et la demande afin de maintenir la valeur. La Banque centrale européenne suggère de traiter les stablecoins algorithmiques comme des actifs cryptographiques non garantis en raison de leurs risques inhérents.
Historique et taille du marché mondial
Les stablecoins sont apparus pour la première fois en 2014 comme une méthode permettant aux investisseurs en cryptomonnaies de placer de l'argent lorsqu'ils investissaient dans d'autres actifs numériques volatils. Leur utilisation s'est depuis considérablement étendue, principalement pour l'achat et la vente d'actifs cryptographiques et pour les paiements transfrontaliers. Selon le Groupe d'action financière, la capitalisation boursière mondiale des stablecoins a atteint 316 milliards $ en octobre 2025, avec un volume quotidien des transactions de 156 milliards $. La Banque des règlements internationaux a rapporté en juillet 2025 que 90 % de cette capitalisation boursière était détenue soit dans Tether (USDT) soit dans l'USDC de Circle. Au sein du marché des stablecoins, 95 % sont adossés à des monnaies fiduciaires, et parmi ceux-ci, 97 % sont libellés en dollars américains. Cette domination des stablecoins indexés sur le dollar américain a des implications importantes pour la finance mondiale, y compris des effets potentiels sur la souveraineté monétaire dans d'autres régions.
Utilisations et applications principales
Les stablecoins remplissent plusieurs fonctions clés dans l'économie numérique, leur utilisation s'étendant au-delà du commerce spéculatif. Leur application principale est le commerce d'autres cryptomonnaies, fournissant un moyen d'échange stable et pratique au sein des marchés cryptographiques, semblable à des jetons de casino. Une utilisation majeure en croissance est celle des paiements transfrontaliers, où les stablecoins offrent des avantages en termes de vitesse et de coût. Le Fonds monétaire international a estimé que les flux transfrontaliers de stablecoins s'élevaient à 1,4 billion $ en 2024, l'activité étant la plus élevée dans la région Asie-Pacifique. Une étude de 2025 a révélé que 26 % des adultes basés aux États-Unis qui envoyaient des transferts de fonds utilisaient des stablecoins pour les transferts transfrontaliers. La raison la plus citée pour cette utilisation est la capacité de règlement 24/7, permettant des transactions en dehors des heures d'ouverture bancaires traditionnelles. Les stablecoins sont également utilisés pour la substitution monétaire dans les économies à forte inflation, comme au Venezuela où les stablecoins libellés en dollars américains aident à préserver la valeur. De plus, ils sont employés dans la distribution de l'aide, avec des organisations comme Oxfam et le Programme des Nations Unies pour le développement les utilisant pour fournir une assistance humanitaire dans des régions incluant Vanuatu, la Syrie et certaines parties de l'Afrique.
- Commerce d'autres cryptomonnaies : Fournit un moyen d'échange stable au sein de marchés volatils.
- Paiements transfrontaliers : Permet des transferts internationaux rapides et à faible coût, avec 1,4 billion $ de flux en 2024.
- Substitution monétaire : Utilisé dans les économies hyperinflationnistes pour préserver la valeur, comme observé au Venezuela.
- Distribution de l'aide : Employé par des ONG et des programmes de l'ONU pour une livraison efficace des fonds.
Réglementation des stablecoins au Canada
La réglementation des stablecoins au Canada implique à la fois les autorités provinciales en valeurs mobilières et un cadre fédéral à venir. Actuellement, les activités liées aux stablecoins sont principalement réglementées en vertu du droit des valeurs mobilières. Le personnel des Autorités canadiennes en valeurs mobilières (ACVM) considère que les stablecoins, ou actifs cryptographiques à valeur de référence, répondent généralement à la définition d'une valeur mobilière ou d'un produit dérivé. Par conséquent, les entreprises engagées dans le commerce de stablecoins, comme les plateformes de négociation d'actifs cryptographiques (PNAC), doivent être inscrites comme courtiers ou s'appuyer sur une exemption. Les PNAC inscrites sont généralement restreintes dans le commerce d'actifs cryptographiques qui sont des valeurs mobilières ou des produits dérivés, mais dans le cadre d'un régime intérimaire, elles ont été autorisées à permettre aux clients d'acheter ou de déposer certains stablecoins spécifiques où l'émetteur a déposé un engagement acceptable pour les ACVM. En 2026, les seuls stablecoins spécifiés en vertu de ce régime intérimaire sont l'USDC et le QCAD. Le 30 juillet 2026, la Commission des valeurs mobilières de l'Ontario a accordé une dispense à une entreprise basée aux États-Unis, lui permettant de négocier des stablecoins spécifiés sur une base de livraison immédiate sans inscription comme courtier, sous certaines conditions. Cette décision indique une voie potentielle pour d'autres entités réglementées.
Le gouvernement fédéral fait avancer la Loi sur les stablecoins, qui a reçu l'approbation parlementaire en mars 2026. La Loi définit un stablecoin comme un actif numérique destiné à maintenir une valeur stable par rapport à une monnaie fiduciaire. Elle établira une surveillance réglementaire des émetteurs de stablecoins par la Banque du Canada, en se concentrant sur les institutions non financières qui émettent des stablecoins adossés à des monnaies fiduciaires conçus pour les paiements, et non pour la spéculation. Les institutions financières réglementées de manière prudentielle spécifiées, comme les banques, sont exclues de ce régime pour les émetteurs. Le 24 octobre 2026, le gouvernement a publié des règlements proposés sur les stablecoins pour commentaires publics, fournissant des détails sur l'inscription, les réserves, la garde et le rachat. Les règlements proposent que les émetteurs doivent maintenir des réserves en actifs liquides de haute qualité, spécifiquement de l'argent comptant, des réserves de banque centrale et des titres de dette gouvernementale, avec une valeur marchande au moins égale à la valeur nominale des stablecoins en circulation quotidiennement. Le gouvernement vise une mise en œuvre des règlements sur les stablecoins à l'automne 2027.
- Réglementation actuelle : Principalement en vertu du droit provincial des valeurs mobilières. Les stablecoins sont généralement considérés comme des valeurs mobilières/produits dérivés.
- Cadre intérimaire des ACVM : Permet aux PNAC inscrites d'offrir des stablecoins spécifiques (USDC, QCAD) avec des engagements de l'émetteur.
- Loi fédérale : La Loi sur les stablecoins a été approuvée en mars 2026, établissant la surveillance de la Banque du Canada.
- Règlements proposés : Publiés en octobre 2026, détaillant les règles pour les réserves, la garde et l'inscription.
- Mise en œuvre ciblée : Automne 2027 pour le cadre réglementaire fédéral complet.
Règles clés en vertu du cadre proposé au Canada
La Loi canadienne proposée sur les stablecoins et ses règlements d'accompagnement établissent un ensemble complet de règles pour les émetteurs. Une exigence fondamentale est qu'un émetteur doit racheter les stablecoins en circulation dans la monnaie de référence, à la valeur nominale. Les émetteurs devront s'inscrire auprès de la Banque du Canada avant d'émettre des stablecoins, et le processus d'inscription implique un contrôle de sécurité nationale par le ministre des Finances. Le cadre s'applique aux émetteurs nationaux et étrangers engagés dans des activités d'émission ciblant des personnes au Canada. Les règlements sur les stablecoins définissent des termes clés comme « créer » et « rendre disponible », en mettant l'accent sur le contrôle de l'émetteur sur la conception, la génération et la distribution des stablecoins, même si les opérations techniques sont externalisées. Les actifs de réserve doivent être détenus par un dépositaire qualifié dans des arrangements séparés, à l'abri de la faillite, pour protéger les détenteurs. Les actifs de réserve admissibles sont limités à l'argent comptant, aux réserves de banque centrale et aux titres de dette gouvernementale. La Loi stipule explicitement que l'émission d'un stablecoin conformément à ses règles ne constitue pas une opération sur valeurs mobilières ou l'activité d'accepter des dépôts en vertu d'autres lois financières fédérales. Cependant, un émetteur est considéré comme engagé dans l'activité de commerce de monnaies virtuelles à des fins de lutte contre le blanchiment d'argent en vertu de la Loi sur le recyclage des produits de la criminalité.
| Domaine de la règle | Exigence clé |
|---|---|
| Inscription | Inscription obligatoire auprès de la Banque du Canada pour les émetteurs. |
| Réserves | Doit détenir des actifs liquides de haute qualité (argent comptant, dette gouvernementale) égaux à la valeur nominale des stablecoins en circulation quotidiennement. |
| Garde | Les réserves doivent être détenues par un dépositaire qualifié dans des comptes séparés, à l'abri de la faillite. |
| Rachat | L'émetteur doit racheter les stablecoins à la valeur nominale dans la monnaie de référence. |
| Actifs admissibles | Argent comptant, réserves de banque centrale, titres de dette gouvernementale. |
| Rendement | Le cadre se concentre sur les stablecoins sans rendement, axés sur les paiements. |
Risques et débats majeurs
Les stablecoins comportent plusieurs risques importants et sont au centre de débats politiques en cours. Un risque principal est le décrochage du taux de change, où la valeur d'un stablecoin s'écarte de son ancrage en raison de tensions de liquidité, d'une mauvaise gestion des réserves ou de défauts de conception. Les stablecoins adossés à des monnaies fiduciaires, en raison de leur similarité structurelle avec les fonds du marché monétaire, présentent un risque de contagion où des rachats à grande échelle pourraient forcer la vente d'actifs sous-jacents, en faisant baisser leurs prix et en déclenchant d'autres rachats. Il existe un risque de contrepartie car les actifs de réserve sont détenus par des dépositaires tiers qui pourraient faire faillite, comme observé en mars 2023 lorsque l'USDC a temporairement décroché lors de l'effondrement de plusieurs banques américaines. Les stablecoins algorithmiques sont particulièrement vulnérables à une « spirale de la mort », démontrée de manière célèbre par l'effondrement de TerraUSD (UST) en mai 2022, qui a anéanti près de 45 milliards $ de capitalisation boursière. Il y a également des préoccupations concernant un manque de transparence des réserves, illustré par l'USDT de Tether, qui a été condamné à une amende de 41 millions $ en 2021 pour des déclarations trompeuses sur ses réserves et n'a jamais terminé de vérification complète par un cabinet comptable.
Les principaux débats politiques tournent autour du financement illicite, de la souveraineté monétaire et de la stabilité financière. Des autorités comme l'Office des Nations Unies contre la drogue et le crime rapportent que les stablecoins, en particulier l'USDT, sont devenus un outil privilégié pour le crime organisé et le blanchiment d'argent en Asie de l'Est et du Sud-Est. Les groupes terroristes les utilisent également pour le financement et l'évasion des sanctions. Une préoccupation importante pour de nombreux pays, y compris ceux d'Europe et d'Afrique, est qu'une adoption généralisée de stablecoins libellés en dollars américains pourrait éroder la souveraineté monétaire nationale. Les banquiers centraux avertissent que cela pourrait importer une politique monétaire étrangère, affaiblir le contrôle des banques centrales locales sur les taux d'intérêt et compliquer la gestion de la liquidité. En réponse à ces risques, des règlements comme la loi américaine GENIUS, le MiCAR européen et la loi canadienne proposée sur les stablecoins interdisent explicitement aux émetteurs réglementés d'offrir des stablecoins générateurs de rendement, car offrir des intérêts pourrait les classer comme des valeurs mobilières financières.
Stablecoins contre monnaies numériques de banque centrale
Il est important de distinguer les stablecoins des monnaies numériques de banque centrale (MNBC), car ce sont des instruments fondamentallement différents. Une MNBC est émise directement par une banque centrale, représentant une créance sur la banque centrale elle-même et faisant partie de la base monétaire (M0). En revanche, un stablecoin est émis par une entité privée, telle qu'une entreprise commerciale. S'il est émis par une institution financière commerciale, un stablecoin serait considéré comme faisant partie de l'agrégat monétaire plus large (M2), et non de la masse monétaire de base. Le projet d'euro numérique de la Banque centrale européenne, à l'étude depuis 2021, est un exemple d'initiative de MNBC motivée en partie comme une réponse stratégique à l'essor des stablecoins privés et à la législation américaine. La différence clé réside dans l'émetteur et les garanties associées : les MNBC portent la pleine foi et le crédit d'une banque centrale, tandis que les stablecoins reposent sur les réserves et la crédibilité d'un émetteur privé, introduisant des profils de risque différents pour les utilisateurs et le système financier.
Questions fréquentes
Qu'est-ce qu'un stablecoin ?
Un stablecoin est un type de cryptomonnaie qui vise à maintenir une valeur stable par rapport à un actif spécifié, un pool ou un panier d'actifs. L'actif spécifié peut faire référence à une monnaie fiduciaire, une matière première ou d'autres cryptomonnaies. Les stablecoins s'appuient sur des outils de stabilisation tels que des actifs de réserve ou des algorithmes qui équilibrent l'offre et la demande pour tenter de maintenir une valeur stable. Ils sont maintenant principalement utilisés pour acheter ou vendre des actifs cryptographiques et pour effectuer des paiements transfrontaliers. Selon la Banque des règlements internationaux en juillet 2025, 90 % de la capitalisation boursière des stablecoins était soit dans Tether soit dans l'USDC.
Comment les stablecoins sont-ils réglementés au Canada ?
La réglementation des stablecoins au Canada est actuellement principalement gérée par les autorités provinciales en valeurs mobilières, qui les traitent généralement comme des valeurs mobilières ou des produits dérivés. Les Autorités canadiennes en valeurs mobilières ont un cadre intérimaire permettant aux plateformes de négociation de cryptomonnaies inscrites d'offrir des stablecoins spécifiques comme l'USDC et le QCAD. Une loi fédérale sur les stablecoins a été approuvée en mars 2026 et sera mise en œuvre avec des règlements de soutien ciblés pour l'automne 2027. Cette Loi réglementera les émetteurs non financiers de stablecoins adossés à des monnaies fiduciaires sous la surveillance de la Banque du Canada.
Quelle est la différence entre l'USDT et l'USDC ?
L'USDT (Tether) et l'USDC (Circle) sont les deux plus grands stablecoins adossés à des monnaies fiduciaires, tous deux indexés sur le dollar américain. Une différence clé a été la transparence et l'historique réglementaire. L'USDT de Tether a fait l'objet d'un examen minutieux concernant ses réserves, a été condamné à une amende de 41 millions $ en 2021 pour déclarations trompeuses et n'a jamais terminé de vérification complète. L'USDC est souvent considéré comme ayant des attestations de réserves plus transparentes. Au Canada, l'USDC est l'un des stablecoins spécifiés autorisés à la négociation par les plateformes inscrites dans le cadre du régime intérimaire des ACVM.
Quels sont les risques liés à l'utilisation des stablecoins ?
Les risques incluent le risque de décrochage du taux de change où un stablecoin peut s'écarter de son ancrage en raison de tensions de liquidité ou d'une mauvaise gestion des réserves. Il existe un risque de contagion sur le marché financier car les stablecoins adossés à des monnaies fiduciaires sont structurellement similaires aux fonds du marché monétaire. Le risque de contrepartie existe car les stablecoins adossés à des réserves nécessitent un dépositaire tiers pour détenir les actifs de réserve. Les stablecoins algorithmiques sont vulnérables à un processus de décrochage connu sous le nom de « spirale de la mort ». Il existe également des risques que les stablecoins soient utilisés pour le blanchiment d'argent et le financement du terrorisme, et leur adoption pourrait potentiellement éroder la souveraineté monétaire.
Peut-on gagner des intérêts sur les stablecoins au Canada ?
La plupart des stablecoins réglementés ne génèrent pas d'intérêts. La loi canadienne proposée sur les stablecoins se concentre sur les « stablecoins adossés à des monnaies fiduciaires sans rendement » conçus pour les paiements, et non pour la spéculation. Les règlements dans d'autres juridictions comme les États-Unis et l'Europe interdisent également aux émetteurs réglementés d'offrir des stablecoins générateurs de rendement, car offrir des intérêts pourrait les classer comme des valeurs mobilières financières soumises à des règles différentes. Certains fournisseurs de services d'actifs cryptographiques peuvent offrir des rendements, mais ceux-ci ne font pas partie du cadre réglementé des stablecoins axés sur les paiements.
Qu'est-ce que le stablecoin canadien QCAD ?
Les notes détaillent la loi canadienne proposée sur les stablecoins et le cadre réglementaire, mais ne mentionnent aucun émetteur ou produit canadien de stablecoin spécifique par son nom. Elles expliquent que les stablecoins sont des actifs numériques conçus pour maintenir une valeur stable par rapport à un actif sous-jacent, comme une monnaie fiduciaire. Au Canada, les règles proposées se concentrent sur la réglementation des émetteurs de stablecoins adossés à des monnaies fiduciaires destinés aux paiements. Les notes couvrent également l'utilisation, les types et les risques généraux des stablecoins dans le monde, mais les détails spécifiques concernant le QCAD ne sont pas inclus.
Sources et lectures complémentaires
- Stablecoin (Wikipedia) en.wikipedia.org
- Trading in Stablecoins in Canada: New OSC Decision ... blakes.com
- Stablecoins 101: What Are They, How Do They Work, And ... web3canada.ca
- Stablecoin Act, Justice Laws Website laws.justice.gc.ca
- Stablecoin regulation in Canada: A guide for businesses gowlingwlg.com
- Stablecoins bankofcanada.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.