Connaissez votre client (CVC) désigne les processus légaux et réglementaires que les institutions financières et autres entreprises réglementées doivent suivre pour vérifier l'identité de leurs clients. Au Canada, ces procédures sont un élément central du régime national de lutte contre le blanchiment d'argent (LBA) et le financement du terrorisme (FT), conçu pour prévenir la criminalité financière. Le cadre est régi par la Loi sur le recyclage des produits de la criminalité et le financement des activités terroristes (LRPCFAT) et appliqué par le Centre d'analyse des opérations et déclarations financières du Canada (CANAFE). Pour les Canadiens, les vérifications CVC font partie intégrante de l'ouverture de comptes bancaires, du commerce de titres, de l'utilisation de plateformes de cryptomonnaies et d'autres activités financières, touchant à la fois les finances personnelles et les opérations commerciales.
Qu'est-ce que le CVC et ses objectifs fondamentaux
Connaissez votre client est un ensemble de lois, règlements et lignes directrices qui obligent les entreprises réglementées à vérifier l'identité de leurs clients et à évaluer les risques liés au maintien d'une relation d'affaires avec eux. Ces procédures sont essentielles aux efforts mondiaux de lutte contre le blanchiment d'argent et le financement du terrorisme. Les objectifs fondamentaux sont d'identifier le client, de vérifier sa véritable identité, de comprendre ses activités et l'origine de ses fonds, et d'évaluer les risques associés. Initialement axées sur les banques et les institutions financières, les obligations CVC s'étendent maintenant à un large éventail de secteurs, y compris les entreprises de technologie financière, les négociants en actifs virtuels, les agents immobiliers, les comptables et les casinos. Au Canada, le fondement juridique est la Loi sur le recyclage des produits de la criminalité et le financement des activités terroristes, qui impose des programmes de conformité spécifiques aux entités qu'elle classe comme entités déclarantes.
Le cadre juridique et les entités déclarantes au Canada
Le régime canadien de CVC et de LBA est administré par le Centre d'analyse des opérations et déclarations financières du Canada (CANAFE). Toutes les entreprises classées comme entités déclarantes en vertu de la LRPCFAT doivent établir et maintenir un programme de conformité complet. La portée des entités déclarantes s'est élargie au fil du temps, notamment avec les modifications apportées à la Loi en 2024. Au niveau fédéral, la liste comprend les banques, les caisses populaires, les courtiers en valeurs mobilières, les entreprises de services monétaires, les sociétés d'assurance-vie, les courtiers et promoteurs immobiliers, et les négociants en métaux et pierres précieux. Notamment, le commerce de monnaies virtuelles est considéré comme une activité d'entreprise de services monétaires, ce qui place les plateformes de cryptomonnaies sous la surveillance du CANAFE. Au niveau provincial, les plateformes de cryptomonnaies qui offrent des droits contractuels sur des cryptomonnaies doivent généralement s'inscrire comme courtiers en valeurs mobilières auprès des régulateurs provinciaux comme la Commission des valeurs mobilières de l'Ontario.
Les obligations de ces entités sont exhaustives et obligatoires. Elles doivent vérifier l'identité des clients, conserver des dossiers détaillés, effectuer une surveillance continue et signaler les transactions suspectes. Le non-respect peut entraîner des pénalités importantes, comme en témoigne le CANAFE qui a émis 23 avis de violation avec des pénalités totalisant plus de 25 millions $ CA pour la seule période de 2024 à 2025. Le régime est conçu pour améliorer la transparence financière, dissuader la criminalité et soutenir les enquêtes des forces de l'ordre. Les modifications de 2024 ont élargi la définition des entités déclarantes pour inclure les fournisseurs de services de paiement, les plateformes de financement participatif et les administrateurs hypothécaires, soumettant ainsi davantage d'industries à une surveillance formelle.
Quand le CVC est déclenché au Canada
Les entités déclarantes sont tenues d'effectuer une vérification CVC lors de transactions spécifiques et au début des relations d'affaires. Les déclencheurs sont clairement définis dans les lignes directrices et règlements du CANAFE. Un déclencheur courant est le début d'une nouvelle relation d'affaires, comme l'ouverture d'un compte bancaire ou d'un compte de placement. Pour les transactions occasionnelles, la vérification est requise pour les transactions en espèces importantes de 10 000 $ CA ou plus, les échanges de devises étrangères de 3 000 $ ou plus, et les échanges ou transferts de monnaie virtuelle de 1 000 $ CA ou plus. La suspicion de blanchiment d'argent ou de financement du terrorisme déclenche également une exigence de vérification d'identité, quel que soit le montant de la transaction. De plus, les entités doivent vérifier l'identité lorsqu'elles doutent de l'exactitude des informations client obtenues précédemment. Pour les entités commerciales, la vérification est requise lors de la conclusion d'un contrat de service.
- Ouverture d'un nouveau compte ou début d'une relation d'affaires.
- Transactions en espèces importantes de 10 000 $ CA ou plus.
- Transactions d'échange de devises étrangères de 3 000 $ ou plus.
- Échange ou transfert de monnaie virtuelle de 1 000 $ CA ou plus.
- Lorsque des soupçons de blanchiment d'argent ou de financement du terrorisme surviennent.
- Lorsqu'il y a des doutes sur les informations client obtenues précédemment.
- Lors de la conclusion d'un contrat de service avec une entité commerciale.
Ces déclencheurs garantissent que la vérification a lieu aux points de risque les plus élevés, équilibrant les besoins réglementaires avec la praticité opérationnelle pour les entreprises. Les entreprises de services monétaires ont une règle supplémentaire spécifique les obligeant à vérifier une personne dans les cinq ans suivant l'établissement d'une relation d'affaires pour la deuxième fois. Cette exigence fait partie des obligations de surveillance continue en vertu des lois LBA/FT. La règle aide à gérer les risques associés au rétablissement d'une relation d'affaires.
Méthodes de vérification de l'identité
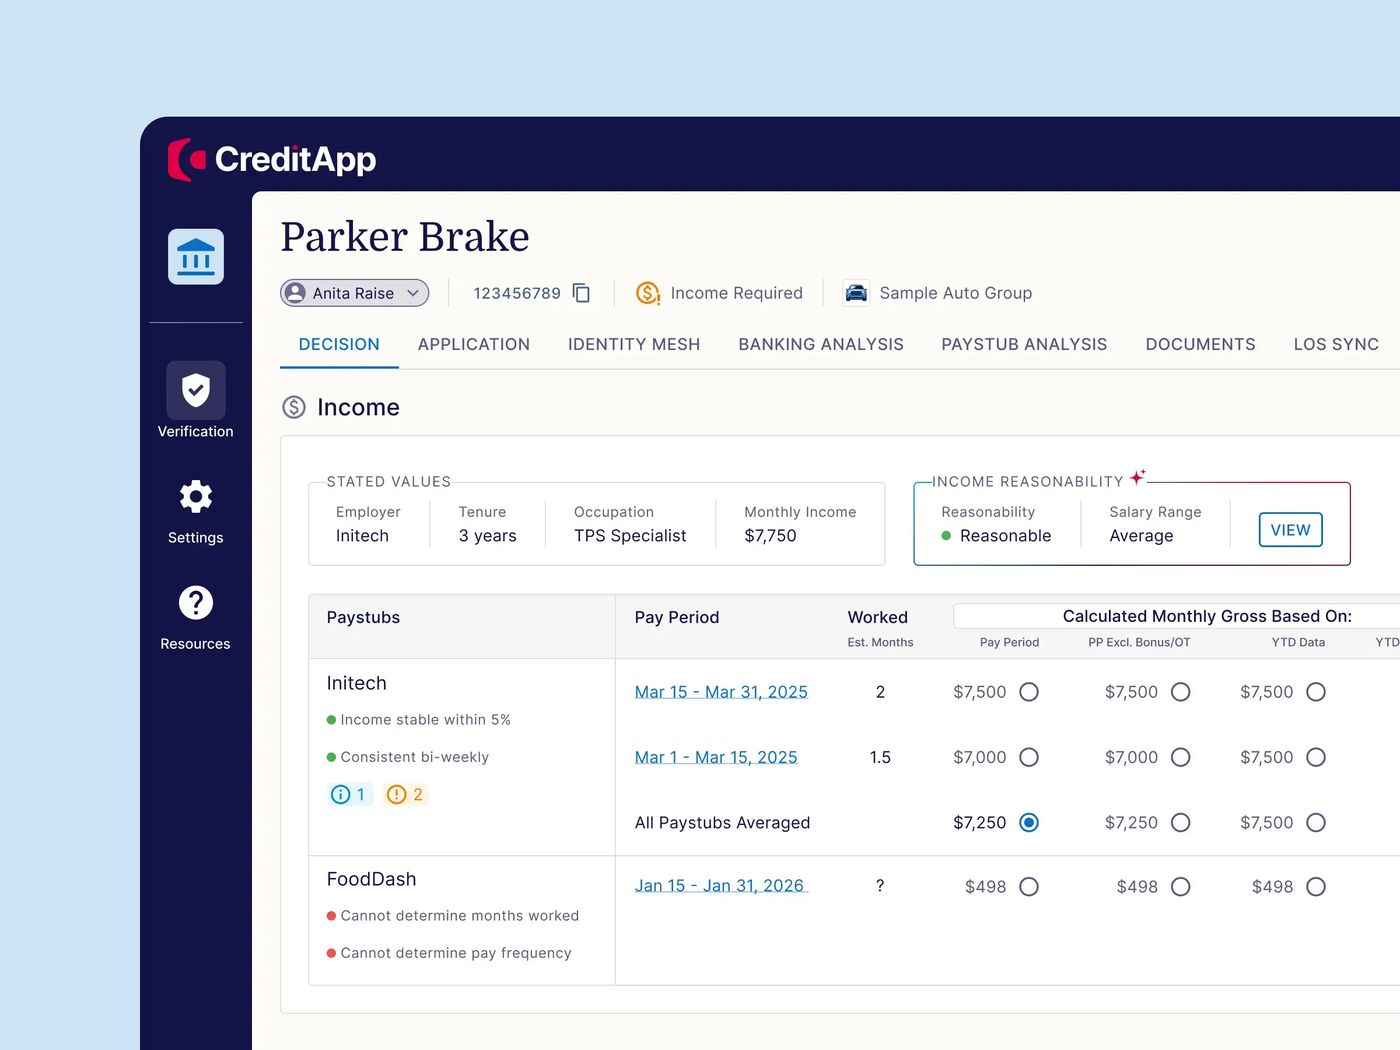
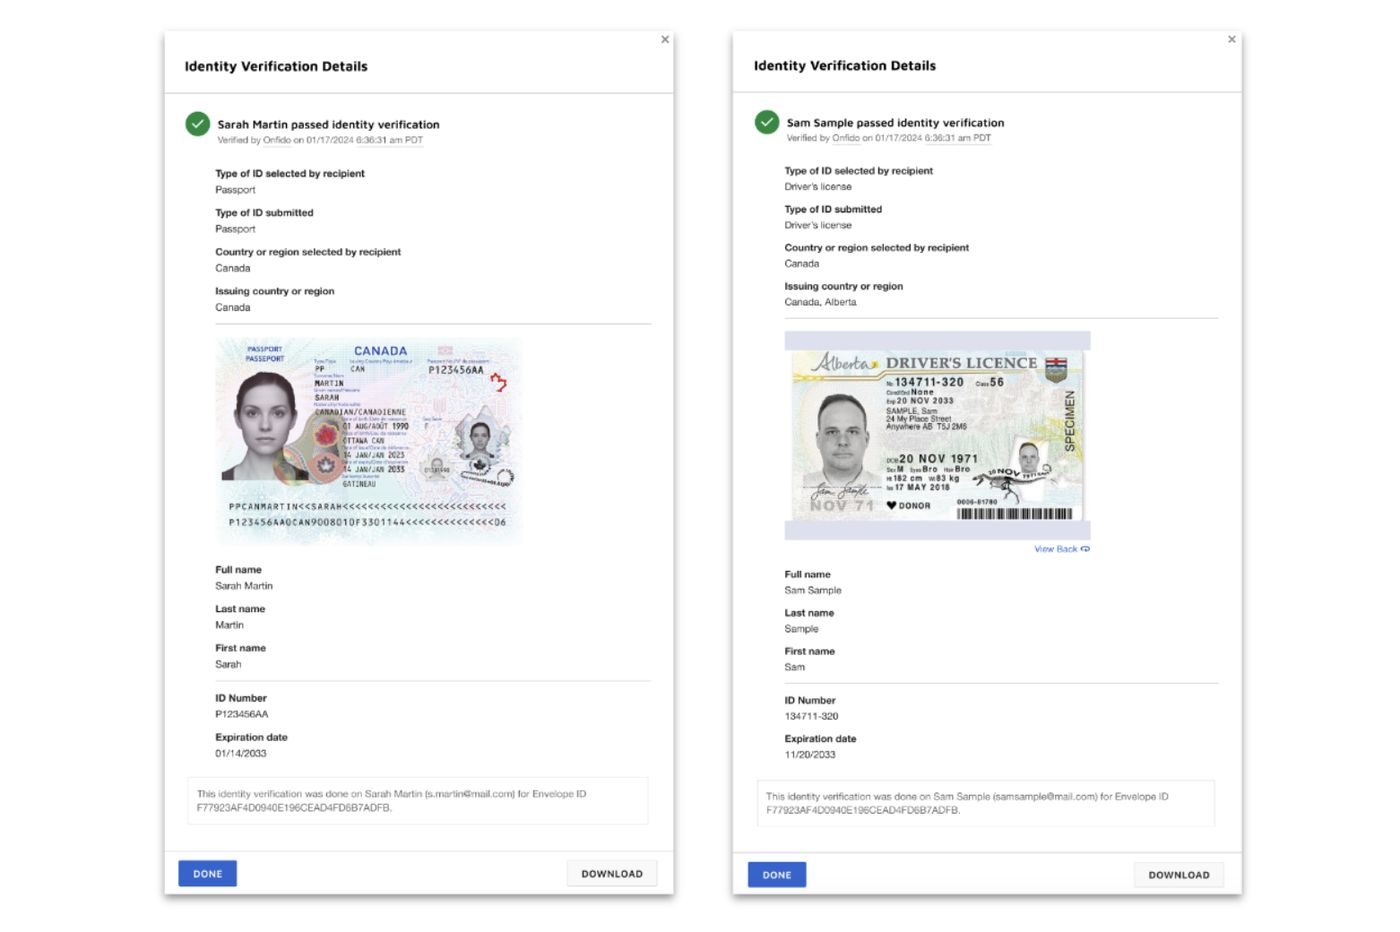
Le CANAFE décrit des méthodes spécifiques et acceptables pour vérifier l'identité des particuliers et des entités. Pour les particuliers, il existe cinq méthodes principales, la méthode d'identification photo émise par le gouvernement étant la plus courante. Pour utiliser cette méthode, le document doit être émis par un gouvernement fédéral, provincial ou territorial, contenir une photo, et être authentique, valide et actuel. Les exemples incluent un permis de conduire ou un passeport. La vérification peut être faite en personne ou à distance en utilisant une technologie capable d'authentifier les caractéristiques de sécurité du document. D'autres méthodes incluent l'utilisation d'un dossier de crédit d'un bureau de crédit canadien, le recours à une vérification déjà effectuée par une autre entité déclarante, ou l'utilisation d'une combinaison de deux autres sources d'information fiables et indépendantes. Pour la méthode du dossier de crédit, la recherche doit être effectuée au moment de la vérification et ne peut pas utiliser une copie obtenue précédemment, et le dossier de crédit doit exister depuis au moins trois ans.
Pour les entités commerciales comme les sociétés ou les fiducies, la vérification se concentre sur la confirmation de l'existence légale. Cela se fait généralement en consultant un dossier d'une source fiable qui confirme la formation et le statut continu de l'entité, comme un certificat de constitution ou une convention de société. Pour toutes les entreprises, les entités doivent également identifier et vérifier les propriétaires bénéficiaires, qui sont les particuliers qui possèdent 25 % ou plus de l'entité légale ou qui exercent un contrôle sur elle. Les informations recueillies doivent être enregistrées et conservées pendant au moins cinq ans après la fin de la relation d'affaires. Une entreprise peut également utiliser une méthode de dépendance pour s'appuyer sur la vérification effectuée par une autre entité inscrite, à condition que le processus de cette entité soit conforme à la LRPCFAT, ou une méthode simplifiée pour les entités à faible risque comme les sociétés ouvertes.
Diligence raisonnable à l'égard de la clientèle et approche fondée sur le risque
Le CVC au Canada implique plus qu'une simple vérification d'identité initiale. Il englobe un cycle complet de diligence raisonnable à l'égard de la clientèle (DRC), qui comprend la compréhension de la nature et de l'objet de la relation avec le client, l'élaboration d'un profil de risque client et la surveillance continue. Le régime canadien exige une approche fondée sur le risque, ce qui signifie que le niveau de diligence raisonnable appliqué doit être proportionnel au risque évalué. Les clients à faible risque, comme les résidents canadiens établis avec des profils financiers simples, peuvent subir une DRC standard. Les scénarios à risque plus élevé déclenchent des exigences de diligence raisonnable renforcée (DRR). Les facteurs indiquant un risque plus élevé incluent les clients qui sont des personnes politiquement exposées, ceux de juridictions identifiées comme à haut risque par le Groupe d'action financière, les entreprises ayant des structures de propriété complexes, ou les transactions impliquant des montants importants ou des motifs inhabituels.
Lorsque la DRR est requise, les entités déclarantes doivent prendre des mesures supplémentaires. Celles-ci incluent l'établissement de l'origine de la richesse et des fonds du client, la réalisation de vérifications de fond plus approfondies et l'application d'une surveillance continue plus intensive. Par exemple, si une transaction dépasse 100 000 $ ou si un client est identifié comme une personne politiquement exposée, l'entité doit établir l'origine des fonds et appliquer des mesures renforcées. Le programme de conformité de chaque entité déclarante doit documenter sa méthodologie d'évaluation des risques et les procédures pour la diligence raisonnable standard et renforcée. Cette surveillance continue est une obligation obligatoire et comprend la mise à jour des informations d'identification client en fonction de l'évaluation des risques tout au long de la relation d'affaires, et la mise à jour des profils de risque client lorsque des changements significatifs comme une nouvelle propriété bénéficiaire surviennent.
Obligations de tenue de dossiers et de déclaration
Les entités déclarantes ont des devoirs stricts de tenue de dossiers en vertu de la LRPCFAT. Elles doivent conserver tous les dossiers liés à l'identification des clients, aux fichiers de comptes et à la correspondance commerciale pendant une période de cinq ans à partir du jour où le dossier est créé ou la relation d'affaires prend fin. Lorsque le CANAFE demande des dossiers, les entités doivent les fournir dans les 30 jours. Au-delà de la tenue de dossiers, les entités sont légalement tenues de déclarer des transactions spécifiques au CANAFE. Cela inclut la déclaration des transactions suspectes pouvant être liées au blanchiment d'argent ou au financement du terrorisme. Elles doivent également produire des déclarations de transactions en espèces importantes pour toute réception d'espèces s'élevant à 10 000 $ CA ou plus. Pour la monnaie virtuelle, toute réception de 10 000 $ CA ou plus en une seule transaction doit être déclarée. À partir d'octobre 2025, de nouvelles exigences de déclaration d'écarts entreront en vigueur, obligeant les entités à déclarer les écarts importants entre leurs dossiers internes de propriété bénéficiaire et les registres gouvernementaux officiels.
| Type de déclaration | Seuil de déclenchement |
|---|---|
| Déclaration de transaction suspecte (DTS) | Tout montant pour lequel il existe des motifs raisonnables de soupçonner du LBA/FT |
| Déclaration de transaction en espèces importante (DTEI) | 10 000 $ CA ou plus en espèces |
| Déclaration de transaction en monnaie virtuelle | 10 000 $ CA ou plus en monnaie virtuelle |
Ces mécanismes de déclaration sont essentiels pour la fonction de renseignement du CANAFE, fournissant des données qui peuvent être utilisées pour enquêter et poursuivre les crimes financiers. Toutes les entités inscrites ont également l'obligation de déclarer les incidents de contournement présumé de sanctions en vertu des lois canadiennes comme la Loi sur les mesures économiques spéciales, et elles doivent conserver un dossier de l'objet et de la nature prévue de chaque relation d'affaires. Cette tenue de dossiers est un élément central de la diligence raisonnable à l'égard de la clientèle. Elle aide à élaborer un profil de risque client et garantit que les transactions sont cohérentes avec la connaissance que l'entité a du client.
Défis et critiques des systèmes CVC
Bien que les systèmes CVC soient essentiels pour la prévention de la criminalité, ils ne sont pas sans défis et critiques importants. Un problème majeur est la débanquarisation, où les institutions financières ferment des comptes ou refusent des services aux clients en raison du coût élevé et du risque perçu de la conformité CVC. Le Groupe d'action financière a noté que cela peut conduire à l'exclusion financière, affectant particulièrement les personnes à faible revenu, les minorités, les personnes âgées, les organismes de bienfaisance et les petites entreprises. Des recherches du Royaume-Uni illustrent l'ampleur, avec plus de 450 000 comptes personnels et commerciaux fermés en 2024, souvent parce que les coûts de conformité dépassaient les avantages pour l'institution. Au Canada, des pressions similaires existent, en particulier pour les petites entreprises qui traitent en espèces ou opèrent dans des économies en développement, et les données du Royaume-Uni montrent que les grandes banques ont fermé des comptes pour plus de 140 000 petites et moyennes entreprises en 2023.
Une autre critique est le potentiel d'abus. Dans certains pays, les gouvernements ont étiqueté des opposants politiques comme terroristes pour s'assurer qu'ils échouent aux vérifications CVC et perdent l'accès aux services bancaires, utilisant le système à des fins de répression politique. De plus, le fardeau de la conformité est substantiel et croissant. L'expansion de 2024 des entités déclarantes au Canada signifie que de nombreuses entreprises de technologie financière, plateformes de financement participatif et places de marché en ligne sont maintenant confrontées à la tâche complexe et coûteuse de mettre en œuvre des programmes CVC complets, y compris la vérification potentielle de dizaines de milliers de clients commerciaux existants. Ces défis soulignent le débat permanent sur l'équilibre entre une prévention efficace de la criminalité, l'inclusion financière et l'efficacité opérationnelle. Le problème est aggravé par les estimations qu'entre 45 milliards $ CA et 113 milliards $ CA sont blanchis au Canada annuellement, soulignant les enjeux élevés pour le système réglementaire.
CVC pour les cryptomonnaies et les actifs numériques au Canada
L'application du CVC aux plateformes de cryptomonnaies au Canada implique une double couche réglementaire. Au niveau fédéral, les plateformes qui traitent en monnaie virtuelle sont classées comme entreprises de services monétaires et doivent s'inscrire auprès du CANAFE et se conformer à ses règles. Cela signifie qu'elles doivent vérifier l'identité des utilisateurs pour les transactions ou échanges de 1 000 $ CA ou plus et déclarer les réceptions de 10 000 $ CA ou plus. Au niveau provincial, parce que les plateformes accordent souvent aux clients des droits contractuels sur des actifs cryptographiques, elles sont généralement considérées comme traitant en valeurs mobilières ou en produits dérivés. Cela nécessite une inscription auprès des commissions des valeurs mobilières provinciales, comme la Commission des valeurs mobilières de l'Ontario ou l'Autorité des marchés financiers au Québec, et souvent l'adhésion à l'Organisme canadien de réglementation des investissements.
Cette double exigence crée une barrière de conformité importante pour les nouveaux entrants. La voie d'inscription provisoire pour les courtiers restreints est fermée, ce qui signifie que les nouvelles plateformes de négociation doivent postuler directement pour l'inscription complète de courtier en investissement, ce qui exige des capitaux substantiels, des solutions de garde sécurisées et une infrastructure de conformité robuste. De plus, une législation en attente comme la Loi sur les monnaies stables placera les émetteurs de monnaies stables sous la supervision de la Banque du Canada. Pour les utilisateurs canadiens, cela signifie qu'utiliser une plateforme de crypto enregistrée implique une vérification d'identité approfondie, et le commerce de crypto véritablement anonyme et sans CVC n'est pas légalement disponible par des canaux réglementés. Le Bureau du surintendant des institutions financières régit également les expositions des banques aux actifs cryptographiques, ajoutant une autre couche de surveillance à l'écosystème.
Questions fréquentes
Qu'est-ce que la vérification CVC ?
La vérification CVC est le processus par lequel une entreprise réglementée confirme l'identité d'un client en utilisant des sources fiables et indépendantes. Au Canada, les méthodes courantes incluent la vérification d'une pièce d'identité avec photo émise par le gouvernement comme un permis de conduire, la vérification des informations contre un dossier de crédit, ou l'utilisation d'autres sources de données indépendantes. L'objectif est de s'assurer que le client est bien celui qu'il prétend être, ce qui est une exigence légale en vertu des lois sur la lutte contre le blanchiment d'argent. La vérification doit confirmer que les informations sont authentiques, valides et actuelles.
Quelles sont les exigences CVC au Canada ?
Au Canada, les exigences CVC sont établies par la Loi sur le recyclage des produits de la criminalité et appliquées par le CANAFE. Les entreprises doivent vérifier l'identité des clients à des déclencheurs spécifiques, comme l'ouverture d'un compte ou la réalisation d'une transaction importante. Elles doivent identifier les propriétaires bénéficiaires avec 25 % ou plus de contrôle, comprendre l'objet de la relation, évaluer les risques, effectuer une surveillance continue et conserver les dossiers pendant cinq ans. Les exigences s'appliquent aux banques, caisses populaires, entreprises de services monétaires, courtiers immobiliers et plateformes de cryptomonnaies. Les modifications de 2024 ont élargi ces obligations à de nouveaux secteurs comme les plateformes de financement participatif.
Le CVC est-il obligatoire pour la crypto au Canada ?
Oui, le CVC est obligatoire pour les plateformes de cryptomonnaies réglementées au Canada. Les plateformes traitant en monnaie virtuelle sont classées comme entreprises de services monétaires par le CANAFE et doivent vérifier l'identité des utilisateurs pour tout échange ou transfert de 1 000 $ CA ou plus. De plus, la plupart des plateformes doivent s'inscrire comme courtiers en valeurs mobilières auprès des régulateurs provinciaux, ce qui impose d'autres obligations de CVC et de protection des investisseurs. Il n'existe aucun moyen légal pour une plateforme enregistrée d'offrir du commerce anonyme et sans CVC aux Canadiens. La voie d'inscription provisoire de courtier restreint est maintenant fermée aux nouveaux demandeurs.
Quelle est la règle des 10 000 $ au Canada ?
La règle des 10 000 $ CA fait référence à plusieurs seuils de déclaration en vertu de la loi canadienne. Les entités financières et les entreprises de services monétaires doivent produire une déclaration de transaction en espèces importante au CANAFE pour toute réception d'espèces s'élevant à 10 000 $ ou plus. De même, pour la monnaie virtuelle, une déclaration est requise pour toute transaction unique où une entreprise reçoit 10 000 $ ou plus en crypto. Ceci est distinct du déclencheur de vérification d'identité CVC pour le change de devises (3 000 $) et les transferts de crypto (1 000 $). Ces déclarations sont un élément clé du système de surveillance des transactions.
Que se passe-t-il si vous échouez au CVC ?
Si un client échoue ou refuse de compléter la vérification CVC, l'entreprise réglementée est légalement interdite de procéder à la transaction ou d'établir la relation d'affaires. Elle doit également mettre fin à toute relation existante si elle ne peut pas remplir ses obligations de diligence raisonnable. Pour l'entreprise, le fait de ne pas mener correctement le CVC peut entraîner de sévères pénalités réglementaires de la part du CANAFE, y compris de lourdes amendes, qui totalisaient plus de 25 millions $ CA lors d'une année récente. L'entreprise peut également subir des dommages à sa réputation et une surveillance accrue.
Existe-t-il des casinos sans CVC pour les Canadiens ?
Les casinos en ligne légitimes opérant dans le cadre réglementé du Canada, comme ceux gérés par les sociétés de loteries provinciales, sont tenus d'effectuer des vérifications CVC sur les joueurs. Les casinos extraterritoriaux qui annoncent des jeux sans CVC ne sont pas autorisés ou réglementés au Canada et opèrent en dehors du régime national de LBA. L'utilisation de tels sites comporte des risques importants, y compris un manque de protection des consommateurs, des fraudes potentielles et des implications juridiques possibles, car ils ne respectent pas les lois canadiennes sur la criminalité financière. Au Canada, les services de jeu sont explicitement listés comme entités assujetties en vertu des règlements de lutte contre le blanchiment d'argent.
Sources et lectures complémentaires
- Know your customer (Wikipedia) en.wikipedia.org
- Methods to verify the identity of persons and entities fintrac-canafe.canada.ca
- KYC Requirements in Canada: Business Compliance Guide ondato.com
- FINTRAC Identification, Canada Verification and KYC ... trulioo.com
- Know Your Customer (KYC) Regulations for Canadian ... help.kimoby.com
- Canada Crypto & Virtual Assets Compliance Guide identomat.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.