Un prêt sur salaire est une avance de fonds à court terme non garantie, conçue pour combler des besoins financiers immédiats, généralement remboursée lors de la prochaine paie de l'emprunteur. Ils sont offerts par des prêteurs spécialisés, en succursale physique ou en ligne, et permettent un accès rapide aux fonds, souvent en quelques minutes. Comprendre la structure, les coûts et la réglementation encadrant les prêts sur salaire est crucial pour les consommateurs canadiens qui envisagent cette forme de crédit à coût élevé.
Définition et mécanisme de base
Un prêt sur salaire est un petit prêt non garanti à court terme, destiné à combler un manque de liquidités d'un emprunteur jusqu'à l'arrivée de son prochain chèque de paie. Le concept central implique qu'un prêteur fournisse des fonds immédiats en échange de la promesse de l'emprunteur de rembourser le montant total, plus des frais, lors de sa prochaine paie. Traditionnellement, cette transaction était garantie par un chèque postdaté émis par l'emprunteur pour le montant du remboursement, que le prêteur encaissait à l'échéance. Dans la pratique moderne, surtout avec les prêteurs en ligne, le remboursement est souvent organisé par des prélèvements électroniques préautorisés sur le compte bancaire de l'emprunteur. Ces prêts sont commercialisés comme des solutions pour des urgences imprévues, mais des études indiquent qu'une majorité sert à couvrir des dépenses ordinaires récurrentes comme les factures et l'épicerie. Le service est aussi appelé avance sur salaire, prêt de salaire, prêt de paie ou avance de fonds, bien que ce dernier terme puisse aussi s'appliquer à des avances sur une marge de crédit de carte de crédit.
Historique et croissance de l'industrie
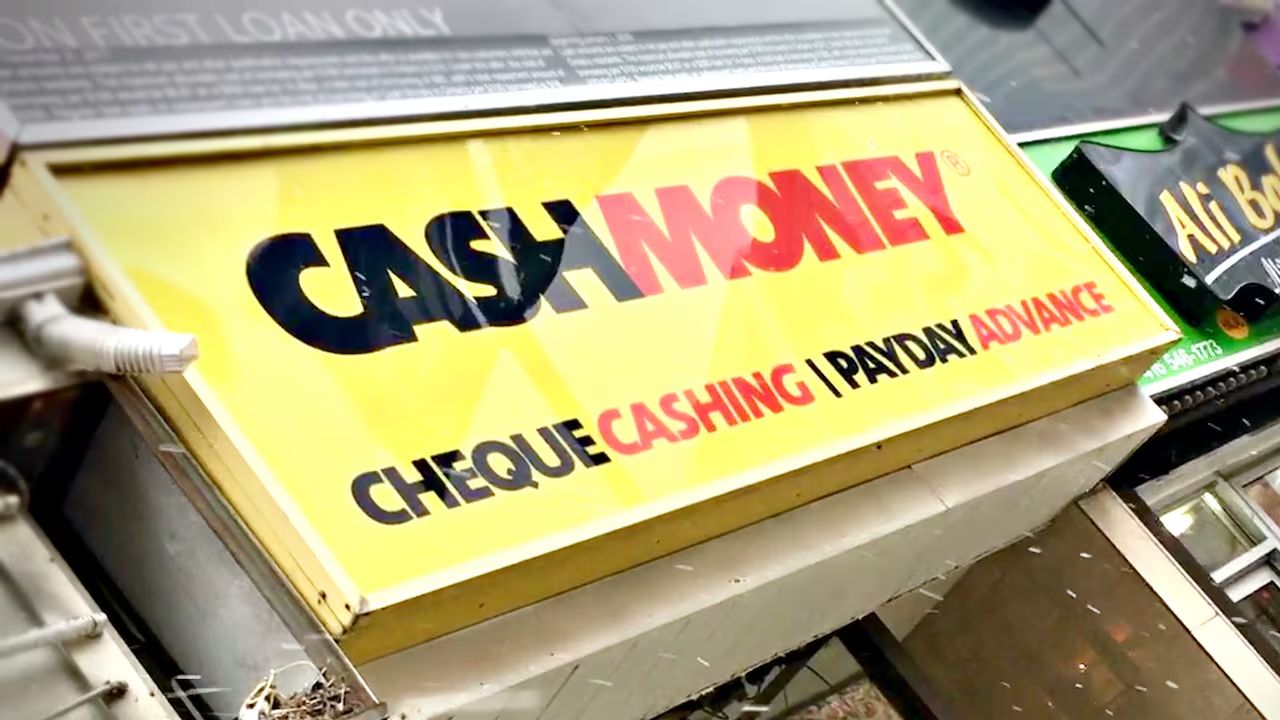
Le prêt sur salaire en tant qu'industrie distincte était extrêmement rare avant les années 1990, mais a connu une croissance substantielle depuis. Cette expansion a coïncidé avec une demande accrue de crédit à court terme de faible montant chez les consommateurs ayant un accès limité aux services bancaires traditionnels. La croissance de l'industrie au Canada a suivi des tendances similaires à celles observées aux États-Unis et au Royaume-Uni, avec une prolifération de succursales dans les zones urbaines et suburbaines. L'avènement d'Internet a encore accéléré la croissance en permettant les demandes de prêt sur salaire en ligne et les transferts de fonds électroniques instantanés. Cette évolution a rendu le produit accessible 24 heures sur 24, de n'importe où au pays. L'expansion rapide de l'industrie a incité les gouvernements provinciaux à travers le Canada à accroître leur surveillance réglementaire, menant aux règles spécifiques sur les prêts sur salaire maintenant en place.
Fonctionnement des prêts sur salaire au Canada
Le processus pour obtenir un prêt sur salaire au Canada est conçu pour être rapide et pratique, impliquant souvent une vérification minimale. Les demandeurs doivent généralement fournir une preuve de revenu régulier, un compte bancaire valide et une pièce d'identité avec photo émise par le gouvernement. De nombreux prêteurs annoncent qu'ils ne requièrent pas de vérification de crédit traditionnelle pour l'approbation, se concentrant plutôt sur la capacité de l'emprunteur à rembourser à partir de sa prochaine paie. Les montants des prêts sont généralement plafonnés, de nombreux prêteurs offrant jusqu'à 1 500 $. Le coût n'est pas exprimé comme un taux d'intérêt traditionnel, mais comme des frais fixes par tranche de 100 $ empruntés. Une fois approuvés, les fonds sont décaissés rapidement, souvent en 15 minutes à une heure par virement Interac ou dépôt direct dans le compte de l'emprunteur. Le remboursement est habituellement prévu pour la prochaine paie de l'emprunteur, ce qui peut aller de quelques jours à quelques semaines plus tard.
La demande peut être complétée par deux canaux principaux. Les emprunteurs peuvent se rendre dans une succursale physique exploitée par des entreprises comme Money Mart, qui compte plus de 360 succursales au Canada. Sinon, ils peuvent faire une demande entièrement en ligne auprès de prêteurs numériques comme iCash ou Lamina. Le processus en ligne est entièrement automatisé, avec des décisions d'approbation instantanées et une signature électronique des contrats de prêt. Le remboursement est généralement effectué par un prélèvement préautorisé sur le compte bancaire de l'emprunteur à la date d'échéance. Si un emprunteur ne peut pas rembourser à temps, on peut lui offrir un report ou un renouvellement, ce qui implique de payer de nouveaux frais pour prolonger la durée du prêt, une pratique qui peut mener à un cycle d'endettement.
- Fournir une preuve de revenu, les détails du compte bancaire et une pièce d'identité avec photo.
- Faire une demande en ligne, en succursale ou par téléphone, souvent avec approbation instantanée.
- Recevoir les fonds par virement Interac ou dépôt direct, souvent en quelques minutes.
- Rembourser le montant total du prêt plus les frais lors de votre prochaine paie.
Coûts, frais et réglementations provinciales
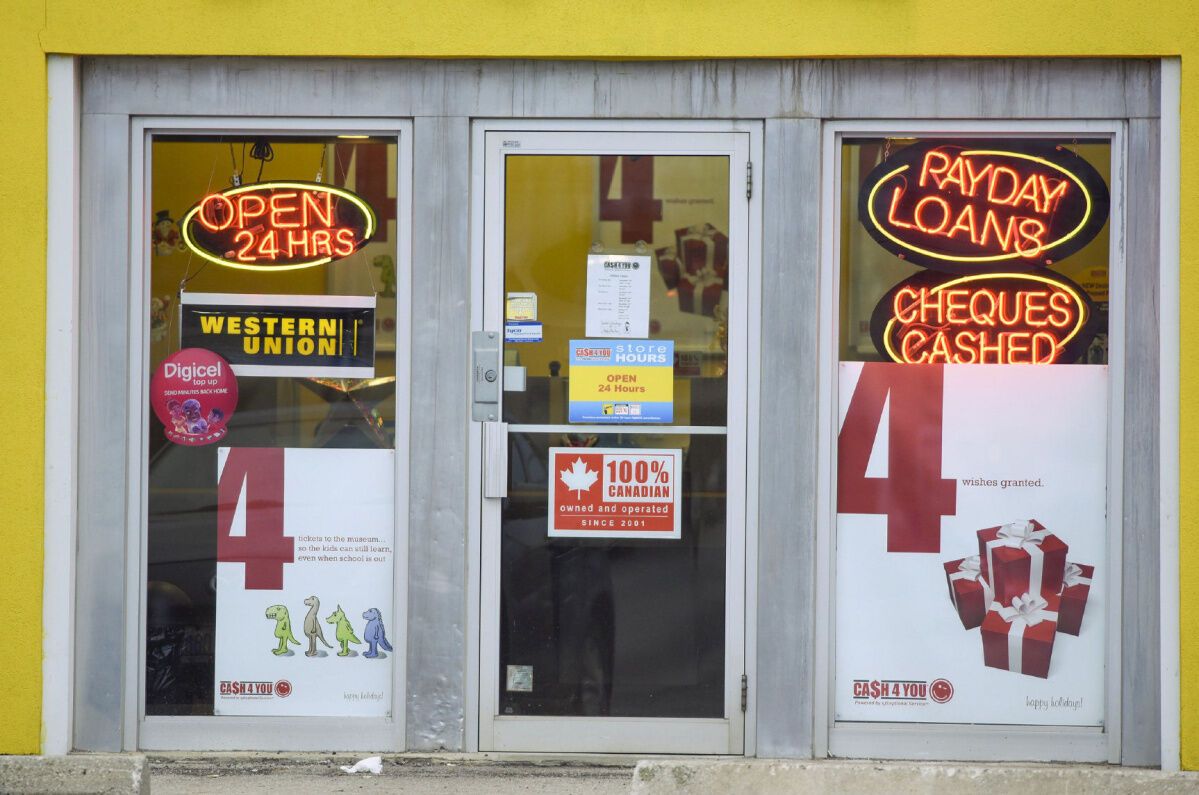
Au Canada, les prêts sur salaire sont réglementés au niveau provincial, chaque province fixant son propre coût maximal de l'emprunt autorisé. Le Code criminel fédéral plafonne le taux d'intérêt effectif annuel à 60 %, mais les provinces ont le pouvoir de créer des exemptions pour les prêteurs sur salaire, leur permettant de facturer des frais plus élevés. La structure de coût standard largement annoncée est de 14 $ par tranche de 100 $ empruntés. Lorsqu'elle est calculée en taux annuel effectif (TAE), cette redevance équivaut à environ 365 % pour un prêt de deux semaines. Les provinces appliquent des règles supplémentaires pour protéger les consommateurs, notamment des périodes de réflexion obligatoires, des restrictions sur les reports et des exigences de contrats clairs et transparents.
Les provinces fixent également des montants de prêt maximaux et peuvent exiger que les prêteurs fournissent des informations sur les services de consultation financière parrainés par le gouvernement. Les règlements visent à freiner les pratiques prédatrices tout en reconnaissant la demande de crédit à court terme. Certaines provinces ont récemment pris des mesures pour réduire le coût maximal. Il est crucial que les emprunteurs comprennent que le 14 $ par 100 $ annoncé est un frais, et non un taux d'intérêt, et que le coût effectif est extrêmement élevé par rapport aux prêts conventionnels. Le coût total de l'emprunt doit être divulgué dans le contrat de prêt à la fois sous forme du montant en dollars des frais et du taux annuel effectif équivalent.
| Province/Territoire | Coût maximal par 100 $ (Typique) | Caractéristiques réglementaires clés |
|---|---|---|
| Ontario | 14 $ | Période de réflexion, option de plan de remboursement. |
| Colombie-Britannique | 14 $ | Doit fournir des informations sur les alternatives. |
| Alberta | 14 $ | Limites sur la dette totale provenant de prêts sur salaire. |
| Nouvelle-Écosse | 14 $ | Plafond sur les frais totaux par prêt. |
Démographie et raisons d'emprunter
Des recherches provenant des États-Unis et d'autres juridictions donnent un aperçu de l'emprunteur typique de prêts sur salaire, ce qui reflète probablement des tendances similaires au Canada. La plupart des emprunteurs de prêts sur salaire ont entre 25 et 44 ans. Après avoir contrôlé d'autres facteurs, les groupes ayant une probabilité plus élevée d'utiliser un prêt sur salaire comprennent ceux sans diplôme universitaire de quatre ans, les locataires, les personnes gagnant moins de 40 000 $ par année et celles qui sont séparées ou divorcées. Des études ont également révélé que les familles noires et hispaniques, les immigrants récents et les parents monoparentaux sont plus susceptibles d'utiliser ces produits. Contrairement au marketing de l'industrie, la plupart des emprunteurs utilisent les prêts sur salaire pour couvrir des dépenses de vie ordinaires sur plusieurs mois, et non pour des urgences imprévues ponctuelles.
L'emprunteur moyen est endetté par des prêts sur salaire pendant environ cinq mois par année. Cela indique que le produit est souvent utilisé pour des déficits financiers récurrents plutôt que pour des incidents isolés. Au Canada, des prêteurs comme Cashco Financial notent qu'ils considèrent divers types de revenus pour la qualification, y compris les prestations fiscales pour enfants, l'aide gouvernementale, les pensions et les revenus d'emploi réguliers. Cette large admissibilité répond aux personnes qui peuvent être sous-bancarisées ou avoir des sources de revenus non traditionnelles. La propension à utiliser les prêts sur salaire augmente chez ceux qui n'ont pas accès à des comptes bancaires de dépôt traditionnels ou à des formes de crédit à intérêt plus bas, en faisant un service de dernier recours pour plusieurs.
Risques clés et critiques
Les prêts sur salaire font l'objet d'un débat important en raison de leur coût élevé et de leur potentiel à piéger les emprunteurs dans des cycles d'endettement. Le risque principal est la spirale de la dette, où un emprunteur qui ne peut pas rembourser à temps paie de nouveaux frais pour reporter le prêt, encourant des charges supplémentaires sur le même capital. Comme 69 % des prêts sont contractés pour couvrir des dépenses quotidiennes comme les services publics et l'épicerie, le même manque de fonds se reproduit souvent, menant à des emprunts répétés. Des études ont établi un lien entre l'accès aux prêts sur salaire et des taux accrus de faillite personnelle et de défaut de paiement sur d'autres obligations, car le revenu limité est détourné pour couvrir les frais élevés du prêt. Les critiques soutiennent que l'industrie draine l'argent des communautés à faible revenu, car les frais élevés représentent une sortie importante de capitaux des emprunteurs qui peuvent le moins se le permettre.
D'autres critiques concernent les pratiques de recouvrement et la structure du marché. Bien que les prêteurs doivent suivre les lois standard de recouvrement de créances, l'utilisation de chèques postdatés ou de prélèvements préautorisés peut entraîner des frais de fonds insuffisants de la part de la banque de l'emprunteur si le remboursement échoue. Le marché est également décrit comme un échec classique du marché. La demande est largement inélastique au prix, ce qui signifie que les emprunteurs en détresse priorisent la vitesse et l'accès plutôt que le coût, donnant peu d'incitation aux prêteurs à rivaliser sur les prix. De plus, une sélection adverse se produit parce que les taux élevés attirent de manière disproportionnée les emprunteurs présentant un risque de défaut plus élevé, ce qui justifie à son tour les frais élevés dans un cycle difficile à briser. Les défenseurs des consommateurs soulignent que le vrai coût doit être divulgué de manière transparente pour permettre une prise de décision éclairée.
Perspective de l'industrie et rentabilité
Les partisans du prêt sur salaire soutiennent que l'industrie fournit un service nécessaire aux consommateurs qui ont épuisé d'autres alternatives et pourraient autrement se tourner vers des prêteurs illégaux. Ils soutiennent que les frais élevés sont conformes aux coûts et aux risques de fournir de petits prêts non garantis à des emprunteurs à haut risque sans souscription traditionnelle. Les analyses de l'industrie suggèrent que les coûts d'exploitation ne sont pas disproportionnés par rapport aux frais perçus, compte tenu notamment du volume élevé de petites transactions et des coûts des défauts de paiement. Une étude sur les prêteurs sur salaire cotés en bourse aux États-Unis a révélé une marge bénéficiaire moyenne de 3,57 % pour les entreprises de prêts sur salaire pures, ce qui est inférieur aux marges bénéficiaires de certains prêteurs traditionnels et d'autres entreprises de consommation comme Starbucks.
L'industrie note que les taux de défaut, bien que souvent cités comme élevés, sont un artefact de la courte durée du prêt. Ils soutiennent que les pertes réelles sont comparables aux formes de crédit traditionnelles lorsqu'elles sont mesurées de manière appropriée. Le modèle d'affaires repose sur des opérations rationalisées, évitant les vérifications de crédit coûteuses et la souscription détaillée en s'appuyant sur la petite taille du prêt et les conditions de report faciles comme une forme de gestion des risques. Les prêteurs affirment que leurs services comblent un vide de crédit pour les populations sous-bancarisées, fournissant une liquidité instantanée que les banques et les caisses populaires ne veulent pas offrir. Le débat se poursuit entre cette vision de l'industrie comme une solution basée sur le marché et la critique de celle-ci comme une forme de prêt prédatrice qui exploite la détresse financière.
Questions fréquentes
Qu'est-ce qu'un prêt sur salaire?
Un prêt sur salaire est un prêt non garanti à court terme, souvent caractérisé par des taux d'intérêt élevés. Ces prêts sont généralement conçus pour couvrir des besoins financiers immédiats et sont destinés à être remboursés lors de la prochaine paie de l'emprunteur. Le terme « sur salaire » fait référence au moment où un emprunteur émet un chèque postdaté au prêteur pour le montant du salaire, mais reçoit une partie de cette somme en espèces immédiates. Les prêts sont aussi parfois appelés avances de fonds.
Combien coûte un prêt sur salaire au Canada?
Le coût standard dans de nombreuses provinces canadiennes est de 14 $ pour chaque tranche de 100 $ que vous empruntez. Ce frais n'est pas un taux d'intérêt annuel, mais un montant fixe. Lorsqu'il est calculé en taux annuel effectif (TAE) pour un prêt typique de deux semaines, cela équivaut à environ 365 %. Le coût total de l'emprunt doit être clairement indiqué dans votre contrat de prêt.
À quelle vitesse puis-je obtenir un prêt sur salaire?
Le financement peut être extrêmement rapide. De nombreux prêteurs en ligne promettent des décisions d'approbation instantanées et un financement par virement Interac en 2 à 15 minutes après la signature du contrat de prêt. Les prêteurs en succursale peuvent aussi fournir des espèces rapidement pendant les heures d'ouverture. La rapidité est une caractéristique clé, car ces prêts sont commercialisés pour des besoins financiers urgents.
Que se passe-t-il si je ne peux pas rembourser mon prêt sur salaire à temps?
Si vous ne pouvez pas rembourser à la date d'échéance, on peut vous offrir un report ou un renouvellement. Cela implique de payer de nouveaux frais pour prolonger la durée du prêt, mais le capital initial reste dû. Cette pratique peut mener à un cycle d'endettement où vous payez des frais répétés sans réduire le capital. Il est crucial de contacter votre prêteur immédiatement pour discuter des options, qui peuvent inclure un plan de remboursement selon les règles provinciales.
Les prêteurs sur salaire vérifient-ils ma cote de crédit?
Les prêteurs sur salaire ne vérifient pas toujours votre cote de crédit. Le processus de prêt de base implique généralement la vérification de l'emploi ou du revenu via des talons de paie et des relevés bancaires. Cependant, selon une source, certains prêteurs sur salaire ne vérifient pas le revenu ni ne font de vérifications de crédit. Les entreprises individuelles et les franchises établissent leurs propres critères de souscription pour ces prêts non garantis à court terme. Cela signifie que l'exigence d'une vérification de crédit peut varier considérablement entre différents prêteurs. Le processus se concentre davantage sur la confirmation d'un flux de revenus de l'emprunteur pour assurer le remboursement lors de la prochaine paie.
Les prêts sur salaire sont-ils réglementés au Canada?
Les prêts sur salaire sont réglementés au Canada, avec des règles spécifiques variant selon la province. La législation concernant les prêts sur salaire diffère largement entre les pays et entre les provinces au sein des systèmes fédéraux. Pour prévenir l'usure, les provinces canadiennes limitent le coût de l'emprunt, par exemple en plafonnant les frais à un montant fixe par centaine de dollars empruntés, ce qui se traduit par un taux annuel effectif élevé. Ces juridictions imposent des restrictions aux prêteurs sur salaire plutôt que de les interdire complètement. Les règlements visent à encadrer les taux d'intérêt élevés caractéristiques de ces prêts à court terme.
Sources et lectures complémentaires
- Payday loan (Wikipedia) en.wikipedia.org
- Payday Loans & Lines of Credit in Canada: Online cashmoney.ca
- Money Mart moneymart.ca
- Loans in Canada: Line of Credit & Secured Financing lenddirect.ca
- Cashco Financial | Canada's Top Alternative Finance Provider cashcofinancial.com
- iCash: Fast Online Payday Loans & Short Term Loans in ... icash.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.