Le nouveau shekel israélien (ILS) est la monnaie officielle d’Israël et est également utilisé dans les territoires palestiniens. Introduit en 1986 pour remplacer une monnaie en hyperinflation, il est divisé en 100 agorot. Pour les Canadiens, le shekel est une monnaie convertible négociée sur les marchés mondiaux, son taux de change par rapport au dollar canadien étant sujet à des fluctuations quotidiennes influencées par des facteurs économiques et géopolitiques. Comprendre cette monnaie est important pour les voyages, les affaires et l’envoi d’argent vers ou depuis Israël.
Qu’est-ce que le nouveau shekel israélien?
Le nouveau shekel israélien est la monnaie légale de l’État d’Israël et est également utilisé comme monnaie de facto en Cisjordanie et dans la bande de Gaza. Son symbole, ₪, est une combinaison des premières lettres hébraïques des mots « shekel » et « nouveau ». Lorsque le symbole n’est pas disponible, on utilise l’abréviation NIS ou le code ISO ILS. L’unité de base, le shekel, est subdivisée en 100 agorot. La monnaie a été introduite le 1er janvier 1986, remplaçant l’ancien shekel israélien au taux de 1 000 anciens shekels pour 1 nouveau shekel. Ce changement a été un élément clé du plan de stabilisation économique de 1985 qui a mis fin à une période d’hyperinflation. Depuis 2003, le nouveau shekel est une monnaie librement convertible, et depuis 2008, il est entièrement convertible via la CLS Bank International.
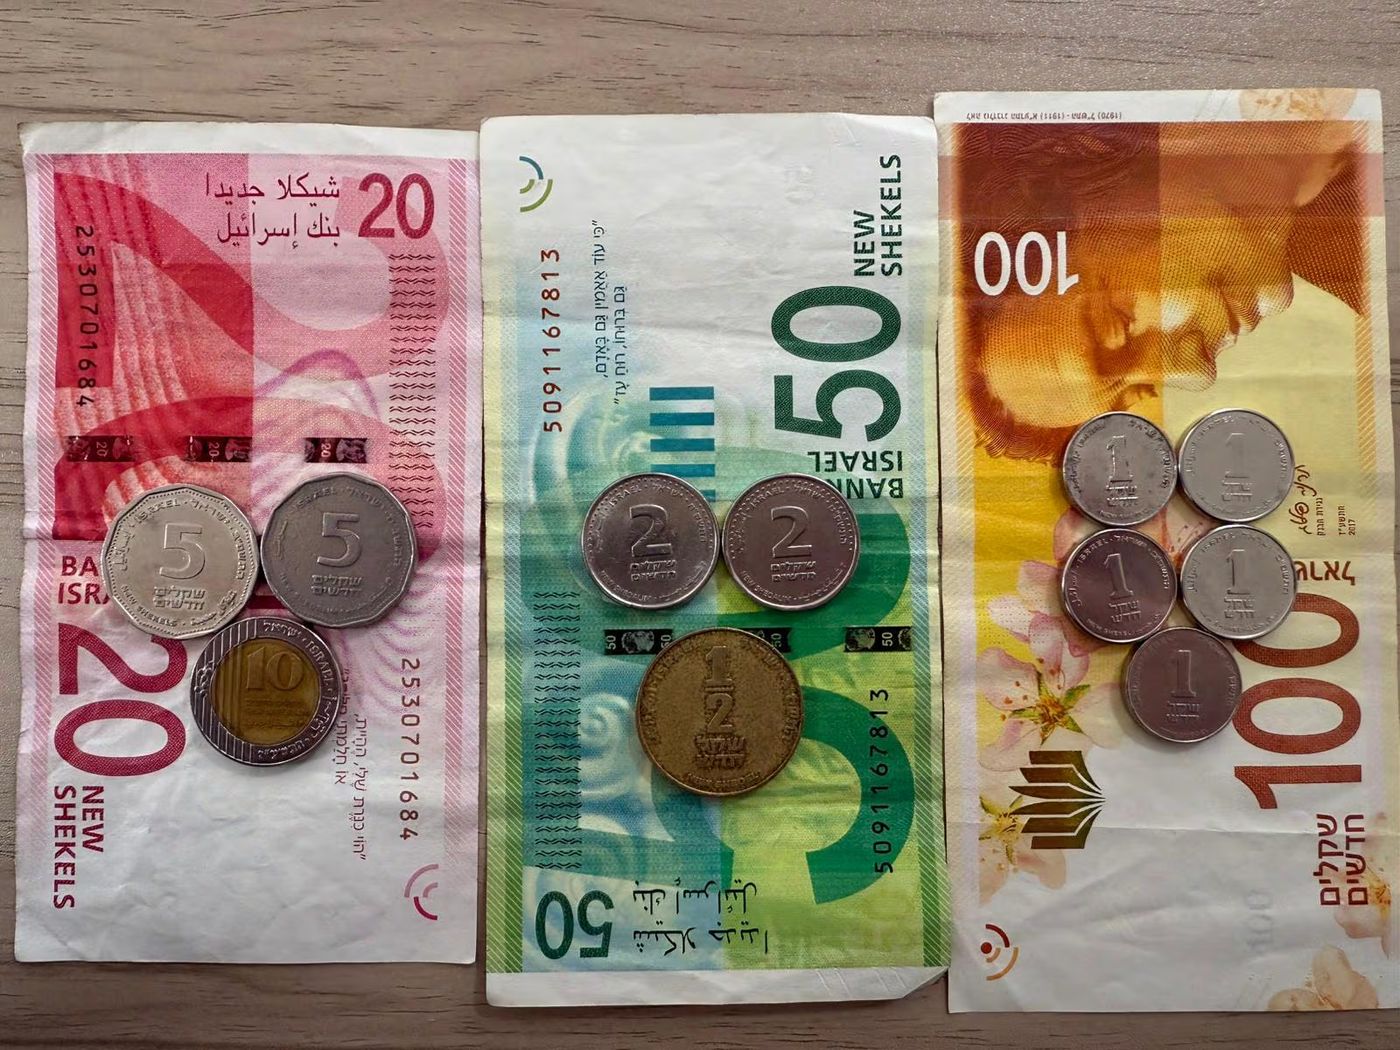
Développement historique de la monnaie israélienne
Le nom « shekel » provient d’anciennes unités de poids et de monnaie bibliques, avec des racines dans le mot hébreu signifiant « peser ». Une référence biblique ancienne est Abraham payant quatre cents shekels d’argent pour la grotte des Patriarches. L’Israël moderne a d’abord utilisé la livre palestinienne, indexée sur la livre sterling britannique, après sa fondation en 1948. En 1952, la Anglo-Palestine Bank a changé son nom pour Bank Leumi Le-Yisrael et la monnaie est devenue la livre israélienne, ou lira. Cette monnaie a connu des dévaluations fréquentes tout au long des années 1960 et 1970. En raison de débats sur son nom non hébreu, une loi a été adoptée pour changer le nom de la monnaie en « shekel » hébreu. Le premier, ou « ancien », shekel a été introduit le 24 février 1980, remplaçant la livre israélienne au taux de 10 livres pour 1 shekel. Cependant, l’ancien shekel a rapidement succombé à l’hyperinflation au début des années 1980, conduisant aux réformes économiques de 1985 et à l’introduction du nouveau shekel stable l’année suivante.
L’évolution de la monnaie israélienne reflète son parcours économique plus large. L’État moderne d’Israël a d’abord utilisé la livre palestinienne après sa formation en 1948. Celle-ci a été remplacée par la livre israélienne en 1952, qui a ensuite été remplacée par l’ancien shekel en 1980. L’ancien shekel a ensuite été remplacé par le nouveau shekel israélien le 1er janvier 1986 en raison de l’hyperinflation.
- 1948 à 1952 : Livre palestinienne, indexée sur la livre sterling.
- 1952 à 1980 : Livre israélienne (lira), avec une subdivision passée de 1 000 prutot à 100 agorot en 1960.
- 24 février 1980 : Ancien shekel israélien introduit.
- 1er janvier 1986 : Nouveau shekel israélien introduit au taux de 1 000:1.
- 1er janvier 2003 : Le nouveau shekel devient librement convertible.
- 7 mai 2006 : Les contrats à terme sur le shekel commencent à se négocier au Chicago Mercantile Exchange.
- 26 mai 2008 : La CLS Bank International commence à régler les paiements en shekels, le rendant entièrement convertible.
Depuis la crise économique des années 1980, Israël a maintenu des politiques budgétaires et monétaires prudentes. Le pays a introduit des réformes économiques basées sur le marché et signé des accords de libre-échange. Il a également investi massivement dans sa base industrielle et scientifique. En conséquence, l’inflation a été relativement faible et Israël a maintenu un excédent de compte courant équivalent à environ 3 % de son PIB en 2010. Par conséquent, le nouveau shekel a augmenté d’environ 20 % par rapport au dollar américain de 2001 à 2011. Le shekel à l’époque moderne est souvent très volatile, en raison des politiques d’Israël.
Pièces et billets en circulation
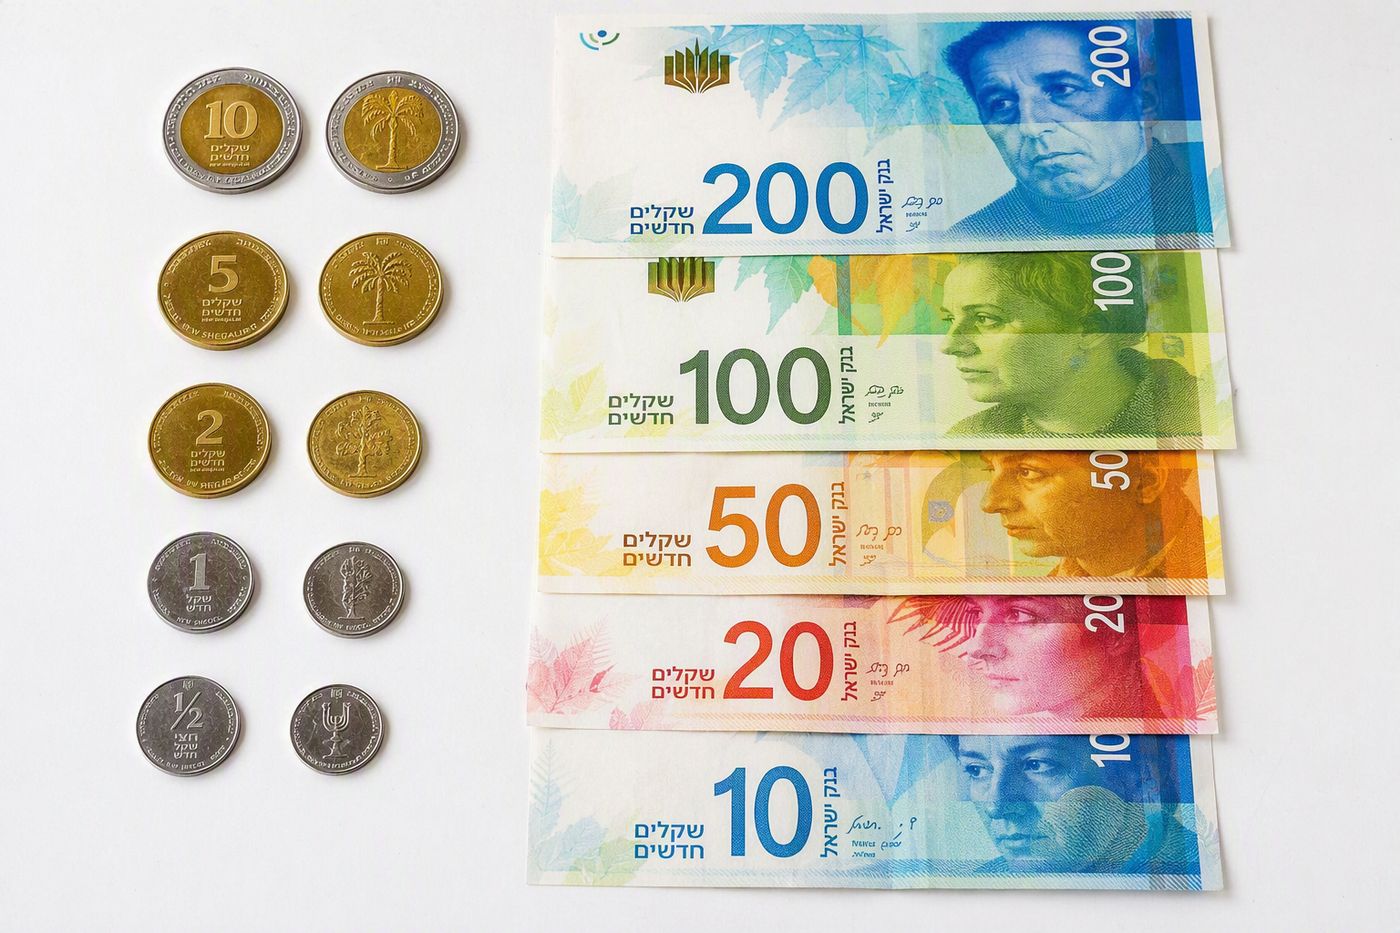
La Banque d’Israël émet à la fois des pièces et des billets. La série actuelle de pièces, introduite pour la première fois en 1985, comprend des coupures de 10 agorot jusqu’à ₪10. Les premières pièces en 1985 étaient de 1 agora, 5 agorot, 10 agorot, ₪1⁄2 et ₪1. Une pièce de ₪5 a été introduite en 1990, suivie de ₪10 en 1995, et d’une pièce de ₪2 le 9 décembre 2007. Les petites coupures comme les pièces de 1 agora et 5 agorot ont été retirées de la circulation, la pièce de 5 agorot ayant été frappée pour la dernière fois en 2007 et retirée le 1er janvier 2008. Les pièces comportent des dates dans le calendrier hébraïque utilisant des chiffres hébreux. En 2022, la Banque d’Israël a annoncé une nouvelle série de pièces avec des inscriptions mises à jour, utilisant « new shekels » comme texte anglais et incluant les noms d’unités en arabe sur les pièces de 10 agorot et ₪1⁄2. Les pièces sont frappées par la Korea Minting and Security Printing Corporation.
Les billets ont progressé à travers trois séries principales. Les billets de la série A ont été émis de 1985 à 1999 en coupures de ₪1 à ₪200. Les billets de ₪5, ₪10 et ₪50 ont commencé le 4 septembre 1985, le billet de ₪1 a suivi le 8 mai 1986, le ₪100 le 19 août 1986, le ₪20 le 2 avril 1988 et le ₪200 le 16 février 1992. Les billets de ₪1, ₪5 et ₪10 utilisaient des dessins des anciens billets de l’ancien shekel mais avec des coupures modifiées et ont ensuite été remplacés par des pièces. Les billets de la série B ont remplacé la première série d’ici 2005. Un plan pour un billet de ₪500 présentant Yitzhak Rabin a été annoncé en 1995 mais n’a jamais été émis en raison d’une faible inflation. La série C actuelle, surnommée la « série des poètes », a commencé à circuler en 2014. Elle présente des poètes hébreux éminents après qu’un plan initial pour présenter des personnalités politiques a été modifié. Le billet de ₪50 est entré en circulation le 16 septembre 2014, suivi du ₪200 le 23 décembre 2015, et des ₪20 et ₪100 le 23 novembre 2017. Cette série utilise l’orthographe anglaise standard « shekel » et « shekels », et l’inscription arabe شيكل (šaykal) au lieu du précédent شيقل (šayqal). Les billets sont imprimés par Orell Füssli Security Printing en Suisse.
Le shekel sur les marchés internationaux et canadiens
Le nouveau shekel israélien est négocié sur les marchés mondiaux des changes. C’est l’une des vingt seules monnaies mondiales à disposer de contrats à terme sur devises largement disponibles, négociés au Chicago Mercantile Exchange depuis le 7 mai 2006. Sa valeur est influencée par la politique monétaire d’Israël, la performance économique, les événements géopolitiques et le sentiment de risque mondial. La monnaie est connue pour sa volatilité, qui a été prononcée depuis 2023 dans un contexte de coopération économique internationale changeante avec Israël. Pour les Canadiens, le shekel est une monnaie convertible qui peut être échangée auprès de nombreuses institutions financières et services spécialisés de change. C’est aussi une monnaie que les consommateurs peuvent échanger dans de nombreuses régions du monde.
Le taux de change entre le shekel israélien et le dollar canadien fluctue en continu selon les conditions du marché. Les principaux facteurs affectant le taux ILS/CAD comprennent les différences de taux d’intérêt fixés par la Banque d’Israël et la Banque du Canada, les taux d’inflation relatifs, les balances commerciales entre les deux pays et les événements économiques mondiaux plus larges. À mesure que ces facteurs évoluent, le taux peut changer tout au long de la journée de négociation. Surveiller ces dynamiques est important pour toute personne effectuant des transactions entre les deux monnaies. La performance de ILS/CAD au cours des 30 derniers jours a atteint un sommet de 0,4691 et un creux de 0,4543, avec une moyenne de 0,4629 et un changement de -2,43 %. Au cours des 90 derniers jours, le sommet était de 0,4700 et le creux de 0,4537, avec une moyenne de 0,4623 et un changement de -0,94 %.
Convertir des shekels israéliens en dollars canadiens
Convertir des ILS en CAD est un besoin courant pour les voyages, le commerce et les envois de fonds personnels. Le taux de change interbancaire (mid-market) est le taux de référence entre acheteurs et vendeurs sur le marché mondial des devises. Ce taux est dynamique. Par exemple, la performance récente sur 30 jours a montré un sommet de 0,4691 $ CA par ILS et un creux de 0,4543 $ CA par ILS, avec une moyenne de 0,4629. Sur 90 jours, la fourchette était comprise entre 0,4537 et 0,4700. Les consommateurs et les entreprises ne reçoivent pas le taux interbancaire pur lors de la conversion d’argent, car les prestataires ajoutent une marge ou des frais. Le coût total d’un transfert comprend cette marge de change plus tous les frais de transaction indiqués. De nombreux services annoncent qu’ils utilisent le vrai taux interbancaire sans majorations cachées, mais ils peuvent tout de même facturer des frais de transfert distincts.
Plusieurs types de prestataires facilitent les conversions ILS en CAD. Les banques et les caisses populaires offrent le change de devises, souvent avec des marges plus élevées. Les courtiers spécialisés en change et les services de transfert d’argent en ligne offrent fréquemment des taux plus compétitifs, surtout pour des montants plus importants. Les opérateurs de transfert d’argent internationaux comme Western Union proposent également des services de conversion et d’envoi, qui peuvent être effectués en ligne, via une application ou en personne chez un agent. Lors du choix d’un prestataire, il est crucial de comparer le coût total, qui est la combinaison du taux de change offert et de tous les frais de transfert. De nombreux services fournissent des devis en temps réel à l’avance afin que les clients puissent voir exactement combien de dollars canadiens ils recevront pour leurs shekels. Pour les transferts plus importants, comme pour des paiements immobiliers ou commerciaux, l’utilisation d’un spécialiste du change réglementé peut permettre d’obtenir de meilleurs taux que les offres bancaires standard, et certains services fournissent des gestionnaires de compte dédiés pour les transactions à haute valeur.
| Période | Sommet (ILS vers CAD) | Creux (ILS vers CAD) | Taux moyen | Volatilité |
|---|---|---|---|---|
| 7 derniers jours | 0,4640 | 0,4536 | 0,4582 | 0,29 % |
| 30 derniers jours | 0,4690 | 0,4536 | 0,4630 | 0,47 % |
| 90 derniers jours | 0,4691 | 0,4536 | 0,4624 | 0,46 % |
Les délais de transfert pour envoyer de l’argent d’Israël vers le Canada varient généralement d’un à deux jours ouvrables, selon le prestataire et le mode de paiement. Certains transferts SWIFT prioritaires peuvent arriver le même jour s’ils sont soumis avant les heures limites, comme avant 14 h GMT. Le délai de livraison réel dépend des processus du prestataire, des exigences de vérification d’identité et des heures d’ouverture des banques dans les deux pays. Les prestataires peuvent offrir un suivi à l’aide d’un numéro de contrôle de transfert d’argent (MTCN). Pour les transferts importants, comme ceux pour des biens immobiliers ou des affaires, l’utilisation d’un spécialiste du change réglementé peut permettre d’obtenir de meilleurs taux que les offres bancaires standard, et ces spécialistes sont souvent connectés via des réseaux qui donnent accès à plusieurs taux de change de partenaires réglementés par la FCA.
Considérations et risques clés pour les Canadiens
Les Canadiens interagissant avec le shekel israélien doivent être conscients de plusieurs considérations pratiques et financières. La volatilité du shekel est un risque principal, car sa valeur peut changer considérablement en raison des développements géopolitiques régionaux et des changements de sentiment sur les marchés mondiaux. Cette volatilité peut affecter le coût d’un voyage en Israël, la valeur des investissements ou le montant final reçu d’un transfert d’argent. Lors de la planification d’un transfert, verrouiller un taux de change avec un prestataire peut atténuer le risque de mouvements défavorables entre le moment du devis et le moment du règlement. De nombreux services de change vous permettent de configurer une alerte de taux pour être averti lorsqu’un taux de change souhaité est atteint.
Les aspects réglementaires et de sécurité sont également importants. Les prestataires réputés de change et de transfert d’argent au Canada sont réglementés par des autorités telles que l’Agence de la consommation en matière financière du Canada. Lors de l’envoi d’argent, les consommateurs doivent utiliser des services qui offrent de la transparence, montrant tous les frais et le taux de change final avant confirmation. Les mesures de sécurité comme le chiffrement et la prévention de la fraude sont standard chez les grands opérateurs. Il est conseillé de n’envoyer de l’argent qu’à des destinataires connus et de protéger les détails de la transaction. Pour les transferts au-dessus de certains seuils, les prestataires peuvent exiger une documentation concernant l’origine des fonds pour se conformer aux règlements contre le blanchiment d’argent. Les transferts internationaux nécessitent souvent une vérification d’identité et une documentation sur l’origine des fonds, et les exigences de déclaration varient selon la juridiction et le montant du transfert.
Comprendre la structure complète des coûts est essentiel. Les prestataires gagnent de l’argent sur le change de devises grâce aux marges sur le taux et/ou aux frais de transaction. Certains peuvent annoncer « sans frais » mais appliquer une marge plus large sur le taux de change. Les modes de paiement peuvent également affecter le coût. Utiliser une carte de crédit pour un transfert peut entraîner des frais de retrait anticipé et des frais d’intérêt de la part de l’émetteur de la carte. Comparer le montant total de dollars canadiens qui sera livré pour un montant donné de shekels entre plusieurs prestataires est la meilleure façon de trouver l’offre la plus favorable. De nombreux outils et convertisseurs en ligne permettent cette comparaison en utilisant les taux interbancaires en direct comme référence.
Perspectives futures et contexte économique
La trajectoire future du nouveau shekel israélien est liée aux politiques économiques d’Israël et à son intégration dans l’économie mondiale. Depuis la crise économique des années 1980, la Banque d’Israël et le gouvernement ont maintenu des politiques budgétaires et monétaires prudentes et introduit des réformes basées sur le marché. Un investissement massif dans les bases industrielles et scientifiques a permis au pays de tirer parti de l’économie mondiale du savoir, augmentant les exportations et ouvrant de nouveaux marchés. Ces facteurs contribuent à la force fondamentale de la monnaie. Cependant, le shekel à l’époque moderne est souvent très volatile, en raison des politiques d’Israël, de nombreux pays refusant depuis 2023 de coopérer économiquement avec Israël, ce qui introduit un risque continu.
Pour les Canadiens, la relation entre les économies canadienne et israélienne continuera d’influencer le taux de change ILS/CAD. Des facteurs tels que les décisions comparatives sur les taux d’intérêt, les mouvements des prix des matières premières (qui affectent fortement le dollar canadien) et la croissance économique relative entraîneront des fluctuations. Le statut du shekel en tant que monnaie librement convertible et négociée signifie qu’il restera sensible au sentiment des investisseurs mondiaux. Ceux qui ont une exposition financière continue à Israël devraient surveiller les annonces économiques de la Banque d’Israël, les développements géopolitiques dans la région et les tendances plus larges sur les marchés des changes pour prendre des décisions éclairées concernant la conversion de devises et les transferts. Le taux de change que vous voyez sur Google est souvent le taux interbancaire, mais le taux offert par les prestataires de transfert d’argent différera en raison des marges appliquées et des frais de service.
Questions fréquentes
Qu’est-ce que le nouveau shekel israélien?
Le nouveau shekel israélien, également appelé simplement le shekel israélien, est la monnaie d’Israël et est également utilisée comme monnaie légale de facto dans les territoires palestiniens de Cisjordanie et de la bande de Gaza. Chaque shekel est divisé en 100 agorot. Le nouveau shekel est en usage depuis le 1er janvier 1986, date à laquelle il a remplacé l’ancien shekel hyperinflationniste au taux de 1 000:1. Son symbole monétaire est ₪ et son code ISO est ILS.
Combien vaut un shekel israélien en dollars canadiens?
Le taux de change entre le nouveau shekel israélien et le dollar canadien fluctue. Des données récentes indiquent qu’un nouveau shekel israélien est approximativement égal à 0,45 dollar canadien. La performance sur 30 jours a atteint un sommet de 0,4691 et un creux de 0,4543, avec une moyenne d’environ 0,4629. Le taux exact dépend des conditions du marché en direct.
Quelles sont les coupures des billets de shekel israélien?
La série actuelle de billets (série C) comprend les coupures de ₪20, ₪50, ₪100 et ₪200. Ces billets présentent des portraits de poètes hébreux éminents. La Banque d’Israël a adopté l’orthographe anglaise standard de shekel et shekels sur ces billets. Les séries précédentes comprenaient des billets de ₪1, ₪5 et ₪10, mais ceux-ci ont ensuite été remplacés par des pièces.
Que dois-je savoir avant d’envoyer de l’argent du Canada vers Israël?
Avant d’envoyer de l’argent, comparez le coût total de différents prestataires, y compris le taux de change offert et tous les frais de transfert. Vérifiez le délai de livraison estimé, qui peut être d’un à deux jours ouvrables. Assurez-vous que le prestataire est réputé et réglementé. Préparez-vous à fournir une pièce d’identité et, pour les transferts plus importants, une documentation concernant l’origine des fonds comme l’exigent les règlements contre le blanchiment d’argent.
Où puis-je échanger des shekels israéliens au Canada?
Le nouveau shekel israélien est une monnaie librement convertible, ce qui signifie qu’il peut être échangé sur le marché mondial des changes. Depuis le 26 mai 2008, la CLS Bank International règle les instructions de paiement en nouveaux shekels, rendant la monnaie entièrement convertible. Les billets indiquent qu’il s’agit d’une monnaie que les consommateurs peuvent échanger dans de nombreuses régions du monde. Pour des services spécifiques au Canada, il faudrait consulter les banques locales, les bureaux de change ou les services de transfert d’argent internationaux qui gèrent la conversion ILS/CAD.
Le shekel israélien est-il une monnaie stable?
La stabilité du shekel israélien a varié au fil du temps. Suite à l’hyperinflation de l’ancien shekel au début des années 1980, le nouveau shekel a été introduit en 1985. Depuis lors, la Banque d’Israël et le gouvernement ont maintenu des politiques budgétaires et monétaires prudentes et conservatrices, ainsi que des réformes économiques basées sur le marché. Ces actions ont entraîné une inflation relativement faible et un renforcement de la monnaie à long terme, comme une hausse de 20 % par rapport au dollar américain de 2001 à 2011. Cependant, les notes indiquent également que le shekel à l’époque moderne est souvent très volatile, influencé par les politiques d’Israël.
Sources et lectures complémentaires
- Israeli new shekel (Wikipedia) en.wikipedia.org
- Israeli new sheqels to Canadian dollars today wise.com
- 1 ILS to CAD, Israeli New Shekels to Canadian Dollars ... xe.com
- CAD to ILS | Convert Canadian Dollar to Israeli New Shekel westernunion.com
- ILS to CAD: Convert Israeli Shekel to Canadian Dollar currencytransfer.com
- Israeli Shekel to CAD | 1 ILS to CAD | IFCM Canada ifcmarkets.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.