Une agence d'évaluation du crédit est une organisation qui recueille des données sur les habitudes d'emprunt et de paiement des particuliers. Au Canada, les deux principales agences d'évaluation du crédit sont Equifax Canada et TransUnion Canada. Ces entreprises privées compilent des rapports de crédit que les prêteurs utilisent pour évaluer la solvabilité, ce qui influence les approbations de prêts, les taux d'intérêt et d'autres conditions financières. Comprendre le fonctionnement des agences d'évaluation du crédit est crucial pour les Canadiens, car les rapports et les cotes de crédit ont un impact significatif sur des décisions de vie importantes comme l'obtention d'une hypothèque, la location d'un appartement ou même l'obtention d'un emploi.
Qu'est-ce qu'une agence d'évaluation du crédit et comment fonctionne-t-elle?
Une agence d'évaluation du crédit, aussi appelée agence de renseignements sur le crédit, est une organisation qui collecte et agrège des renseignements financiers personnels auprès de diverses sources appelées fournisseurs de données. Ces fournisseurs incluent les créanciers, les prêteurs, les services publics, les agences de recouvrement et les tribunaux. L'agence compile ces données dans un rapport de crédit détaillé pour chaque consommateur. Sa fonction principale est de réduire l'asymétrie d'information entre les emprunteurs et les prêteurs, aidant ainsi à prévenir la sélection adverse et l'aléa moral dans le prêt. Les prêteurs utilisent ces rapports pour évaluer la solvabilité d'une personne, c'est-à-dire sa probabilité de rembourser une dette. Cette évaluation influence directement les taux d'intérêt et les conditions offertes par un processus appelé tarification basée sur le risque, où les emprunteurs ayant des antécédents de crédit moins bons paient généralement des taux plus élevés. Au-delà du prêt, les dossiers de crédit sont de plus en plus utilisés dans d'autres domaines comme la vérification d'emploi et la souscription d'assurance en raison de leur valeur prédictive.
Les agences d'évaluation du crédit appliquent des algorithmes mathématiques aux informations contenues dans un rapport de crédit pour générer une cote de crédit, un résumé numérique du risque de crédit. Cette cote permet aux prêteurs d'évaluer rapidement la probabilité de défaut de paiement. La plupart des défenseurs des consommateurs recommandent aux particuliers de vérifier leurs rapports de crédit au moins une fois par an pour en assurer l'exactitude. En plus de l'évaluation du crédit, ces agences sont devenues des sources autoritaires pour la vérification d'identité, utilisées dans des services comme l'authentification basée sur la connaissance. Le service principal transforme des données brutes de paiement en un outil d'évaluation standardisé et mécanistique qui est essentiel au fonctionnement des marchés modernes du crédit à la consommation.
L'histoire de l'évaluation du crédit
À la suite de la panique de 1837, les premières organisations commerciales d'évaluation du crédit ont été formées pour fournir aux marchands des informations sur la solvabilité des clients et d'autres entreprises. Dès les années 1850, ces agences distribuaient des livres de référence codés aux grossistes, marchands, banques et compagnies d'assurance abonnés. Un changement technologique important s'est produit en 1875 lorsque les rapports dactylographiés ont commencé à remplacer les registres manuscrits pour le stockage et la récupération des informations de crédit. À la fin des années 1880, une surveillance systématique des clients de détail a été établie dans les grands centres urbains, jetant les bases de l'évaluation moderne du crédit à la consommation.
La profession de gestion du crédit s'est formalisée vers la fin des années 1890, les détaillants et les opérateurs de bureaux créant des catégories standardisées pour évaluer la solvabilité. L'expansion des dépenses de crédit pendant les années 1910 et 1920 a amené les gestionnaires de crédit à utiliser les informations sur les clients pour des promotions de vente ciblées. Les années 1930 ont vu une pression des entreprises automobiles, financières et pétrolières pour des rapports plus standardisés de la part des plus de mille bureaux de crédit alors en opération. L'avènement des téléscripteurs et l'utilisation généralisée du téléphone ont rendu les anciens livres de cotation de crédit obsolètes. Un moment clé est survenu en 1965 avec le lancement du premier bureau de crédit informatisé, qui a marqué le début de l'ère de l'automatisation et de la consolidation de l'industrie. Cette période a également vu l'adoption généralisée de la cotation de crédit. Les préoccupations concernant l'exactitude et les droits des consommateurs ont conduit à des audiences et à l'adoption éventuelle du Fair Credit Reporting Act aux États-Unis en 1970, établissant des protections fondamentales pour les consommateurs.
Les agences d'évaluation du crédit au Canada : Equifax et TransUnion
Au Canada, le paysage de l'évaluation du crédit à la consommation est dominé par deux entreprises privées : Equifax Canada et TransUnion Canada. Ce sont les deux principales agences d'évaluation du crédit qui collectent, maintiennent et partagent des informations sur la façon dont les Canadiens gèrent le crédit. Leur rôle central est de fournir des informations de crédit individuelles et des services de surveillance, principalement au bénéfice des prêteurs tels que les banques, les caisses populaires, les sociétés de financement automobile et d'autres institutions financières. Elles traduisent l'historique de crédit d'un consommateur en mesures quantifiables, comme une cote de crédit, afin que tout prêteur puisse rapidement évaluer le risque d'accorder du crédit. Une légère baisse de la cote de crédit signale une probabilité statistique accrue de défaut de paiement sur un nouveau prêt, ce qui rend cette information cruciale pour la diligence raisonnable des prêteurs.
Bien que les deux agences fonctionnent de manière similaire, elles gèrent des bases de données indépendantes et peuvent avoir de légères variations dans la façon dont elles traitent et rapportent les données. Tous les prêteurs ne rapportent pas d'informations aux deux agences. Certains peuvent ne rapporter qu'à une seule ou à aucune. Des informations supplémentaires proviennent d'agences de recouvrement et de dossiers publics. Les agences d'évaluation du crédit au Canada sont réglementées aux niveaux fédéral et provincial. La plupart des provinces ont leur propre législation sur les renseignements de crédit qui régit la façon dont les informations des consommateurs peuvent être partagées. Au niveau fédéral, la Loi sur la protection des renseignements personnels et les documents électroniques (LPRPDE) établit des normes nationales pour la protection des renseignements personnels. Les agences d'évaluation du crédit partagent les renseignements des consommateurs sous la forme d'un rapport de crédit avec des tiers uniquement lorsque le consommateur a donné sa permission, par exemple à une banque, un propriétaire ou une compagnie de carte de crédit lors d'un processus de demande.
Que contient un rapport de crédit canadien?
Un rapport de crédit canadien est un dossier détaillé de l'historique de crédit d'un particulier. Il comprend plusieurs catégories clés d'informations qui, ensemble, dressent un portrait de la responsabilité financière. Le rapport contient des détails d'identification personnelle tels que le nom, l'adresse, la date de naissance et le numéro d'assurance sociale. Le cœur du rapport énumère les comptes de crédit, aussi appelés lignes de crédit, qui ont été établis auprès de prêteurs. Pour chaque compte, le rapport indique le type de crédit, la date d'ouverture, la limite de crédit ou le montant du prêt, le solde actuel et l'historique des paiements. L'historique des paiements indique si les paiements ont été effectués à temps, en retard ou manqués.
Au-delà des comptes de crédit standard, le rapport inclut d'autres données financières importantes. Cela comprend les dossiers de dettes vendues à une agence de recouvrement, les informations de dossiers publics comme les jugements de cour et les privilèges fiscaux, et les détails de toute faillite. Les demandes de renseignements sont également enregistrées, montrant quelles entreprises ont demandé une copie du rapport de crédit, généralement lorsqu'un consommateur demande un nouveau crédit. Toutes ces informations sont utilisées par les algorithmes de l'agence d'évaluation du crédit pour générer une cote de crédit, qui au Canada varie de 300 à 900. Une cote plus élevée indique un risque plus faible pour les prêteurs. Il est important de noter que les consommateurs ont plusieurs cotes de crédit provenant de différents modèles, et la cote fournie directement à un consommateur par une agence peut être une estimation éducative qui utilise un algorithme légèrement différent de celui fourni aux prêteurs.
Combien de temps les informations restent-elles sur votre rapport de crédit?
La durée pendant laquelle les informations négatives restent sur un rapport de crédit canadien est régie par des politiques et des règlements, et elle varie selon le type d'événement. La plupart des informations défavorables ont un impact significatif sur la cote de crédit pendant une période de six ans. Ce délai standard s'applique à de nombreux éléments courants que les prêteurs examinent lors de l'évaluation du risque. Comprendre ces échéances est important pour la planification financière et la reconstruction du crédit.
- Comptes en bon état : Restent généralement sur le rapport jusqu'à 20 ans après la dernière activité.
- Paiements en retard : Restent généralement sur le rapport pendant six ans à partir de la date du paiement manqué.
- Comptes envoyés au recouvrement : Restent pendant six ans à partir de la date du dernier paiement ou de la dernière activité sur le compte.
- Première faillite : Reste sur le dossier de crédit pendant six ans dans la plupart des provinces et territoires.
- Première faillite en Ontario, au Québec, au Nouveau-Brunswick, à l'Île-du-Prince-Édouard et à Terre-Neuve-et-Labrador : Reste pendant sept ans.
- Faillites subséquentes : Restent sur le dossier pendant 14 ans à partir de la date de libération.
- Jugements de cour : Suivent les mêmes règles que les faillites dans la plupart des juridictions.
- Jugements de cour à l'Île-du-Prince-Édouard : Restent sur le dossier pendant 10 ans.
Ces périodes de conservation signifient que les faux pas financiers peuvent avoir un effet durable sur la capacité d'une personne à obtenir du crédit. Une dette payée, cependant, est vue plus favorablement qu'une dette impayée, même si le dossier demeure. Certaines agences de recouvrement peuvent retarder le signalement d'une dette à une agence pour une courte période, par exemple 30 jours, pour permettre une résolution, mais ce n'est pas une pratique garantie. Gérer et corriger proactivement les informations sur un rapport de crédit est la responsabilité du consommateur.
Comment accéder à votre rapport et à votre cote de crédit au Canada
Chaque Canadien a le droit d'accéder gratuitement à son rapport de crédit. Equifax et TransUnion sont tenues de fournir une copie gratuite du rapport de crédit d'un consommateur sur demande. Ce rapport gratuit est appelé une « divulgation du dossier de crédit » par Equifax et une « divulgation au consommateur » par TransUnion. Obtenir votre propre rapport n'a aucun effet négatif sur votre cote de crédit. Il est conseillé de vérifier les rapports des deux agences, car les informations qu'ils contiennent peuvent différer. Il existe plusieurs méthodes pour demander ces rapports, chacune avec son propre processus.
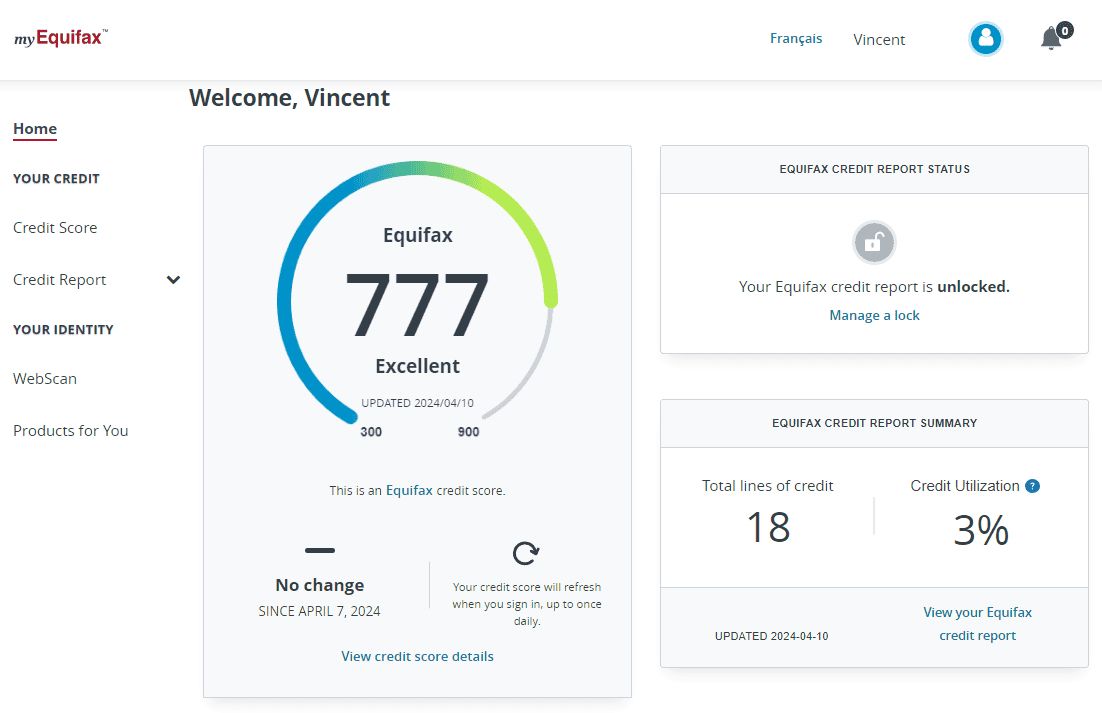
On peut accéder aux rapports de crédit en ligne gratuitement directement via les sites Web d'Equifax et de TransUnion. Si les questions de vérification d'identité en ligne ne peuvent pas être répondues avec succès, les agences enverront une copie par la poste. Pour une cote de crédit gratuite, Equifax fournit une estimation en ligne basée sur ses données, tandis que TransUnion facture généralement pour une estimation de la cote. Ces cotes destinées aux consommateurs sont des estimations éducatives et peuvent utiliser un algorithme différent de celui des cotes fournies aux prêteurs. Une autre méthode est d'appeler les numéros sans frais des agences. Equifax Canada peut être jointe au 1 800 465-7166 et TransUnion Canada au 1 800 663-9980. Après une vérification automatisée de l'identité, un rapport de crédit est envoyé par la poste, arrivant généralement dans les trois semaines. La troisième méthode consiste à envoyer par la poste un formulaire de demande rempli à chaque agence. Ces formulaires sont disponibles en téléchargement sur leurs sites Web. Une fois traitée, la demande est retournée par la poste sans frais. Les rapports reçus par la poste incluent des notes explicatives pour aider les consommateurs à comprendre le contenu et des instructions pour contester les erreurs.
Réglementation et droits des consommateurs au Canada
Les agences d'évaluation du crédit au Canada opèrent dans un cadre de lois conçues pour protéger les renseignements des consommateurs et assurer des pratiques équitables. La réglementation se fait à deux niveaux principaux : provincial et fédéral. La plupart des provinces et territoires ont adopté leur propre législation spécifique sur les renseignements de crédit qui dicte comment les agences peuvent collecter, utiliser et divulguer les renseignements de crédit des consommateurs. Ces lois définissent les droits des consommateurs d'accéder à leurs données et de contester les inexactitudes. Au niveau fédéral, la Loi sur la protection des renseignements personnels et les documents électroniques (LPRPDE) établit les règles de base sur la façon dont les organisations du secteur privé, y compris les agences d'évaluation du crédit, doivent traiter les renseignements personnels dans le cadre d'activités commerciales.
La LPRPDE exige que les organisations obtiennent le consentement lors de la collecte, de l'utilisation ou de la divulgation de renseignements personnels, et elle accorde aux individus le droit d'accéder aux renseignements détenus à leur sujet et d'en contester l'exactitude. Les agences d'évaluation du crédit doivent respecter ces principes. Les consommateurs ont le droit de contester toute information sur leur rapport de crédit qu'ils croient inexacte. Equifax et TransUnion ont des processus pour enquêter sur ces contestations sans frais pour le consommateur. Si une erreur est trouvée, l'agence doit la corriger. De plus, les agences ne sont autorisées à partager le rapport de crédit d'un consommateur avec des tiers que lorsque le consommateur a donné sa permission, par exemple lors d'une demande de crédit. Cet environnement réglementaire vise à équilibrer le besoin d'informations de crédit fiables dans le système financier avec la protection de la vie privée individuelle et le droit à des données exactes.
Le rôle des agences d'évaluation du crédit dans le système financier
Les agences d'évaluation du crédit jouent un rôle fondamental dans l'écosystème financier moderne en atténuant les risques et en permettant des marchés du crédit efficaces. Leur fonction économique principale est de réduire le problème de l'asymétrie d'information, où les prêteurs manquent de connaissances complètes sur le risque réel de défaut d'un emprunteur. En agrégeant des données provenant de nombreuses sources, les agences fournissent un profil de risque plus complet et objectif d'un individu. Cela permet aux prêteurs de sélectionner et de surveiller les emprunteurs plus efficacement, en évitant les prêts aux personnes à haut risque et en offrant de meilleures conditions aux personnes à faible risque. Ce processus, appelé tarification basée sur le risque, conduit à des taux d'intérêt plus précis qui reflètent le véritable coût du prêt.
Le système profite également aux consommateurs en favorisant la concurrence entre les prêteurs. Lorsque les informations de crédit sont largement disponibles, cela réduit le pouvoir de monopole de crédit que les banques individuelles pourraient détenir, car les consommateurs peuvent magasiner avec un historique de crédit portable. De plus, l'existence d'un dossier de crédit crée une puissante incitation pour les emprunteurs à rembourser leurs dettes à temps pour maintenir une bonne cote. Au-delà du prêt traditionnel, les données de crédit sont utilisées dans d'autres contextes décisionnels. Les employeurs peuvent utiliser des vérifications de crédit pour certains postes, surtout ceux impliquant une responsabilité financière, et les compagnies d'assurance de biens et de dommages peuvent utiliser les informations de crédit dans leurs processus de souscription, car des études ont montré des corrélations entre l'historique de crédit et le risque d'assurance. Cette utilité large souligne pourquoi maintenir un dossier de crédit exact et positif est si important pour la santé financière et les opportunités.
Questions fréquentes
Quelles sont les deux principales agences d'évaluation du crédit au Canada?
Les deux principales agences d'évaluation du crédit au Canada sont Equifax Canada et TransUnion Canada. Ce sont des entreprises privées qui collectent des informations sur les comptes de crédit et l'historique de paiement d'un consommateur. Elles recueillent également des données sur les dettes vendues à des agences de recouvrement et les faillites. Les prêteurs et créanciers rapportent ces informations aux agences, bien que tous ne rapportent pas aux deux ou à aucune.
Quelles lois régissent les agences d'évaluation du crédit au Canada?
Les agences d'évaluation du crédit au Canada sont réglementées par les gouvernements aux niveaux provincial et territorial. La plupart des provinces ont leur propre législation sur les renseignements de crédit qui dicte comment les agences peuvent partager les informations des consommateurs. De plus, il existe une loi fédérale appelée Loi sur la protection des renseignements personnels et les documents électroniques (LPRPDE) que les agences d'évaluation du crédit doivent suivre. Ces règlements régissent la collecte, l'utilisation et la divulgation de renseignements personnels dans le cadre d'activités commerciales, assurant que les agences d'évaluation du crédit opèrent dans un cadre juridique conçu pour protéger les données des consommateurs.
Comment les agences d'évaluation du crédit au Canada obtiennent-elles mes informations?
Les agences d'évaluation du crédit au Canada recueillent des informations auprès des prêteurs et créanciers qui les leur rapportent. D'autres sources comme les agences de recouvrement et les informations des dossiers publics sont également rapportées. Cependant, tous les prêteurs ne rapportent pas aux agences d'évaluation du crédit, certains peuvent ne rapporter qu'à une seule, tandis que d'autres ne rapportent à aucune. Les informations collectées incluent les détails sur les comptes de crédit d'un consommateur, son historique de paiement, les dettes vendues à une agence de recouvrement et les faillites. Ces données sont ensuite compilées dans un rapport de crédit.
Qui peut accéder à mon rapport de crédit au Canada?
Les agences d'évaluation du crédit partagent les renseignements des consommateurs sous la forme d'un rapport de crédit avec des tiers auxquels un consommateur a donné sa permission. Cela inclut les banques, les caisses populaires, les prêteurs, les compagnies de carte de crédit et même les propriétaires. Ces tiers utilisent le rapport de crédit pour les aider à prendre des décisions concernant le consommateur, comme approuver une demande de prêt ou de carte de crédit. Le partage de ces informations est régi par la permission du consommateur et réglementé par les lois provinciales et la LPRPDE fédérale.
Quel est le but d'une agence d'évaluation du crédit?
Une agence d'évaluation du crédit recueille des informations sur les comptes pour réduire l'asymétrie d'information entre les emprunteurs et les prêteurs, atténuant des problèmes comme la sélection adverse. Les prêteurs utilisent ces informations pour évaluer la solvabilité, affectant les taux d'intérêt et les conditions des prêts par la tarification basée sur le risque. Les consommateurs en bénéficient car un bon système d'information sur le crédit réduit le monopole de crédit des banques et incite au remboursement ponctuel des prêts. Au-delà du prêt, les dossiers de crédit sont de plus en plus utilisés pour la vérification d'emploi et la souscription d'assurance en raison de leur valeur prédictive.
Comment puis-je obtenir mon rapport de crédit gratuit au Canada?
Les consommateurs peuvent obtenir leur rapport de crédit par la poste auprès d'Equifax Canada ou de TransUnion Canada. Les numéros de téléphone pour demander un rapport sont le 1 800 465-7166 pour Equifax et le 1 800 663-9980 pour TransUnion. Vérifier votre propre rapport ne nuit pas à votre cote de crédit. Les défenseurs des consommateurs conseillent de revoir les rapports de crédit au moins une fois par an pour en assurer l'exactitude. Les rapports peuvent également être consultés en ligne via les services respectifs des agences.
Sources et lectures complémentaires
- Credit bureau (Wikipedia) en.wikipedia.org
- Equifax: Check & Monitor Your Credit Report and Credit Score equifax.ca
- Credit bureau reports | Scotiabank Canada scotiabank.com
- Credit Bureaus of Canada & Collection Agencies metcredit.com
- Free Credit Report in Canada: 3 Ways to Get Yours | CCS nomoredebts.org
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.