Une cote de crédit est un nombre à trois chiffres qui représente la solvabilité d’un individu, c’est-à-dire sa probabilité de rembourser l’argent emprunté à temps. Au Canada, les cotes de crédit sont calculées par les agences d’évaluation du crédit à partir des informations contenues dans le dossier de crédit d’une personne et vont de 300 à 900. Les prêteurs, les propriétaires et d’autres organisations utilisent cette cote pour évaluer le risque financier lorsqu’ils examinent les demandes de prêt, d’hypothèque, de location et d’autres services. Comprendre et gérer sa cote de crédit est essentiel pour accéder à des produits et conditions financières avantageux.
Qu’est-ce qu’une cote de crédit et comment est-elle utilisée ?
Une cote de crédit est une analyse statistique des dossiers de crédit d’une personne, conçue pour prédire sa probabilité de payer ses factures à temps. Ce nombre à trois chiffres est principalement basé sur les informations du dossier de crédit provenant des agences d’évaluation. Au Canada, comme dans de nombreux pays, les prêteurs tels que les banques et les sociétés de cartes de crédit utilisent les cotes de crédit pour évaluer le risque potentiel de prêter de l’argent et pour limiter les pertes dues aux mauvaises créances. La cote aide à déterminer qui est admissible à un prêt, à quel taux d’intérêt et avec quelles limites de crédit. L’évaluation du crédit va au-delà des banques traditionnelles. D’autres organisations, y compris les compagnies de téléphonie mobile, les assureurs, les propriétaires et les ministères gouvernementaux, utilisent des techniques similaires pour évaluer les risques. Les sociétés de finance numérique et les prêteurs en ligne peuvent également intégrer des sources de données alternatives dans leurs évaluations.
L’objectif fondamental d’une cote de crédit est de fournir une mesure standardisée et objective de la fiabilité financière. Pour les consommateurs, une cote plus élevée se traduit par une plus grande confiance de la part des institutions financières. Cette confiance peut entraîner une approbation plus facile du crédit, des taux d’intérêt plus bas et un accès à des produits financiers premium. À l’inverse, une faible cote de crédit peut entraîner des refus de prêt, des coûts d’emprunt plus élevés ou l’exigence d’un cosignataire ou d’une garantie supplémentaire. La cote est un chiffre dynamique qui évolue dans le temps en fonction du comportement financier d’un individu, ce qui signifie qu’il est possible de l’améliorer par une gestion responsable du crédit.
Comment fonctionnent les cotes de crédit au Canada
Le système des dossiers et des cotes de crédit au Canada est très similaire à celui des États-Unis. Deux grandes agences d’évaluation du crédit, Equifax et TransUnion, sont actives dans le pays. Experian est brièvement entré sur le marché canadien, mais a cessé ses activités en avril 2009. Les consommateurs canadiens ont le droit de demander une copie gratuite de leur dossier de crédit un nombre illimité de fois par année, à condition que la demande soit faite par écrit et qu’une copie imprimée soit livrée par la poste. Cela diffère des États-Unis, où les consommateurs n’ont droit qu’à une seule copie gratuite par année. Des services comme Borrowell et Credit Karma offrent également des vérifications gratuites du dossier de crédit, et ces demandes initiées par le consommateur sont enregistrées comme des « vérifications douces » qui n’affectent pas la cote de crédit.
Les cotes de crédit au Canada sont calculées à l’aide de modèles exclusifs développés par les agences et d’autres entreprises. Les cotes les plus utilisées sont les cotes FICO, qui sont employées par 90 % des principaux prêteurs et caisses populaires canadiens. Ces cotes ne sont généralement pas disponibles directement pour les consommateurs. Equifax et TransUnion produisent toutes deux des cotes sur une échelle de 300 à 900. Selon le rapport ScorePower d’Equifax, leurs cotes vont de 300 à 900, et les cotes de TransUnion vont également de 300 à 900. Le gouvernement du Canada offre une publication gratuite intitulée « Comprendre votre dossier de crédit », qui fournit des exemples de documents et des explications des codes, ainsi que des conseils généraux sur l’établissement du crédit et la détection du vol d’identité. Cette publication est disponible en ligne auprès de l’Agence de la consommation en matière financière du Canada, et des copies papier peuvent être commandées gratuitement par les résidents.
Échelles de cote de crédit et leur signification
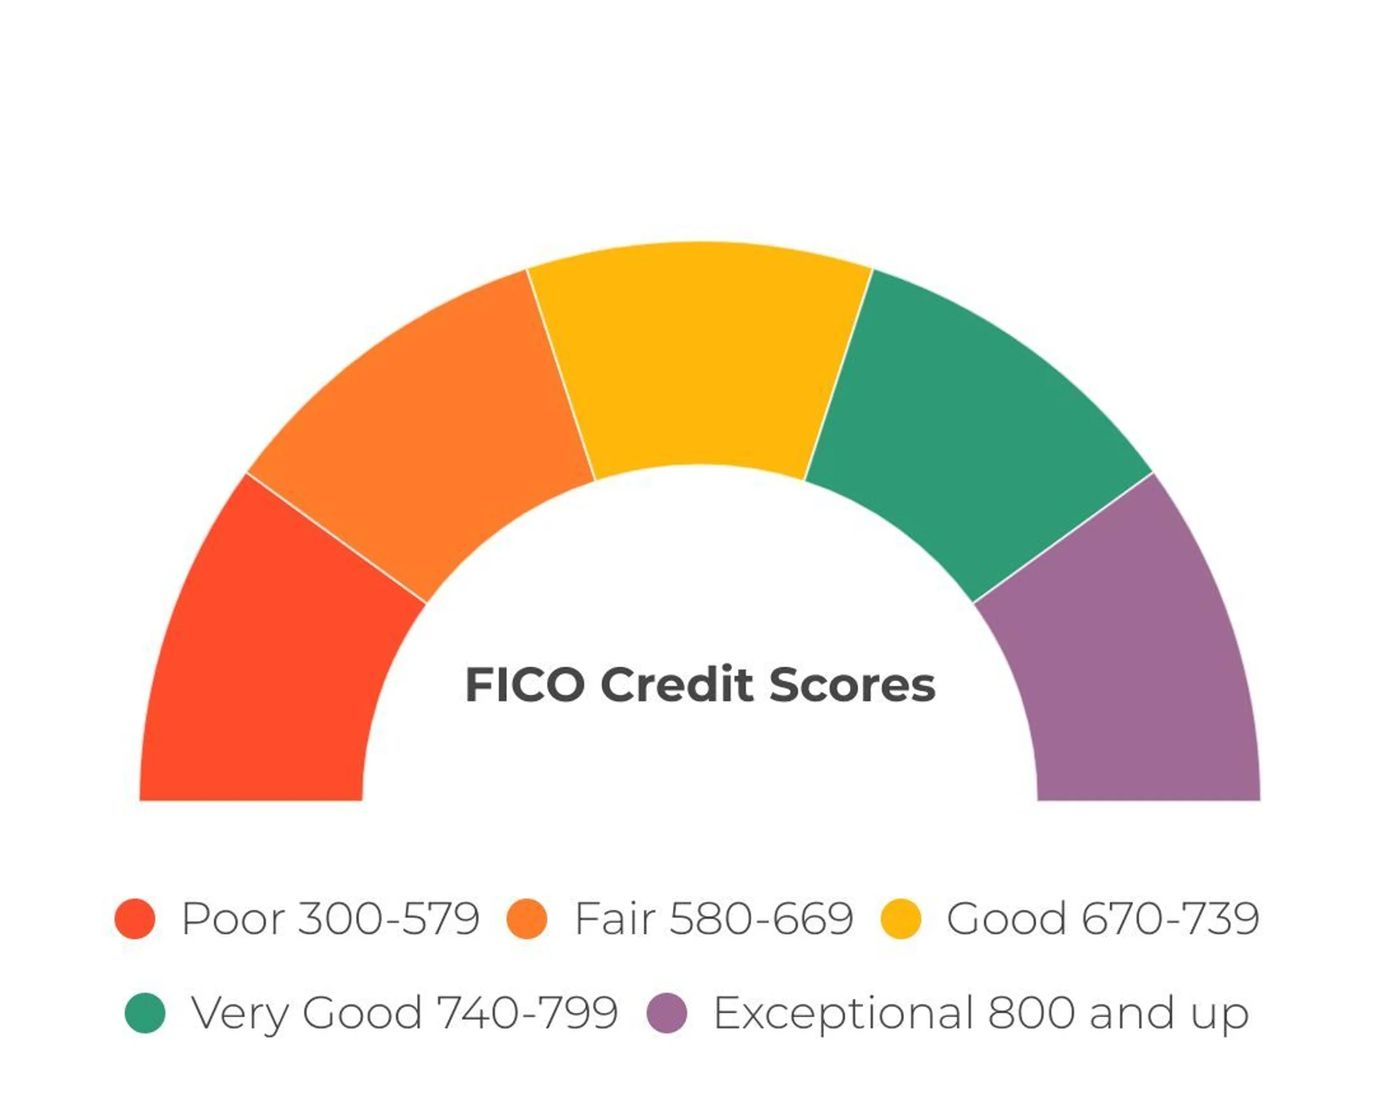
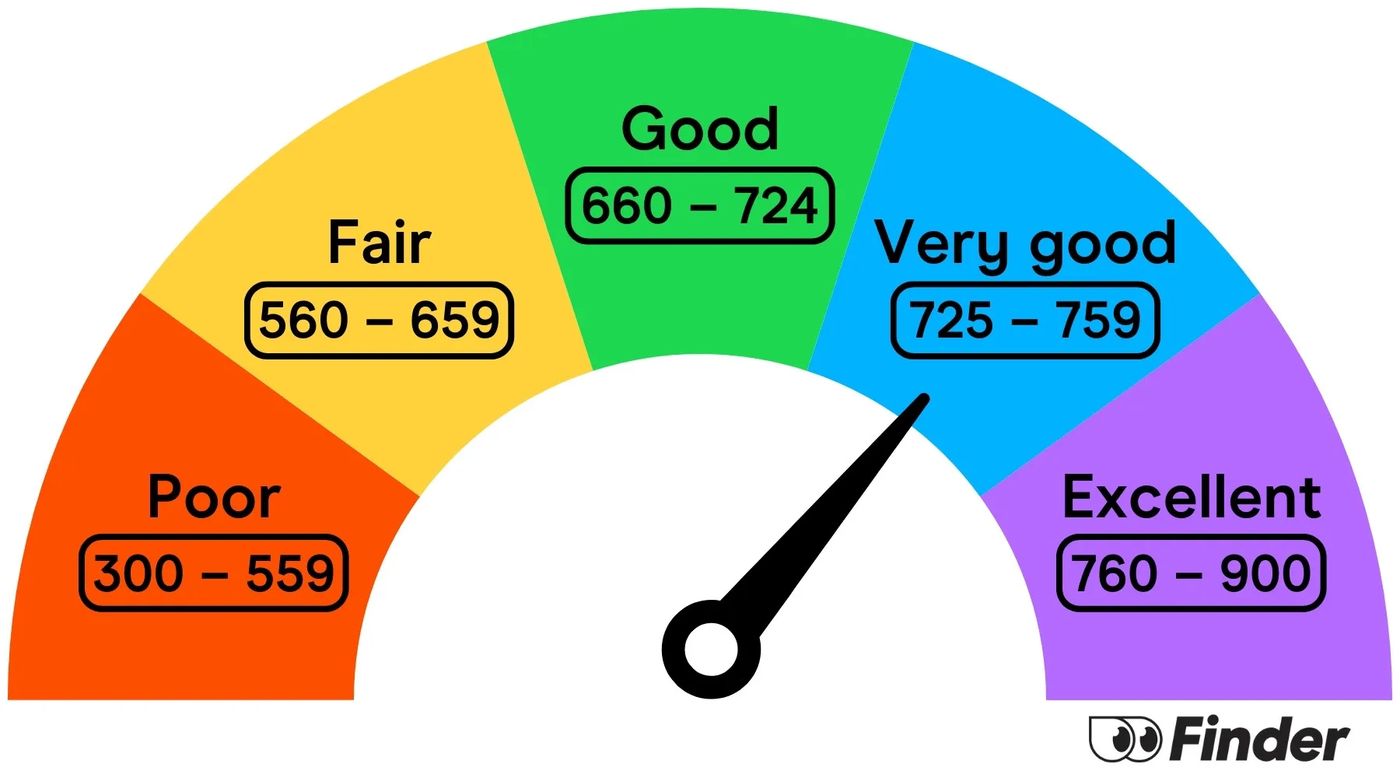
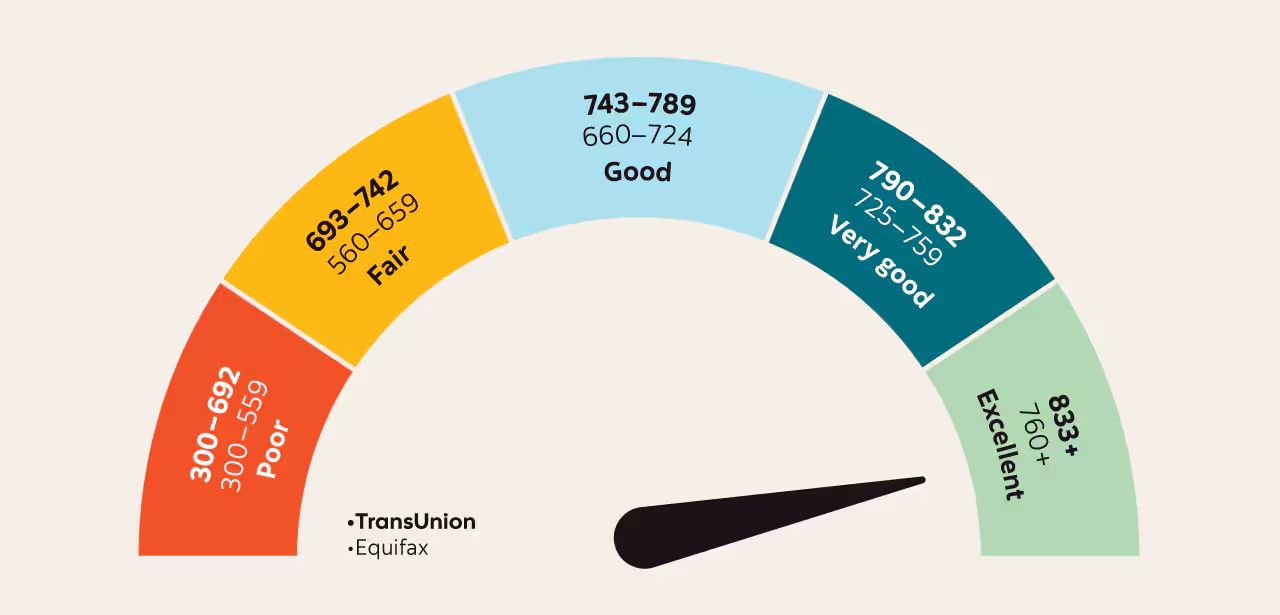
Au Canada, les cotes de crédit vont d’un minimum de 300 à un maximum de 900. Les prêteurs utilisent ces échelles pour évaluer rapidement le profil de risque d’un emprunteur. Les échelles sont généralement divisées en cinq paliers, bien que les seuils spécifiques puissent varier légèrement entre Equifax et TransUnion. Une cote de 660 ou plus est généralement considérée comme bonne et répond au seuil que la plupart des prêteurs recherchent. Les cotes entre 725 et 759 sont considérées comme très bonnes, et tout ce qui est de 760 ou plus est excellent. En novembre 2024, la cote de crédit FICO moyenne au Canada était de 760, plaçant la plupart des Canadiens dans la fourchette très bonne à excellente.
- Faible (300-559) : L’approbation du crédit est très difficile. Les emprunteurs peuvent être limités à des produits garantis ou faire face à des taux d’intérêt très élevés.
- Passable (560-659) : Les emprunteurs peuvent encore être approuvés, mais souvent avec des taux d’intérêt plus élevés ou des conditions plus strictes. Un cosignataire pourrait être exigé.
- Bonne (660-724) : C’est le seuil pour un crédit acceptable. Les consommateurs se qualifient généralement pour des produits standards, mais pas toujours pour les taux les plus bas.
- Très bonne (725-759) : Les consommateurs sont au-dessus de la moyenne et ne devraient avoir aucune difficulté à être approuvés à des taux concurrentiels.
- Excellente (760-900) : Les emprunteurs sont considérés comme très peu risqués et se qualifient généralement pour les taux d’intérêt les plus favorables et les produits de crédit premium.
Au Canada, les cotes de crédit d’Equifax et de TransUnion vont de 300 à 900. Une cote parfaite de 900 est relativement rare. Viser une cote supérieure à 760 est un objectif pratique pour accéder aux meilleures conditions de prêt. Ce qui constitue une bonne cote peut varier selon le prêteur, le produit ou l’agence d’évaluation spécifique.
Facteurs qui déterminent votre cote de crédit
Les cotes de crédit sont calculées en fonction de plusieurs facteurs clés tirés du dossier de crédit d’un individu. Chaque facteur a un poids différent dans la cote globale. L’historique de paiement est le facteur le plus important, représentant la plus grande partie de la cote. Il enregistre si les factures de cartes de crédit, de prêts et de marges de crédit ont été payées à temps. Les paiements en retard, les paiements manqués et les défauts de paiement peuvent considérablement abaisser une cote et rester dans un dossier de crédit pendant plusieurs années. L’utilisation du crédit, c’est-à-dire le montant du crédit disponible utilisé, est un autre facteur majeur. Il est généralement conseillé de maintenir ce ratio en dessous de 30 %, car une utilisation élevée peut signaler un stress financier.
La durée de l’historique de crédit influence également la cote. Un historique plus long de comptes gérés de manière responsable démontre de l’expérience et de la fiabilité aux prêteurs. À l’inverse, avoir peu ou pas d’historique de crédit peut rendre l’approbation plus difficile. Les types de crédit utilisés, comme un mélange de crédit renouvelable (comme les cartes de crédit) et de prêts à tempérament (comme un prêt auto), peuvent avoir un impact positif. Enfin, les vérifications de crédit récentes et les nouveaux comptes ouverts sont pris en compte. Lorsqu’un prêteur effectue une « vérification approfondie » pour vérifier votre crédit dans le cadre d’une demande de prêt, cela peut entraîner une légère baisse temporaire de votre cote. L’ouverture de plusieurs nouveaux comptes sur une courte période peut être considérée comme un risque. Ces cinq facteurs clés créent ensemble une image complète de votre gestion du crédit pour que les prêteurs puissent l’évaluer.
Le paysage de l’évaluation du crédit au Canada
Le système d’évaluation du crédit au Canada est dominé par deux entreprises privées : Equifax Canada et TransUnion Canada. Ces agences recueillent des informations auprès des prêteurs et des créanciers pour compiler les dossiers de crédit individuels, qui forment la base des cotes de crédit. Bien que les deux agences utilisent une échelle de 300 à 900, la cote d’un individu peut différer entre elles pour plusieurs raisons. Tous les prêteurs ne déclarent pas les informations des comptes aux deux agences, de sorte que chacune peut avoir un ensemble de données légèrement différent. Equifax et TransUnion utilisent également leurs propres algorithmes exclusifs pour calculer les cotes, qui peuvent pondérer les facteurs différemment. Les créanciers peuvent également déclarer les mises à jour à chaque agence à des moments différents, entraînant des écarts temporaires dans les cotes.
| Agence | Échelle de cote | Détails clés |
|---|---|---|
| Equifax | 300-900 | Fournit des cotes sur cette échelle. Les consommateurs peuvent accéder à un dossier gratuit sur demande écrite. |
| TransUnion | 300-900 | Fournit des cotes sur cette échelle. Offre également un accès gratuit au dossier par demande écrite. |
Lorsqu’un prêteur vérifie votre crédit, il demande généralement un dossier auprès d’une seule de ces agences. Le choix de l’agence peut varier selon l’institution financière et la province. C’est pourquoi il est bénéfique pour les consommateurs de surveiller leurs dossiers auprès des deux sources. Les consommateurs peuvent obtenir leur dossier de crédit gratuitement en soumettant une demande écrite par la poste à l’une ou l’autre agence, comme l’exige la législation sur les rapports aux consommateurs. De nombreux services en ligne gratuits, tels que Borrowell (qui s’associe à Equifax) et Credit Karma, fournissent également un accès aux cotes et aux dossiers de crédit sans affecter la cote. Ces services offrent des mises à jour hebdomadaires et des conseils personnalisés pour aider à gérer la santé du crédit.
Comment établir et maintenir une bonne cote de crédit
Établir et maintenir une cote de crédit solide nécessite un comportement financier responsable et constant dans le temps. L’action la plus critique est de toujours payer ses factures à temps. Configurer des paiements automatiques ou des rappels de paiement peut aider à éviter les dates d’échéance manquées. Garder les soldes des cartes de crédit bas par rapport à leurs limites est également essentiel. Visez à utiliser moins de 30 % de votre crédit disponible sur chaque carte et sur l’ensemble de vos comptes renouvelables. Il est bénéfique de maintenir un long historique de comptes actifs, alors évitez de fermer votre plus ancienne carte de crédit, même si vous ne l’utilisez plus fréquemment. Cela démontre une relation longue et stable avec le crédit.
Demander un nouveau crédit uniquement lorsque cela est nécessaire permet de minimiser les vérifications approfondies sur votre dossier. Lorsque vous établissez un crédit à partir de zéro, envisagez des produits conçus à cet effet, comme des cartes de crédit garanties ou des programmes comme le programme Scotiabank StartRight pour les nouveaux arrivants. Vérifier régulièrement votre dossier de crédit vous permet de repérer et de contester toute erreur ou signe d’activité frauduleuse. Puisque vous pouvez demander des dossiers gratuits par la poste aussi souvent que vous le souhaitez, il est bon de les examiner au moins une fois par année. Utiliser des services de surveillance gratuits peut fournir des mises à jour plus fréquentes et des informations sur les facteurs affectant votre cote. Ces étapes, prises ensemble, forment une stratégie solide pour établir et préserver un historique de crédit positif.
Débats courants et risques liés aux cotes de crédit
Un débat permanent porte sur la transparence et la cohérence de l’évaluation du crédit. Les consommateurs constatent souvent que la cote qu’ils voient via un service gratuit diffère de celle qu’un prêteur utilise, ce qui entraîne de la confusion. Cela s’explique par le fait que les prêteurs utilisent fréquemment des cotes FICO exclusives ou d’autres modèles spécifiques à l’industrie qui ne sont pas directement accessibles aux consommateurs. De plus, les critères de ce qui constitue une « bonne » cote peuvent varier d’un prêteur à l’autre, ce qui rend difficile pour les emprunteurs de savoir exactement où ils se situent. Un autre domaine de discussion concerne l’utilisation des cotes de crédit par des entités non prêteuses, comme les propriétaires et les employeurs, soulevant des questions sur la pertinence de ces données pour des usages au-delà du prêt.
Les principaux risques associés aux cotes de crédit incluent le vol d’identité et les erreurs de déclaration. Les comptes frauduleux ouverts à votre nom peuvent gravement endommager votre cote de crédit et prendre beaucoup de temps à résoudre. Des informations négatives inexactes, comme un paiement incorrectement marqué comme en retard, peuvent également abaisser injustement votre cote. Les consommateurs doivent être proactifs dans la surveillance de leurs dossiers pour détecter ces problèmes tôt. Utiliser de manière proactive des outils conçus pour établir le crédit et examiner régulièrement les dossiers sont des défenses clés contre ces risques courants.
Questions fréquentes
Qu’est-ce qu’une bonne cote de crédit au Canada ?
Au Canada, une cote de crédit de 660 ou plus est généralement considérée comme bonne. Les cotes entre 725 et 759 sont classées comme très bonnes, et une cote de 760 ou plus est excellente. Ces seuils signifient que vous êtes susceptible d’être admissible à du crédit à des taux d’intérêt favorables. La cote FICO moyenne au Canada en novembre 2024 était de 760.
Comment puis-je vérifier ma cote de crédit gratuitement au Canada ?
Vous pouvez vérifier votre cote de crédit gratuitement de plusieurs façons. Par la loi, vous pouvez demander une copie imprimée gratuite de votre dossier de crédit par la poste auprès d’Equifax ou de TransUnion un nombre illimité de fois par année. De nombreux services en ligne gratuits, comme Borrowell et Credit Karma, offrent également un accès à votre cote et à votre dossier de crédit. Ces vérifications initiées par le consommateur sont enregistrées comme des vérifications douces et n’affectent pas votre cote de crédit.
Pourquoi mes cotes de crédit Equifax et TransUnion sont-elles différentes ?
Vos cotes de crédit Equifax et TransUnion peuvent différer pour quelques raisons. Tous les prêteurs ne déclarent pas l’activité de votre compte aux deux agences, de sorte que chacune peut avoir des informations légèrement différentes. Les deux agences utilisent également leurs propres formules et modèles de pointage exclusifs pour calculer votre cote. De plus, les créanciers peuvent mettre à jour les informations auprès de chaque agence selon des calendriers différents, provoquant des écarts temporaires.
Quelle est l’échelle de cote de crédit au Canada ?
Au Canada, les cotes de crédit vont d’un minimum de 300 à un maximum de 900. Une cote plus élevée indique un risque plus faible pour les prêteurs. L’échelle est divisée en catégories : 300-559 est faible, 560-659 est passable, 660-724 est bonne, 725-759 est très bonne et 760-900 est excellente. La plupart des prêteurs utilisent les cotes fournies par Equifax ou TransUnion, qui utilisent toutes deux cette échelle de 300-900.
Comment puis-je améliorer ma cote de crédit ?
Vous pouvez améliorer votre cote de crédit en payant toutes vos factures à temps de manière constante, car l’historique de paiement est le facteur le plus important. Gardez vos soldes de cartes de crédit bas, idéalement en utilisant moins de 30 % de votre crédit disponible. Maintenez les comptes de crédit plus anciens pour préserver un long historique de crédit. Évitez de demander plusieurs nouveaux produits de crédit sur une courte période, et vérifiez régulièrement votre dossier de crédit pour détecter les erreurs que vous pouvez contester.
Qui utilise ma cote de crédit au Canada ?
Les prêteurs tels que les banques et les sociétés de cartes de crédit utilisent les cotes de crédit pour évaluer les risques et déterminer les approbations de prêt, les taux d’intérêt et les limites de crédit. D’autres organisations comme les compagnies de téléphonie mobile, les compagnies d’assurance, les propriétaires et les ministères gouvernementaux utilisent également les cotes de crédit pour évaluer la solvabilité. Les sociétés de finance numérique comme les prêteurs en ligne peuvent utiliser des sources de données alternatives pour leurs évaluations. Au Canada, les deux principales agences d’évaluation du crédit sont Equifax et TransUnion, qui fournissent les données pour ces évaluations. Les consommateurs peuvent accéder à leur propre dossier de crédit gratuitement un nombre illimité de fois par année en demandant une copie imprimée par la poste.
Sources et lectures complémentaires
- Credit score (Wikipedia) en.wikipedia.org
- Consumer Credit Report | Equifax CA equifax.ca
- What's a good credit score in Canada (and how to get one)? scotiabank.com
- Check Your Free Credit Score in Canada borrowell.com
- What is a good credit score in Canada? Ranges explained wealthsimple.com
- How to check your credit report and credit score cibc.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.