Les taux hypothécaires variables de TD sont des taux d'intérêt qui fluctuent en fonction du taux préférentiel hypothécaire de TD, lequel change en réponse aux décisions de politique monétaire de la Banque du Canada. Cela signifie que le coût d'emprunt d'une hypothèque variable de TD peut augmenter ou diminuer pendant la durée du prêt, bien que votre paiement régulier demeure généralement le même. Pour les acheteurs et renouvelants de maison au Canada, comprendre le fonctionnement de ces taux est crucial pour gérer les coûts hypothécaires à long terme et anticiper les changements dans leurs frais d'intérêt. Le taux spécifique qu'un emprunteur obtient est souvent un rabais par rapport au taux préférentiel hypothécaire affiché publiquement par TD.
Comment les taux hypothécaires variables de TD sont déterminés
Le taux d'intérêt d'une hypothèque à taux variable de TD est directement lié au taux préférentiel hypothécaire de TD. Ce taux préférentiel est fixé par TD et évolue en corrélation avec la cible de taux directeur de la Banque du Canada, qui est le taux d'intérêt auquel les grandes institutions financières s'empruntent et se prêtent des fonds à un jour entre elles. La Banque du Canada fait huit annonces prévues par année où elle peut ajuster cette cible, influençant les taux préférentiels des prêteurs à travers le pays. Au 2 septembre 2026, la Banque a maintenu son taux directeur à 2,25 % pour sept annonces consécutives, contribuant à une période de stabilité pour les taux variables. Lorsque la Banque change son taux directeur, TD ajuste généralement son taux préférentiel hypothécaire en conséquence, ce qui modifie alors le taux d'intérêt appliqué à toutes les hypothèques à taux variable. Le taux que le client paie réellement est souvent un rabais par rapport à ce taux préférentiel affiché, comme l'exemple d'un taux spécial au taux préférentiel hypothécaire de TD moins 0,31 point de pourcentage.
Il est important de distinguer le taux affiché du taux auquel un emprunteur peut avoir droit. TD et d'autres prêteurs annoncent un taux affiché, qui est un taux public standard. En pratique, la plupart des emprunteurs obtiennent un taux spécial ou rabaisé en fonction de facteurs comme leur cote de crédit, la taille de leur mise de fonds et si l'hypothèque est assurée. Par exemple, un taux spécial annoncé actuel pour une hypothèque variable fermée de 5 ans pourrait être de 4,29 %, ce qui est calculé comme le taux préférentiel hypothécaire de TD de 4,60 % moins un rabais de 0,31 %. Le taux annuel effectif global, qui inclut certains frais, pour ce produit pourrait être de 4,311 %. Ces taux rabaisés sont ce que les emprunteurs voient couramment lorsqu'ils comparent les offres par l'entremise de courtiers ou d'outils de comparaison de taux en ligne.
Caractéristiques clés d'une hypothèque à taux variable de TD
Une caractéristique déterminante d'une hypothèque à taux variable de TD est que le montant du paiement régulier demeure constant lorsque le taux préférentiel hypothécaire de TD change. Cependant, la répartition de chaque paiement entre le capital et les intérêts varie. Si le taux préférentiel augmente, une plus grande partie du paiement fixe sert à couvrir le coût d'intérêt plus élevé, ralentissant le rythme de remboursement du capital. Inversement, si le taux préférentiel diminue, une plus grande partie du paiement est appliquée au capital, permettant à l'emprunteur de rembourser l'hypothèque plus rapidement. Cette structure diffère d'une hypothèque à taux ajustable, où le montant du paiement lui-même change avec chaque ajustement du taux d'intérêt. Les hypothèques variables de TD offrent également des privilèges de remboursement anticipé qui permettent un remboursement accéléré sans encourir de pénalités.
Les emprunteurs ont l'option d'effectuer des remboursements anticipés forfaitaires sur une hypothèque variable fermée jusqu'à concurrence de 15 pour cent du montant du capital initial chaque année sans frais de remboursement anticipé. Pour une hypothèque variable ouverte, les emprunteurs peuvent rembourser par anticipation jusqu'à 100 pour cent du capital en tout temps. TD offre également une fonctionnalité de saut de paiement, permettant aux emprunteurs de demander de sauter l'équivalent d'un paiement mensuel au besoin. Il est important de noter que les garanties de maintien de taux, qui verrouillent un taux d'intérêt pour une période comme 120 jours après avoir reçu une préapprobation, s'appliquent uniquement aux hypothèques à taux fixe. Puisque les taux variables peuvent fluctuer, ils ne sont pas admissibles à de tels maintien. Les termes à taux variable sont offerts pour diverses durées, correspondant généralement aux termes à taux fixe comme 5 ans.
L'impact du statut assuré par rapport à non assuré
Le statut d'une hypothèque, qu'elle soit assurée ou non assurée, influence significativement le taux d'intérêt variable offert. Une hypothèque assurée, ou à ratio élevé, est requise lorsque la mise de fonds est inférieure à 20 pour cent du prix d'achat. Ce type d'hypothèque doit être garanti par une assurance-défaut d'un fournisseur comme la SCHL, et la prime d'assurance est ajoutée au montant de l'hypothèque. Parce que le risque du prêteur est atténué par cette assurance, les hypothèques assurées obtiennent généralement les taux d'intérêt disponibles les plus bas. En octobre 2026, le meilleur taux hypothécaire variable de 5 ans à ratio élevé disponible au Canada était rapporté à 3,43 pour cent.
Une hypothèque non assurée, ou à faible ratio, est utilisée lorsque la mise de fonds est de 20 pour cent ou plus. Toutes les hypothèques pour l'achat d'une maison d'un prix de 1,5 million de dollars ou plus, ainsi que les refinancements et les propriétés locatives, sont également non assurées. Puisque le prêteur assume plus de risque, les hypothèques non assurées comportent généralement des taux d'intérêt plus élevés que les hypothèques assurées. Les emprunteurs ne paient pas de prime d'assurance hypothécaire sur ces prêts. Lorsque vous comparez les taux en ligne ou avec un courtier, ajuster le montant de la mise de fonds bascule l'affichage entre les taux assurés et non assurés, permettant des comparaisons précises. Les taux affichés par TD, comme le taux spécial de 4,29 pour cent, peuvent s'appliquer à l'une ou l'autre catégorie selon le ratio prêt-valeur spécifique de l'emprunteur.
Facteurs économiques influençant les taux variables
Les taux hypothécaires variables au Canada sont très sensibles à la politique monétaire établie par la Banque du Canada. L'outil principal de la Banque est sa cible pour le taux directeur, et les changements à ce taux affectent directement les taux préférentiels fixés par les prêteurs comme TD. La Banque prend ses décisions en fonction des données économiques, avec un accent clé sur la gestion de l'inflation vers sa cible de 2 pour cent. À la fin de 2026, l'inflation était rapportée à 3 pour cent, tirée par des facteurs comme des prix de l'énergie plus élevés et des tarifs. Ce niveau d'inflation présente une pression concurrente contre d'autres risques économiques, comme ceux provenant de conflits commerciaux prolongés, ce qui a amené la Banque à maintenir les taux stables. Les prochaines annonces de taux d'intérêt prévues par la Banque du Canada sont fixées au 28 octobre 2026 et au 9 décembre 2026.
L'inflation affecte les taux hypothécaires variables et fixes par différents canaux. Une inflation élevée peut amener la Banque du Canada à augmenter ou maintenir son taux directeur, ce qui ferait augmenter les taux variables. Inversement, des signes d'un ralentissement économique pourraient donner à la Banque la marge de manœuvre pour réduire les taux, menant à des coûts hypothécaires variables plus bas. Les taux hypothécaires fixes, en revanche, sont plus étroitement liés aux rendements des obligations gouvernementales de 5 ans, qui sont influencés par les attentes des investisseurs concernant l'inflation future et la croissance économique. L'environnement actuel d'inflation à 3 pour cent contribue à la volatilité de ces rendements obligataires, ce qui peut faire bouger les taux fixes indépendamment des taux variables. Cette dynamique signifie que l'écart entre les taux fixes et variables peut s'élargir ou se rétrécir selon les conditions économiques prévalentes.
Considérations courantes et déclencheurs potentiels
Lors de la sélection d'une hypothèque à taux variable, les emprunteurs devraient être conscients du concept de taux de déclenchement. Il s'agit du taux d'intérêt auquel le paiement mensuel fixe de l'emprunteur ne couvre plus la totalité de la portion d'intérêt due. Si le taux préférentiel hypothécaire de TD augmente suffisamment pour que le paiement entier soit consommé par les intérêts, le solde du prêt cesserait de diminuer et pourrait même commencer à augmenter, une situation connue sous le nom d'amortissement négatif. Bien que la documentation de TD indique que les paiements restent les mêmes, il est important de comprendre que des augmentations importantes de taux pourraient éventuellement nécessiter un ajustement de paiement ou un paiement forfaitaire pour maintenir le calendrier d'amortissement sur la bonne voie. Surveiller le ratio capital/intérêt dans vos relevés hypothécaires est une façon pratique d'évaluer l'impact des changements de taux.
Une autre considération courante est la différence entre une hypothèque à taux variable et une marge de crédit hypothécaire. Une marge de crédit hypothécaire FlexLine de TD est une marge de crédit renouvelable garantie par votre maison, offrant la flexibilité d'emprunter seulement ce dont vous avez besoin. Bien qu'elle puisse avoir un taux d'intérêt variable, sa structure en tant que facilité de crédit renouvelable diffère d'une hypothèque amortissable traditionnelle. Pour une hypothèque standard, les emprunteurs doivent également décider entre des termes ouverts et fermés. Une hypothèque variable ouverte offre une bien plus grande flexibilité de remboursement anticipé mais vient avec un taux d'intérêt significativement plus élevé, comme le taux affiché de 7,75 pour cent pour une hypothèque variable ouverte de 5 ans en 2026. Une hypothèque variable fermée offre un taux plus bas mais avec des restrictions sur le remboursement anticipé au-delà du privilège annuel de 15 pour cent.
Étapes pour évaluer et obtenir un taux variable de TD
Le processus commence par comprendre votre propre situation financière, y compris votre cote de crédit, vos revenus stables et votre mise de fonds disponible. Une mise de fonds plus importante de 20 pour cent ou plus vous place dans la catégorie non assurée, ce qui affecte les taux qui vous sont offerts. Vous pouvez ensuite utiliser des outils en ligne, comme des calculateurs hypothécaires, pour estimer les paiements et l'accessibilité financière basés sur différents prix de maison et scénarios de taux d'intérêt. TD offre un processus de préapprobation qui, pour les taux fixes, inclut une garantie de maintien de taux de 120 jours. Cela ne s'applique pas aux taux variables mais peut fournir un aperçu précieux de votre capacité d'emprunt. Il est conseillé de comparer les taux variables rabaisés disponibles auprès de plusieurs prêteurs, pas seulement les taux affichés, pour vous assurer d'obtenir une offre concurrentielle.
Contacter un spécialiste en hypothèques de TD directement, soit par TD Mortgage Direct, par téléphone ou dans une succursale, est l'étape suivante pour obtenir une soumission de taux personnalisée et discuter de vos options. Vous devrez fournir une documentation pour une demande complète, ce qui mènera à une offre formelle. Avant de signer, examinez attentivement l'engagement hypothécaire, en portant une attention particulière au rabais par rapport au taux préférentiel hypothécaire de TD, aux privilèges de remboursement anticipé et aux modalités concernant les ajustements de paiement. Assurez-vous de tenir compte de tous les coûts, en comprenant que le taux annuel effectif global inclut certains frais et donne une image plus complète du coût d'emprunt que le taux d'intérêt seul. Enfin, considérez les produits optionnels comme l'assurance protection hypothécaire TD, conçue pour aider à payer le solde de l'hypothèque dans des circonstances spécifiques comme une maladie grave.
Environnement de taux actuel et contexte historique
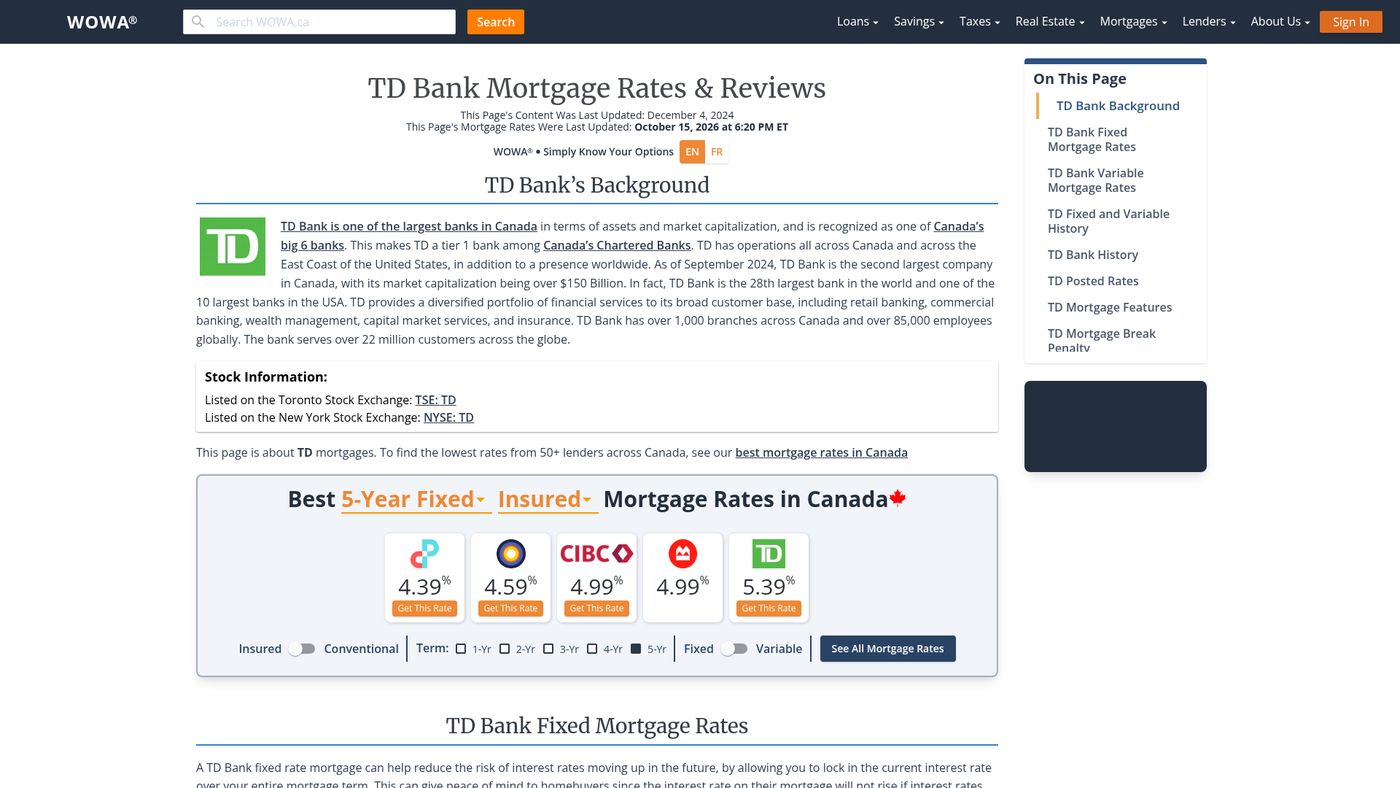
Le taux préférentiel hypothécaire de TD est un point de référence pour les produits variables et était de 4,60 % en 2026. Un taux spécial pour une hypothèque variable fermée de 5 ans était offert à 4,29 %, ce qui est le taux préférentiel hypothécaire de TD moins 0,31 %. En revanche, le taux affiché pour une hypothèque variable ouverte de 5 ans était plus élevé à 7,75 %. Le meilleur taux hypothécaire variable national de 5 ans pour les produits assurés était de 3,43 % auprès d'autres prêteurs. Pendant ce temps, la Banque du Canada maintenait son taux directeur stable à 2,25 %.
Le tableau ci-dessus illustre la relation entre les taux clés sur le marché actuel. Le taux préférentiel hypothécaire de TD de 4,60 pour cent sert d'ancre pour ses produits hypothécaires variables. Le taux spécial rabaisé de 4,29 pour cent montre un rabais typique disponible pour les emprunteurs qualifiés. Le taux significativement plus élevé pour une hypothèque variable ouverte reflète le coût d'une flexibilité de remboursement anticipé illimitée. Pour contexte, le meilleur taux variable assuré disponible au Canada était de 3,43 pour cent en octobre 2026, indiquant que les taux peuvent varier entre les prêteurs. La stabilité du marché est liée à la décision de la Banque du Canada de maintenir sa cible de taux directeur à 2,25 pour cent, un niveau qu'elle avait maintenu pour sept annonces consécutives au 2 septembre 2026.
Cette période de maintien suit un cycle d'augmentation de taux plus tôt dans la décennie visant à combattre une inflation élevée. Le taux d'inflation actuel de 3 pour cent demeure au-dessus de la cible de 2 pour cent de la Banque, créant un environnement prudent pour d'autres réductions de taux. Les tendances historiques montrent que les hypothèques à taux variable ont souvent été moins chères que les taux fixes à long terme, mais elles comportent le risque inhérent d'augmentation des paiements si les taux d'intérêt augmentent brusquement. L'incertitude dans les perspectives économiques pour la fin de 2026 et au-delà, équilibrant les pressions inflationnistes contre les risques pour la croissance, signifie que les emprunteurs à taux variable doivent être préparés à une volatilité potentielle dans leurs coûts d'intérêt pendant la durée de leur hypothèque. La prochaine annonce de taux d'intérêt de la Banque du Canada est prévue pour le 28 octobre 2026, ce qui fournira une orientation supplémentaire pour les taux hypothécaires variables.
Questions fréquentes
Quel est le taux préférentiel hypothécaire actuel de TD ?
En octobre 2026, le taux préférentiel hypothécaire de TD est de 4,60 pour cent. C'est le taux de référence sur lequel sont basés les taux d'intérêt des hypothèques variables de TD. Le taux que vous paierez réellement sur une hypothèque variable sera ce taux préférentiel plus ou moins un rabais ou une prime, selon votre admissibilité. Par exemple, une offre spéciale courante pourrait être le taux préférentiel moins 0,31 point de pourcentage, résultant en un taux d'intérêt de 4,29 pour cent.
À quelle fréquence mon taux hypothécaire variable de TD peut-il changer ?
Votre taux hypothécaire variable de TD peut changer chaque fois que TD ajuste son taux préférentiel hypothécaire. Ces ajustements suivent généralement les huit annonces de taux d'intérêt prévues chaque année par la Banque du Canada, comme les prochaines annonces du 28 octobre et du 9 décembre 2026. Cependant, TD n'est pas obligé de changer son taux préférentiel en synchronisation avec la Banque, et il peut le faire à d'autres moments selon les conditions du marché. Votre montant de paiement mensuel ne changera pas avec chaque ajustement de taux, mais la portion de votre paiement appliquée aux intérêts, oui.
Quelle est la différence entre un taux variable et une hypothèque à taux ajustable chez TD ?
TD offre des hypothèques à taux variable où le montant du paiement reste fixe lorsque les taux d'intérêt changent, mais la répartition entre le capital et les intérêts varie. En revanche, une hypothèque à taux ajustable a un montant de paiement qui augmente ou diminue directement avec les changements du taux d'intérêt. La documentation de TD se concentre sur le modèle à taux variable avec paiements fixes. Si les taux augmentent significativement sur une hypothèque variable, vous pourriez atteindre un point de déclenchement où votre paiement ne couvre plus tous les intérêts, ce qui pourrait nécessiter un ajustement futur de votre paiement ou des conditions de votre prêt.
Puis-je obtenir une garantie de maintien de taux sur une hypothèque variable de TD ?
Non, les garanties de maintien de taux ne s'appliquent pas aux hypothèques à taux variable chez TD. Une garantie de maintien de taux, qui verrouille un taux d'intérêt pour une période comme 120 jours, est disponible uniquement pour les hypothèques à taux fixe. C'est parce que le taux d'intérêt pour une hypothèque variable est conçu pour fluctuer avec le taux préférentiel hypothécaire de TD pendant la durée du prêt. Si vous obtenez une préapprobation hypothécaire de TD, la garantie de maintien de taux de 120 jours s'applique uniquement à l'option à taux fixe que vous sélectionnez pendant ce processus.
Comment une mise de fonds affecte-t-elle mon taux hypothécaire variable de TD ?
La taille de votre mise de fonds détermine si votre hypothèque est assurée ou non assurée, ce qui affecte directement le taux d'intérêt auquel vous avez droit. Si votre mise de fonds est inférieure à 20 pour cent, vous avez une hypothèque assurée (à ratio élevé), qui obtient généralement les taux disponibles les plus bas parce que le risque du prêteur est couvert par l'assurance-défaut. Avec une mise de fonds de 20 pour cent ou plus, votre hypothèque est non assurée, et les taux sont généralement plus élevés. Toutes les hypothèques pour des maisons coûtant 1,5 million de dollars ou plus sont également non assurées, peu importe le pourcentage de la mise de fonds.
Quelles options de remboursement anticipé sont disponibles sur une hypothèque variable de TD ?
Sur une hypothèque variable fermée de TD, vous pouvez effectuer des remboursements anticipés forfaitaires jusqu'à concurrence de 15 pour cent du montant du capital initial chaque année civile sans encourir de frais de remboursement anticipé. Pour une hypothèque variable ouverte, vous pouvez rembourser par anticipation jusqu'à 100 pour cent du capital en tout temps sans pénalité. TD offre également une fonctionnalité de saut de paiement, vous permettant de demander de sauter l'équivalent d'un paiement mensuel au besoin. Ces fonctionnalités de paiement flexibles sont conçues pour vous aider à rembourser votre hypothèque plus rapidement ou à gérer votre trésorerie.
Sources et lectures complémentaires
- Mortgages Rates, TD Canada Trust td.com
- Find the best 5-year variable mortgage rates in Canada ratehub.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.