Un taux hypothécaire fixe de 5 ans est un prêt dont le taux d'intérêt demeure inchangé pour une période de cinq ans, offrant ainsi une stabilité des paiements. Au Canada, à la fin de 2026, le taux hypothécaire fixe conventionnel moyen de 5 ans est de 5,39 %, les taux les plus bas disponibles commençant autour de 4,29 %. Ces taux sont une considération primordiale pour les acheteurs et les renouvelants, car ils influencent le pouvoir d'emprunt via le test de résistance hypothécaire fédéral. Comprendre leur fonctionnement et les facteurs qui les affectent est essentiel pour prendre des décisions éclairées en matière de financement immobilier.
Comment sont déterminés les taux hypothécaires fixes de 5 ans
Les taux hypothécaires fixes au Canada ne sont pas fixés par la Banque du Canada, mais sont plutôt liés au marché obligataire. Les prêteurs basent leurs taux fixes à long terme, y compris le terme de 5 ans, sur les rendements des obligations du gouvernement du Canada d'échéances similaires. Lorsque les rendements obligataires augmentent, généralement en raison de données économiques plus solides, de préoccupations inflationnistes ou d'un changement des attentes du marché, les prêteurs augmentent généralement leurs taux hypothécaires fixes. Inversement, si les rendements obligataires baissent, les prêteurs peuvent avoir de la marge pour réduire leurs taux fixes de 5 ans. Ce lien signifie que les taux fixes peuvent évoluer indépendamment des décisions de politique monétaire de la Banque du Canada, qui influencent directement les taux variables. La banque centrale a maintenu son taux directeur à 2,25 % en juillet 2026, un facteur qui stabilise les taux variables mais ne dicte pas directement la trajectoire des termes fixes. Des facteurs continus comme l'incertitude commerciale américaine et les tensions géopolitiques peuvent également créer de la volatilité sur les marchés obligataires, entraînant des fluctuations potentielles des taux offerts aux consommateurs. Comme les taux fixes sont liés aux marchés obligataires, ils peuvent évoluer indépendamment du taux directeur de la Banque du Canada, c'est pourquoi les taux fixes ne changent pas toujours lorsque la banque centrale annonce une baisse ou un maintien des taux.
Paysage actuel des taux et comparaisons
L'environnement des taux hypothécaires à la fin de 2026 montre une distinction claire entre les produits fixes et variables. En octobre 2026, le taux hypothécaire fixe conventionnel moyen de 5 ans sur le marché est de 5,39 %. Parmi les grandes institutions financières, connues sous le nom des Big 6 Banks, des offres spéciales spécifiques peuvent être plus basses, la Banque TD Canada Trust annonçant un taux spécial fixe fermé de 5 ans à 5,39 % contre un taux affiché plus élevé de 6,14 %. Les taux les plus compétitifs se trouvent souvent auprès des courtages et des prêteurs alternatifs. Par exemple, en septembre 2026, la Banque Scotia offrait un taux de tête de 4,29 %, tandis que Frank Mortgage annonçait un taux fixe de 5 ans aussi bas que 4,34 % pour les prêts hypothécaires assurés. En revanche, les taux variables de 5 ans étaient généralement plus bas, les meilleurs taux disponibles étant autour de 3,30 % à 3,49 % pour la même période, et RBC affichant un taux variable à ratio élevé fermé de 5 ans au taux préférentiel moins 0,600 % pour un taux résultant de 3,850 %. Cet écart de taux est un facteur clé pour les emprunteurs qui pèsent la sécurité d'un paiement fixe contre les économies initiales d'un taux variable. Les prêts hypothécaires à ratio élevé, pour ceux dont la mise de fonds est inférieure à 20 %, ont également des offres de taux spécifiques, comme le taux fixe à ratio élevé fermé de 5 ans de RBC à 4,840 % à la fin de 2026. Des prêteurs comme la Banque Scotia notent que le financement conventionnel et assuré est disponible pour leurs produits à taux fixe.
Le test de résistance hypothécaire et votre pouvoir d'emprunt
Tous les emprunteurs au Canada doivent réussir un test de résistance hypothécaire pour se qualifier pour un prêt auprès d'un prêteur réglementé par le gouvernement fédéral. Ce test garantit que vous pouvez assumer les paiements à un taux d'intérêt plus élevé que votre taux contractuel. Le taux de qualification est le plus élevé de deux chiffres : le taux de référence fixé par les régulateurs, qui était de 5,25 % en octobre 2026, ou votre taux hypothécaire contractuel réel plus 2 %. Ce calcul a un impact direct sur le montant que vous pouvez emprunter, car votre revenu est évalué par rapport au paiement plus élevé du test de résistance. Lorsque les taux hypothécaires fixes augmentent, le calcul du taux contractuel plus 2 % devient souvent le taux de test de résistance applicable, ce qui peut réduire les montants de prêt maximum. Le test s'applique uniformément, que vous demandiez un prêt hypothécaire à taux fixe ou variable, assurant une norme constante d'évaluation de l'accessibilité financière pour tous les types de produits. Au 21 octobre 2026, avec les taux fixes à ratio élevé de 5 ans les plus bas disponibles à 4,34 % et le taux variable le plus bas à 3,43 %, le test de résistance utilisé pour les deux serait le taux contractuel plus 2 %, car ce résultat dépasse le taux de référence de 5,25 %.
Étapes pour obtenir un prêt hypothécaire fixe de 5 ans
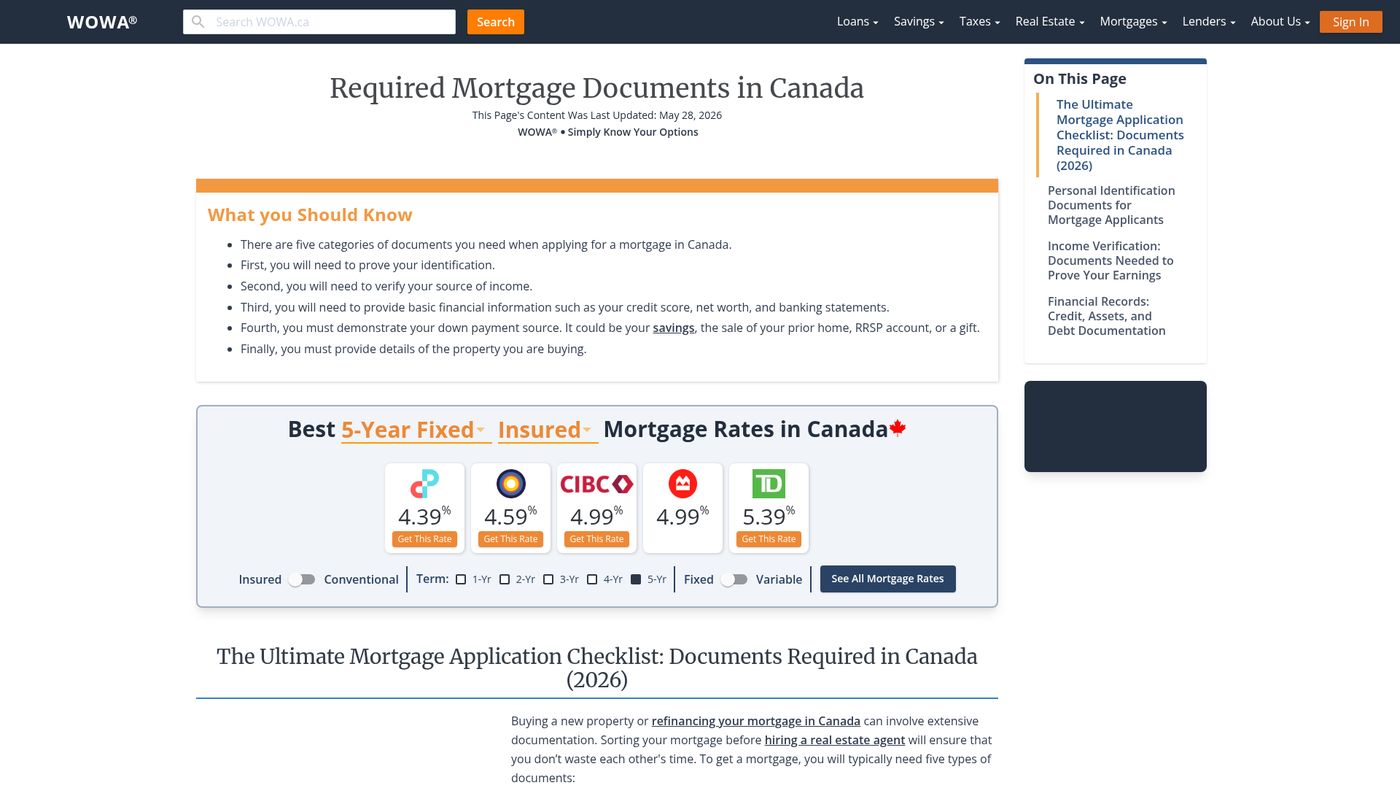
L'obtention d'un prêt hypothécaire fixe de 5 ans implique une série d'étapes définies, que ce soit pour un nouvel achat, un renouvellement ou un refinancement. Le processus commence généralement par la recherche et la comparaison des taux de diverses sources, y compris les grandes banques, les sociétés de fiducie et les courtages hypothécaires. De nombreux emprunteurs utilisent des tableaux de comparaison de taux en ligne, qui peuvent présenter des noms génériques de prêteurs comme « Prêteur canadien » représentant le taux le plus bas qu'un courtage spécifique peut obtenir grâce à des rabais de volume. L'étape suivante est souvent l'obtention d'une préautorisation, qui implique de soumettre des informations sur le revenu, l'emploi et le crédit pour verrouiller une garantie de taux, parfois pour jusqu'à 120 jours comme offert par certaines institutions. Pour une demande finale, vous devrez fournir une documentation pour vérification, et le prêteur exigera généralement une évaluation de la propriété pour confirmer sa valeur. Si vous refinancez un prêt hypothécaire existant, la première étape est de revoir votre entente actuelle pour tout pénalité de remboursement anticipé ou frais pour briser le terme avant l'échéance. Une fois approuvé, le nouveau prêt hypothécaire est conclu, l'ancien prêt est remboursé, et votre nouveau taux fixe de 5 ans et votre calendrier de paiement entrent en vigueur.
Les étapes courantes du processus hypothécaire incluent la révision de votre prêt hypothécaire actuel pour toute pénalité en cas de refinancement. Vous pouvez ensuite comparer les taux hypothécaires disponibles pour déterminer si un nouveau prêt réduira vos paiements ou vos coûts d'intérêt. Si vous poursuivez, vous ferez une demande de nouveau prêt hypothécaire auprès d'un prêteur ou d'un courtier et fournirez des documents financiers et de revenus à jour. Une fois approuvé et après une évaluation domiciliaire, le nouveau prêt hypothécaire est conclu, votre prêt existant est remboursé, et votre nouveau taux et vos paiements entrent en vigueur.
- Recherchez et comparez les taux des banques, des caisses populaires et des courtages.
- Obtenez une préautorisation pour verrouiller un taux et comprendre votre budget.
- Soumettez une demande complète avec des documents sur le revenu, les actifs et les passifs.
- Complétez une évaluation de propriété commandée par le prêteur.
- Revoyez et signez l'engagement hypothécaire final et les documents juridiques.
- Concluez la transaction, les fonds étant décaissés pour finaliser l'achat ou le refinancement.
Tout au long de ce processus, travailler avec un professionnel hypothécaire, comme un conseiller en financement immobilier dans une banque ou un courtier indépendant, peut fournir des conseils sur les options de produits et les critères de qualification. Un conseiller en financement immobilier peut expliquer les avantages des prêts hypothécaires à taux fixe et variable et vous conseiller sur ce qui convient le mieux à vos objectifs financiers. Certaines institutions, comme la Banque Scotia, offrent des processus de demande en ligne où vous pouvez être préapprouvé, chercher une maison et obtenir un prêt hypothécaire en un seul endroit. Des outils comme les calculateurs hypothécaires sont largement disponibles pour aider à estimer les paiements et voir ce que votre paiement mensuel pourrait être en fonction de votre mise de fonds.
Refinancer en un prêt hypothécaire fixe de 5 ans
Le refinancement consiste à remplacer votre prêt hypothécaire existant par un nouveau, souvent pour sécuriser un taux d'intérêt plus bas, accéder à l'équité domiciliaire ou consolider des dettes. Pour refinancer en un prêt hypothécaire fixe de 5 ans, vous devez d'abord revoir votre entente hypothécaire actuelle pour identifier toute pénalité de remboursement anticipé pour briser le terme avant l'échéance. Ces pénalités peuvent être importantes et doivent être pesées contre les économies potentielles d'un nouveau taux plus bas. L'étape suivante est de comparer les taux fixes de 5 ans disponibles pour déterminer si le refinancement réduira vos paiements mensuels, diminuera les coûts d'intérêt totaux dans le temps ou fournira l'équité nécessaire pour d'autres objectifs financiers. Vous ferez ensuite une demande de nouveau prêt hypothécaire, ce qui implique de fournir une preuve de revenu à jour, des informations sur le crédit et des détails actuels sur vos dettes et actifs. Le prêteur exigera une nouvelle évaluation de votre maison pour établir sa valeur marchande actuelle et calculer le nouveau ratio prêt-valeur. Après approbation et conclusion, le produit du nouveau prêt hypothécaire fixe de 5 ans est utilisé pour rembourser le prêt existant, et vous commencez à effectuer des paiements selon les nouvelles conditions. Certains prêteurs offrent des outils comme le Plan d'équité totale Scotia pour puiser dans l'équité domiciliaire, promouvant des taux plus bas à cette fin. Un conseiller en financement immobilier peut travailler pour offrir un taux plus favorable que vos conditions actuelles, ce qui pourrait vous aider à économiser de l'argent sur la durée du prêt et à devenir propriétaire plus tôt.
Variations de produits et offres spéciales
Au-delà du prêt hypothécaire fixe standard de 5 ans, les prêteurs offrent plusieurs variations et produits promotionnels. Les prêts hypothécaires assurés à ratio élevé sont disponibles pour les achats avec moins de 20 % de mise de fonds et présentent souvent des taux différents, comme le taux de 4,840 % de RBC. Certains courtages promeuvent des étiquettes génériques de fournisseurs comme « Prêteur canadien » ou « Big 6 Bank » sur les tableaux de comparaison ; « Prêteur canadien » représente le taux le plus bas qu'un courtage peut obtenir de son réseau grâce à des rabais de volume, tandis que « Big 6 Bank » désigne le taux le plus bas disponible auprès d'une grande banque via ce courtage. Des produits spéciaux à court terme comme Rate Relief sont également commercialisés, offrant un prêt hypothécaire à faible taux et à court terme de six mois pour fournir une marge budgétaire pour les frais de clôture avant de verrouiller un taux à plus long terme. Pour les emprunteurs qui pourraient ne pas se qualifier auprès des prêteurs traditionnels, des produits hypothécaires alternatifs comme Compass Mortgage sont conçus pour une plus grande flexibilité d'approbation, tenant compte de sources de revenus non traditionnelles et de ratios de revenus étendus. Les prêteurs offrent également des prêts hypothécaires à taux fixe dans d'autres durées de terme simultanément, y compris des termes fermés de 3 ans, 4 ans, 7 ans et 10 ans, permettant aux emprunteurs de choisir un terme qui correspond à leur perspective financière.
Les types de produits et caractéristiques clés incluent les prêts hypothécaires à taux fixe et les prêts hypothécaires à taux variable. Un prêt hypothécaire à taux fixe vous permet de profiter d'un taux d'intérêt fixe pour la durée de votre terme, ce qui est attrayant lorsque les taux d'intérêt sont bas. Un prêt hypothécaire à taux variable est un prêt dont le taux d'intérêt est ajusté périodiquement en fonction d'un indice, et il pourrait être plus attrayant lorsque les taux sont élevés et plus susceptibles de baisser. D'autres caractéristiques peuvent inclure des prêts hypothécaires à ratio élevé pour ceux dont la mise de fonds est inférieure à 20 % et des taux hypothécaires spéciaux offerts par les prêteurs pour des termes spécifiques.
- Prêts hypothécaires à taux fixe conventionnels : Produits standards pour les emprunteurs avec 20 % ou plus de mise de fonds.
- Prêts hypothécaires à taux fixe assurés/à ratio élevé : Pour les achats avec moins de 20 % de mise de fonds, nécessitant une assurance prêt.
- Taux promotionnels spéciaux : Offres à durée limitée des banques, comme le taux spécial de TD à 5,39 % disponible jusqu'à une date spécifiée.
- Taux exclusifs aux courtages : Taux réduits disponibles uniquement par l'entremise de courtages hypothécaires spécifiques sous des étiquettes génériques.
- Produits hypothécaires alternatifs : Options pour les emprunteurs avec des situations financières complexes ou des revenus non traditionnels.
- Produits d'accès à l'équité : Prêts ou marges de crédit liés à l'équité domiciliaire, souvent annoncés avec des taux plus bas.
Considérations courantes et contexte du marché
Choisir un terme fixe de 5 ans implique de mettre en balance la certitude des paiements et le coût potentiel. Ce produit est populaire, représentant 77 % des demandes de prêt hypothécaire sur un site de comparaison majeur en 2025 et 62 % de tous les prêts hypothécaires contractés cette année selon un sondage de la SCHL. La stabilité de savoir que votre paiement ne changera pas pendant cinq ans est un avantage principal, surtout en période d'incertitude économique ou lorsque les taux d'intérêt devraient augmenter. Cependant, cette sécurité a souvent un coût, car les taux fixes de 5 ans sont généralement plus élevés que les taux variables initiaux, bien qu'ils soient habituellement plus bas que les termes fixes plus courts comme les taux de 2 ans. Le marché immobilier canadien en 2025 et 2026 a fourni un contexte pour ces décisions, avec un ralentissement du marché améliorant l'accessibilité financière alors que les prix des maisons baissaient et que les taux hypothécaires diminuaient par rapport aux sommets précédents. Les données d'août 2026 montraient un marché national équilibré avec les ventes de maisons en baisse marginale de 0,7 % par rapport à juillet et une activité inférieure de 6,9 % à celle d'août 2025, tandis que les nouvelles inscriptions augmentaient de 3,3 % d'un mois à l'autre. Le ratio national des ventes aux nouvelles inscriptions était de 49,1 %, indiquant des conditions de marché équilibrées. Les emprunteurs doivent également considérer les exigences obligatoires comme l'assurance habitation, que tous les prêteurs exigent comme condition pour finaliser tout prêt hypothécaire afin de protéger leur garantie. La plupart des prêteurs exigent une preuve d'assurance pour finaliser le prêt hypothécaire afin de s'assurer que leur investissement dans la maison est protégé, et cette exigence s'applique à tous les types de prêts hypothécaires au Canada.
Facteurs influençant les mouvements futurs des taux
La trajectoire des taux hypothécaires fixes de 5 ans dépend de plusieurs forces économiques et de marché interconnectées. L'influence la plus directe est le mouvement des rendements des obligations du gouvernement du Canada à 5 ans, qui servent de référence de financement pour les prêteurs. Si ces rendements obligataires baissent en raison de données économiques plus faibles ou d'attentes d'inflation réduites, les prêteurs pourraient réduire leurs taux fixes. Inversement, une croissance économique plus forte que prévu ou une inflation persistante pourrait pousser les rendements obligataires et les taux hypothécaires à la hausse. Les perspectives de politique de la Banque du Canada jouent également un rôle indirect en façonnant les attentes plus larges du marché, même si elle ne fixe pas directement les taux fixes. Les événements mondiaux, tels que les différends commerciaux internationaux ou les tensions géopolitiques, peuvent créer de la volatilité sur les marchés financiers qui affecte les rendements obligataires canadiens. À la fin de 2026, les taux fixes assurés de 5 ans les plus bas du Canada devaient rester autour de la fourchette de 4 % en l'absence d'un changement significatif de ces conditions sous-jacentes. Surveiller ces facteurs peut aider les emprunteurs à comprendre la direction potentielle des taux lorsqu'ils approchent d'une décision de renouvellement ou d'achat. Le marché immobilier canadien a connu un ralentissement marqué au cours de 2025, car les préoccupations tarifaires et l'incertitude économique ont maintenu de nombreux acheteurs en retrait, une dynamique qui peut influencer à la fois la demande de logements et les facteurs économiques qui déterminent les rendements obligataires.
Données historiques et publication des taux
Les données officielles sur les taux hypothécaires sont publiées régulièrement par des sources autoritaires. La Banque du Canada, par exemple, publie chaque semaine des données sur les taux d'intérêt affichés par les six grandes banques à charte, généralement diffusées le mercredi à 14 h 30 heure de l'Est. Ces données couvrent les taux hypothécaires conventionnels pour des termes comme 1 an, 3 ans et 5 ans, entre autres produits. Les taux présentés sont les plus typiques de ceux offerts par les six grandes banques, calculés sur la base du mode statistique de leurs taux affichés. Cette série de données historiques, identifiée par des codes comme V80691336 pour le terme fixe personnel de 5 ans, fournit une référence pour suivre les tendances des taux dans le temps. Le taux préférentiel, qui influence les prêts hypothécaires variables, est également suivi. Il est fixé par chaque institution financière en fonction de son coût de financement et est influencé par la cible de la Banque du Canada pour le taux directeur. Ces données publiées sont une ressource clé pour les analystes, les économistes et les consommateurs qui cherchent à comprendre le contexte historique des offres de taux hypothécaires actuelles et à identifier les tendances à long terme du coût d'emprunt pour l'achat d'une maison au Canada. Les données sont disponibles au téléchargement dans plusieurs formats pour ceux qui souhaitent mener leur propre analyse.
Questions fréquentes
Quelle est la différence entre un taux hypothécaire fixe de 5 ans et un taux variable de 5 ans ?
Un taux hypothécaire fixe de 5 ans reste constant pendant toute la durée du terme de cinq ans, offrant une stabilité des paiements. Un taux hypothécaire variable de 5 ans fluctue avec le taux préférentiel du prêteur, qui évolue en relation avec la politique de la Banque du Canada. À la fin de 2026, les taux variables étaient généralement plus bas que les taux fixes, mais les paiements peuvent changer avec le temps. Un taux fixe est souvent choisi pour sa prévisibilité, tandis qu'un taux variable peut être sélectionné lorsque les taux sont élevés et devraient diminuer.
Puis-je obtenir un prêt hypothécaire fixe de 5 ans avec moins de 20 % de mise de fonds ?
Oui. Ceux-ci sont appelés prêts hypothécaires à ratio élevé ou assurés. Les prêteurs offrent des taux spécifiques pour ces produits, comme un taux fixe à ratio élevé fermé de 5 ans de 4,840 % de RBC. Les emprunteurs doivent également acheter une assurance prêt hypothécaire obligatoire auprès de la SCHL, de Sagen ou de Canada Guaranty. Ces prêts hypothécaires assurés ont souvent des taux légèrement différents des prêts hypothécaires conventionnels.
Que se passe-t-il lorsque mon terme de prêt hypothécaire fixe de 5 ans prend fin ?
À la fin du terme de cinq ans, votre prêt hypothécaire devient ouvert au renouvellement. Vous pouvez renouveler avec votre prêteur existant, souvent en choisissant un nouveau terme et taux, ou vous pouvez magasiner et changer pour un autre prêteur, ce qui peut impliquer une nouvelle demande et un processus de qualification. C'est un point de décision clé pour comparer les taux du marché actuels afin de potentiellement obtenir une meilleure offre. Un professionnel hypothécaire peut vous aider à examiner vos options et trouver un renouvellement qui répond à vos besoins.
Y a-t-il des pénalités pour briser un prêt hypothécaire fixe de 5 ans avant l'échéance ?
Oui. Briser un prêt hypothécaire fixe fermé avant la fin du terme entraîne généralement une pénalité de remboursement anticipé. Cette pénalité est habituellement le plus élevé de trois mois d'intérêts ou d'un calcul de différentiel de taux d'intérêt (DTI), ce qui peut être un coût important et doit être considéré avant de refinancer ou vendre. Des prêteurs comme la Banque Scotia fournissent des calculateurs en ligne pour aider à estimer cette pénalité de remboursement anticipé.
Où puis-je trouver les meilleurs taux hypothécaires fixes de 5 ans ?
Les taux varient selon les prêteurs. Les grandes banques, les prêteurs en ligne et les courtages hypothécaires offrent tous des taux. Les sites de comparaison et les courtages peuvent montrer les taux de plusieurs prêteurs, parfois sous des noms génériques comme « Prêteur canadien », qui représente un taux réduit spécial disponible via le réseau de ce courtage. Il est important de comparer les taux affichés, les offres spéciales et les offres exclusives aux courtages pour trouver l'option la plus compétitive.
Comment fonctionne le test de résistance pour un prêt hypothécaire fixe de 5 ans ?
Pour un prêt hypothécaire fixe de 5 ans, vous devez vous qualifier au plus élevé du taux de qualification, qui est actuellement de 5,25 %, ou de votre taux contractuel plus 2 %. Au 21 octobre 2026, le taux fixe à ratio élevé de 5 ans le plus bas disponible est de 4,34 %. Lorsque les taux hypothécaires fixes augmentent, les prêteurs augmentent le taux de test de résistance utilisé pour la qualification. Ce calcul détermine le paiement hypothécaire maximum que vous pouvez assumer en fonction de votre revenu et de vos autres dettes, et il peut réduire le montant que vous êtes en mesure d'emprunter.
Sources et lectures complémentaires
- Find the best 5-year fixed mortgage rates in Canada ratehub.ca
- Current Mortgage Rates | RBC Royal Bank of Canada rbcroyalbank.com
- Fixed Rate Mortgages | Scotiabank Canada scotiabank.com
- Canada Mortgage Rates from 2.49% | 19,000 Five Star Reviews truenorthmortgage.ca
- Interest rates posted for selected products by the major ... bankofcanada.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.