Oaken Financial propose des certificats de placement garanti (CPG) et des comptes d'épargne dont les taux d'intérêt figurent parmi les plus élevés disponibles au Canada. Leurs CPG peuvent être détenus dans des régimes enregistrés comme les CELI et les REER ou dans des comptes non enregistrés, offrant ainsi une flexibilité pour différents objectifs de placement. La société opère comme une entreprise de dépôt directe aux consommateurs sous Home Trust, la plus grande société de fiducie indépendante du Canada, avec des services bancaires en ligne et des succursales dans les grandes villes. Pour les épargnants et investisseurs canadiens, comprendre les taux actuels d'Oaken, les caractéristiques des produits et les structures de comptes est essentiel pour les évaluer dans le cadre d'une stratégie de finances personnelles.
L'offre de produits d'Oaken Financial
Oaken Financial propose deux principaux produits de dépôt pour les investisseurs canadiens : le compte d'épargne Oaken et les certificats de placement garanti. Le compte d'épargne Oaken est leur seule option de compte d'épargne, conçue pour un usage personnel et commercial. Ce compte offre un taux d'intérêt quotidien actuellement affiché à 2,80 %, ce qui est concurrentiel sur le marché canadien. Il ne facture pas de frais mensuels ni de frais de transaction et n'impose aucune exigence de solde minimum, permettant des retraits et des transferts illimités et gratuits. Les CPG offerts par Oaken sont présentés comme ayant certains des taux d'intérêt les plus élevés disponibles au Canada, avec un faible seuil de dépôt minimum de seulement mille dollars. Ces CPG peuvent être intégrés à un plan financier plus large puisqu'ils sont admissibles aux régimes de placement enregistrés et non enregistrés. La société opère principalement en ligne mais maintient une présence physique dans des succursales à Toronto, Vancouver, Calgary et Halifax pour servir directement sa clientèle.
Comprendre les taux et les conditions des CPG Oaken
Les taux des CPG d'Oaken Financial varient selon la durée du terme et sont sujets à changement en fonction des conditions du marché. Les données historiques montrent que les taux des CPG non rachetables ont été publiés pour des termes incluant des périodes d'un an, deux ans, trois ans, quatre ans et cinq ans. Par exemple, des taux passés spécifiques ont inclus un CPG d'un an à 5,25 % pour les régimes enregistrés et un CPG de cinq ans à 4,00 %. Des chiffres plus récents indiquent un taux d'un an allant jusqu'à 4,00 % et un taux de deux ans atteignant 4,20 %. L'intérêt généré par ces CPG est garanti, ce qui signifie que le capital et le taux de rendement stipulé sont sécurisés pour la durée choisie. Il est important pour les investisseurs d'obtenir les taux courants directement auprès d'Oaken au moment de l'achat, car ils ne sont pas statiques. Comparer ces taux à ceux offerts par d'autres institutions, comme Haventree Bank ou ICICI Bank Canada, est une étape courante pour les investisseurs recherchant le meilleur rendement.
Enregistrement du compte et types de régimes
Les CPG et les comptes d'épargne d'Oaken Financial peuvent être ouverts sous différents types d'enregistrement pour répondre à divers objectifs fiscaux et d'épargne. Le compte non enregistré, ou personnel, est l'option standard où le revenu d'intérêt est entièrement imposable l'année où il est gagné. Pour une épargne à avantage fiscal, les investisseurs peuvent détenir des produits Oaken dans un compte d'épargne libre d'impôt (CELI), où la croissance et les retraits sont libres d'impôt, ou dans un régime enregistré d'épargne-retraite (REER). La société offre également un compte d'épargne REER de conjoint, qui suit les mêmes règles de cotisation et d'impôt qu'un REER standard mais est financé par un conjoint contributeur. Le compte d'épargne Oaken est disponible en tant que compte d'épargne CELI et compte d'épargne REER, chacun offrant actuellement un taux d'intérêt de 2,80 %. Cette flexibilité permet aux Canadiens d'aligner leur épargne sur la planification de la retraite, un fonds d'urgence ou d'autres objectifs financiers spécifiques tout en utilisant les produits d'Oaken.
Caractéristiques clés et limites des comptes Oaken
Évaluer Oaken Financial implique de comprendre à la fois les caractéristiques attrayantes et les limites inhérentes à leurs produits de dépôt. Un avantage significatif est l'absence de frais. Il n'y a pas de frais de compte mensuels, pas de frais de transaction et aucune exigence de solde minimum pour le compte d'épargne. Les CPG ont un dépôt minimum relativement accessible de mille dollars, ce qui est inférieur à certaines exigences des banques traditionnelles. Le compte d'épargne offre une grande liquidité avec des retraits et des transferts illimités et gratuits, le rendant adapté à une utilisation active. En ce qui concerne les limites, Oaken n'offre qu'un seul type de compte d'épargne, donc les clients recherchant des fonctionnalités de compte spécialisées pourraient devoir chercher ailleurs. Leurs CPG sont généralement non rachetables, ce qui signifie que les fonds sont bloqués pour toute la durée du terme pour gagner le taux garanti, ce qui réduit l'accessibilité avant l'échéance. Bien qu'ils aient des succursales dans quatre grandes villes, le modèle de service principal est en ligne, ce qui peut ne pas convenir à tous les clients. Les investisseurs potentiels devraient toujours vérifier les conditions générales spécifiques, y compris les fréquences de paiement des intérêts et les options de renouvellement, avant d'engager des fonds.
Étapes courantes pour ouvrir un compte chez Oaken
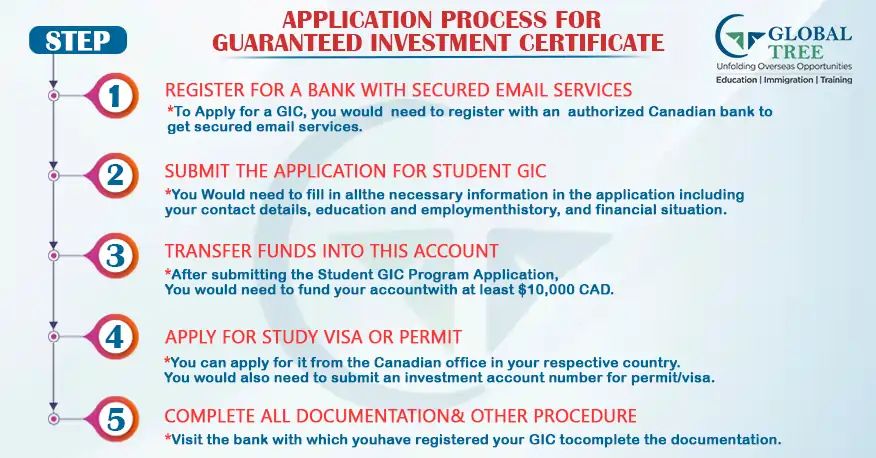
Ouvrir un compte chez Oaken Financial implique une série d'étapes simples, menées principalement en ligne ou par téléphone. La première étape est de rechercher et de décider du produit spécifique, comme un terme de CPG ou un compte d'épargne, et de son type d'enregistrement. Ensuite, vous devez rassembler les pièces d'identité personnelle et les informations financières requises pour le processus de demande. Vous pouvez alors initier la demande via le site web d'Oaken Financial ou en appelant leur ligne de service à la clientèle au 1-855-OAKEN-22. La demande vous obligera à accepter les conditions générales et peut impliquer des procédures de vérification d'identité. Suite à l'approbation, vous devrez financer le compte via un transfert depuis un compte bancaire canadien externe pour répondre à l'exigence de dépôt minimum pour les CPG. Finalement, vous devriez configurer votre accès aux services bancaires en ligne pour surveiller votre placement et recevoir vos relevés. Conserver un dossier de vos détails de compte et des dates d'échéance pour les CPG est une étape finale importante pour la gestion continue.
- Recherchez les taux et conditions courants des CPG et de l'épargne d'Oaken.
- Décidez du type de produit et de l'enregistrement du compte (p. ex., CELI, REER, non enregistré).
- Rassemblez les pièces d'identité personnelle et les informations bancaires requises.
- Faites une demande en ligne via le site web d'Oaken ou par téléphone au 1-855-625-3622.
- Complétez la vérification d'identité selon les exigences de l'institution.
- Financez le compte par un transfert depuis un compte bancaire canadien externe.
- Configurez l'accès aux services bancaires en ligne pour gérer le compte.
- Enregistrez les détails du placement, y compris le capital, le taux d'intérêt et la date d'échéance.
Comparaison d'Oaken Financial avec d'autres institutions canadiennes
Lors de l'évaluation d'Oaken Financial, il est utile de comparer ses offres directement avec les taux annoncés par des concurrents sur le marché canadien. La comparaison des taux est une pratique courante, et des outils sont disponibles pour agréger les taux de plusieurs banques et sociétés de fiducie. Le tableau ci-dessous montre un aperçu de la façon dont le taux du compte d'épargne d'Oaken et les taux de CPG échantillons se comparent à une sélection d'autres institutions basée sur les données disponibles. Cette comparaison souligne que bien qu'Oaken positionne souvent ses taux parmi les plus élevés, le paysage concurrentiel signifie que les taux peuvent varier, et d'autres banques peuvent offrir des taux promotionnels pour des périodes limitées. Par exemple, certains concurrents ont annoncé des taux promotionnels spéciaux pour les nouveaux comptes d'épargne qui sont limités dans le temps ou qui ont des plafonds de dépôt maximum. Les investisseurs devraient considérer non seulement le taux annoncé, mais aussi la stabilité de l'institution, les caractéristiques des produits et leurs propres besoins d'accès lors de la prise de décision.
| Institution financière | Taux du compte d'épargne | Taux CPG 1 an | Taux CPG 5 ans |
|---|---|---|---|
| Oaken Financial | 2,80 % | 4,00 % | 4,00 % |
| Haventree Bank | 2,50 % | 4,00 % | 4,35 % |
| ICICI Bank Canada | 1,00 % | 3,35 % | 4,00 % |
Questions fréquentes
Quel est le taux d'intérêt actuel pour un compte d'épargne Oaken ?
Le compte d'épargne Oaken offre actuellement un taux d'intérêt de 2,80 %. Ce taux s'applique au compte d'épargne personnel standard ainsi qu'aux versions compte d'épargne CELI et compte d'épargne REER. Le compte n'a pas de frais mensuels, aucune exigence de solde minimum et permet des retraits et des transferts illimités et gratuits. Le taux est un taux d'épargne quotidien, ce qui signifie que l'intérêt est calculé sur le solde de clôture quotidien.
Quel est le montant minimum nécessaire pour acheter un CPG Oaken ?
Le dépôt minimum requis pour acheter un certificat de placement garanti auprès d'Oaken Financial est de mille dollars. Cela s'applique à leurs CPG non enregistrés ainsi qu'à ceux détenus dans des régimes enregistrés comme les CELI et les REER. Ce minimum est relativement accessible comparé à certaines banques traditionnelles qui peuvent exiger des investissements initiaux plus élevés. Les CPG sont offerts pour diverses durées, généralement d'un an à cinq ans.
Puis-je détenir un CPG Oaken dans mon CELI ou mon REER ?
Oui, les CPG d'Oaken Financial peuvent être détenus dans des régimes enregistrés, y compris les comptes d'épargne libre d'impôt (CELI) et les régimes enregistrés d'épargne-retraite (REER). Cela permet aux intérêts gagnés de croître en franchise d'impôt dans un CELI ou d'être reportés fiscalement dans un REER, s'alignant ainsi sur des objectifs d'épargne à long terme. Oaken offre également un produit de compte d'épargne REER de conjoint. Les mêmes taux et conditions de CPG s'appliquent que le placement soit détenu dans un régime enregistré ou non enregistré.
Oaken Financial a-t-elle des succursales physiques ?
Oaken Financial opère principalement comme une entreprise bancaire en ligne directe aux consommateurs mais maintient des emplacements de succursales physiques dans quatre grandes villes canadiennes. Ces succursales sont situées à Toronto, Vancouver, Calgary et Halifax. Les clients peuvent effectuer des opérations et obtenir de l'aide dans ces emplacements en plus d'utiliser la plateforme bancaire en ligne de la société et le service téléphonique à la clientèle. Ce modèle hybride offre des options de service en personne aux côtés de la commodité numérique.
Y a-t-il des frais pour le compte d'épargne Oaken ?
Le compte d'épargne Oaken ne facture aucun frais de compte mensuel ni frais de transaction pour les retraits et les transferts. Il n'y a également aucune exigence de solde minimum pour ouvrir ou maintenir le compte, et des transactions illimitées et gratuites sont permises. Cette structure tarifaire fait du compte une option économique pour les opérations bancaires et l'épargne quotidiennes. Tous les intérêts gagnés sont payés sans déduction pour les frais d'entretien du compte.
Comment les taux des CPG Oaken se comparent-ils à ceux d'autres banques ?
Oaken Financial présente ses taux de CPG comme étant parmi les plus élevés disponibles au Canada. Des données comparatives montrent que leurs taux sont concurrentiels avec d'autres institutions, comme Haventree Bank et ICICI Bank Canada, bien que le meilleur taux spécifique puisse varier selon le terme et changer avec le temps. Par exemple, Oaken a annoncé un taux de CPG d'un an de 4,00 % et un taux de cinq ans de 4,00 %, tandis que des concurrents ont affiché des taux similaires ou différents pour des termes comparables. Il est conseillé aux investisseurs de vérifier les taux courants de plusieurs sources lors de la prise de décision.
Sources et lectures complémentaires
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.