Les taux d'intérêt des cartes de crédit au Canada sont les taux annuels effectifs globaux (TAEG) appliqués aux soldes non payés en totalité à la date d'échéance du relevé. Les taux standards se situent généralement entre 19,99 % et 25,99 %, tandis que les cartes à faible taux d'intérêt peuvent offrir des taux aussi bas que 4,99 % à 15,99 %. Il est crucial de comprendre comment cet intérêt est calculé quotidiennement et composé pour gérer sa dette. Pour les Canadiens, ces taux ont un impact direct sur le coût du maintien d'un solde sur une carte de crédit et peuvent affecter considérablement les finances personnelles.
Comment les intérêts sur carte de crédit sont calculés
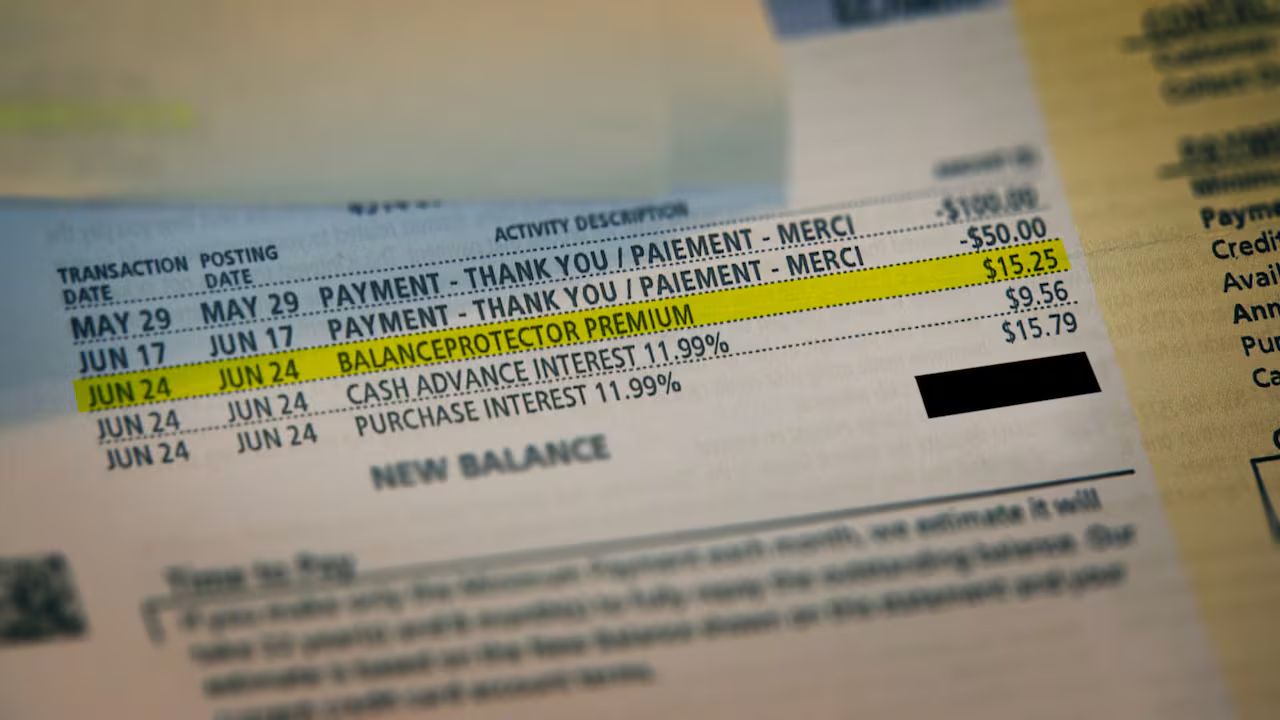
Les intérêts sur carte de crédit au Canada sont calculés quotidiennement en fonction de votre taux annuel effectif global (TAEG) et de votre solde quotidien moyen. Le taux périodique quotidien est déterminé en divisant le TAEG de votre carte par 365 jours. Ce taux quotidien est ensuite multiplié par le solde quotidien moyen de votre compte pour déterminer les frais d'intérêt pour cette journée. Ces frais quotidiens sont additionnés sur votre cycle de facturation, généralement de 30 jours, et ajoutés à votre relevé comme frais d'intérêt mensuels. Cette méthode de calcul quotidien signifie que les intérêts se composent, car vous êtes facturé des intérêts à la fois sur le principal initial et sur tout intérêt accumulé les jours précédents. Le calcul utilise le solde quotidien moyen, qui tient compte des fluctuations de votre solde tout au long de la période de facturation, de sorte que les paiements effectués pendant le cycle réduiront la moyenne et diminueront les intérêts facturés.
Sur un cycle de facturation de 30 jours, cela se traduit par environ 16,43 $ de frais d'intérêt pour ce mois. Ces nouveaux intérêts sont ensuite ajoutés à votre solde existant, augmentant le principal sur lequel les intérêts du mois suivant seront calculés. Cet effet de composition explique pourquoi le maintien d'un solde peut entraîner une croissance rapide de la dette. Les prêteurs ne facturent ces intérêts que lorsque la date d'échéance est dépassée et que vous n'avez pas payé le solde en totalité. Pour les achats standards, la plupart des sociétés de cartes de crédit canadiennes offrent une période de grâce sans TAEG entre la fin du cycle de facturation précédent et la date d'échéance, mais cela ne s'applique pas si vous reportez un solde d'un mois précédent.
Comprendre la période de grâce et quand les intérêts s'appliquent
La plupart des cartes de crédit au Canada offrent une période de grâce sans intérêt sur les achats standards, une caractéristique clé pour éviter les frais financiers. La période de grâce est le temps entre la date de clôture de votre relevé et la date d'échéance de votre paiement, généralement d'environ 21 jours. Si vous payez le solde complet de votre relevé à la date d'échéance, vous ne serez facturé aucun intérêt sur les achats de ce cycle de facturation. Cette période de grâce ne s'applique qu'aux nouveaux achats, et non à tout solde reporté des mois précédents. Si vous avez un solde existant, les nouveaux achats peuvent commencer à accumuler des intérêts immédiatement, selon la politique de l'émetteur de la carte. La date limite ou de clôture marque la fin de votre précédent cycle de facturation de 30 jours et le début du suivant, la date d'échéance étant la date à laquelle vous devez effectuer un paiement minimum.
Il existe des transactions importantes qui ne sont jamais couvertes par une période de grâce. Les avances de fonds, qui comprennent les retraits aux guichets automatiques et certaines transactions assimilées à des espèces comme les virements ou l'achat de billets de loterie, commencent à accumuler des intérêts immédiatement à partir de la date de la transaction. Le taux d'intérêt pour les avances de fonds est souvent plus élevé que le taux d'achat standard, parfois autour de 22 % ou plus. De même, si vous manquez une date d'échéance de paiement ou ne faites que le paiement minimum, vous perdez la période de grâce. Dans ce cas, les intérêts sont généralement facturés rétroactivement sur l'ensemble du solde à partir des dates d'achat originales, et non seulement à partir de la date d'échéance. Cette pratique, connue sous le nom de « reach back », peut rendre le maintien d'un solde très coûteux. Payer à temps vous assure de maintenir une bonne cote de crédit et d'éviter les frais de retard, qui peuvent apparaître comme des intérêts supplémentaires.
Les différents types de taux d'intérêt sur carte de crédit
Les comptes de carte de crédit au Canada ont souvent plusieurs taux d'intérêt qui s'appliquent à différents types de transactions. Le taux d'achat est le taux d'intérêt standard appliqué aux achats de détail quotidiens lorsque le solde n'est pas payé en totalité à la date d'échéance. C'est le taux le plus couramment référencé, se situant généralement entre 19,99 % et 25,99 %. Le taux d'avance de fonds s'applique aux retraits d'espèces à un guichet automatique ou à d'autres transactions assimilées à des espèces et est généralement plus élevé que le taux d'achat. Les avances de fonds n'ont pas de période de grâce, donc les intérêts commencent à courir immédiatement à partir de la date de la transaction. Certaines cartes ont un TAEG variable qui fluctuera avec un certain indice de référence, comme le taux préférentiel, tandis que la plupart des autres cartes ont un TAEG fixe, ce qui signifie qu'il ne fluctue généralement pas.
Les taux de transfert de solde s'appliquent lorsque vous transférez une dette d'une carte à une autre. Bien que le taux régulier soit similaire aux taux d'achat, les émetteurs offrent souvent des taux promotionnels bas ou à 0 % pour une période limitée afin d'attirer de nouveaux clients. Les taux d'intérêt promotionnels ou d'introduction sont des offres temporaires qui peuvent s'appliquer aux achats, aux transferts de solde, ou aux deux. Une fois la période promotionnelle terminée, le compte revient aux taux standards indiqués. Certaines cartes ont également un taux pénalisateur, qui est un taux d'intérêt significativement plus élevé qui peut être appliqué si vous manquez des paiements. Un taux pénalisateur pourrait augmenter votre taux régulier de manière substantielle, par exemple de 10 points de pourcentage, en conséquence d'un paiement tardif. Il n'est pas rare que les cartes facturent plusieurs TAEG, un pour les achats, un autre pour les avances de fonds et un autre encore pour les transferts de solde.
- Taux d'achat : Taux standard pour les achats de détail, généralement de 19,99 % à 25,99 %.
- Taux d'avance de fonds : Taux plus élevé pour les retraits d'espèces, les intérêts commencent immédiatement.
- Taux de transfert de solde : Taux pour transférer une dette, offre souvent des promotions.
- Taux promotionnel : Taux temporairement bas ou à 0 % pour attirer de nouveaux clients.
- Taux pénalisateur : Taux augmenté déclenché par des paiements manqués.
- TAEG variable : Taux qui fluctue avec un indice de référence comme le taux préférentiel.
- TAEG fixe : Taux qui ne change généralement pas.
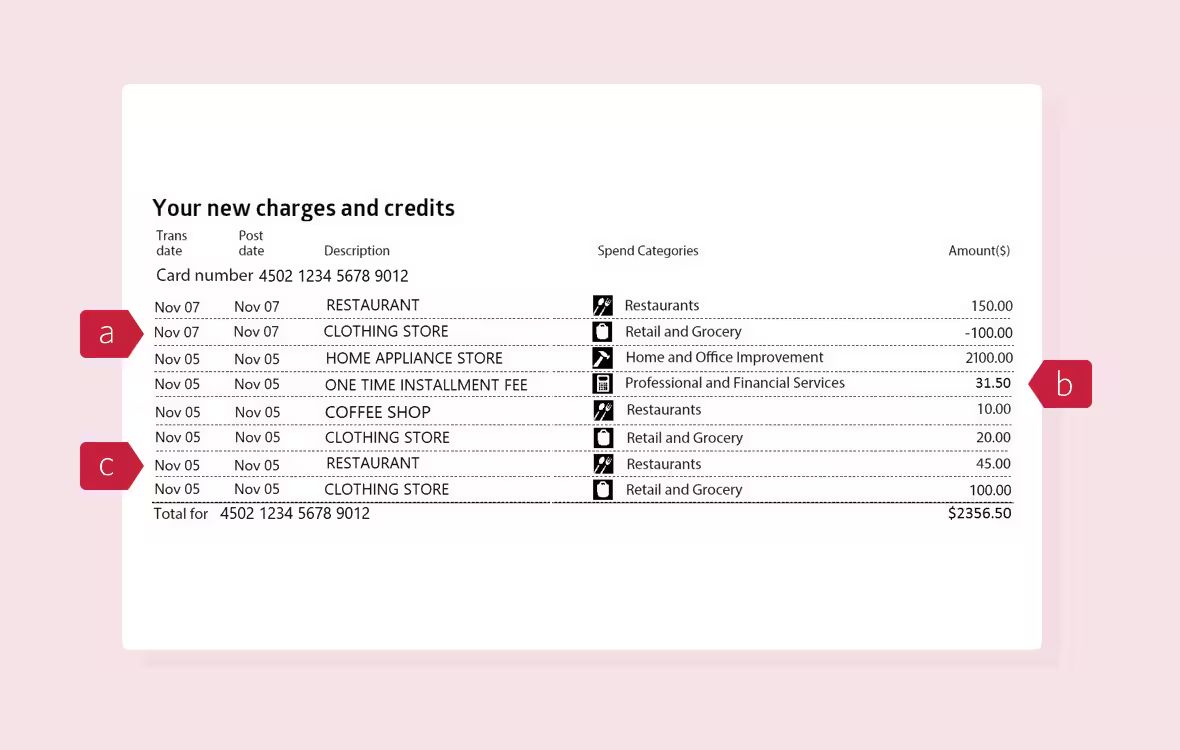
Taux d'intérêt standards, faibles et promotionnels
La gamme des taux d'intérêt sur carte de crédit au Canada comprend les taux standards, les options à faible intérêt et les offres promotionnelles. Les TAEG standards des cartes de crédit à usage général ont tendance à se situer entre 19,99 % et 25,99 %, de nombreuses cartes se regroupant dans la fourchette de 19,99 % à 23,99 %. Une carte de crédit à faible intérêt est généralement définie comme ayant un taux inférieur au taux typique de 20,99 %. Ces cartes offrent souvent des TAEG entre 8,99 % et 12,99 %, certaines offres sur le marché étant aussi basses que 4,99 % à 15,99 %. Les cartes à faible intérêt sont conçues pour les personnes qui reportent occasionnellement un solde et souhaitent minimiser les coûts d'intérêt, souvent en échange de récompenses ou d'avantages premium. Elles peuvent être utiles aux personnes ayant des soldes élevés existants souhaitant payer moins d'intérêts ou à celles qui préfèrent des cartes de crédit simples sans avantages supplémentaires.
Les taux d'intérêt promotionnels sont un outil de marketing courant utilisé par les émetteurs de cartes. Ce sont des taux temporaires offerts pour une période limitée, par exemple 0 % sur les achats pendant les six premiers mois suivant l'ouverture du compte. Les taux promotionnels peuvent également s'appliquer aux transferts de solde. Il est crucial de comprendre qu'à la fin de la période promotionnelle, le compte reviendra aux taux d'achat, d'avance de fonds ou de transfert de solde standards de la carte, tels qu'énoncés dans la convention du titulaire de carte. Par exemple, un taux standard de 24,99 % sur les achats ou de 27,99 % sur les avances de fonds peut s'appliquer si un paiement minimum n'est pas reçu avant la date d'échéance à deux reprises au cours de 12 périodes de relevé consécutives. Certaines cartes ont un TAEG fixe, ce qui signifie que le taux ne fluctue généralement pas, tandis que d'autres ont un TAEG variable qui changera avec un certain indice de référence, comme le taux préférentiel. Les cartes à taux variable peuvent être une autre forme d'option à faible intérêt, bien que le taux ne soit pas garanti.
L'impact de ne faire que le paiement minimum
Ne faire que le paiement minimum sur votre solde de carte de crédit est une pratique courante qui peut conduire à une dette à long terme. Le paiement minimum est généralement calculé comme un pourcentage de votre solde total du relevé, souvent 2 %, ou un montant minimum fixe comme 40 $, le plus élevé étant retenu. Si votre nouveau solde est inférieur au minimum, vous devez généralement payer le montant total. Payer le minimum à la date d'échéance vous aide à éviter les frais de retard et protège votre cote de crédit, mais cela n'arrête pas l'accumulation d'intérêts sur le solde restant. Vous serez toujours facturé des intérêts sur le solde, mais tant que vous ne laissez pas votre solde croître indéfiniment, cela peut être une option utile pour gérer les dépenses lorsque l'argent est rare.
Le coût réel des paiements minimums est révélé par la faible part de votre paiement qui sert à réduire la dette principale. Ce schéma se répète chaque mois, ce qui signifie que cela peut prendre de nombreuses années et coûter une somme importante en intérêts pour rembourser la dette initiale. Le tableau suivant illustre une projection simplifiée sur trois mois basée sur un solde initial de 2 000 $ à un TAEG de 20,99 % avec des paiements minimums de 2 % du solde. Cela démontre comment les paiements minimums servent principalement à couvrir les intérêts, rendant difficile l'échappatoire à la dette de carte de crédit. Si vous manquez de fonds suffisants pour payer votre solde en totalité, vous pouvez choisir de payer le minimum requis à la date d'échéance, qui apparaît sur votre relevé, mais cela prolongera considérablement la période de remboursement.
Facteurs clés et erreurs courantes
Plusieurs facteurs clés influencent le total des intérêts que vous payez sur une dette de carte de crédit. Le plus évident est le taux annuel effectif global (TAEG). Un taux plus élevé signifie que plus d'intérêts s'accumulent chaque jour sur votre solde. Votre solde quotidien moyen est le deuxième facteur critique, car les intérêts sont calculés sur ce montant. Effectuer des paiements plus importants ou payer plus fréquemment pendant le cycle de facturation réduit votre solde quotidien moyen et diminue les intérêts. Le type de transaction compte également, car les avances de fonds ont généralement des taux plus élevés et aucune période de grâce, les rendant plus coûteuses dès le premier jour. Un autre facteur est la durée du cycle de facturation, qui est généralement de 30 jours, sur laquelle les frais d'intérêt quotidiens sont additionnés.
Des erreurs courantes peuvent entraîner des frais d'intérêt étonnamment élevés. Une erreur majeure est de supposer que la période de grâce s'applique à toutes les transactions, sans réaliser que les avances de fonds et les transferts de solde n'y sont souvent pas admissibles. Une autre est de ne faire que le paiement minimum, ce qui prolonge la période de remboursement de la dette et maximise les coûts d'intérêt. Manquer une date d'échéance de paiement peut déclencher des taux d'intérêt pénalisateurs et vous faire perdre la période de grâce sur les nouveaux achats. Enfin, ne pas comprendre la date de fin d'un taux promotionnel peut entraîner un saut soudain vers un taux standard beaucoup plus élevé, augmentant le coût de tout solde restant. Être conscient de ces facteurs et pièges est essentiel pour gérer efficacement les coûts des cartes de crédit. Les cartes de crédit offrent un moyen pratique d'effectuer des achats, mais cette commodité peut être coûteuse si elle n'est pas gérée correctement, car la société émettrice de la carte vous facture un coût de portage sur le montant impayé, c'est ainsi que les émetteurs gagnent de l'argent.
Stratégies pour gérer et réduire les coûts d'intérêt
Il existe des stratégies spécifiques que les Canadiens peuvent utiliser pour gérer et réduire les coûts d'intérêt associés aux cartes de crédit. La stratégie la plus efficace est de payer le solde complet de votre relevé à la date d'échéance chaque mois, ce qui utilise la période de grâce sans intérêt et évite tous les frais d'intérêt sur les achats. Si vous ne pouvez pas payer en totalité, payer plus que le paiement minimum réduit considérablement le principal plus rapidement et diminue le total des intérêts payés au fil du temps. Profiter de la période de grâce sans intérêt pour planifier peut également aider. Par exemple, si vous avez un paiement dû à la fin du mois mais devez faire un achat important au début du mois, attendre juste après la date limite du relevé peut différer le paiement pour cet achat jusqu'à la date d'échéance du mois suivant.
Une autre stratégie est d'envisager un transfert de solde vers une carte avec un taux promotionnel bas. Un transfert de solde consiste à déplacer une dette impayée d'une carte à taux d'intérêt élevé vers une carte avec un taux plus bas, souvent à 0 % pour une période promotionnelle. Cela peut vous aider à rembourser le principal plus rapidement sans accumuler de nouveaux intérêts. Cependant, il est essentiel de rembourser le solde transféré avant l'expiration du taux promotionnel. Utiliser une carte de crédit à faible intérêt pour les dépenses quotidiennes si vous reportez occasionnellement un solde est une autre façon de réduire les coûts, car ces cartes ont des TAEG généralement compris entre 8,99 % et 12,99 %. Enfin, évitez d'utiliser votre carte de crédit pour des avances de fonds, sauf en cas d'absolue nécessité, en raison des taux plus élevés et de l'accumulation immédiate d'intérêts. Comprendre que les sociétés de cartes de crédit calculent les intérêts quotidiennement et les composent au fil du temps signifie que même de petites réductions de votre solde quotidien moyen peuvent entraîner des économies d'intérêt significatives.
Questions fréquentes
Quel est le taux d'intérêt moyen sur les cartes de crédit au Canada ?
Le taux moyen d'intérêt sur la dette de carte de crédit au Canada est d'environ 19 %. Les taux d'intérêt standards sur les cartes de crédit se situent généralement entre 19,99 % et 25,99 %, de nombreuses cartes se situant dans la fourchette de 19,99 % à 23,99 %. Certaines cartes peuvent avoir des taux aussi élevés que 29,99 %. Les cartes de crédit à faible intérêt offrent des taux inférieurs à la fourchette typique, souvent entre 4,99 % et 15,99 %. Le taux moyen sur la dette de carte de crédit reflète le coût d'emprunter de l'argent pour pouvoir dépenser aujourd'hui et acheter des choses pour lesquelles vous devriez normalement épargner.
Comment les intérêts sur carte de crédit sont-ils calculés ?
Les intérêts sur carte de crédit sont calculés quotidiennement, pas annuellement ou mensuellement. Premièrement, votre taux annuel effectif global (TAEG) est divisé par 365 jours pour obtenir un taux périodique quotidien. Ce taux quotidien est ensuite multiplié par le solde quotidien moyen de votre compte pour trouver les frais d'intérêt de cette journée. Ces montants quotidiens sont additionnés sur votre cycle de facturation, généralement de 30 jours, pour déterminer les frais d'intérêt mensuels inscrits sur votre relevé. Ces intérêts sont ensuite ajoutés à votre solde, et les intérêts futurs sont calculés sur le nouveau total, plus élevé, ce qui est l'effet de composition. Par exemple, avec un TAEG de 19,99 % et un solde quotidien moyen de 1 000 $, les intérêts mensuels seraient d'environ 16,43 $.
Est-ce que je paie des intérêts si je paie mon solde en totalité chaque mois ?
Si vous payez le solde complet de votre relevé à la date d'échéance du paiement, vous ne serez pas facturé d'intérêts sur les achats de ce cycle de facturation. Cela est dû à la période de grâce sans intérêt, qui est généralement d'environ 21 jours entre la date de votre relevé et la date d'échéance de votre paiement. Cependant, cette période de grâce ne s'applique qu'aux achats standards. Elle ne s'applique pas aux avances de fonds, qui commencent à accumuler des intérêts immédiatement, ni à tout solde existant reporté d'un mois précédent. Si vous reportez un solde, payez en retard, ou les deux, vous verrez des frais d'intérêt sur votre relevé mensuel suivant étiquetés comme intérêts sur achats.
Qu'est-ce qu'un taux d'intérêt sur avance de fonds ?
Un taux d'intérêt sur avance de fonds est le taux appliqué lorsque vous empruntez des espèces contre la limite de votre carte de crédit, par exemple à un guichet automatique. Ce taux est généralement plus élevé que le taux d'intérêt d'achat standard sur la même carte. Par exemple, une carte peut avoir un taux d'achat de 19 % et un taux d'avance de fonds de 22 %. Il est crucial de noter qu'il n'y a pas de période de grâce pour les avances de fonds. Les intérêts commencent à courir dès le jour même de la transaction et continuent jusqu'à ce que le solde soit payé en totalité. Ces frais apparaîtront sur votre relevé mensuel comme intérêts sur avance de fonds, et les avances de fonds sont considérées comme des transactions assimilées à des espèces.
Qu'est-ce qu'une carte de crédit à faible intérêt ?
Une carte de crédit à faible intérêt au Canada est généralement définie comme une carte avec un taux d'intérêt inférieur au taux typique de 20,99 %. Ces cartes ont souvent des taux annuels effectifs globaux (TAEG) allant de 8,99 % à 12,99 %, certaines options sur le marché étant aussi basses que 4,99 % à 15,99 %. Elles sont conçues pour les titulaires de carte qui peuvent occasionnellement reporter un solde et souhaitent minimiser les coûts d'intérêt. Ces cartes peuvent avoir moins de récompenses ou d'avantages premium par rapport aux cartes standards avec des taux d'intérêt plus élevés. Elles peuvent être utiles pour consolider un solde impayé d'une carte à taux d'intérêt élevé pour profiter de frais d'intérêt plus bas.
Que se passe-t-il si je ne fais que le paiement minimum ?
Si vous ne faites que le paiement minimum, vous évitez les frais de retard et protégez votre cote de crédit, mais vous serez facturé des intérêts sur le solde restant. Le paiement minimum est souvent de 2 % du solde de votre relevé ou d'un montant fixe comme 40 $, le plus élevé étant retenu. Parce que les intérêts sont calculés quotidiennement sur le solde impayé, une grande partie de votre paiement minimum sert à couvrir les frais d'intérêt, seule une petite partie réduisant la dette principale. Cela peut faire prendre de nombreuses années pour rembourser le solde et coûter beaucoup plus cher en intérêts totaux.
Sources et lectures complémentaires
- How does credit card interest rate work rbcroyalbank.com
- Compare the best credit cards in Canada ratehub.ca
- How Does Credit Card Interest Work in Canada? innovationcu.ca
- Apply Online for Low interest rate Credit Cards in Canada td.com
- How Does Credit Card Interest Work in Canada? 4pillars.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.