Les taux d'impôt sur le revenu au Canada sont déterminés par un système progressif de paliers d'imposition fédéraux et provinciaux. Votre facture fiscale totale dépend de votre revenu imposable et de votre province ou territoire de résidence au 31 décembre de l'année d'imposition. Les taux fédéraux pour 2026 vont de 14 % à 33 %, tandis que les taux provinciaux et territoriaux varient considérablement à travers le pays. Comprendre le fonctionnement de ces taux marginaux est essentiel pour estimer avec précision votre obligation fiscale et planifier vos finances.
Fonctionnement du système d'imposition progressif du Canada
Le Canada utilise un système de taux d'imposition marginaux progressifs où le revenu est divisé en paliers, chacun imposé à un taux spécifique. Cela signifie que le passage à un palier d'imposition supérieur n'entraîne pas l'imposition de la totalité de votre revenu à ce taux plus élevé. Seule la partie de votre revenu qui se situe dans le palier supérieur est imposée au taux accru. Votre impôt sur le revenu total est la somme de l'impôt calculé sur chaque portion de votre revenu dans tous les paliers applicables. Cette structure garantit que gagner plus d'argent se traduit toujours par un revenu après impôt plus élevé, car seuls les dollars supplémentaires sont soumis au taux supérieur. Le système s'applique à la fois au niveau fédéral et au niveau provincial ou territorial, votre facture fiscale totale étant la combinaison de ces deux couches.
Votre taux d'imposition marginal est le taux appliqué à votre dernier dollar de revenu gagné, ce qui correspond à votre palier d'imposition le plus élevé. En revanche, votre taux d'imposition moyen ou effectif est l'impôt total payé divisé par votre revenu total, ce qui représente toujours un pourcentage inférieur à votre taux marginal. Le revenu imposable, le chiffre utilisé pour déterminer vos paliers, est votre revenu brut de toutes sources moins toute déduction et tout crédit d'impôt admissible. C'est ce revenu net après déductions qui est déclaré dans votre déclaration de revenus T1 Générale et utilisé pour les calculs des paliers. La nature progressive du système est conçue pour aligner la charge fiscale sur la capacité de payer d'un individu en fonction de son niveau de revenu.
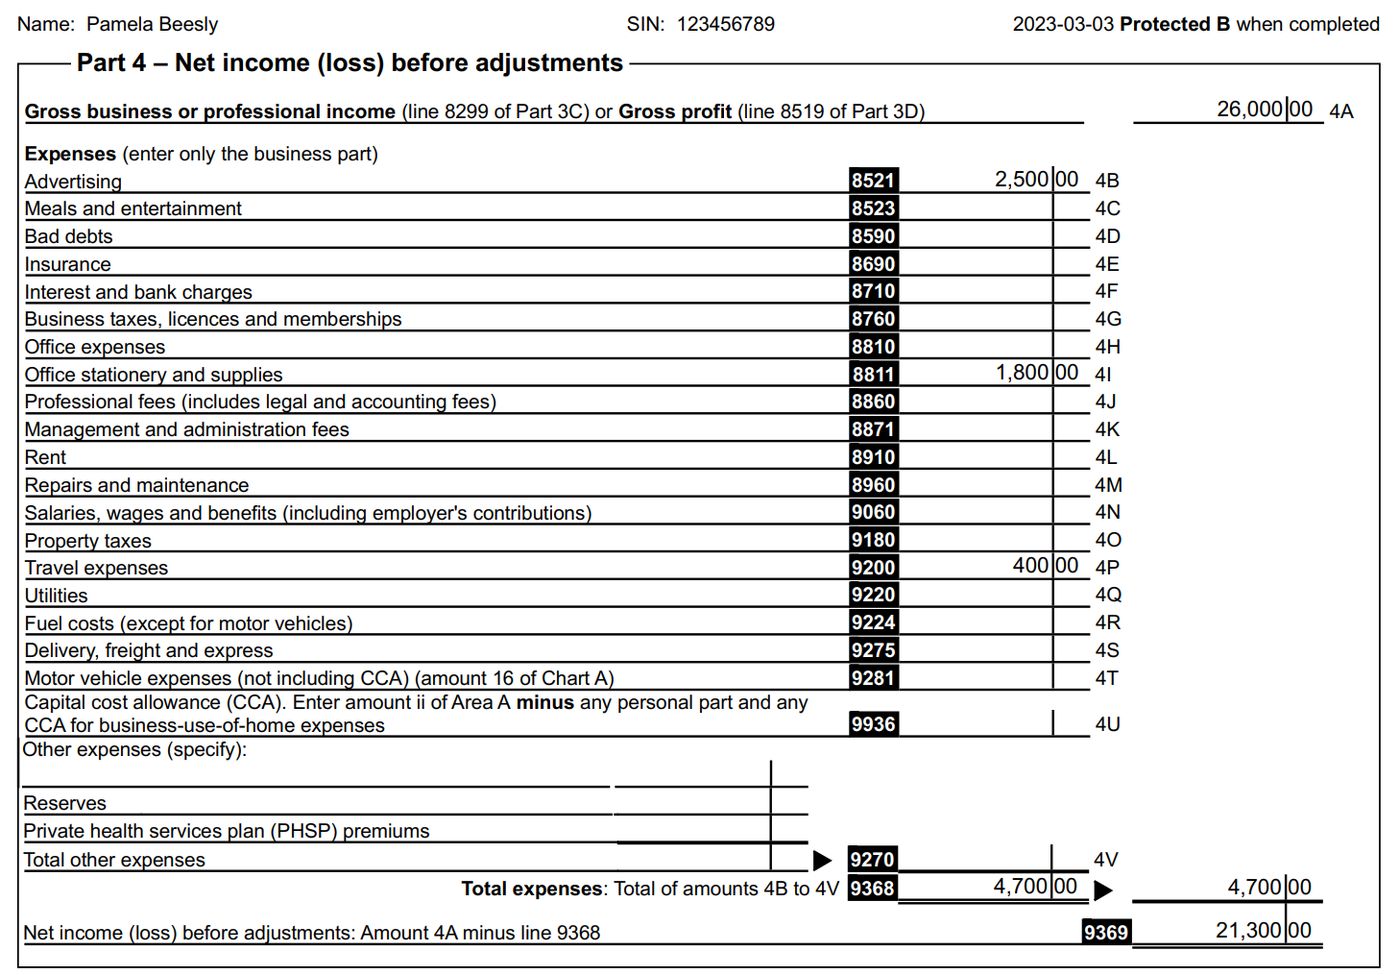
Paliers et taux d'imposition fédéraux sur le revenu
Le gouvernement fédéral établit des paliers et des taux d'imposition uniformes dans tout le Canada. Pour l'année d'imposition 2026, les paliers d'imposition fédéraux sur le revenu et les taux correspondants sont clairement définis. Les premiers 58 523 $ de revenu imposable sont imposés à un taux de 14 %. Le revenu supérieur à 58 523 $ jusqu'à 117 045 $ est imposé à 20,5 %. La partie du revenu supérieure à 117 045 $ jusqu'à 181 440 $ est soumise à un taux d'imposition fédéral de 26 %. Le revenu excédant 258 482 $ est imposé au taux fédéral maximal de 33 %. Ces paliers représentent les plages auxquelles chaque taux marginal s'applique, formant la base de votre calcul de l'impôt fédéral.
Des changements législatifs récents ont ajusté le taux fédéral le plus bas, le réduisant de 15 % à 14,5 % pour l'année d'imposition 2025 et à 14 % pour 2026. Les paliers eux-mêmes sont indexés annuellement à l'inflation, ce qui signifie que les seuils en dollars augmentent généralement légèrement chaque année pour tenir compte de l'évolution du coût de la vie. L'impôt fédéral à payer est calculé en appliquant le taux pertinent à chaque portion de votre revenu qui se situe dans le palier correspondant, puis en additionnant les résultats. Ce montant constitue la part fédérale de votre responsabilité fiscale totale avant l'application de tout crédit d'impôt fédéral.
- Le taux d'imposition fédéral pour le premier palier en 2025 est de 14,5 %.
- Le taux d'imposition fédéral pour le premier palier en 2026 est de 14 %.
- Le palier fédéral pour le taux de 20,5 % en 2026 est de 58 523,01 $ à 117 045 $.
- Le palier fédéral pour le taux de 26 % en 2026 est de 117 045,01 $ à 181 440 $.
- Le taux d'imposition fédéral maximal de 33 % s'applique au revenu supérieur à 258 482 $ en 2026.
Taux d'imposition provinciaux et territoriaux sur le revenu
En plus de l'impôt fédéral, les particuliers doivent payer un impôt sur le revenu à leur province ou territoire de résidence. Toutes les provinces et tous les territoires utilisent un système d'impôt sur le revenu, ce qui signifie qu'ils établissent leurs propres taux et paliers basés sur la définition fédérale du revenu imposable. La règle cruciale est que votre taux d'imposition provincial ou territorial est déterminé par l'endroit où vous vivez le 31 décembre de l'année d'imposition. Si vous déménagez en cours d'année, votre impôt pour l'année entière sera basé sur les règles de la province ou du territoire où vous résidez à cette date. Les impôts provinciaux et territoriaux sont calculés sur la déclaration fédérale et perçus par le gouvernement fédéral, à l'exception du Québec qui administre son propre système fiscal.
Les taux provinciaux et territoriaux varient considérablement, ce qui a un impact significatif sur votre facture fiscale totale. Par exemple, pour l'année d'imposition 2026, la Colombie-Britannique impose les premiers 50 363 $ de revenu imposable à 5,6 % et les montants supérieurs jusqu'à 100 728 $ à 7,7 %. Le Nouveau-Brunswick applique un taux de 9,4 % sur le premier palier et de 14 % sur le suivant. L'Ontario et le Québec ont leurs propres structures de paliers et taux distincts. Deux provinces imposent également des surtaxes qui augmentent l'impôt provincial sur le revenu payable au-delà des taux de base. Ces surtaxes s'appliquent à l'impôt provincial au-dessus de seuils spécifiques et sont incluses dans les taux marginaux combinés maximaux.
- Le taux de la Colombie-Britannique en 2026 est de 5,6 % sur les premiers 50 363 $ de revenu imposable.
- Le taux de la Colombie-Britannique en 2026 est de 7,7 % sur le revenu imposable supérieur à 50 363 $ jusqu'à 100 728 $.
- Les taux d'imposition provinciaux du Nouveau-Brunswick en 2026 sont de 9,4 % et 14 %.
- Les paliers d'imposition du Québec en 2026 sont de 0 $ à 54 345 $ et de 54 345 $ à 108 680 $.
- Les taux d'imposition correspondants du Québec sont de 14 % et 19 %.
- Deux provinces imposent des surtaxes sur l'impôt provincial au-dessus de certains seuils.
Calcul de votre impôt sur le revenu total
Pour calculer votre impôt sur le revenu total, vous devez calculer séparément vos responsabilités fédérale et provinciale, puis les additionner. Commencez par déterminer votre revenu imposable, qui est votre revenu total de toutes sources moins toute déduction que vous êtes admissible à réclamer, comme les cotisations à un Régime enregistré d'épargne-retraite. Appliquez les taux d'imposition fédéraux à votre revenu imposable, en calculant l'impôt dû sur chaque portion dans les paliers fédéraux. Ensuite, appliquez vos taux d'imposition provinciaux ou territoriaux spécifiques au même montant de revenu imposable en utilisant les seuils de paliers de cette juridiction. La somme de ces deux calculs vous donne votre impôt sur le revenu total avant crédits. Pour un exemple pratique, considérez un individu en Colombie-Britannique avec un revenu imposable de 60 000 $ pour 2026. Le calcul de l'impôt fédéral implique d'imposer les premiers 58 523 $ à 14 % (8 193,22 $) et les 1 477 $ restants à 20,5 % (302,79 $), pour un total fédéral de 8 496,01 $. Ce chiffre est avant l'application de tout crédit d'impôt personnel, ce qui réduirait le montant final à payer.
Règles fiscales clés pour des situations spécifiques
Plusieurs règles importantes s'appliquent à des situations de contribuables spécifiques au-delà du calcul de revenu standard. Les personnes qui sont résidentes du Canada pendant seulement une partie d'une année sont imposables sur leur revenu mondial uniquement pour la période pendant laquelle elles étaient résidentes. Les non-résidents sont assujettis à l'impôt canadien sur le revenu provenant d'un emploi au Canada, du revenu provenant de l'exploitation d'une entreprise au Canada et des gains en capital provenant de la disposition de biens canadiens imposables. Le Canada prévoit un allègement de la double imposition pour le revenu mondial grâce à des conventions fiscales internationales et des crédits d'impôt étranger pour les impôts payés à d'autres pays.
L'impôt minimum de remplacement est un calcul d'impôt parallèle conçu pour garantir que les personnes à revenu élevé paient un montant minimum d'impôt, même avec des déductions importantes. Si le calcul de l'IMR dépasse votre impôt régulier, vous payez le montant plus élevé de l'IMR. Les contribuables tenus de payer l'IMR reçoivent un crédit qui peut être appliqué au cours de l'une des sept années suivantes pour réduire l'impôt régulier. Les règles de l'impôt sur le revenu fractionné des mineurs s'appliquent à certains revenus passifs reçus par un enfant mineur dans le cadre d'un arrangement de fractionnement du revenu, les imposant au taux marginal combiné fédéral et provincial le plus élevé, qui peut atteindre 55 %. Des règles similaires sur le revenu fractionné s'appliquent aux membres adultes de la famille dans certaines situations pour restreindre le fractionnement du revenu par l'intermédiaire de sociétés privées.
- Les résidents partiels sont imposés sur le revenu mondial uniquement pour leur période de résidence.
- Les non-résidents sont imposés sur le revenu d'emploi canadien, le revenu d'entreprise et les gains en capital provenant de biens canadiens imposables.
- Le crédit d'IMR peut être appliqué au cours de l'une des sept années suivant son paiement.
- L'impôt sur le revenu fractionné des mineurs applique un taux marginal maximal allant jusqu'à 55 % à certains revenus passifs d'un mineur.
- Les règles sur le revenu fractionné pour les adultes appliquent également un taux marginal maximal allant jusqu'à 55 %.
- Les crédits d'impôt personnels, autres que les crédits pour dividendes, invalidité et impôt étranger, ne peuvent réduire l'impôt sur le revenu fractionné des mineurs ou des adultes.
Dates fiscales importantes et détails administratifs
Respecter les dates limites fiscales clés est crucial pour éviter les pénalités. La date limite pour produire votre déclaration de revenus 2025 et payer tout solde dû est le 30 avril 2026. Si vous ou votre conjoint ou conjoint de fait êtes travailleur autonome, votre date limite de production de déclaration est le 15 juin 2026, bien que tout impôt dû soit toujours exigible au 30 avril. L'Agence du revenu du Canada vise à émettre les remboursements et les avis de cotisation dans les deux semaines suivant la production électronique des déclarations via NETFILE. Pour les déclarations papier envoyées par la poste, le délai de traitement est généralement de huit semaines à compter de la date de réception par l'ARC.
La conservation de dossiers appropriés est une exigence légale. Vous devez conserver vos dossiers d'impôt sur le revenu, y compris les reçus et les documents justificatifs, pendant un minimum de six ans. Si vous produisez une déclaration en retard, vous devez conserver ces dossiers pendant six ans à compter de la date à laquelle vous avez produit cette déclaration tardive. Puisque vous pouvez demander une modification à une déclaration de revenus jusqu'à dix ans après, il est prudent de conserver les dossiers pour cette période plus longue. Les contribuables peuvent payer tout impôt sur le revenu dû en ligne via le portail Mon paiement de l'ARC, en établissant une entente de prélèvement préautorisé par l'intermédiaire de Mon dossier de l'ARC, ou via des fournisseurs de services tiers approuvés.
- La date limite de production de la déclaration de revenus 2025 pour la plupart des particuliers est le 30 avril 2026.
- La date limite de production de la déclaration de revenus 2025 pour les travailleurs autonomes est le 15 juin 2026.
- Les remboursements électroniques sont généralement émis dans les 2 semaines suivant la production via NETFILE.
- Les remboursements pour les déclarations papier envoyées par la poste sont émis dans les 8 semaines suivant leur réception.
- Les dossiers fiscaux doivent être conservés pendant un minimum de 6 ans par la loi.
- Les déclarations de revenus peuvent être modifiées jusqu'à 10 ans après leur production.
- Les impôts peuvent être payés en ligne via le portail Mon paiement de l'ARC.
Taux marginaux combinés fédéraux et provinciaux maximaux
Le taux marginal combiné maximal représente le taux d'imposition le plus élevé appliqué au revenu dans une province ou un territoire donné, incorporant à la fois les couches fédérale et provinciale, y compris toute surtaxe. Ces taux s'appliquent uniquement au revenu qui dépasse des seuils très élevés, spécifiquement au-dessus de 258 482 $ dans la plupart des juridictions pour l'année d'imposition 2026. Les taux combinés maximaux varient considérablement à travers le pays en raison des taux et structures provinciaux différents, allant généralement d'environ 47 % à 54 % sur papier. Il est essentiel de se rappeler qu'il s'agit de taux marginaux, ce qui signifie qu'ils s'appliquent uniquement au revenu gagné au-dessus du seuil élevé, et non à la totalité du revenu d'un contribuable.
Le calcul de ces taux reflète le budget fédéral et tous les budgets provinciaux et territoriaux. Ils incluent toutes les surtaxes provinciales ou territoriales applicables. Le seuil spécifique où le taux maximal commence peut différer selon la province, mais le chiffre de 258 482 $ est un point de référence commun. Ces taux combinés élevés mettent en évidence la nature progressive du système fiscal, où la charge fiscale augmente à mesure que le revenu s'élève dans les paliers les plus élevés. Les taux sont une considération clé pour les contribuables à revenu élevé et pour la planification financière impliquant des revenus supplémentaires ou des rendements de placement importants.
Questions fréquentes
Quels sont les paliers d'imposition fédéraux pour 2026 ?
Pour l'année d'imposition 2026, les paliers d'imposition fédéraux sont les suivants. Les premiers 58 523 $ de revenu imposable sont imposés à 14 %. Le revenu supérieur à 58 523 $ jusqu'à 117 045 $ est imposé à 20,5 %. La partie supérieure à 117 045 $ jusqu'à 181 440 $ est imposée à 26 %. Le revenu excédant 258 482 $ est imposé au taux fédéral maximal de 33 %. Ces paliers sont indexés à l'inflation et s'appliquent à tous les contribuables canadiens, quelle que soit leur province de résidence.
Comment mon taux d'imposition provincial est-il déterminé ?
Votre taux d'imposition provincial ou territorial sur le revenu est déterminé par la province ou le territoire où vous résidez le 31 décembre de l'année d'imposition. C'est une date cruciale. Si vous déménagez pendant l'année, votre impôt pour l'année entière est basé sur votre résidence le dernier jour de l'année. Toutes les provinces et tous les territoires, sauf le Québec, utilisent la définition fédérale du revenu imposable mais appliquent leurs propres taux et paliers. Le Québec administre son propre système fiscal distinct.
Quelle est la date limite pour produire ma déclaration de revenus 2025 ?
La date limite pour produire votre déclaration de revenus 2025 et payer tout solde dû est le 30 avril 2026. Si vous ou votre conjoint ou conjoint de fait êtes travailleur autonome, la date limite de production de votre déclaration est le 15 juin 2026. Cependant, tout impôt dû pour les travailleurs autonomes est toujours exigible au 30 avril 2026 pour éviter les frais d'intérêt. La production électronique entraîne généralement un traitement et une émission de remboursement plus rapides.
Qu'est-ce que l'impôt minimum de remplacement ?
L'impôt minimum de remplacement est un calcul d'impôt parallèle conçu pour garantir que les personnes qui bénéficient de certaines déductions et exemptions fiscales paient tout de même un montant minimum d'impôt. Il implique de recalculer votre revenu en réintégrant certains éléments de préférence fiscale. Si le montant de l'IMR est supérieur à votre impôt régulier calculé selon les règles standard, vous devez payer le montant plus élevé de l'IMR. Tout IMR payé peut être reporté comme crédit pour réduire votre impôt régulier au cours de l'une des sept années suivantes.
Combien de temps dois-je conserver mes dossiers fiscaux ?
Vous êtes légalement tenu de conserver vos dossiers d'impôt sur le revenu, y compris les reçus, documents et informations justificatives, pendant un minimum de six ans. Cette exigence s'applique à partir de la fin de l'année d'imposition à laquelle les dossiers se rapportent. Si vous produisez une déclaration de revenus après la date limite normale, vous devez conserver ces dossiers pendant six ans à compter de la date à laquelle vous avez produit cette déclaration tardive. Il est conseillé de conserver les dossiers jusqu'à dix ans, car vous pouvez demander des modifications à une déclaration dans cette période.
Dois-je produire une déclaration de revenus si j'ai un faible revenu ?
Si vous êtes résident du Canada pendant une partie de l'année et avez un revenu gagné, vous êtes assujetti à l'impôt canadien sur le revenu et devez généralement produire une déclaration. Il n'y a pas d'exemptions générales basées sur l'âge ou la profession. La production est nécessaire pour accéder aux paiements de prestations comme le crédit pour la TPS/TVH et pour déclarer le revenu qui peut être imposable. Même avec un faible revenu, la production garantit que vous recevez tout remboursement ou crédit auquel vous avez droit.
Sources et lectures complémentaires
- Canada, Individual, Taxes on personal income taxsummaries.pwc.com
- Canada tax brackets 2026: Federal and provincial rates wealthsimple.com
- 2025-26 Canada Income Tax Calculator turbotax.intuit.ca
- 2025 & 2026 Personal Income Tax Rates in Canada taxtips.ca
- How do marginal tax rates work in Canada? - TD Stories stories.td.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.