Au Canada, vous avez le droit d'obtenir votre rapport de crédit auprès des deux agences d'évaluation du crédit nationales, Equifax et TransUnion, sans frais. Ce droit est garanti par la législation sur les renseignements personnels et constitue un outil fondamental pour gérer votre santé financière. Accéder à votre rapport vous permet de vérifier l'exactitude de votre historique de crédit, de repérer d'éventuelles erreurs ou signes de vol d'identité et de comprendre comment les prêteurs perçoivent votre solvabilité. Réviser régulièrement votre rapport de crédit est une pratique financière responsable pour tous les Canadiens.
Votre droit légal à un rapport de crédit gratuit
La législation canadienne sur les renseignements personnels accorde à chaque individu le droit d'accéder à son rapport de crédit personnel auprès d'Equifax et TransUnion sans payer de frais. Il ne s'agit pas d'une offre promotionnelle, mais d'un droit légal conçu pour promouvoir la transparence dans le système d'évaluation du crédit. Vous pouvez demander ce rapport gratuit une fois par année auprès de chacune des deux agences d'évaluation. Le but de ce droit est de vous permettre d'examiner les informations rapportées sur votre comportement financier, d'en assurer l'exactitude et de vous protéger contre les erreurs ou la fraude. Savoir ce qui se trouve dans votre rapport de crédit est la première étape pour comprendre votre santé financière globale et comment les prêteurs potentiels peuvent vous évaluer.
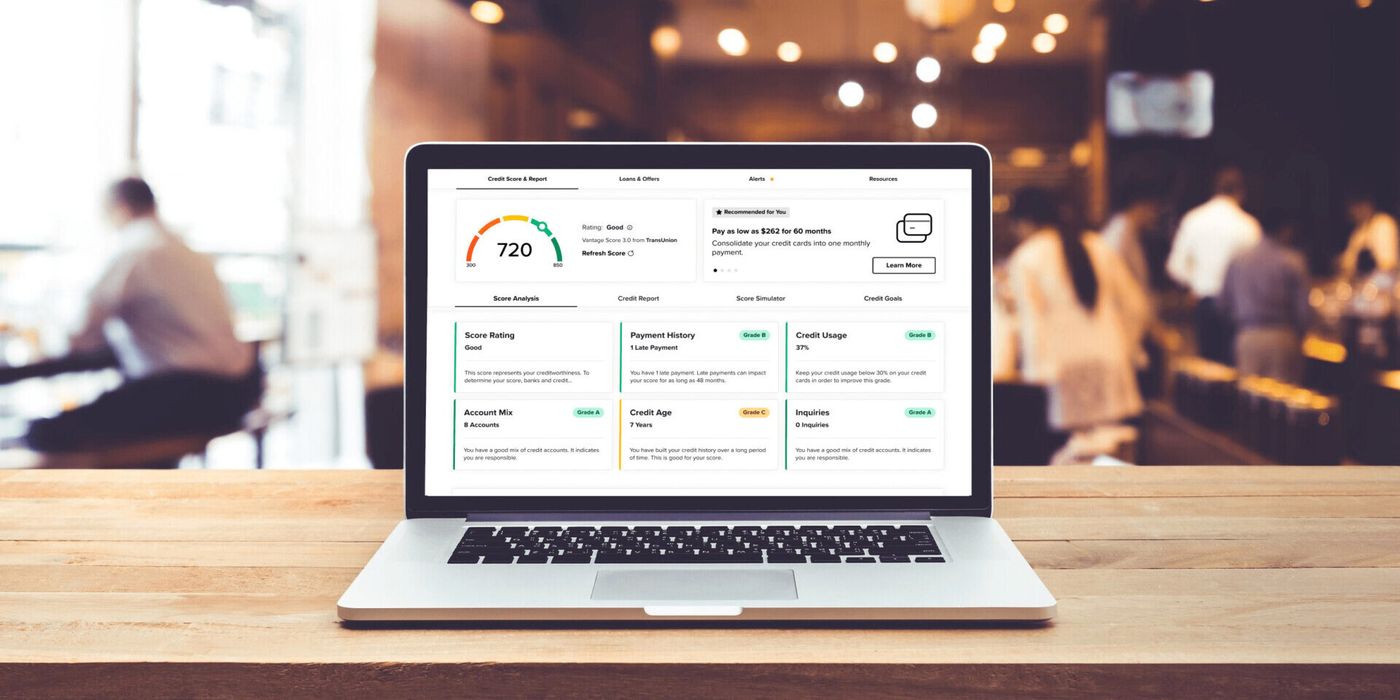
Le rapport de crédit gratuit contient vos détails d'identification personnelle, un historique complet de vos comptes de crédit, vos habitudes de paiement et tout dossier public affectant votre crédit, comme les faillites ou les privilèges fiscaux. Il n'inclut cependant pas votre cote de crédit dans l'offre de base gratuite de TransUnion, bien qu'Equifax fournisse un score en ligne gratuitement. Il est important de distinguer le rapport de crédit, qui est la donnée brute, de la cote de crédit, qui est un résumé numérique de ces données. Vérifier régulièrement votre rapport est considéré comme une bonne pratique, certains conseillers suggérant une révision plus fréquente qu'une fois par année pour détecter rapidement toute anomalie. Votre rapport de crédit est comme un bulletin scolaire financier que les créanciers utilisent pour évaluer votre solvabilité.
Comment demander votre rapport gratuit d'Equifax et TransUnion
Il existe trois méthodes principales pour obtenir votre rapport de crédit gratuit directement auprès des agences : en ligne, par téléphone ou par la poste. Chaque agence a son propre processus, mais l'exigence centrale est de vérifier votre identité par des questions de sécurité basées sur votre dossier de crédit. La méthode en ligne est généralement la plus rapide, où vous répondez à une série de questions pour confirmer votre identité avant d'obtenir un accès immédiat pour visualiser ou télécharger votre rapport. Si les informations que vous fournissez ne correspondent pas parfaitement à ce que l'agence a dans ses dossiers, la demande en ligne peut ne pas être traitée et vous devriez essayer une autre méthode. Cette non-concordance ne signifie pas qu'il y a un problème avec votre crédit, elle indique simplement une divergence dans les données stockées.
Vous pouvez également demander votre rapport en appelant les numéros sans frais des agences, comme Equifax au 1 800 465-7166. Ce système téléphonique automatisé vous guidera à travers des questions de vérification d'identité, après quoi votre rapport vous sera envoyé par la poste, arrivant généralement dans les trois semaines. La troisième option est de télécharger un formulaire de demande spécifique sur le site web d'Equifax ou de TransUnion, de le remplir et de l'envoyer par la poste à l'adresse de l'agence. Une fois reçu, ils vous renverront votre rapport de crédit par la poste sans frais. Quelle que soit la méthode choisie, le rapport envoyé par la poste inclura des notes explicatives pour vous aider à comprendre le contenu et des instructions sur la façon de contester toute information que vous croyez erronée. Le rapport postal masque également certains détails personnels pour la confidentialité, bien qu'il conserve suffisamment d'informations pour vous permettre de procéder à un examen approfondi.
- En ligne : Visitez le site web d'Equifax ou TransUnion et suivez les étapes pour un rapport gratuit.
- Par téléphone : Appelez Equifax au 1 800 465-7166 ou TransUnion à leur numéro dédié pour une demande automatisée.
- Par la poste : Téléchargez, remplissez et postez le formulaire officiel de demande de rapport de crédit disponible sur les sites web des agences.
- En personne : Vous pouvez également recevoir votre rapport en visitant un bureau de l'agence en personne, une autre méthode directe.
La Banque Scotia fournit à ses clients des informations sur la façon d'obtenir un rapport de crédit gratuit d'Equifax Canada par la poste. Les clients peuvent télécharger et poster un formulaire de demande de rapport de crédit à Equifax. Toutes les communications avec les agences d'évaluation du crédit sont confidentielles. Votre banque ne reçoit pas de copies de votre rapport ou de votre score de ces demandes directes. Le gouvernement du Canada offre un guide intitulé Comprendre votre rapport de crédit et votre cote de crédit. Ce guide contient des informations utiles sur le fonctionnement du système de crédit au Canada.
Comprendre les cotes de crédit et les options d'accès gratuit
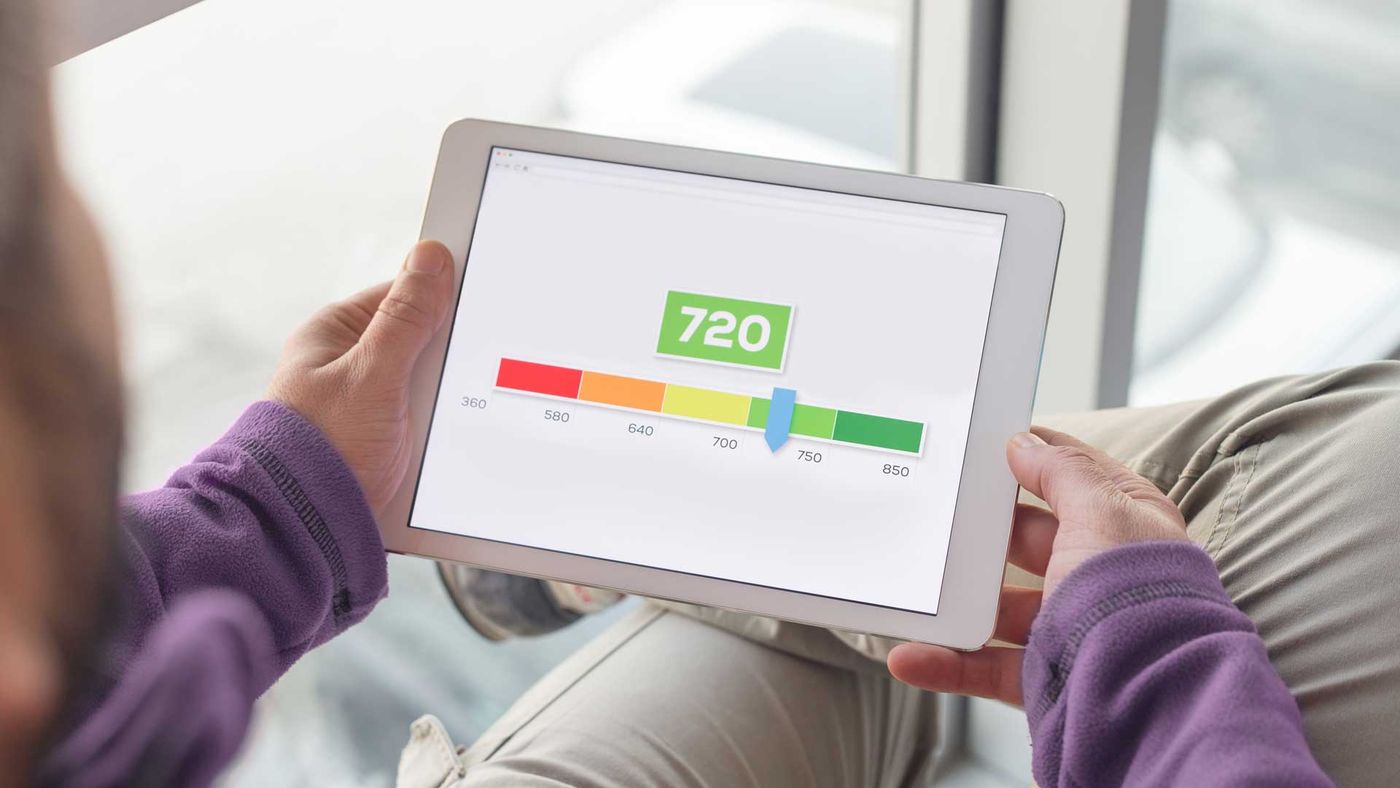
Bien que votre rapport de crédit soit disponible gratuitement, votre cote de crédit est un chiffre numérique distinct qui représente votre risque de crédit à un moment précis. Au Canada, les cotes de crédit vont de 300 à 900, un score plus élevé indiquant un risque plus faible pour les prêteurs. Equifax fournit une estimation de votre cote de crédit en ligne gratuitement dans le cadre de sa divulgation aux consommateurs. TransUnion, cependant, facture des frais pour l'accès à une estimation de la cote de crédit via ses services directs, bien qu'elle fournisse le score gratuitement dans le cadre de la Divulgation aux consommateurs pour les résidents du Québec et de l'Ontario. Cette distinction provinciale est un détail clé à comprendre pour les Canadiens qui cherchent leur score.
Il est crucial de comprendre que le score qui vous est fourni directement par les agences est à des fins éducatives et peut utiliser un algorithme différent des scores fournis aux prêteurs. Votre véritable cote de crédit utilisée par les banques peut varier, car des tiers peuvent utiliser un score différent pour évaluer votre solvabilité. Les facteurs qui influencent votre score incluent votre historique de paiements, les montants dus, la longueur de votre historique de crédit, les nouvelles demandes de crédit et les types de crédit utilisés. Vérifier votre propre cote de crédit, que ce soit via une agence ou un service tiers, est considéré comme une enquête douce et n'affecte pas négativement votre score. Les agences d'évaluation du crédit attribuent également une notation de crédit sur une échelle de 1 à 9, où une notation de 1 signifie que vous payez vos factures dans les 30 jours et une notation de 9 peut signifier que vous ne payez jamais vos factures.
La cote R est un autre composant inclus dans votre dossier de crédit, attribué par les prêteurs en fonction de votre historique d'emprunt et allant de R1, le meilleur, à R9, le pire. Une cote de crédit très bonne à excellente au Canada est tout score entre 725 et 900, et avoir un score dans cette plage peut vous aider à qualifier pour des produits financiers à des taux d'intérêt plus bas. Votre cote de crédit n'est pas établie par le gouvernement ou les institutions financières, mais par votre propre comportement financier, comme payer vos factures à temps ou rembourser vos prêts. La façon la plus simple d'établir une bonne cote de crédit est de payer vos factures à temps et d'utiliser le crédit de manière responsable, ce qui aura un impact positif sur votre capacité à emprunter à l'avenir.
Services tiers gratuits et offres bancaires
Au-delà des méthodes directes auprès des agences, plusieurs services gratuits s'associent aux agences d'évaluation du crédit pour fournir votre rapport et votre score. Borrowell offre un accès gratuit à votre cote et rapport de crédit Equifax Canada, avec des mises à jour hebdomadaires sur les changements, et ne nécessite pas de numéro d'assurance sociale ou de carte de crédit pour s'inscrire. Borrowell fournit également des conseils et outils de crédit personnalisés, et peut vous jumeler avec des produits financiers de plus de 75 partenaires en fonction de votre profil de crédit. Intuit Credit Karma Canada fournit des cotes et rapports de crédit gratuits, ainsi qu'une surveillance du crédit et des articles éducatifs. ClearScore offre également un accès continu gratuit à votre cote et rapport de crédit pour les Canadiens sans nécessiter de carte de crédit et sans impact sur votre cote de crédit lors de l'inscription.
Certaines institutions financières canadiennes fournissent un accès complémentaire à la cote de crédit à leurs clients. Par exemple, les clients de CIBC peuvent vérifier leur cote de crédit et examiner leur rapport de crédit en utilisant le Service de vérification de la cote de crédit via le Tableau de bord CreditView dans les services bancaires en ligne CIBC ou l'application mobile CIBC. Ce service est fourni par TransUnion. Ces services tiers et bancaires sont utiles pour une surveillance plus fréquente, mais le rapport annuel gratuit garanti d'Equifax et TransUnion reste un droit assuré pour tous. Utiliser ces services peut vous aider à suivre les changements de votre cote de crédit, signaler des erreurs et repérer des activités frauduleuses plus régulièrement que la vérification annuelle. Vérifier votre cote de crédit via ces services peut vous aider à prendre des décisions financières éclairées et à être alerté de tout problème potentiel qui maintient votre score bas.
Différences provinciales et divulgations aux consommateurs
Bien que le rapport de crédit annuel gratuit soit un droit à l'échelle nationale, il existe des règles provinciales spécifiques concernant les cotes de crédit. TransUnion offre un forfait de Divulgation aux consommateurs qui inclut à la fois votre rapport de crédit et votre cote de crédit sans frais, mais cela n'est obligatoire que pour les résidents du Québec et de l'Ontario. Pour les Canadiens des autres provinces et territoires, TransUnion facture l'accès à une cote de crédit, bien que le rapport lui-même reste gratuit. Equifax fournit un accès en ligne gratuit au rapport et à un score pour les consommateurs de toutes les provinces et territoires, comme l'exige la législation.
Cette distinction provinciale découle des lois régionales de protection des consommateurs qui peuvent imposer des exigences supplémentaires aux agences d'évaluation du crédit. Peu importe où vous vivez, vous conservez le droit à votre rapport de crédit gratuit auprès des deux agences. Si vous rencontrez des difficultés avec le système de vérification en ligne, cela n'indique pas un problème avec votre dossier de crédit, mais peut simplement être une non-concordance des informations stockées. Dans de tels cas, il est recommandé d'utiliser les méthodes de demande par la poste ou par téléphone. Le gouvernement du Canada fournit un guide intitulé Comprendre votre rapport de crédit et votre cote de crédit qui offre plus de détails sur le fonctionnement du système de crédit à l'échelle nationale et sur la durée pendant laquelle différentes choses restent sur votre rapport.
Corriger les erreurs et se protéger contre le vol d'identité
L'une des raisons les plus importantes de vérifier votre rapport de crédit est d'identifier et de corriger toute inexactitude. Les erreurs peuvent inclure des informations personnelles incorrectes, des comptes qui ne vous appartiennent pas, des informations négatives périmées ou des paiements incorrectement signalés comme en retard. Si vous trouvez une erreur sur votre rapport de crédit Equifax, vous pouvez demander à Equifax de la corriger sans frais. Le même processus de contestation s'applique à TransUnion. L'agence est obligée d'enquêter sur votre contestation, généralement dans les 30 jours, et de corriger toute inexactitude vérifiée. Ce processus est un mécanisme de protection des consommateurs essentiel au sein du système d'évaluation du crédit.
La surveillance régulière de votre rapport de crédit est également l'un des meilleurs moyens de détecter tôt les signes de vol d'identité, comme de nouveaux comptes de crédit que vous n'avez pas ouverts. Des services comme Equifax Credit Watch surveillent votre rapport et vous alertent de certains changements clés, mais vous pouvez effectuer cette surveillance vous-même en obtenant vos rapports gratuits périodiquement. Protéger votre cote de crédit implique une révision proactive, car des informations négatives comme des faillites ou des jugements peuvent rester sur votre rapport pendant plusieurs années et affecter considérablement votre capacité à obtenir de nouveaux crédits. Surveiller votre crédit pour les changements aide à garantir l'exactitude de ce qui est rapporté sur vous et vous permet d'agir avant que des dommages sérieux ne soient causés par le vol d'identité. L'assurance contre le vol d'identité est offerte avec certains produits payants d'Equifax, mais pour les résidents du Québec, cette fonctionnalité n'est pas disponible pour les nouveaux achats de produits.
Services payants et détails des abonnements
Equifax et TransUnion offrent toutes deux une gamme de produits d'abonnement payants qui vont au-delà du rapport annuel gratuit. Ceux-ci peuvent inclure une surveillance continue du crédit avec alertes en temps réel, une assurance contre le vol d'identité et un accès plus fréquent à votre cote et rapport de crédit. Par exemple, Equifax Complete Premier est un abonnement mensuel payant qui inclut des fonctionnalités comme la surveillance du crédit et l'assurance contre le vol d'identité, bien que cette fonction d'assurance ne soit pas disponible pour les nouveaux achats de produits par les résidents du Québec. Equifax offre également Equifax Complete Friends and Family pour deux adultes au coût de 34,95 $, qui inclut les mêmes fonctionnalités que le forfait Premier.
Les services payants offrent souvent de la commodité, comme un accès en ligne à votre rapport à tout moment pendant une période de 30 jours après un paiement unique, ou des forfaits familiaux couvrant plusieurs adultes. Il est important de revoir les conditions, modalités et exclusions de tout produit payant, car ce sont des abonnements qui se renouvellent automatiquement sauf annulation. Vous pouvez annuler un abonnement payant Equifax à tout moment, mais les remboursements partiels du mois ne sont pas fournis. Un seul produit à prix réduit est disponible dans une période de 180 jours pour les offres web d'Equifax. Le rapport annuel gratuit reste l'accès de base pour les consommateurs, assurant que chacun peut superviser ses informations de crédit sans frais, tandis que les services payants offrent des fonctionnalités supplémentaires pour ceux qui les souhaitent.
| Type de service | Fonctionnalités clés | Considération de coût |
|---|---|---|
| Rapport annuel gratuit | Rapport de crédit de base de chaque agence une fois par année | Sans frais, droit légal |
| Tiers gratuit (ex. Borrowell) | Score et rapport Equifax, mises à jour hebdomadaires, jumelage de produits | Gratuit, soutenu par des partenaires |
| Abonnement payant (ex. Equifax Complete) | Surveillance du crédit, assurance vol d'identité, accès fréquent | Frais mensuels, renouvellement automatique |
| Fourni par la banque (ex. CIBC CreditView) | Score et rapport TransUnion pour les clients | Gratuit pour les clients de la banque |
Lorsque vous vous inscrivez à un produit payant Equifax, vos informations de paiement sont prises immédiatement et le prix de vente est facturé, suivi du prix d'abonnement complet chaque mois où vous continuez. Vos données pour ces services sont stockées aux États-Unis par Equifax Consumer Services LLC, une filiale d'Equifax Canada. Dans certaines circonstances, l'accès à votre rapport de crédit Equifax via ces produits payants peut ne pas être disponible, et si un recours n'est pas disponible, l'abonnement sera annulé avec un remboursement intégral. Le rapport de crédit Equifax fourni dans le cadre de ces offres est un rapport de crédit Equifax Canada, qui est la propriété exclusive d'Equifax Canada et basé sur les informations maintenues par Equifax Canada.
Questions fréquentes
À quelle fréquence puis-je obtenir un rapport de crédit gratuit au Canada ?
Vous avez le droit de demander un rapport de crédit gratuit par année auprès de chacune des deux agences d'évaluation du crédit nationales, Equifax et TransUnion. C'est un droit légal en vertu de la législation canadienne sur les renseignements personnels. De nombreux conseillers suggèrent de vérifier votre rapport plus fréquemment, même mensuellement, pour surveiller les erreurs ou la fraude, mais l'accès garanti sans frais est une fois annuellement auprès de chaque agence. Certains services tiers gratuits permettent des vérifications plus régulières sans affecter ce droit annuel.
Ma cote de crédit est-elle incluse dans le rapport de crédit gratuit ?
Equifax fournit une estimation de votre cote de crédit en ligne gratuitement avec votre rapport. TransUnion, cependant, facture généralement des frais pour une cote de crédit, sauf pour les résidents du Québec et de l'Ontario, qui la reçoivent gratuitement dans le cadre de leur Divulgation aux consommateurs. Les scores fournis directement aux consommateurs sont à des fins éducatives et peuvent différer des scores utilisés par les prêteurs. Vous pouvez également obtenir des estimations de score gratuites auprès de services tiers comme Borrowell ou Intuit Credit Karma.
Puis-je obtenir mon rapport de crédit gratuit si je vis au Québec ou en Ontario ?
Oui, vous pouvez obtenir un rapport de crédit gratuit dans toutes les provinces et territoires auprès d'Equifax. TransUnion fournit un rapport de crédit gratuit si vous vivez au Québec ou en Ontario dans le cadre de votre Divulgation aux consommateurs. Equifax et TransUnion vous permettent toutes deux de demander une copie gratuite de votre rapport de crédit. Vous pouvez accéder à vos rapports de crédit des deux agences en ligne gratuitement.
Quelle est la différence entre Equifax et TransUnion ?
Equifax et TransUnion sont les deux agences nationales d'évaluation du crédit au Canada. Elles collectent indépendamment des informations financières sur les consommateurs pour créer des rapports de crédit. Les créanciers peuvent rapporter des informations à une agence et pas à l'autre, donc les détails sur votre rapport Equifax et votre rapport TransUnion peuvent différer. Il est conseillé de vérifier les deux rapports annuellement pour assurer une exactitude complète. Les deux agences utilisent une échelle de cote de crédit de 300 à 900.
Vérifier mon propre rapport de crédit nuit-il à ma cote de crédit ?
Non, vérifier votre propre rapport de crédit ne nuit pas à votre cote de crédit. Vérifier votre propre score est considéré comme une enquête douce. Cela s'applique lorsque vous obtenez votre rapport directement d'Equifax ou TransUnion. Cela s'applique également lorsque vous utilisez un service tiers gratuit comme Borrowell ou Intuit Credit Karma.
Que dois-je faire si je trouve une erreur sur mon rapport de crédit ?
Si vous trouvez des informations inexactes sur votre rapport de crédit, vous pouvez les contester auprès de l'agence d'évaluation du crédit concernée sans frais. Equifax et TransUnion ont des processus formels pour enquêter sur les contestations. Vous devez contacter l'agence directement, fournir des détails sur l'erreur, et elle est tenue d'enquêter, généralement dans les 30 jours, et de corriger toute inexactitude vérifiée. Le guide du gouvernement du Canada offre également des informations sur ce processus.
Sources et lectures complémentaires
- Consumer Credit Report | Equifax CA equifax.ca
- Free Credit Report in Canada: 3 Ways to Get Yours | CCS nomoredebts.org
- How to check your credit report and credit score cibc.com
- Check Your Free Credit Score in Canada borrowell.com
- Credit bureau reports | Scotiabank Canada scotiabank.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.