Une bonne cote de crédit au Canada est un nombre à trois chiffres, généralement de 660 ou plus sur une échelle de 300 à 900, qui indique aux prêteurs votre fiabilité à rembourser vos dettes. Cette cote est calculée par des agences d'évaluation du crédit privées à partir de votre historique de crédit et constitue un outil clé utilisé par les banques, les propriétaires et même certains employeurs. Maintenir une cote supérieure à 660 améliore vos chances d'obtenir un prêt et d'accéder à de meilleurs taux d'intérêt. Comprendre et gérer votre cote de crédit est un élément fondamental de la santé financière des Canadiens.
Comprendre les échelles de cote de crédit au Canada
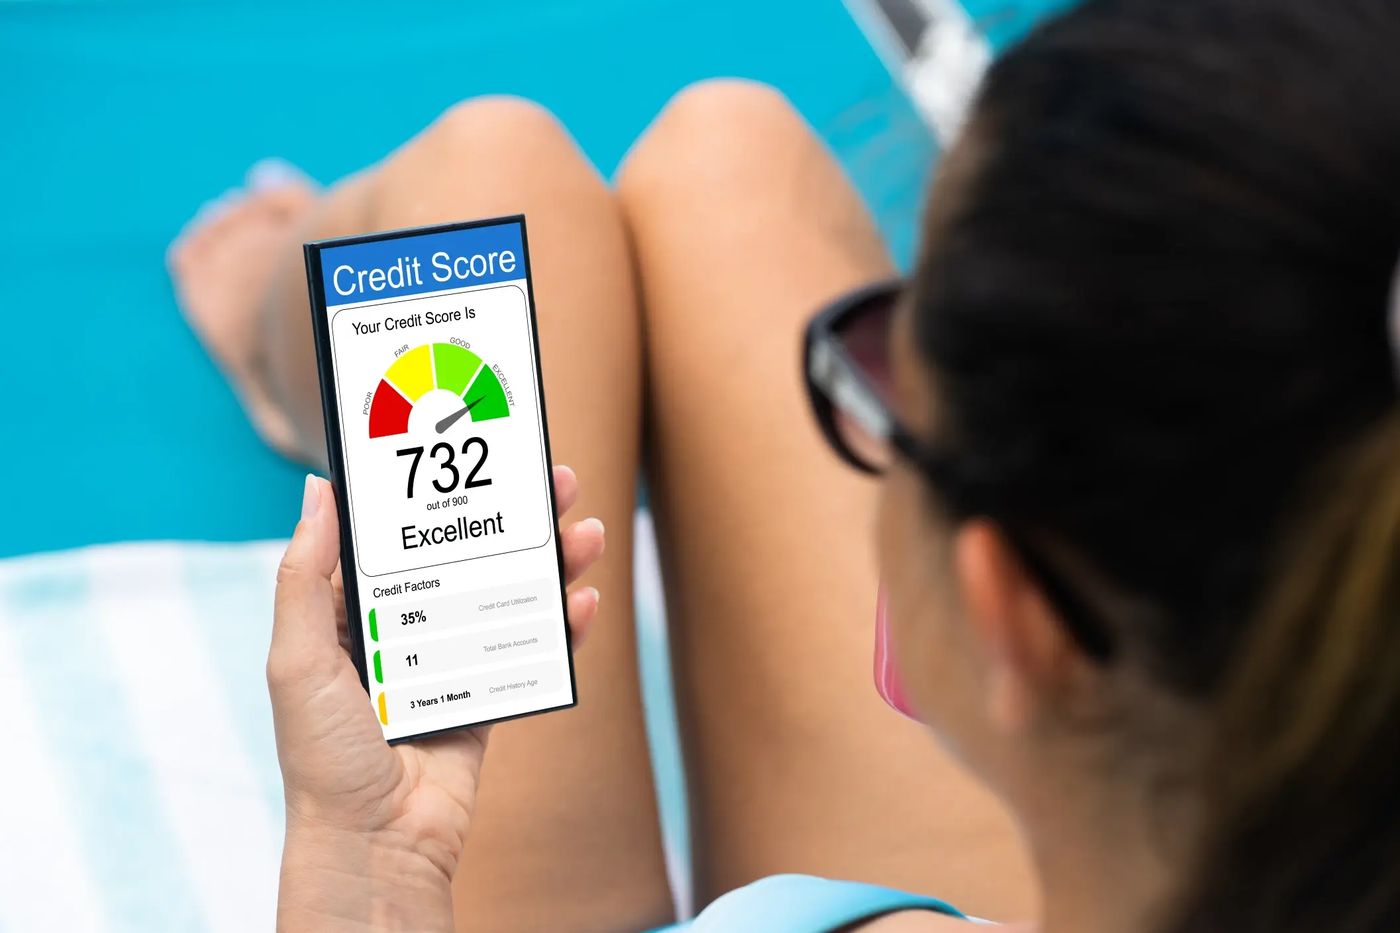
Au Canada, les cotes de crédit sont mesurées sur une échelle de 300 à 900, 900 étant la cote la plus élevée possible. Les prêteurs utilisent ces échelles pour évaluer rapidement la solvabilité d'un emprunteur et le risque lié à l'octroi de crédit. Selon les interprétations courantes des données d'Equifax, une cote inférieure à 560 est considérée comme mauvaise, ce qui rend l'approbation de crédit difficile et entraîne souvent des taux d'intérêt élevés. Les cotes de 560 à 659 sont considérées comme passables, ce qui peut vous qualifier pour certains produits, mais probablement avec des conditions moins favorables. Une bonne cote de crédit se situe entre 660 et 724, ce qui augmente les chances d'approbation et permet d'obtenir des taux d'intérêt plus compétitifs auprès de la plupart des prêteurs. Les cotes de 725 à 759 sont classées comme très bonnes, et tout ce qui est à 760 ou plus est considéré comme excellent, qualifiant généralement les emprunteurs pour les meilleures conditions de prêt et les taux les plus bas disponibles.
Il est important de noter que ces échelles servent de guide général et que chaque prêteur peut avoir des critères légèrement différents. Le gouvernement fédéral note qu'une cote de crédit est un outil qui aide les prêteurs à évaluer la probabilité que vous payiez vos factures à temps. Bien que viser une cote excellente soit bénéfique, une cote supérieure à 660 est largement reconnue comme une position solide pour accéder au crédit au Canada. La cote de crédit moyenne des Canadiens en novembre 2024 était de 760, plaçant de nombreux consommateurs dans les catégories très bonne à excellente. Votre cote spécifique peut fluctuer en fonction de votre comportement financier et du moment des mises à jour des agences d'évaluation du crédit.
Comment les cotes de crédit sont calculées
Votre cote de crédit n'est pas un nombre unique et statique, mais un chiffre dynamique calculé à partir des informations contenues dans votre rapport de crédit. Les deux principales agences d'évaluation du crédit au Canada, Equifax et TransUnion, collectent des données auprès de prêteurs comme les banques, les émetteurs de cartes de crédit et les agences de recouvrement pour compiler ce rapport. Elles utilisent des modèles de notation propriétaires pour analyser ces données, ce qui explique pourquoi votre cote peut varier légèrement entre les deux agences. Le gouvernement fédéral explique que la cote reflète votre probabilité de payer vos factures à temps, aidant les prêteurs à évaluer rapidement votre fiabilité financière. Bien qu'il existe de nombreux modèles de notation différents, la plupart se concentrent sur un ensemble de facteurs clés qui déterminent votre nombre final à trois chiffres.
Le calcul de votre cote de crédit est basé sur plusieurs composantes clés, chacune ayant un niveau d'influence différent. L'historique de paiement est le facteur le plus critique, car il montre si vous avez payé vos comptes de crédit antérieurs à temps. Le montant de votre dette, en particulier votre taux d'utilisation du crédit, est également très influent. Ce ratio compare vos soldes impayés à vos limites de crédit totales disponibles. La durée de votre historique de crédit compte, car un historique plus long d'utilisation responsable du crédit est vu favorablement. Les types de crédit que vous utilisez, comme un mélange de cartes de crédit et de prêts à tempérament, et le nombre de demandes de crédit récentes, appelées vérifications approfondies, sont des facteurs plus petits mais toujours pertinents dans le calcul de la cote globale.
Facteurs clés qui influencent votre cote
Plusieurs comportements financiers spécifiques ont un impact direct sur le calcul de votre cote de crédit. Effectuer au moins le paiement minimum sur tous les comptes avant la date d'échéance est l'action la plus importante que vous puissiez prendre, car l'historique de paiement a le plus grand poids. Les paiements manqués, surtout ceux qui deviennent en retard de 60 ou 90 jours, auront un effet négatif significatif sur votre cote. À l'inverse, un dossier constant de paiements à temps construit un historique de crédit positif au fil du temps. Cet historique est rapporté aux agences d'évaluation du crédit par vos prêteurs et forme la base de votre réputation financière.
Votre taux d'utilisation du crédit, qui est le pourcentage de votre limite de crédit disponible que vous utilisez, est un autre facteur majeur. Utiliser un pourcentage élevé de votre crédit disponible, comme 90 % de la limite d'une carte de crédit, peut nuire à votre cote. Les experts financiers recommandent souvent de garder votre taux d'utilisation total du crédit en dessous de 35 % sur tous vos comptes pour démontrer une utilisation responsable. La durée de votre historique de crédit est également évaluée, les comptes plus anciens en bon état contribuant positivement à votre cote. Il est conseillé de demander de nouveaux crédits avec parcimonie, car chaque vérification approfondie d'un prêteur peut entraîner une petite baisse temporaire de votre cote. Enfin, avoir un mélange diversifié de types de crédit, comme une carte de crédit, un prêt automobile et une marge de crédit, peut avoir une légère influence positive.
Comment vérifier votre rapport et votre cote de crédit
Vous avez le droit d'accéder à votre rapport et à votre cote de crédit, et le gouvernement fédéral recommande de les vérifier régulièrement pour comprendre votre situation financière. Vous pouvez obtenir une copie gratuite de votre rapport de crédit par la poste auprès des deux principales agences d'évaluation, Equifax et TransUnion. De nombreuses institutions financières et services en ligne offrent également des outils pour vérifier votre cote, souvent sans frais. Il est important de savoir que vérifier votre propre rapport ou cote de crédit est considéré comme une vérification superficielle et n'affecte pas votre cote de crédit. Cela vous permet de surveiller votre santé de crédit sans conséquences négatives.
Lorsque vous examinez votre rapport de crédit, vous devez vérifier que toutes les informations personnelles sont correctes et que les détails des comptes sont exacts. Recherchez tout compte que vous ne reconnaissez pas, car cela pourrait être un signe de fraude ou de vol d'identité. Si vous trouvez des informations inexactes ou incomplètes, vous devriez d'abord contacter le prêteur ou le créancier associé au compte pour les corriger. Vous pouvez également déposer une contestation formelle directement auprès de l'agence d'évaluation du crédit qui a fourni le rapport. Surveiller régulièrement votre crédit vous aide à repérer les erreurs tôt et à suivre vos progrès pendant que vous travaillez à construire ou à améliorer votre cote.
Étapes pour bâtir et améliorer votre cote de crédit
Bâtir ou améliorer une cote de crédit nécessite des habitudes financières responsables et constantes au fil du temps. Pour les nouveaux arrivants au Canada ou les jeunes adultes qui débutent, établir un historique de crédit est la première étape essentielle. Cela commence souvent par une demande de première carte de crédit et son utilisation judicieuse en effectuant de petits achats et en payant le solde en totalité chaque mois. Le gouvernement du Canada fournit des conseils spécifiques pour bâtir un crédit, qui forment un guide pratique pour quiconque cherche à renforcer son profil financier.
- Payez vos factures à temps, à chaque fois. Cela inclut toutes les dettes, pas seulement les cartes de crédit.
- Gardez les soldes de vos cartes de crédit bien en dessous de la limite pour maintenir un faible taux d'utilisation du crédit.
- Demandez de nouveaux crédits seulement lorsque c'est nécessaire pour limiter les vérifications approfondies sur votre rapport.
- Vérifiez régulièrement vos rapports de crédit des deux agences pour en assurer l'exactitude.
- Utilisez des produits de crédit sur une longue période pour établir un historique de crédit étendu.
- Envisagez un mélange diversifié de types de crédit, comme des prêts à tempérament et du crédit renouvelable.
- Évitez de fermer votre compte de crédit le plus ancien, car cela peut raccourcir la durée globale de votre historique de crédit.
- Si vous avez de la difficulté à effectuer un paiement, contactez immédiatement votre prêteur pour discuter des options.
Améliorer une cote demande de la patience, car les actions positives sont enregistrées sur des mois et des années. Mettre en place des paiements préautorisés pour vos factures de carte de crédit peut aider à garantir que vous ne manquiez jamais une date d'échéance. Pour ceux qui reconstruisent leur crédit, se concentrer sur le fait de mettre à jour les comptes en retard et de rembourser les soldes élevés donnera les résultats les plus significatifs. Rappelez-vous que la situation financière de chacun est unique, et les progrès dépendront de votre point de départ et de votre constance.
Pourquoi une bonne cote de crédit est importante pour les Canadiens
Une bonne cote de crédit est plus qu'un simple chiffre. C'est une clé qui déverrouille des opportunités financières et peut vous faire économiser de l'argent. Les prêteurs utilisent votre cote pour décider s'ils vous approuvent pour des hypothèques, des prêts automobiles, des prêts personnels et des cartes de crédit, et à quel taux d'intérêt. Une cote plus élevée se traduit souvent par des coûts d'emprunt plus bas sur la durée d'un prêt, ce qui peut représenter des dizaines de milliers de dollars d'économies sur une grande hypothèque. Les propriétaires vérifient fréquemment les cotes de crédit lors des demandes de location pour évaluer la fiabilité d'un locataire potentiel à payer son loyer à temps. Certains employeurs peuvent également examiner les rapports de crédit dans le cadre de leur processus d'embauche pour certains postes, particulièrement ceux impliquant une responsabilité financière.
Au-delà des approbations, une cote de crédit solide procure du levier et de la flexibilité dans votre vie financière. Elle peut vous permettre de négocier de meilleures conditions sur les prêts ou de vous qualifier pour des limites de crédit plus élevées sur vos cartes. Elle peut également affecter votre capacité à obtenir des services comme des forfaits de téléphonie cellulaire sans exiger un dépôt de garantie important. Essentiellement, une bonne cote de crédit bâtit la confiance et la sécurité financières, facilitant la réalisation d'objectifs de vie majeurs comme l'accession à la propriété. Maintenir une cote supérieure à 660 est largement considéré comme une référence pour accéder au marché du crédit canadien dans des conditions favorables.
Échelles courantes de cote de crédit selon la perception des prêteurs
Bien que les cotes de crédit soient standardisées sur une échelle de 300 à 900, la façon dont les prêteurs les perçoivent et agissent en conséquence peut varier. Le tableau suivant décrit les catégories générales et leurs implications typiques pour les demandes de crédit au Canada. Ces catégories aident à standardiser le processus de prêt, mais il est crucial de se rappeler que chaque institution financière a ses propres modèles de risque et critères de prêt. Une cote considérée comme bonne par un prêteur pourrait être vue comme très bonne par un autre. De plus, le produit de crédit spécifique pour lequel vous faites une demande, comme une hypothèque par rapport à une carte de crédit, peut influencer l'importance de votre cote. Les agences d'évaluation du crédit elles-mêmes notent que les cotes de 660 à 724 sont généralement considérées comme bonnes, les cotes de 725 à 759 comme très bonnes, et 760 et plus comme excellentes.
| Échelle de cote | Catégorie | Perception typique du prêteur |
|---|---|---|
| Moins de 560 | Mauvaise | L'approbation est difficile. Taux d'intérêt élevés si approuvé. |
| 560 à 659 | Passable | Peut se qualifier pour certains crédits, souvent avec des taux plus élevés. |
| 660 à 724 | Bonne | Considérée comme acceptable. Bonnes chances d'approbation et taux compétitifs. |
| 725 à 759 | Très bonne | Emprunteur solide. Conditions très favorables probables. |
| 760 et plus | Excellente | Emprunteur de premier ordre. Se qualifie pour les meilleurs taux et conditions disponibles. |
En fin de compte, une bonne cote de crédit est une cote qui vous aide à atteindre vos objectifs financiers spécifiques avec les conditions que vous désirez. Au Canada, une cote de crédit de 660 ou plus est généralement considérée comme bonne par la plupart des prêteurs. Les cotes entre 725 et 759 sont considérées comme très bonnes, et les cotes de 760 et plus sont considérées comme excellentes. Il est important de comprendre que ces échelles sont basées sur des données d'agences d'évaluation du crédit comme Equifax, et d'autres modèles de notation peuvent présenter des seuils légèrement différents. Le gouvernement fédéral affirme que votre cote de crédit augmentera si vous gérez le crédit de façon responsable et diminuera si vous avez de la difficulté à le gérer.
Questions fréquentes
Qu'est-ce qui est considéré comme une bonne cote de crédit au Canada?
Une bonne cote de crédit au Canada est généralement considérée comme étant de 660 ou plus sur une échelle de 300 à 900. Les cotes entre 660 et 724 sont spécifiquement catégorisées comme bonnes par les principales agences d'évaluation du crédit. Atteindre une cote dans cette fourchette indique aux prêteurs que vous êtes un emprunteur fiable, ce qui améliore vos chances d'approbation pour les prêts et les cartes de crédit. Les cotes de 725 à 759 sont considérées comme très bonnes, et les cotes de 760 et plus sont classées comme excellentes.
Comment puis-je vérifier ma cote de crédit gratuitement au Canada?
Vous pouvez vérifier votre cote de crédit gratuitement en demandant votre rapport de crédit par la poste auprès des deux principales agences d'évaluation du crédit, Equifax et TransUnion. De nombreuses banques et institutions financières canadiennes offrent également des outils de surveillance gratuits de la cote de crédit à leurs clients via leurs portails de banque en ligne ou leurs applications mobiles. Vérifier votre propre rapport ou cote de crédit est une vérification superficielle et n'affecte pas votre cote de crédit. Il est recommandé de consulter périodiquement vos rapports des deux agences pour en vérifier l'exactitude.
Quel est le facteur le plus important pour une bonne cote de crédit?
Votre historique de paiement est le facteur le plus important dans le calcul de votre cote de crédit. Cela signifie payer au moins le montant minimum dû sur tous vos comptes de crédit avant la date d'échéance, de façon constante. Les paiements manqués ou en retard, surtout ceux qui deviennent en retard de 60 ou 90 jours, ont un impact négatif significatif. Établir et maintenir un long dossier de paiements à temps est le moyen le plus efficace de bâtir et de préserver une bonne cote de crédit.
Comment le taux d'utilisation du crédit affecte-t-il ma cote?
Le taux d'utilisation du crédit, qui est le ratio de votre dette impayée par rapport à vos limites de crédit totales disponibles, est un facteur très influent dans votre cote de crédit. Utiliser un pourcentage élevé de votre crédit disponible, comme plus de 35 %, peut abaisser votre cote. Les prêteurs considèrent les taux d'utilisation plus bas comme un signe de gestion responsable du crédit. Pour améliorer votre cote, visez à garder les soldes de vos cartes de crédit bien en dessous de leurs limites et à rembourser vos dettes existantes.
Les nouveaux arrivants au Canada peuvent-ils bâtir un crédit sans historique?
Oui, les nouveaux arrivants au Canada peuvent bâtir un historique de crédit à partir de zéro, car les historiques de crédit d'autres pays ne sont généralement pas transférés. Le processus commence souvent par une demande de carte de crédit canadienne, peut-être par le biais de programmes conçus pour les nouveaux arrivants, et son utilisation responsable. Cela implique d'effectuer de petits achats et de payer la facture en totalité et à temps chaque mois pour établir un historique de paiement positif. Au fil du temps, ces habitudes constantes aideront à bâtir une cote de crédit canadienne.
Quelle est la cote de crédit moyenne au Canada?
En novembre 2024, la cote de crédit moyenne au Canada était de 760, ce qui se situe dans la fourchette très bonne à excellente. Cette moyenne est basée sur les données d'un modèle de notation de crédit largement utilisé. Il est important de se rappeler qu'une moyenne est un point médian, et de nombreux Canadiens ont des cotes à la fois au-dessus et en dessous de ce chiffre. Une cote supérieure à 660 est toujours considérée comme bonne et vous positionne bien pour la plupart des demandes de crédit.
Sources et lectures complémentaires
- What is a good Credit Score | TD Canada td.com
- What's a good credit score in Canada (and how to get one)? scotiabank.com
- What Is a Good Credit Score in Canada? equifax.ca
- What's a good credit score and how do you get one? rbcroyalbank.com
- Understanding your credit score cibc.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.