Un prêt sur salaire est une avance de fonds à court terme et à coût élevé sur votre prochain chèque de paie, légalement autorisée au Canada sous des règles provinciales spécifiques. Ces prêts sont généralement d'un montant maximal de 1 500 $ et peuvent fournir des fonds en aussi peu que 15 minutes par virement Interac. Le coût est standardisé à un maximum de 14 $ par tranche de 100 $ empruntés, ce qui équivaut à un taux d'intérêt annuel extrêmement élevé. Comprendre la réglementation et les solutions de rechange est crucial pour les Canadiens qui envisagent cette forme de crédit pour des dépenses d'urgence.
Qu'est-ce qu'un prêt sur salaire?
Un prêt sur salaire est un prêt à court terme conçu pour fournir des liquidités immédiates en avançant une partie de votre prochain chèque de paie. Des fournisseurs comme Money Mart, Cash Money et iCash offrent ces prêts en ligne ou dans plus de 360 succursales à travers le Canada. Les montants des prêts sont généralement plafonnés à 1 500 $, et les fonds peuvent être reçus très rapidement, parfois en aussi peu que 15 minutes par virement Interac. Ces prêts sont aussi communément appelés avances de fonds et sont destinés à des dépenses d'urgence comme des factures imprévues ou des réparations de voiture. La commodité et la rapidité s'accompagnent d'un coût élevé, qui est réglementé au niveau provincial.
La structure fondamentale d'un prêt sur salaire repose sur la preuve de revenu de l'emprunteur et sa capacité à rembourser à partir de sa prochaine paie. Des prêteurs comme Cashco affirment ne pas se fier uniquement à une cote de crédit, se concentrant plutôt sur la preuve de revenu, un compte bancaire et une pièce d'identité avec photo valide. Le processus de demande est souvent rationalisé et peut être complété en ligne sans avoir à soumettre de documents physiques. Une fois approuvé, le contrat de prêt est signé électroniquement et l'argent est transféré. L'ensemble du cycle, de la demande au financement, est conçu pour la rapidité afin de répondre à des besoins financiers urgents.
Les principaux fournisseurs soulignent leur rôle au service des communautés depuis des décennies, Money Mart notant plus de 40 ans d'opération. Le marketing pour ces prêts met souvent l'accent sur le fait de couvrir des dépenses imprévues ou de lisser les flux de trésorerie mensuels. Le langage utilisé par les prêteurs inclut des termes comme sans tracas, simple et sans stress pour décrire l'expérience d'emprunt. Le produit est positionné comme un outil de pontage financier lorsque les options bancaires traditionnelles ne sont peut-être pas accessibles ou assez rapides.
Le coût et les taux d'intérêt
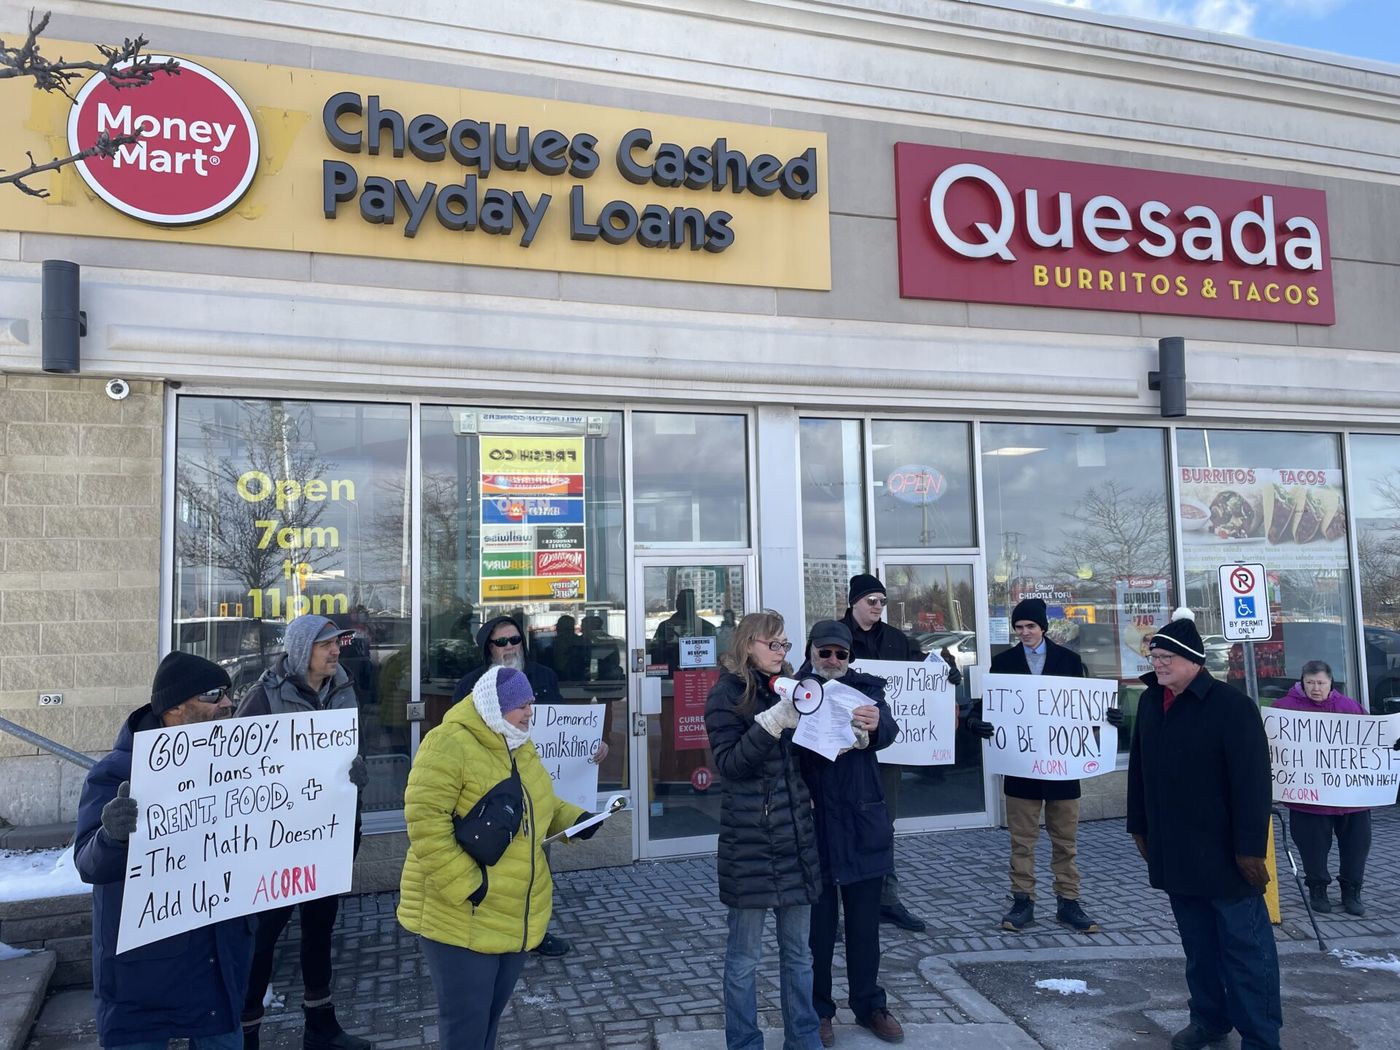
Le coût d'un prêt sur salaire au Canada est significatif et est plafonné par les règlements provinciaux. La charge maximale autorisée est de 14 $ pour chaque tranche de 100 $ empruntés. Ces frais fixes représentent le coût d'emprunt pour le court terme, qui est généralement jusqu'au prochain chèque de paie de l'emprunteur. Lorsque ces frais sont exprimés en pourcentage annuel, cela équivaut à environ 365 % d'intérêt. Ce taux effectif élevé est la raison pour laquelle les prêts sur salaire sont considérés comme l'une des formes de crédit les plus coûteuses disponibles pour les consommateurs.
Ce coût de 14 $ par tranche de 100 $ est un maximum. Certaines provinces peuvent avoir des plafonds inférieurs. Les frais doivent être transparents et clairement divulgués par le prêteur avant la finalisation du prêt. Des fournisseurs comme iCash soulignent leur engagement envers un prêt transparent, garantissant que tous les frais sont affichés de manière compréhensible. Les emprunteurs devraient calculer le montant total qu'ils doivent rembourser, soit le principal plus les frais, avant d'accepter le prêt. Comprendre ce coût total est essentiel pour évaluer si le prêt est une solution gérable pour un déficit financier. La structure des frais est un taux fixe basé sur le montant emprunté, et non une charge d'intérêt récurrente sur une longue période. Les prêteurs sont tenus de présenter cette information clairement dans le contrat de prêt. Ce coût contraste avec une marge de crédit, où les intérêts ne sont facturés que sur le montant utilisé et à un taux annuel typiquement beaucoup plus bas.
Réglementation provinciale et cadre juridique
Le prêt sur salaire au Canada fonctionne sous un cadre réglementaire dual impliquant le droit criminel fédéral et les lois provinciales sur la protection du consommateur. Le Code criminel fédéral, spécifiquement l'article 347.1, permet le prêt sur salaire comme une exception aux lois sur l'usure, mais seulement si la province de l'emprunteur a adopté son propre régime réglementaire. Cela signifie que l'industrie est principalement régie par des règles provinciales, qui fixent les coûts maximums, les montants de prêt et les droits des emprunteurs. Chaque province qui permet le prêt sur salaire a ses propres exigences de licence pour les prêteurs et des règles concernant les périodes de réflexion et les options de remboursement.
Les règlements provinciaux garantissent que, bien que les prêteurs puissent opérer, ils doivent le faire dans le cadre de lignes directrices strictes de protection des consommateurs. Ces règles sont conçues pour prévenir les pratiques de prêt prédateur et pour s'assurer que les emprunteurs sont pleinement informés. Les prêteurs doivent être licenciés dans chaque province où ils opèrent, et ils doivent se conformer au plafond de frais spécifique de cette province, qui ne peut excéder le maximum national de 14 $ par tranche de 100 $. Ce système permet des différences régionales dans la réglementation tout en maintenant une protection de base en vertu de la loi fédérale.
Des fournisseurs comme Pay2Day opèrent en Ontario, en Colombie-Britannique, en Alberta et en Nouvelle-Écosse. Cela indique que ces provinces ont adopté les cadres réglementaires requis en vertu du Code criminel fédéral. Les prêteurs doivent adapter leurs pratiques aux règles spécifiques de chaque province. Ces règles provinciales peuvent inclure des plans de remboursement obligatoires pour les emprunteurs qui ne peuvent pas rembourser à temps. Les règles fixent également des limites sur les renouvellements de prêt et exigent un langage contractuel clair. Cette surveillance provinciale est une composante critique pour l'opération légale des prêteurs sur salaire.
Admissibilité et processus de demande
L'admissibilité à un prêt sur salaire nécessite généralement quelques documents et conditions clés, avec moins d'emphase sur les cotes de crédit traditionnelles. La plupart des prêteurs exigent que les demandeurs aient atteint l'âge de la majorité, aient une source de revenu stable, possèdent une pièce d'identité avec photo valide émise par le gouvernement et aient un compte bancaire actif. Des prêteurs comme Cashco considèrent une variété de types de revenus, y compris les revenus d'emploi réguliers, les prestations fiscales pour enfants, l'aide gouvernementale, le Régime de pensions du Canada et la Sécurité de la vieillesse. La considération principale est la capacité de l'emprunteur à rembourser le prêt à partir de ses prochains revenus.
Le processus de demande est conçu pour la rapidité et la commodité. Les demandeurs peuvent faire une demande en ligne 24/7 ou visiter un magasin physique. Le processus en ligne implique généralement de sélectionner un montant de prêt, de fournir des détails personnels et de soumettre la demande pour une décision instantanée. De nombreux fournisseurs, y compris Cash Money et LendDirect, offrent des vérifications de préapprobation qui n'affectent pas la cote de crédit du demandeur. Une demande complète peut impliquer une enquête approfondie sur le crédit. Les documents requis sont vérifiés numériquement, et une fois approuvé, le contrat de prêt est signé électroniquement. Après l'approbation, les fonds sont le plus souvent envoyés par virement Interac, souvent en quelques minutes.
- Preuve de revenu (emploi, prestations, pension)
- Pièce d'identité avec photo valide émise par le gouvernement
- Compte bancaire canadien actif
- Avoir atteint l'âge de la majorité dans votre province
- La demande peut être faite en ligne ou en magasin
- La préapprobation n'affecte souvent pas la cote de crédit
- L'approbation finale peut impliquer une vérification approfondie du crédit
- Fonds versés par virement Interac ou dépôt direct
Des fournisseurs spécifiques ont des processus légèrement différents. iCash utilise un système d'approbation automatisé alimenté par l'IA qui évalue les demandes sans demander de documents. Cashco permet les demandes par téléphone en utilisant la signature électronique. Money Mart et Cash Money ont à la fois des réseaux en ligne et des réseaux étendus en magasin pour la demande et le soutien. L'étape de vérification inclut souvent la confirmation d'un numéro de téléphone valide. L'ensemble du processus, du début au financement, peut être complété en moins d'une heure pour de nombreux demandeurs en ligne.
Fournisseurs courants et caractéristiques des prêts
Plusieurs grandes entreprises offrent des prêts sur salaire à travers le Canada, chacune proposant des produits de base similaires avec de légères variations de service. Money Mart exploite plus de 360 succursales à l'échelle nationale et offre des prêts sur salaire avec des coûts transparents. Cash Money fournit des prêts sur salaire et des marges de crédit, avec un financement disponible en aussi peu que 15 minutes. iCash est un prêteur exclusivement en ligne qui utilise l'approbation automatisée pour envoyer des fonds par virement Interac en deux minutes. Cashco Financial offre des prêts sur salaire sans se fier à une vérification de crédit traditionnelle, se concentrant plutôt sur la preuve de revenu.
Ces fournisseurs mettent souvent en avant des fonctionnalités supplémentaires comme des remises en argent pour un remboursement ponctuel, des primes de référence et une assurance protection de prêt facultative. Le montant maximum du prêt est constamment annoncé comme allant jusqu'à 1 500 $. De nombreux fournisseurs offrent également des marges de crédit comme alternative à plus long terme, qui permettent aux emprunteurs d'accéder à des fonds jusqu'à une limite et de ne payer des intérêts que sur ce qu'ils utilisent. Le tableau ci-dessous résume les caractéristiques clés des offres de prêt sur salaire des principaux fournisseurs mentionnés sur le marché canadien.
| Fournisseur | Caractéristique clé | Montant maximum |
|---|---|---|
| Money Mart | 360+ succursales, coûts transparents | 1 500 $ |
| Cash Money | Prêts sur salaire et marges de crédit | 1 500 $ |
| iCash | Exclusivement en ligne, approbation automatisée | 1 500 $ |
| Cashco Financial | Ne se fie pas à la cote de crédit | 1 500 $ |
| Pay2Day | Plus de 35 emplacements, pas de vérification de crédit | 1 500 $ |
| Speedy Cash | Prêts sur salaire instantanés en ligne/en magasin | 1 500 $ |
Au-delà des prêts sur salaire, ces entreprises offrent fréquemment des services financiers connexes. Money Mart fournit des services de transfert d'argent via MoneyGram vers plus de 200 pays. Cash Money et LendDirect promeuvent des marges de crédit où les emprunteurs peuvent accéder à des fonds de manière répétée jusqu'à leur limite sans redemander. iCash offre un service gratuit de vérification de la cote de crédit alimenté par Equifax. Ces services annexes créent un écosystème de services financiers plus large autour du produit principal de prêt sur salaire.
Risques et emprunt responsable
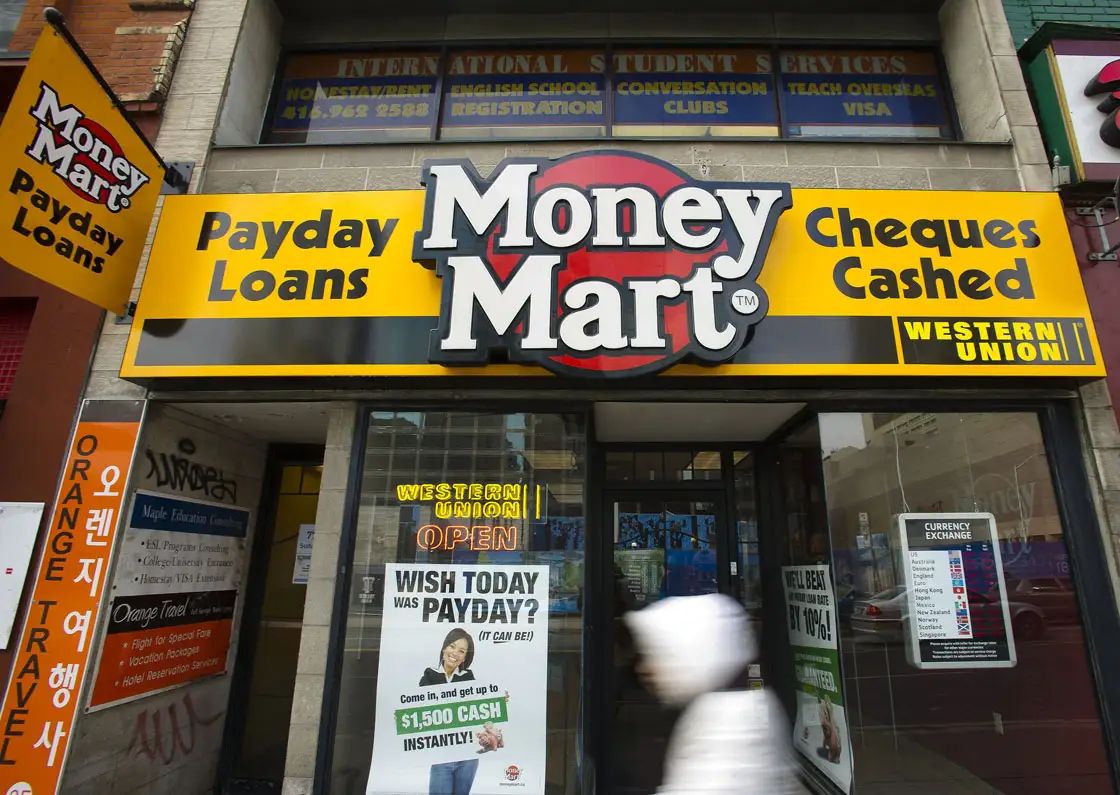
Les prêts sur salaire comportent des risques financiers importants en raison de leur coût élevé et de leur courte durée de remboursement. Le taux d'intérêt annuel effectif d'environ 365 % peut créer un cycle d'endettement si le prêt ne peut pas être remboursé en totalité à la date d'échéance. Les emprunteurs qui ont besoin de prolonger ou de renouveler le prêt peuvent encourir des frais supplémentaires, rendant rapidement la dette beaucoup plus coûteuse. Il est crucial d'avoir un plan concret de remboursement à partir de votre prochain chèque de paie avant de contracter un prêt sur salaire pour éviter de tomber dans ce cycle.
L'emprunt responsable implique d'utiliser les prêts sur salaire strictement pour des urgences authentiques et imprévues, et non pour des achats non essentiels. Les emprunteurs ne devraient prendre que le montant exact dont ils ont besoin, car les frais sont calculés sur le total emprunté. Il est important d'explorer d'abord toutes les autres alternatives, comme une marge de crédit personnelle, un petit prêt d'une banque ou d'une caisse populaire, ou même négocier un plan de paiement avec un créancier. Les fournisseurs soulignent la transparence, donc les emprunteurs doivent lire le contrat de prêt attentivement pour comprendre tous les frais, la date d'échéance et les conséquences d'un paiement manqué.
Les prêteurs eux-mêmes reconnaissent la nécessité d'une utilisation responsable. Le matériel de marketing de ces entreprises inclut souvent des conseils sur la constitution de fonds d'urgence et l'amélioration de la santé financière au fil du temps. Ils positionnent leurs produits comme une solution pour des événements de vie imprévus, et non pour des déficits budgétaires continus. Certains fournisseurs, comme Cashco, offrent de discuter des options de paiement et des solutions d'allègement de la dette si un emprunteur a des difficultés, indiquant une conscience du potentiel de difficultés financières. Les taux d'approbation élevés et l'accès facile rendent la discipline personnelle en matière d'emprunt d'une importance critique.
Alternatives aux prêts sur salaire
Avant de recourir à un prêt sur salaire à coût élevé, les Canadiens devraient envisager plusieurs sources de crédit alternatives qui peuvent offrir des coûts inférieurs. Une marge de crédit personnelle d'une banque ou d'une caisse populaire a typiquement un taux d'intérêt beaucoup plus bas, bien qu'elle nécessite une vérification de crédit et une approbation. Certains fournisseurs, comme LendDirect et Cash Money, offrent leurs propres marges de crédit comme produit avec une limite plus élevée qu'un prêt sur salaire, où vous ne payez des intérêts que sur ce que vous utilisez. Les prêts garantis, qui utilisent un actif comme un véhicule en garantie, peuvent offrir des montants plus importants et des termes plus longs.
D'autres alternatives incluent la négociation d'un plan de paiement pour la facture causant le déficit, la recherche d'aide auprès d'organisations communautaires ou caritatives, ou l'utilisation d'une avance de fonds sur carte de crédit, bien que cela comporte également des intérêts élevés. Certains employeurs peuvent offrir des avances sur salaire. Constituer un petit fonds d'urgence au fil du temps est la stratégie à long terme la plus efficace pour éviter d'avoir besoin de crédit à intérêt élevé. Explorer ces options peut prévenir le coût cumulatif élevé associé à l'utilisation répétée de prêts sur salaire.
- Marge de crédit personnelle d'une banque ou d'une caisse populaire
- Marge de crédit offerte par un fournisseur (p. ex., Cash Money)
- Prêt garanti utilisant un actif comme garantie
- Avance de fonds sur carte de crédit (avec prudence)
- Plan de paiement avec le créancier d'origine
- Aide financière communautaire ou caritative
- Avance sur salaire de l'employeur
- Constitution d'un fonds d'épargne d'urgence
Les marges de crédit offertes par les prêteurs alternatifs sont une alternative importante. Une marge de crédit fournit une limite de crédit réutilisable, souvent plus élevée qu'un seul prêt sur salaire. Les emprunteurs ne paient des intérêts que sur le montant qu'ils retirent réellement, et à mesure qu'ils remboursent, le crédit redevient disponible. LendDirect décrit cela comme un produit classique et favori. Les prêts garantis, comme les prêts sur valeur de voiture, peuvent fournir des sommes plus importantes mais nécessitent un véhicule comme garantie et une visite en succursale. Ces produits sont commercialisés comme des outils pour les écarts à court terme et les achats planifiés plus importants.
Comprendre les marges de crédit des prêteurs
De nombreux fournisseurs de prêts sur salaire offrent également un produit de marge de crédit, qui fonctionne différemment d'un prêt sur salaire à décaissement unique. Une marge de crédit fournit une limite de crédit approuvée que l'emprunteur peut utiliser de manière répétée sans nouvelle demande à chaque fois. Des entreprises comme Cash Money et LendDirect promeuvent leurs marges de crédit comme ayant des limites plus élevées que leurs prêts sur salaire et l'avantage d'utiliser les fonds seulement au besoin. Les intérêts ne sont facturés que sur le solde impayé, et non sur la limite totale, ce qui peut en faire une option plus flexible et potentiellement moins coûteuse pour des besoins continus.
Le processus de demande pour une marge de crédit est similaire à celui d'un prêt sur salaire mais peut impliquer une évaluation de crédit plus approfondie. Les prêteurs indiquent qu'une enquête approfondie, qui peut affecter votre cote de crédit, peut survenir si vous choisissez d'accepter une offre de marge de crédit. Une fois approuvé, les emprunteurs peuvent généralement accéder aux fonds par le biais de la banque en ligne, d'une application mobile ou en magasin. Les paiements réduisent le solde dû et libèrent la limite de crédit pour une utilisation future. Cette structure renouvelable est conçue pour ceux qui peuvent faire face à des pénuries de trésorerie périodiques plutôt qu'à une urgence ponctuelle.
Les avantages clés mis en avant par les prêteurs incluent le contrôle sur les montants empruntés, l'absence de besoin de garantie et l'accès continu après l'approbation initiale. LendDirect note qu'avec une marge de crédit, vous n'aurez plus jamais besoin de faire une demande pour accéder à votre crédit disponible. Cash Money souligne que vous empruntez ce dont vous avez besoin et ne payez que pour ce que vous utilisez. Ces produits sont positionnés comme un pas vers un crédit plus traditionnel, bien qu'ils proviennent toujours de fournisseurs de financement alternatifs et comportent des taux d'intérêt plus élevés que les produits bancaires.
Questions fréquentes
Combien coûte un prêt sur salaire au Canada?
Un prêt sur salaire coûte 14 $ par tranche de 100 $ que vous empruntez. Ces frais sont fixés par la réglementation provinciale. Cela équivaut à un taux d'intérêt annuel d'environ 365 %. Vous devez rembourser le montant total emprunté plus ces frais d'ici votre prochain chèque de paie.
Puis-je obtenir un prêt sur salaire sans vérification de crédit?
De nombreux prêteurs offrent une préapprobation sans impact sur votre cote de crédit. Des fournisseurs comme Cashco affirment ne pas se fier à une cote de crédit ou à une vérification de crédit. Ils se concentrent plutôt sur la preuve de revenu, l'accès aux services bancaires et une pièce d'identité avec photo valide. Cependant, un contrat de prêt final pour certains produits peut impliquer une vérification de crédit.
Quel est le montant maximum d'un prêt sur salaire au Canada?
La plupart des principaux fournisseurs annoncent un montant maximum de prêt sur salaire de 1 500 $. Il s'agit d'un prêt à court terme destiné à représenter une partie de votre prochain chèque de paie. Le montant réel pour lequel vous êtes admissible dépend de votre revenu et de l'évaluation du prêteur. Les limites provinciales peuvent également varier.
De quoi ai-je besoin pour faire une demande de prêt sur salaire?
Vous avez généralement besoin d'une preuve de revenu, qui peut inclure un emploi, des prestations ou de l'aide gouvernementale. Vous avez également besoin d'une pièce d'identité avec photo valide émise par le gouvernement et d'un compte bancaire canadien actif. La demande peut être faite en ligne, par téléphone ou dans un magasin. Vous devez avoir atteint l'âge de la majorité dans votre province.
À quelle vitesse puis-je obtenir un prêt sur salaire?
Vous pouvez recevoir un prêt sur salaire très rapidement, souvent en quelques minutes après l'approbation. De nombreux fournisseurs en ligne annoncent des délais de financement rapides. Par exemple, iCash affirme qu'une fois approuvé, vos fonds sont envoyés par virement Interac dans les 2 minutes suivant la signature du contrat. D'autres prêteurs, comme ceux offrant des prêts sur salaire en ligne, mentionnent que vous pourriez obtenir un financement en aussi peu que 15 minutes. La vitesse exacte dépend du prêteur spécifique que vous choisissez et de son processus de transfert électronique.
Les prêts sur salaire sont-ils légaux dans toutes les provinces?
Les prêts sur salaire sont légaux au Canada en vertu de l'article 347.1 du Code criminel, mais seulement dans les provinces qui ont adopté des règlements provinciaux suffisants pour les régir. Cela signifie que leur légalité n'est pas uniforme dans toutes les provinces. Les opérations de prêteurs spécifiques indiquent quelles provinces ont établi des cadres. Par exemple, PAY2DAY offre des services en Ontario, en Colombie-Britannique, en Alberta et en Nouvelle-Écosse, confirmant que les prêts sur salaire sont permis dans ces provinces sous leurs règlements respectifs.
Sources et lectures complémentaires
- Money Mart moneymart.ca
- Payday Loans & Lines of Credit in Canada: Online cashmoney.ca
- Loans in Canada: Line of Credit & Secured Financing lenddirect.ca
- Cashco Financial | Canada's Top Alternative Finance Provider cashcofinancial.com
- iCash: Fast Online Payday Loans & Short Term Loans in ... icash.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.