Un prêt hypothécaire à taux variable de RBC est un emprunt immobilier dont le taux d'intérêt peut fluctuer avec le taux préférentiel de la banque, mais le montant de vos versements réguliers est généralement fixé pour la durée du terme. Cette structure offre une stabilité de paiement même lorsque le coût d'emprunt change, ce qui est un élément clé pour les propriétaires canadiens dans des conditions économiques changeantes. Le taux est basé sur le taux préférentiel de la Banque Royale du Canada, qui évolue en fonction des décisions de politique monétaire de la Banque du Canada. Comprendre le fonctionnement de ces hypothèques, leurs options de remboursement anticipé et la possibilité de convertir en un taux fixe sont des facteurs importants pour les emprunteurs qui gèrent un financement à long terme.
Fonctionnement des prêts hypothécaires à taux variable de RBC
Un prêt hypothécaire à taux variable de RBC a un taux d'intérêt directement lié au taux préférentiel de la Banque Royale du Canada. Ce taux préférentiel change lorsque la Banque du Canada ajuste son taux directeur, ce qui signifie que votre coût d'emprunt peut augmenter ou diminuer pendant la durée de votre hypothèque. Malgré cette fluctuation du taux, une caractéristique déterminante du produit RBC est que le montant du versement hypothécaire régulier est fixé pour toute la durée du terme. Lorsque le taux d'intérêt augmente, une plus grande partie de ce paiement fixe est consacrée aux intérêts, ralentissant le rythme du remboursement du capital. Inversement, lorsque le taux baisse, une plus grande partie du paiement est appliquée au capital, vous permettant de rembourser le prêt plus rapidement. Ce mécanisme sépare la stabilité du paiement de la variabilité du coût d'intérêt, ce qui est une caractéristique centrale de ce type d'hypothèque.
Taux actuels et structure des taux
Les taux hypothécaires variables de RBC sont exprimés comme un rabais ou une prime par rapport au taux préférentiel de la banque. Par exemple, un taux annoncé courant pourrait être le taux préférentiel de RBC moins 0,50 %. En date de 2026, le taux préférentiel de RBC est fixé à 4,45 % depuis le 30 octobre 2025. En utilisant ce taux préférentiel, un rabais de 0,50 % donnerait un taux d'intérêt effectif de 3,95 % pour l'emprunteur. Il est crucial pour les emprunteurs de comprendre la différence entre les taux affichés et les taux spéciaux escomptés. Les taux affichés sont les taux standards publics de la banque, qui sont généralement plus élevés. Les taux spéciaux sont des offres à rabais, souvent promues pour une période limitée ou par des canaux spécifiques. Lors de la comparaison des taux, le taux annuel effectif global (TAEG) est un chiffre plus utile que le seul taux d'intérêt, car il inclut les frais supplémentaires, fournissant un coût d'emprunt plus réel.
La banque offre des prêts hypothécaires à taux variable principalement pour des durées de terme spécifiques. Les emprunteurs doivent être conscients des options disponibles et de leurs structures associées. Les taux peuvent varier selon que l'hypothèque est assurée, par exemple avec une assurance de la Société canadienne d'hypothèques et de logement (SCHL) pour les prêts à ratio élevé, ou non assurée. Les hypothèques assurées se qualifient souvent pour des taux légèrement inférieurs en raison du risque réduit pour le prêteur. RBC met à jour ses tableaux de taux quotidiennement en semaine, et les emprunteurs devraient vérifier le taux préférentiel actuel et les rabais disponibles au moment de la demande ou du renouvellement.
- Des termes de prêts hypothécaires variables fermés de trois ans sont disponibles.
- Les termes de prêts hypothécaires variables fermés de cinq ans sont les plus courants.
- Une option de prêt hypothécaire variable ouvert de cinq ans offre une flexibilité complète de remboursement anticipé.
- Les taux sont mis à jour quotidiennement en semaine sur le site Web de la banque.
- Les hypothèques assurées, comme celles avec une assurance SCHL, peuvent se qualifier pour des taux inférieurs aux hypothèques non assurées.
- Le produit hypothécaire convertible de six mois permet une prolongation en un terme plus long.
Privilèges de remboursement anticipé et pénalités
RBC offre des options de remboursement anticipé spécifiques sur ses prêts hypothécaires variables fermés, qui permettent aux emprunteurs de rembourser leur hypothèque plus rapidement et d'économiser sur les coûts d'intérêt. Le privilège de remboursement anticipé annuel standard permet un paiement forfaitaire unique pouvant aller jusqu'à 10 % du capital hypothécaire initial par année civile. De plus, RBC offre une fonctionnalité de paiement double qui permet aux emprunteurs d'augmenter leur versement hypothécaire régulier jusqu'à 100 % à toute date de paiement. Ces fonctionnalités offrent une flexibilité précieuse pour les propriétaires qui reçoivent des primes, des remboursements d'impôt ou d'autres gains inattendus. Si un emprunteur souhaite rompre entièrement un contrat de prêt hypothécaire variable fermé avant la fin de son terme, la charge de remboursement anticipé standard est de trois mois d'intérêt. Cette pénalité est généralement inférieure aux charges de différentiel de taux d'intérêt (DTI) souvent associées à la rupture d'une hypothèque à taux fixe. Pour ceux qui recherchent une flexibilité maximale, le prêt hypothécaire variable ouvert de cinq ans de RBC permet d'augmenter les paiements ou de rembourser intégralement à tout moment sans pénalité de remboursement anticipé. Comprendre ces règles est essentiel pour la planification financière, car les circonstances de vie ou les environnements de taux d'intérêt peuvent changer.
Conversion, transfert et fonctionnalités spéciales
Une caractéristique importante d'un prêt hypothécaire à taux variable de RBC est la possibilité de convertir à un taux fixe à tout moment pendant le terme sans encourir de pénalité. Cela offre une couverture contre la hausse des taux d'intérêt. Si un emprunteur croit que les taux augmenteront significativement, il peut verrouiller un taux fixe pour le reste du terme. RBC offre également un produit hypothécaire convertible de six mois qui fournit un taux à court terme avec l'option de prolonger en un terme fixe ou variable plus long. Pour les propriétaires existants, RBC promeut des offres de transfert pour attirer les clients d'autres prêteurs, parfois accompagnées de remises en argent ou d'autres incitatifs disponibles pour une période limitée. Le Plan Homeline de RBC est un autre produit intégré qui combine une hypothèque avec une marge de crédit renouvelable, utilisant l'équité de la maison. La banque offre également du financement pour les résidences secondaires et les propriétés locatives, bien que les taux et conditions puissent différer de ceux des résidences principales. Des outils comme le calculateur de paiement hypothécaire de RBC sont disponibles en ligne pour aider les emprunteurs à estimer les paiements en fonction de différents montants, taux et amortissements. Ces fonctionnalités et produits illustrent la gamme d'options disponibles dans l'écosystème hypothécaire de RBC au-delà de la structure de base à taux variable.
Admissibilité et processus de demande
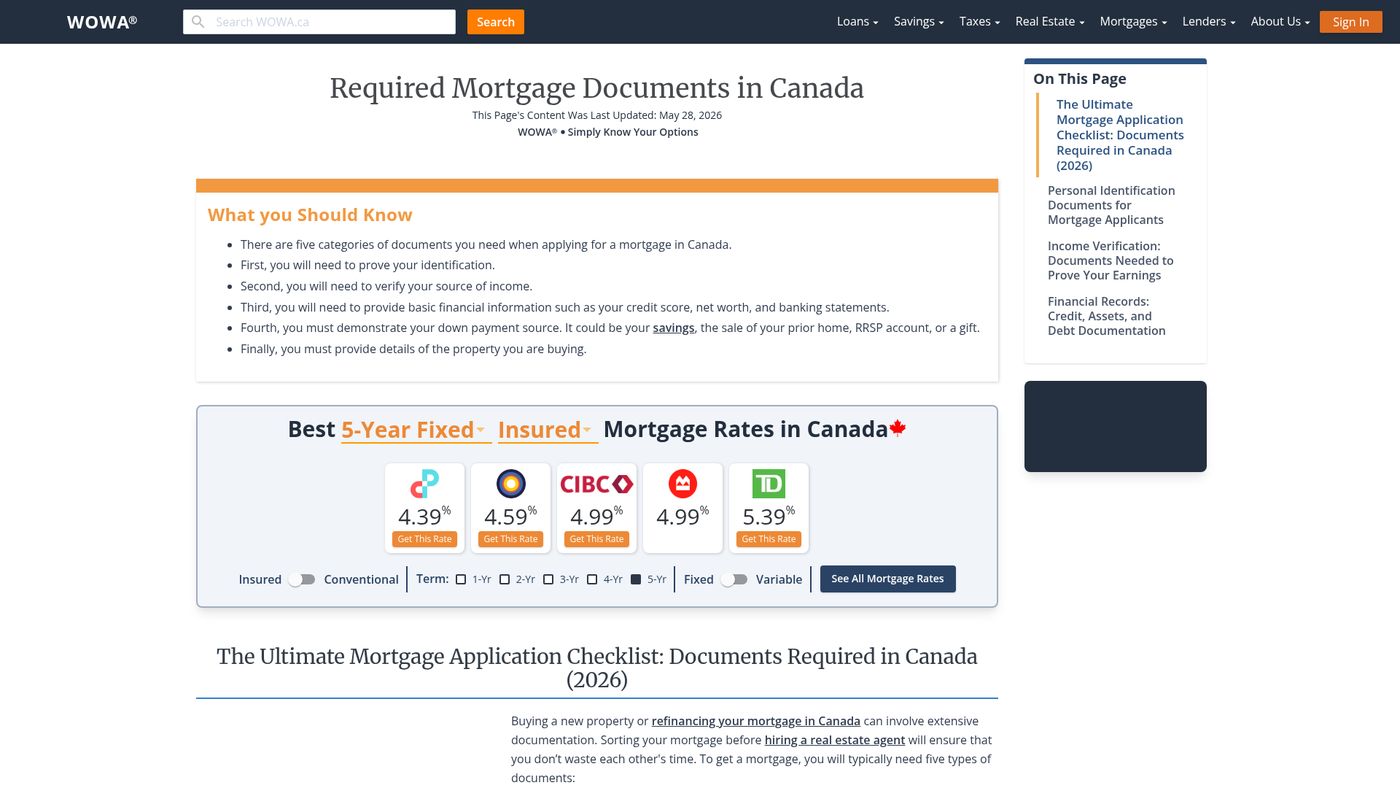
En tant que prêteur réglementé par le gouvernement fédéral, RBC adhère aux lignes directrices strictes en matière d'hypothèque au Canada. Pour obtenir un taux variable favorable, les emprunteurs doivent généralement présenter un profil financier solide. Un facteur clé est la cote de crédit. RBC considère que les cotes entre 660 et 724 sont bonnes, et les cotes au-dessus de cette plage améliorent la probabilité d'obtenir les meilleurs taux disponibles. La taille de la mise de fonds compte également. RBC évalue deux ratios principaux de service de la dette : le ratio d'endettement brut (REB) et le ratio d'endettement total (RET). Maintenir ces ratios dans les limites standard en remboursant d'autres dettes est important pour l'approbation et une tarification optimale. Le processus de demande peut commencer en ligne avec une préqualification ou une préapprobation, ce qui prend quelques minutes et ne nécessite pas de documentation ni n'affecte les cotes de crédit. Pour une demande formelle, les emprunteurs travaillent généralement directement avec un conseiller hypothécaire RBC qui les guidera dans la soumission des documents requis de vérification des revenus et des actifs.
Considérations courantes et erreurs à éviter
Lorsqu'ils envisagent un prêt hypothécaire à taux variable de RBC, les emprunteurs doivent être conscients de plusieurs pièges courants. Une erreur est de se concentrer uniquement sur le taux initial à rabais sans comprendre comment les changements au taux préférentiel affecteront la portion d'intérêt de leurs paiements sur un terme complet. Une autre est de ne pas utiliser les privilèges de remboursement anticipé, qui sont un outil précieux pour réduire les coûts d'intérêt sur la durée de vie de l'hypothèque. Les emprunteurs devraient également éviter de présumer que le premier taux offert par un conseiller RBC est le meilleur taux possible. La négociation fait partie du processus hypothécaire standard, et les taux peuvent souvent être améliorés. Ne pas magasiner et comparer les offres d'autres prêteurs et courtiers hypothécaires est une autre erreur potentielle, car RBC n'a pas toujours le taux le plus compétitif sur le marché. Les emprunteurs devraient aussi considérer attentivement la durée du terme. Bien que les termes de cinq ans soient courants, un terme variable de trois ans pourrait être approprié selon les prévisions de taux d'intérêt et les plans personnels. Finalement, négliger les détails du privilège de conversion ou les pénalités pour rupture de l'hypothèque peut mener à des coûts imprévus ou des opportunités manquées. Une revue approfondie de l'engagement hypothécaire et une communication claire avec le conseiller sont des étapes essentielles.
Comparaison des options à taux fixe et variable chez RBC
RBC offre une sélection plus large de termes de prêts hypothécaires à taux fixe, allant de un à dix ans, comparativement à ses offres à taux variable. Avec un prêt hypothécaire à taux fixe, le taux d'intérêt et le paiement demeurent inchangés pour toute la durée du terme, offrant une prévisibilité complète des paiements indépendamment des mouvements du marché. Cette stabilité peut être précieuse pour les emprunteurs avec des budgets stricts. Cependant, les prêts hypothécaires à taux fixe ont généralement des pénalités de rupture plus élevées calculées en utilisant le différentiel de taux d'intérêt, ce qui peut être substantiel si les taux d'intérêt baissent. Les prêts hypothécaires à taux variable, tout en offrant moins de certitude quant à l'allocation des coûts des paiements, commencent souvent à un taux d'intérêt inférieur et comportent une pénalité plus faible pour rompre le contrat. La possibilité de convertir à un taux fixe sans pénalité est un avantage unique du produit variable chez RBC. Le choix entre fixe et variable dépend de la tolérance au risque de l'emprunteur, de sa flexibilité financière et de sa perspective sur la direction des taux d'intérêt. RBC fournit des ressources en ligne et un accès à des conseillers hypothécaires pour aider les clients à comprendre ces différences clés et à prendre une décision éclairée.
Lorsque vous examinez les taux hypothécaires de RBC, il est bénéfique de comprendre les actions qui peuvent vous aider à obtenir une meilleure offre. Augmenter votre cote de crédit est important, car RBC considère que les cotes entre 660 et 724 sont bonnes pour des taux optimaux. Faire une mise de fonds plus importante que les lignes directrices minimales peut également vous aider à obtenir une meilleure offre de taux en réduisant le risque pour RBC. De plus, rembourser votre dette existante peut améliorer vos ratios de service de la dette et signaler un risque plus faible au prêteur. Finalement, magasiner pour comparer les taux d'autres prêteurs et négocier avec votre conseiller hypothécaire RBC sont des étapes recommandées pour potentiellement obtenir un taux plus favorable.
- Augmenter votre cote de crédit à au moins 660, que RBC considère comme bonne, est important.
- Faire une mise de fonds plus grande que l'exigence minimale peut améliorer votre offre de taux.
- Rembourser la dette existante pour améliorer vos ratios de service de la dette est recommandé.
- Magasiner pour comparer les taux d'autres prêteurs et courtiers est une étape critique.
- Négocier avec votre conseiller hypothécaire RBC pour un meilleur taux est toujours une option.
- Utiliser le taux annuel effectif global (TAEG) pour des comparaisons de coût précises inclut les frais.
Questions fréquentes
Qu'est-ce qu'un prêt hypothécaire à taux variable de RBC?
Un prêt hypothécaire à taux variable de RBC est un emprunt immobilier dont le taux d'intérêt fluctue avec le taux préférentiel de la banque. Le montant de votre versement hypothécaire est fixé pour la durée du terme, même si les taux d'intérêt peuvent fluctuer pendant cette période. Le taux est typiquement exprimé comme le taux préférentiel de RBC moins un rabais, par exemple Taux préférentiel moins 0,50 %. Lorsque le taux d'intérêt augmente, une plus grande partie de votre paiement mensuel va aux intérêts, et lorsqu'il baisse, une plus grande partie va au capital.
Quelle est la pénalité pour rompre une hypothèque variable de RBC?
Si vous rompez un prêt hypothécaire à taux variable fermé de RBC avant la fin de son terme, la charge de remboursement anticipé standard est de trois mois d'intérêt. Ceci est généralement inférieur aux pénalités pour rompre une hypothèque à taux fixe. Le prêt hypothécaire variable ouvert de cinq ans vous permet de rembourser l'hypothèque en totalité à tout moment sans pénalité. Pour les hypothèques fermées, vous pouvez également effectuer un remboursement anticipé forfaitaire jusqu'à 10 % de votre capital hypothécaire initial une fois par an sans cette pénalité.
Quelles options de remboursement anticipé accompagnent une hypothèque variable de RBC?
Sur les prêts hypothécaires variables fermés, RBC permet un remboursement anticipé forfaitaire annuel pouvant aller jusqu'à 10 % du capital hypothécaire initial. Vous pouvez également utiliser la fonctionnalité de paiement double pour augmenter le montant de votre versement régulier jusqu'à 100 % à toute date de paiement. Ces options aident à rembourser l'hypothèque plus rapidement et à économiser sur les coûts d'intérêt. Les hypothèques ouvertes de RBC, disponibles comme option à taux variable de cinq ans, vous permettent d'augmenter vos paiements ou de rembourser votre hypothèque en totalité à tout moment sans pénalité.
De quelle cote de crédit ai-je besoin pour les meilleurs taux variables de RBC?
RBC considère que les cotes de crédit entre 660 et 724 sont bonnes. Pour qu'on vous offre les taux hypothécaires optimaux de la banque, votre cote de crédit doit généralement se situer dans cette plage ou plus haut. Un profil de crédit plus solide améliore vos chances d'obtenir un rabais plus important sur le taux préférentiel. En tant que prêteur de catégorie A réglementé par le gouvernement fédéral et le plus important au Canada, RBC suit des lignes directrices de prêt strictes, et votre cote de crédit est un facteur clé dans votre offre de taux.
Comment le taux préférentiel de RBC affecte-t-il mon hypothèque variable?
Votre taux d'intérêt hypothécaire variable est directement lié au taux préférentiel de RBC. Le taux préférentiel de RBC est la base de ses produits de prêt à taux variable comme les hypothèques. Lorsque la Banque du Canada change son taux directeur, RBC ajuste son taux préférentiel du même montant. Ce changement est ensuite répercuté sur votre hypothèque, affectant la portion de votre paiement fixe qui va aux intérêts par rapport au capital chaque mois.
Puis-je passer d'un taux variable à un taux fixe avec RBC?
Oui, vous pouvez passer d'un taux variable à un taux fixe avec RBC à tout moment pendant votre terme sans encourir de pénalité. C'est une caractéristique clé des prêts hypothécaires à taux variable de RBC, vous permettant de verrouiller un taux si vous craignez une hausse des taux d'intérêt. Par exemple, si vous avez une hypothèque à taux variable et que le taux préférentiel augmente, vous avez l'option de convertir à un taux fixe pour sécuriser des paiements prévisibles. RBC offre également un produit hypothécaire convertible de six mois qui vous permet de prolonger votre terme à tout moment. Cette flexibilité offre aux emprunteurs sécurité et contrôle sur leur stratégie hypothécaire dans un environnement de taux d'intérêt fluctuant.
Sources et lectures complémentaires
- Current Mortgage Rates | RBC Royal Bank of Canada rbcroyalbank.com
- RBC Mortgage Rates, NerdWallet Canada nerdwallet.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.