Un régime enregistré d'épargne-retraite (REER) est un compte approuvé par le gouvernement conçu pour aider les Canadiens à épargner pour la retraite avec des avantages fiscaux importants. Le meilleur compte REER pour une personne dépend de facteurs comme les taux d'intérêt souhaités, les options de placement et les préférences bancaires. Ces comptes permettent aux placements de croître à l'abri de l'impôt et les cotisations d'être déduites du revenu imposable, ce qui peut réduire votre facture fiscale annuelle. Comprendre les règles, les limites de cotisation et les types de comptes disponibles est essentiel pour une planification efficace de la retraite au Canada.
Qu'est-ce qu'un REER et comment fonctionne-t-il?
Un régime enregistré d'épargne-retraite est un compte à avantages fiscaux enregistré auprès du gouvernement fédéral, conçu spécifiquement pour l'épargne-retraite. Le mécanisme principal d'un REER est le report d'impôt, ce qui signifie que le revenu de placement gagné dans le régime, comme les intérêts, les dividendes ou les gains en capital, n'est pas imposé jusqu'à son retrait. Les cotisations versées à un REER sont déductibles de votre revenu imposable l'année où elles sont effectuées, ce qui peut directement réduire le montant de l'impôt sur le revenu que vous devez. Lorsque vous retirerez finalement des fonds à la retraite, vous serez probablement dans une tranche d'imposition inférieure, donc l'argent sera imposé à un taux plus bas que pendant vos années de revenus plus élevés. Cette structure incite à l'épargne à long terme en permettant à plus de votre argent de rester investi et de croître avec les intérêts composés au fil du temps.
Un REER n'est pas simplement un compte d'épargne, mais un compte de placement enregistré qui peut détenir une variété d'actifs générateurs de revenus. Les types spécifiques de placements que vous pouvez détenir dépendent de l'institution financière où vous ouvrez le compte, les options courantes incluant l'argent comptant, les certificats de placement garanti (CPG), les fonds communs de placement, les actions, les obligations et les fonds négociés en bourse (FNB). Le compte arrive légalement à échéance le 31 décembre de l'année où vous atteignez 71 ans, moment auquel vous devez cesser de cotiser et le convertir en une option de revenu de retraite comme un fonds enregistré de revenu de retraite (FERR) ou une rente. Cette conversion forcée assure que l'épargne commence à être versée sous forme de revenu de retraite imposable.
Principaux avantages et bénéfices fiscaux des REER
Le REER offre deux avantages financiers fondamentaux qui en font un élément central de la planification de la retraite au Canada. Premièrement, les cotisations procurent une réduction d'impôt immédiate, car vous pouvez déduire le montant cotisé de votre revenu imposable lors de la production de votre déclaration de revenus annuelle. Cette déduction peut entraîner un remboursement d'impôt important ou réduire votre impôt à payer pour l'année. Deuxièmement, la croissance à l'intérieur du régime est à l'abri de l'impôt, ce qui signifie que tous les revenus de placement s'accumulent sans imposition annuelle, ce qui peut accélérer considérablement la croissance de votre pécule de retraite sur des décennies.
Au-delà de ces avantages primaires, les REER facilitent des stratégies financières spécifiques. Un REER de conjoint permet à un partenaire ayant un revenu plus élevé de cotiser à un REER au nom de son conjoint, le cotisant réclamant la déduction fiscale tandis que le conjoint est propriétaire du compte et de ses futurs retraits. Cela peut être un outil efficace de fractionnement du revenu à la retraite. De plus, les programmes gouvernementaux comme le Régime d'accession à la propriété (RAP) et le Régime d'encouragement à l'éducation permanente (REEP) permettent des retraits sans pénalité, avec aide fiscale, pour des objectifs de vie spécifiques, bien qu'ils soient structurés comme des prêts qui doivent être remboursés au régime. Ces caractéristiques offrent une flexibilité dans le cadre de l'épargne-retraite à long terme.
Comprendre les règles et limites de cotisation au REER
Votre limite de cotisation REER est strictement réglementée par l'Agence du revenu du Canada. Pour l'année d'imposition 2026, le maximum que vous pouvez cotiser est le moindre de 33 810 $ ou de 18 % de votre revenu gagné de l'année précédente, 2025. Il est crucial de suivre votre droit de cotisation, qui est indiqué sur votre avis de cotisation annuel de l'ARC. Une caractéristique importante du système REER est que tout droit de cotisation inutilisé des années précédentes est reporté indéfiniment, vous permettant d'effectuer des cotisations plus importantes dans les années futures si vous n'avez pas pu cotiser le maximum par le passé.
Il existe une petite marge pour les surcotisations. Vous pouvez dépasser votre limite jusqu'à 2 000 $ sans pénalité. Cependant, toute surcotisation au-delà de cette allocation de 2 000 $ est assujettie à une pénalité fiscale de 1 % par mois pour chaque mois où l'excédent reste dans le régime. Pour l'année d'imposition 2025, la date limite de cotisation est le 2 mars 2026. Les cotisations effectuées après cette date peuvent toujours être versées à votre REER, mais seront appliquées à votre droit de cotisation pour l'année d'imposition 2026 à la place.
- Limite de cotisation 2026 : 33 810 $.
- Méthode de calcul : 18 % de votre revenu gagné avant impôt de 2025.
- Règle du report : Le droit de cotisation inutilisé s'accumule indéfiniment.
- Marge de surcotisation : Allocation de 2 000 $ sans pénalité.
- Pénalité de surcotisation : 1 % par mois sur les montants dépassant 2 000 $ au-dessus de votre limite.
- Date limite année fiscale 2025 : 2 mars 2026.
Types de comptes REER et fournisseurs courants
Les REER sont offerts par un large éventail d'institutions financières, y compris les banques traditionnelles, les banques en ligne, les caisses populaires et les sociétés de placement. Le type de compte que vous choisissez dicte les placements que vous pouvez détenir et les services que vous recevez. Un REER autogéré, offert par une société de courtage comme RBC Investissement direct, vous donne un contrôle total pour acheter et vendre des placements comme des actions, des FNB et des obligations. Un REER géré, comme par RBC InvestEase, donne accès à des portefeuilles de FNB gérés professionnellement selon votre profil d'investisseur.
De nombreux Canadiens utilisent également des comptes d'épargne REER, qui sont offerts par des institutions comme EQ Bank, Motusbank et Alterna Bank. Ces comptes détiennent de l'argent comptant dans le régime enregistré et offrent généralement des taux d'intérêt concurrentiels sans frais ni dépôt minimum, ce qui en fait un endroit sûr pour placer des fonds en attendant de décider de placements à plus long terme. De plus, les REER collectifs sont des régimes parrainés par l'employeur où les cotisations sont déduites de la paie, parfois avec une contribution de l'employeur, bien que les choix de placement dans ces régimes puissent être limités. Choisir un fournisseur implique de considérer des facteurs comme les taux d'intérêt, les options de placement, les frais et si vous préférez le service bancaire en ligne ou l'accès à un conseiller en succursale.
| Type de fournisseur | Caractéristiques courantes | Exemples d'institutions |
|---|---|---|
| Banques traditionnelles | Service complet, accès à un conseiller, large gamme de produits | RBC, TD, CIBC, Banque Nationale |
| Banques en ligne | Taux d'intérêt plus élevés, frais plus bas, uniquement numérique | EQ Bank, Motusbank, Alterna Bank |
| Caisses populaires | Appartenance aux membres, peuvent offrir des taux concurrentiels | FirstOntario, Island Savings, Meridian |
| Sociétés de placement | Transactions autogérées, portefeuilles gérés | Wealthsimple, RBC Investissement direct |
Règles pour les retraits et programmes gouvernementaux spéciaux
Retirer de l'argent de votre REER avant la retraite est généralement découragé, car cela entraîne une perte permanente de ce droit de cotisation et a des conséquences fiscales immédiates. Tout montant retiré est ajouté à votre revenu imposable pour l'année et est assujetti à un impôt retenu à la source, qui est versé directement à l'ARC par votre institution financière. Les taux d'impôt retenu varient selon le montant retiré. Comme vous êtes probablement dans une tranche d'imposition plus élevée pendant vos années de travail, ces retraits sont souvent imposés plus lourdement qu'ils ne le seraient à la retraite. Le gouvernement canadien a établi deux programmes majeurs qui permettent des retraits avec aide fiscale dans des conditions spécifiques, les traitant comme des prêts plutôt que comme un revenu. Les fonds retirés dans le cadre de ces régimes ne sont pas imposés au moment du retrait, à condition qu'ils soient remboursés selon l'échéancier.
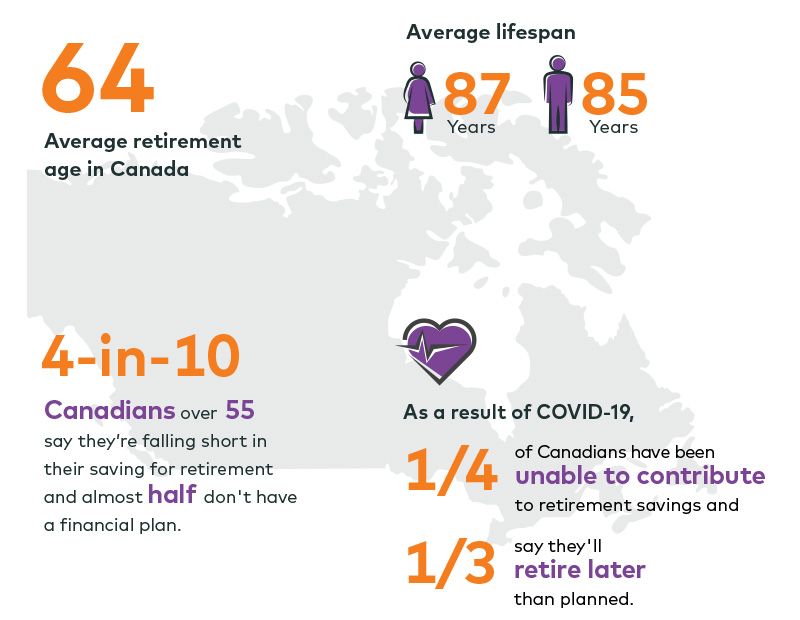
Erreurs courantes à éviter avec votre REER
L'une des erreurs les plus fréquentes est de manquer la date limite de cotisation annuelle et ainsi de perdre la possibilité d'une déduction fiscale pour cette année. Bien que le droit de cotisation soit reporté, la déduction ne l'est pas, donc retarder une cotisation peut signifier payer plus d'impôt que nécessaire. Une autre erreur critique est de faire une surcotisation au-delà de la marge de 2 000 $, ce qui déclenche la pénalité fiscale coûteuse de 1 % par mois jusqu'à ce que l'excédent soit retiré. Il est essentiel de connaître votre limite de cotisation exacte à partir de votre dernier avis de cotisation de l'ARC.
De nombreux Canadiens comprennent mal la différence entre cotiser et déduire. Vous pouvez choisir de cotiser le montant maximum autorisé mais n'en réclamer qu'une partie comme déduction dans une année d'imposition donnée, en reportant la déduction inutilisée à une année future où votre revenu pourrait être plus élevé. De plus, ne pas considérer votre stratégie de placement à long terme à l'intérieur du REER peut entraver la croissance. Ne détenir que de l'argent comptant dans un compte d'épargne à faible intérêt peut ne pas surpasser l'inflation sur des décennies. Enfin, effectuer des retraits non urgents avant la retraite devrait être évité, car cela réduit définitivement votre épargne-retraite et déclenche une facture d'impôt.
Comparaison des REER avec d'autres comptes enregistrés
Bien que le REER soit un outil puissant pour la retraite, ce n'est pas le seul compte enregistré disponible pour les Canadiens. Le compte d'épargne libre d'impôt (CELI) est une alternative clé où les cotisations sont faites avec de l'argent après impôt, mais toute la croissance des placements et les retraits sont complètement libres d'impôt. Le CELI n'offre pas de déduction fiscale initiale, mais il offre une grande flexibilité pour les objectifs d'épargne à court et moyen terme, car les retraits peuvent être effectués en tout temps pour n'importe quelle raison sans conséquences fiscales et le montant retiré est rajouté à votre droit de cotisation l'année suivante. Le choix entre un REER et un CELI dépend souvent de votre revenu actuel et futur anticipé.
Si vous êtes dans une tranche d'imposition élevée maintenant et que vous prévoyez être dans une tranche inférieure à la retraite, la déduction initiale du REER et l'imposition différée sont très avantageuses. Si vous êtes dans une tranche d'imposition inférieure au début de votre carrière ou épargnez pour des objectifs autres que la retraite, un CELI peut être plus bénéfique. Pour les acheteurs d'une première propriété, le nouveau compte d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP) combine des caractéristiques des deux, offrant des cotisations déductibles d'impôt et des retraits libres d'impôt pour l'achat d'une maison. Un plan financier complet implique souvent d'utiliser une combinaison de ces comptes pour atteindre différents objectifs d'épargne tout au long de votre vie.
Questions fréquentes
Qu'arrive-t-il à mon REER quand j'atteins 71 ans?
Votre REER doit être converti au plus tard le 31 décembre de l'année où vous atteignez 71 ans. À ce moment, vous ne pouvez plus y cotiser. Vous devez choisir de convertir le régime en un véhicule de revenu de retraite, typiquement un fonds enregistré de revenu de retraite (FERR) ou une rente. Un FERR fonctionne comme un REER à l'envers, exigeant des retraits annuels minimums qui sont imposés comme un revenu, tandis qu'une rente fournit un flux de paiements garanti.
Quelle est la différence entre un REER et un CELI?
La différence fondamentale réside dans le traitement fiscal. Les cotisations REER sont déductibles d'impôt, la croissance est à l'abri de l'impôt et les retraits sont imposés comme un revenu. Les cotisations CELI sont faites avec de l'argent après impôt, la croissance est libre d'impôt et les retraits sont également libres d'impôt. Les REER sont généralement optimisés pour l'épargne-retraite lorsque vous prévoyez être dans une tranche d'imposition inférieure plus tard, tandis que les CELI offrent plus de flexibilité pour d'autres objectifs d'épargne.
Quelle est la date limite de cotisation au REER pour l'année d'imposition 2025?
La date limite REER pour l'année civile 2025 est le 2 mars 2026. C'est le dernier jour où vous pouvez cotiser à un REER et recevoir des avantages fiscaux pour cette année précédente. Les cotisations effectuées avant cette date peuvent être déduites de votre revenu imposable lors de la production de votre déclaration de revenus 2025. Si vous manquez cette date limite, votre cotisation s'appliquera à votre droit de cotisation 2026 à la place. Il est important de planifier à l'avance pour maximiser vos déductions fiscales pour chaque année.
Quelle est la pénalité pour surcotiser à mon REER?
Surcotiser à votre REER au-delà de votre limite peut entraîner une pénalité fiscale. L'Agence du revenu du Canada permet une marge de surcotisation à vie de 2 000 $ sans pénalité. Tout montant qui dépasse votre limite de déduction personnelle et cette marge de 2 000 $ est assujetti à une pénalité fiscale de 1 % par mois pour chaque mois où les fonds excédentaires restent dans le régime. Pour arrêter la pénalité, vous devez retirer le montant de la surcotisation. Il est crucial de connaître votre limite de cotisation, qui pour 2026 est de 18 % de votre revenu avant impôt de l'année précédente ou 33 810 $, selon le moindre.
Puis-je retirer de mon REER pour des études?
Oui, vous pouvez retirer de votre REER pour des études dans le cadre du Régime d'encouragement à l'éducation permanente (REEP). Cette initiative gouvernementale vous permet de retirer des fonds libres d'impôt pour financer une formation ou des études à temps plein pour vous-même ou votre conjoint ou conjoint de fait. Semblable au Régime d'accession à la propriété (RAP), ces retraits sont considérés comme des prêts et doivent être remboursés à votre REER sur une période de 10 ans. Cela offre un moyen d'accéder à l'épargne-retraite tôt pour l'avancement éducatif sans pénalités fiscales immédiates.
Sources et lectures complémentaires
- Best RRSP Accounts and Rates in Canada for 2026 nerdwallet.com
- Registered Retirement Savings Plan (RRSP) rbcroyalbank.com
- Best RRSP savings accounts in Canada 2026 ratehub.ca
- Best RRSP Savings Accounts In Canada For 2026 orianafinancial.com
- Registered Retirement Savings Plan (RRSP) td.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.