Une cote de crédit au Canada est un nombre à trois chiffres qui représente votre fiabilité financière, allant d'un minimum de 300 à un maximum de 900. Les prêteurs utilisent cette cote pour évaluer le risque de vous prêter de l'argent, ce qui influence tout, de l'approbation des prêts aux taux d'intérêt que vous obtenez. Une cote de 660 ou plus est généralement considérée comme bonne, tandis que les cotes supérieures à 760 sont jugées excellentes. Comprendre où se situe votre cote dans ces fourchettes est crucial pour gérer votre santé financière et obtenir du crédit à des conditions avantageuses.
Comprendre l'échelle des cotes de crédit au Canada
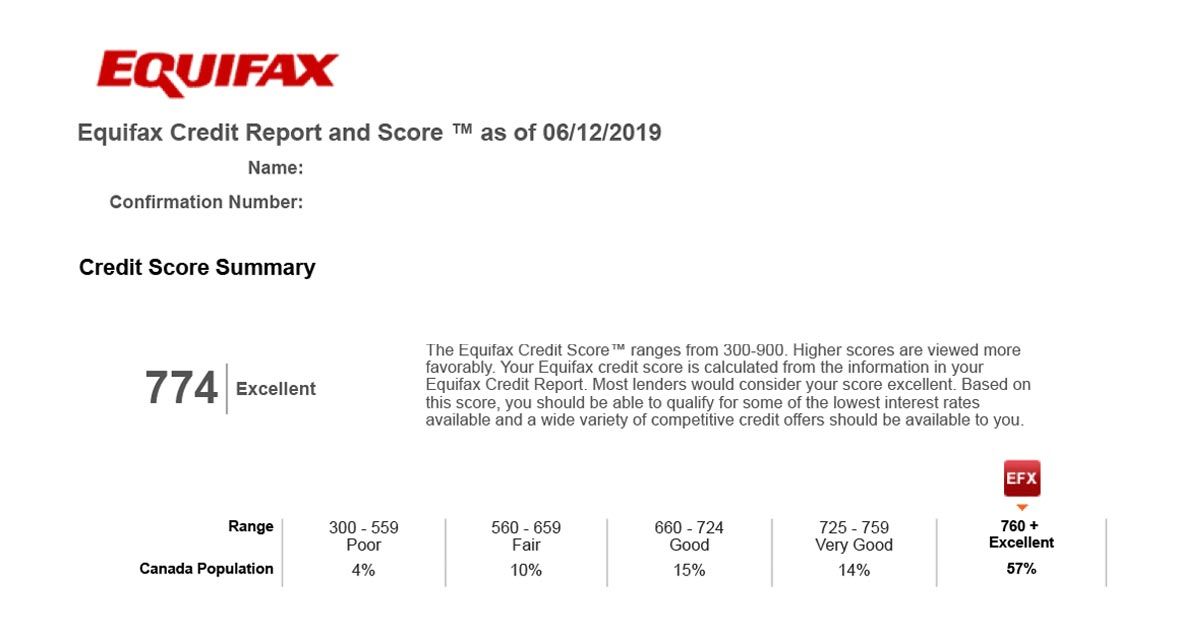
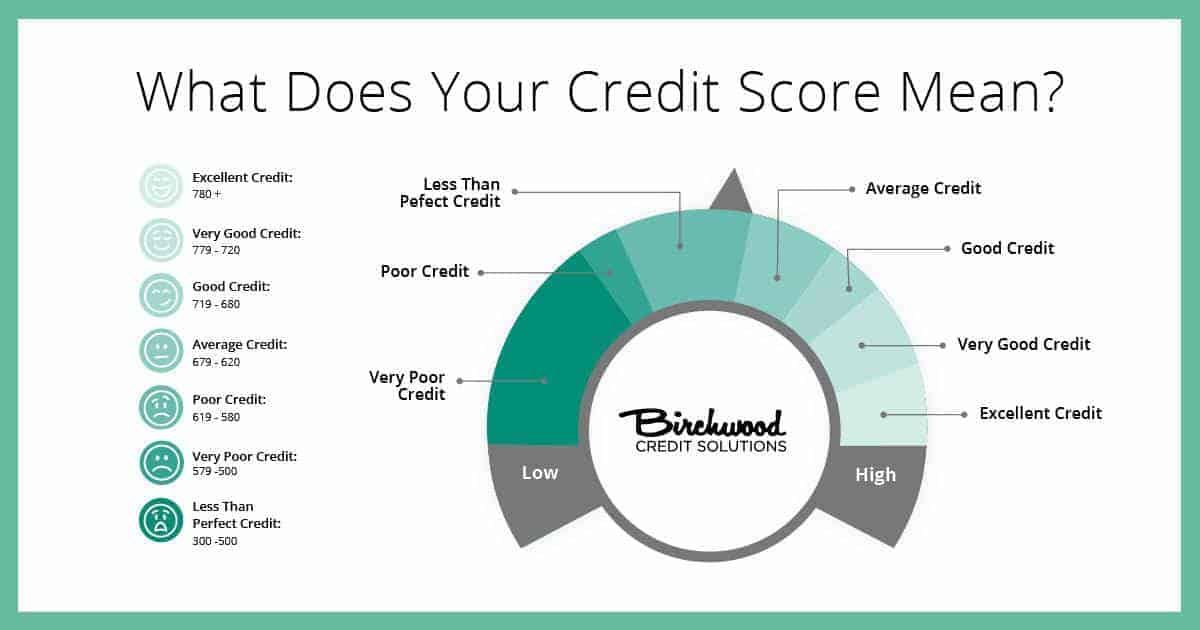
L'échelle standard des cotes de crédit au Canada va de 300 à 900, 900 étant la cote parfaite. Cette fourchette numérique est utilisée par les prêteurs pour évaluer rapidement la fiabilité d'un emprunteur. L'échelle est communément divisée en cinq catégories descriptives qui aident à interpréter le chiffre. Une cote entre 300 et 559 est considérée comme faible, ce qui rend l'obtention de nouveau crédit très difficile et entraîne souvent des taux d'intérêt élevés. Les cotes de 560 à 659 sont classées comme passables, où l'approbation est possible mais généralement avec des conditions moins avantageuses et des coûts plus élevés.
Une cote de crédit de 660 à 724 est largement considérée comme bonne, atteignant le seuil que la plupart des prêteurs recherchent pour approuver les produits de crédit standard. Le palier suivant, de 725 à 759, est considéré comme très bon et qualifie généralement les emprunteurs pour des taux d'intérêt plus compétitifs. La catégorie la plus élevée est excellente, couvrant les cotes de 760 à 900. Les personnes dans cette fourchette sont perçues comme présentant un risque très faible et sont les plus susceptibles d'obtenir les meilleurs taux d'intérêt et conditions de prêt disponibles. Il est important de noter que ces fourchettes sont des lignes directrices générales et que les critères spécifiques des prêteurs peuvent varier.
Atteindre une cote de crédit excellente est un objectif courant, mais obtenir un 900 parfait est relativement rare et n'est pas nécessaire pour un accès optimal au crédit. En général, toute cote supérieure à 660 vous place dans une position forte auprès de la plupart des prêteurs canadiens pour des produits comme les cartes de crédit, les prêts personnels et les hypothèques. La définition exacte d'une bonne cote peut varier selon le prêteur, le produit ou même le bureau de crédit qu'il consulte, ce qui signifie que ce qu'un établissement considère comme bon peut être moyen pour un autre. En fin de compte, une bonne cote de crédit est celle qui vous aide à atteindre vos objectifs financiers spécifiques, qu'il s'agisse d'obtenir une hypothèque, de louer un appartement ou d'obtenir un prêt à faible taux d'intérêt.
Comment les cotes de crédit sont calculées
Votre cote de crédit n'est pas un chiffre aléatoire, mais est calculée par les bureaux de crédit à partir d'informations spécifiques de votre dossier de crédit. Le calcul est basé sur cinq facteurs clés, chacun ayant un niveau d'importance différent. L'historique de paiement est le facteur le plus significatif, qui tient compte du fait que vous payez vos factures à temps pour les cartes de crédit, les prêts et autres dettes. Les paiements en retard, les paiements manqués et les défauts de paiement peuvent gravement endommager votre cote et rester dans votre dossier pendant plusieurs années. Même un seul paiement en retard peut laisser une marque négative qui affecte votre cote.
Le montant que vous devez, en particulier votre ratio d'utilisation du crédit, est le deuxième facteur le plus critique. Ce ratio mesure la proportion de votre crédit disponible que vous utilisez, et il est généralement conseillé de le maintenir en dessous de 30 %. Par exemple, utiliser 4 000 $ d'une limite de crédit de 20 000 $ représente un ratio d'utilisation de 20 %, ce qui est perçu positivement. En revanche, utiliser 18 000 $ de cette même limite de 20 000 $ est un ratio de 90 %, ce qui signale aux prêteurs que vous dépendez trop du crédit et que vous pourriez avoir de la difficulté à gérer votre dette.
La longueur de votre historique de crédit compte également, car un dossier plus long d'utilisation responsable du crédit est perçu positivement par les prêteurs. Ce facteur considère l'âge de votre compte le plus ancien et l'âge moyen de tous vos comptes. Les types de crédit que vous utilisez, comme un mélange de prêts à versements fixes et de crédit renouvelable, peuvent avoir un léger impact positif sur votre cote. Enfin, les nouvelles demandes de crédit entraînent des vérifications approfondies (hard inquiries) dans votre dossier, et un trop grand nombre sur une courte période peut faire baisser votre cote, car cela peut signaler un stress financier. Chaque vérification approfondie liée à une demande de carte de crédit, de prêt ou d'hypothèque est enregistrée et peut rester dans votre dossier.
- Historique de paiement : Le relevé de vos paiements à temps ou en retard pour toutes vos dettes de consommation, y compris les cartes de crédit, les marges de crédit, les prêts étudiants, les prêts automobiles et les contrats de téléphonie cellulaire.
- Montants dus : Votre dette totale et votre ratio d'utilisation du crédit, c'est-à-dire le montant de crédit que vous utilisez par rapport à vos limites totales disponibles.
- Longueur de l'historique de crédit : Depuis combien de temps vos comptes sont ouverts et établis. Un long historique crée la confiance avec les créanciers.
- Nouveau crédit : Le nombre de vérifications approfondies récentes et de nouveaux comptes ouverts. Des demandes fréquentes peuvent être un signal d'alarme.
- Mélange de crédit : La variété des types de crédit dans votre historique, comme le crédit à versements fixes (hypothèques) et le crédit renouvelable (cartes de crédit).
La plupart des informations utilisées pour calculer votre cote de crédit sont automatiquement retirées de votre dossier de crédit après six ou sept ans. Cela signifie que les erreurs financières passées, comme les paiements en retard ou les comptes envoyés aux agences de recouvrement, ne hantent pas votre cote indéfiniment. Cependant, bâtir un long historique d'informations positives est crucial pour créer une cote de crédit solide et résiliente. Un dossier solide montre aux prêteurs que vous êtes plus apte à gérer vos finances avec sagesse à long terme.
Les deux principaux bureaux de crédit au Canada
Le Canada compte deux principales agences privées d'évaluation du crédit, Equifax et TransUnion, qui collectent des données financières pour produire des dossiers et des cotes de crédit. Ces bureaux recueillent des informations auprès de prêteurs comme les banques, les sociétés de cartes de crédit et les agences de recouvrement, ainsi qu'auprès des registres publics. Ils utilisent chacun leurs propres algorithmes exclusifs pour calculer votre cote de crédit, ce qui explique pourquoi votre cote peut différer entre les deux. Toutes les institutions financières ne déclarent pas les données de leurs clients aux deux bureaux, ce qui peut entraîner des divergences dans les informations que chacun détient. De plus, les prêteurs peuvent déclarer les mises à jour à des moments différents, de sorte que les données chez Equifax pourraient être plus à jour que chez TransUnion, ou vice versa.
Lorsqu'un prêteur canadien vérifie votre crédit, il demande généralement un dossier auprès d'un seul de ces bureaux, pas des deux. Le bureau utilisé peut varier selon l'institution et la province. Cette variation signifie qu'il est bénéfique pour les consommateurs de vérifier leurs informations de crédit auprès d'Equifax et de TransUnion pour en assurer l'exactitude et obtenir une image complète de leur santé financière. Vous pouvez demander une copie gratuite de votre dossier de crédit par la poste auprès de chaque bureau à tout moment, bien que l'obtention de votre cote réelle implique généralement des frais ou un service d'abonnement. De nombreux services tiers gratuits fournissent des cotes basées sur les données d'un bureau, mais il est important de savoir que 90 % des principaux prêteurs canadiens utilisent les cotes FICO, qui sont calculées à partir des données des bureaux mais ne sont généralement pas disponibles via les services gratuits pour consommateurs.
Les cotes de crédit que vous voyez dans une application gratuite ou auprès de votre banque peuvent ne pas correspondre exactement à la cote qu'un prêteur utilise pour prendre une décision de crédit. En effet, les prêteurs utilisent souvent des modèles de pointage spécifiques à l'industrie ou le modèle FICO, qui pondère les facteurs légèrement différemment des cotes destinées aux consommateurs fournies par Equifax ou TransUnion. Par conséquent, bien que les cotes pour consommateurs soient excellentes pour suivre les tendances et la santé générale, le chiffre précis peut varier dans un contexte de prêt formel. Cela explique pourquoi différents sites Web ou services peuvent vous montrer différentes cotes de crédit, car il n'existe pas de formule standard unique utilisée par toutes les entités.
Pourquoi votre cote de crédit est importante
Une cote de crédit solide est un actif financier qui peut vous faire économiser beaucoup d'argent au fil du temps. L'impact le plus direct est sur les taux d'intérêt qui vous sont offerts pour les prêts, les hypothèques et les cartes de crédit. Les emprunteurs avec d'excellentes cotes se qualifient généralement pour les taux disponibles les plus bas, ce qui peut représenter des dizaines de milliers de dollars d'économies sur un gros prêt comme une hypothèque. À l'inverse, une cote plus faible signifie souvent des taux d'intérêt plus élevés, augmentant le coût total de l'emprunt. Par exemple, une personne avec une cote passable peut être approuvée pour un prêt, mais à un taux beaucoup plus élevé que quelqu'un avec une très bonne cote.
Votre cote de crédit affecte également les approbations pour les demandes de location, car de nombreux propriétaires vérifient le crédit pour évaluer la responsabilité financière d'un locataire potentiel. Certains employeurs peuvent également examiner les dossiers de crédit dans le cadre de leur processus d'embauche pour certains postes, en particulier ceux impliquant la gestion financière ou la sécurité. Au-delà de l'accès au crédit, une bonne cote offre une plus grande flexibilité financière et peut être cruciale en cas d'urgence lorsque vous devez obtenir un financement rapidement. Maintenir une cote supérieure à 660 vous place généralement dans une position forte pour la plupart des produits et opportunités financières au Canada. Une cote plus élevée agit essentiellement comme un laissez-passer VIP financier, ouvrant des portes vers de meilleurs produits et permettant d'économiser sur les intérêts au cours de votre vie.
Votre cote de crédit est un chiffre dynamique qui monte et descend régulièrement en fonction de votre comportement financier. Payer vos factures à temps et garder les soldes de vos cartes de crédit bas aidera votre cote à augmenter avec le temps. Manquer des paiements, maximiser vos cartes ou demander trop de nouveau crédit peut faire baisser votre cote. Ce mouvement constant signifie que vous avez un contrôle continu sur votre santé financière et le pouvoir d'améliorer votre cote grâce à des habitudes responsables et constantes. Considérez une bonne cote de crédit comme l'une des bases du bien-être financier, influençant votre capacité à faire des achats importants comme une maison et contribuant à votre confiance et sécurité financières globales.
Les cotes de crédit moyennes et le contexte historique
Les cotes de crédit au Canada ont montré une tendance générale à la hausse ces dernières années, indiquant une amélioration de la gestion du crédit chez les consommateurs. Selon les données d'un sondage de 2022, la cote de crédit moyenne nationale était de 672, la Colombie-Britannique rapportant une moyenne légèrement plus élevée de 694. Des données plus récentes de novembre 2024, fournies par la Fair Isaac Corporation, indiquent que la cote FICO moyenne au Canada était passée à 760. Cela place l'emprunteur canadien moyen solidement dans la fourchette de cote très bonne à excellente selon les classifications courantes. L'augmentation de 672 à 760 en quelques années met en lumière un changement positif significatif dans la santé moyenne du crédit.
| Année | Cote de crédit moyenne rapportée | Notes |
|---|---|---|
| 2022 | 672 | Moyenne nationale |
| 2022 | 694 | Moyenne provinciale (Colombie-Britannique) |
| 2024 | 760 | Moyenne nationale de la cote FICO (novembre) |
Cette augmentation suggère que les Canadiens gèrent, en moyenne, leur crédit plus efficacement. Il est important de se rappeler qu'une moyenne n'est qu'un point de référence, et les cotes individuelles varieront en fonction du comportement financier personnel. Le modèle de pointage FICO est utilisé par 90 % des principaux prêteurs et caisses populaires canadiens, bien que ces cotes ne soient généralement pas disponibles directement aux consommateurs via des services gratuits. La cote moyenne de 760 signifie que la plupart des Canadiens sont susceptibles de se qualifier pour des taux d'intérêt compétitifs et des conditions de prêt favorables, en supposant que les autres critères de prêt soient également satisfaits.
Bien que la moyenne soit élevée, de nombreux Canadiens ont encore des cotes inférieures au seuil de 660 considéré comme bon. Pour ces personnes, il existe des étapes claires à suivre pour s'améliorer, comme se concentrer sur l'historique de paiement et l'utilisation du crédit. L'existence d'une moyenne nationale fournit également un contexte aux prêteurs lorsqu'ils évaluent une demande individuelle, car ils peuvent voir comment un emprunteur se compare à la population générale. Ne paniquez pas si votre cote est inférieure à la moyenne, car il existe de nombreuses actions que vous pouvez entreprendre pour augmenter votre cote de crédit avec le temps.
Erreurs courantes qui font baisser votre cote
De nombreux Canadiens endommagent involontairement leur cote de crédit par des faux pas financiers évitables. L'erreur la plus dommageable est de manquer des paiements ou de payer ses factures en retard, car l'historique de paiement est le facteur le plus pondéré dans le calcul de la cote. Les paiements en retard peuvent entraîner l'envoi de comptes aux agences de recouvrement, ce qui entraîne des signalements négatifs supplémentaires et une baisse substantielle de votre cote. Utiliser constamment un pourcentage élevé de votre limite de crédit disponible, ce qu'on appelle un ratio d'utilisation du crédit élevé, est une autre erreur courante qui signale un risque aux prêteurs et fait directement baisser votre cote.
Fermer votre compte de crédit le plus ancien peut également être préjudiciable, car cela raccourcit la longueur globale de votre historique de crédit, qui est un facteur dans votre cote. Demander plusieurs nouvelles lignes de crédit sur une courte période génère plusieurs vérifications approfondies dans votre dossier, ce qui peut temporairement abaisser votre cote, car cela suggère que vous pourriez être en difficulté financière. Avoir un dossier de crédit mince avec très peu de comptes ou un historique court peut également rendre difficile l'obtention d'une cote élevée, car les prêteurs ont moins de données pour évaluer votre fiabilité. Enfin, ignorer les erreurs dans votre dossier de crédit, comme des mentions de paiement en retard incorrectes ou des comptes qui ne vous appartiennent pas, permet aux inexactitudes de persister et d'affecter négativement votre cote pendant des années.
D'autres actions spécifiques peuvent nuire à votre cote, notamment être cosignataire d'un prêt pour quelqu'un qui manque ensuite ses paiements, car vous en devenez également responsable. Laisser un compte être envoyé aux agences de recouvrement en raison d'un défaut de paiement a un impact négatif sévère et durable. Déposer une demande de faillite est l'un des événements les plus dommageables pour une cote de crédit et reste dans votre dossier pendant six ou sept ans. Comprendre ces pièges est la première étape pour les éviter et maintenir un profil de crédit solide. Les créanciers voient les demandes fréquentes de crédit comme un signal d'alarme qui tend à indiquer des difficultés financières plutôt que de la stabilité, c'est pourquoi il est important d'espacer les demandes de crédit.
Comment vérifier votre cote de crédit
Vérifier régulièrement votre cote et votre dossier de crédit est un élément clé de la gestion financière. Vous avez le droit de demander une copie gratuite de votre dossier de crédit par la poste auprès d'Equifax et de TransUnion à tout moment, bien que ces dossiers envoyés par la poste n'incluent généralement pas votre cote de crédit réelle. Pour obtenir votre cote numérique, vous pouvez l'acheter directement auprès des bureaux ou vous abonner à leurs services de surveillance du crédit. De nombreux Canadiens utilisent des applications et services tiers gratuits, comme Borrowell, Credit Karma ou CreditVerify, qui fournissent des mises à jour mensuelles sur votre cote en utilisant les données d'un des bureaux.
Il est important de comprendre que vérifier votre propre cote de crédit par ces méthodes est considéré comme une vérification simple (soft inquiry) et n'affecte pas votre cote. Vous devriez examiner votre dossier de crédit attentivement pour détecter toute erreur ou signe d'activité frauduleuse, comme des comptes que vous n'avez pas ouverts ou des informations personnelles incorrectes. Si vous trouvez des inexactitudes, vous pouvez les contester directement auprès du bureau de crédit pour qu'elles soient étudiées et corrigées. Surveiller votre cote vous aide à suivre vos progrès financiers et à détecter rapidement un éventuel vol d'identité, ce qui peut prévenir des dommages à long terme à votre crédit.
Le gouvernement du Canada recommande de vérifier votre cote de crédit pour savoir où vous en êtes financièrement. Certaines institutions financières fournissent également un accès gratuit à la cote de crédit de leurs clients via leurs portails de banque en ligne ou applications mobiles, comme le tableau de bord TransUnion CreditView dans l'application TD. La vérification par ces canaux officiels n'affecte pas votre cote de crédit. Puisque les prêteurs peuvent vérifier votre dossier Equifax ou TransUnion, examiner les deux vous donne la vue la plus complète et garantit qu'il n'y aura pas de surprises lorsque vous demanderez du crédit. Le gouvernement fédéral affirme qu'il est important de vérifier votre cote de crédit pour savoir où vous en êtes financièrement, ce qui est une étape fondamentale pour bâtir la confiance financière.
Étapes pratiques pour bâtir et améliorer votre cote
Bâtir ou améliorer votre cote de crédit est un processus qui nécessite un comportement financier responsable et constant dans le temps. L'action la plus efficace est de toujours payer vos factures à temps, en configurant des paiements préautorisés ou des rappels de calendrier pour éviter les dates d'échéance manquées. Réduire les soldes de vos cartes de crédit pour garder votre ratio d'utilisation du crédit bas, idéalement en dessous de 30 %, est l'étape suivante la plus puissante. Si vous avez des soldes élevés, concentrez-vous sur leur remboursement plutôt que de déplacer la dette entre les comptes.
Pour bâtir un historique de crédit, envisagez de garder vos comptes de crédit les plus anciens ouverts et actifs, même si vous les utilisez peu. Si vous êtes nouveau au Canada ou n'avez aucun historique de crédit, vous pouvez commencer avec des produits conçus pour cette situation, comme des cartes de crédit garanties ou des programmes comme le programme Scotiabank StartRight pour les nouveaux arrivants. Diversifier votre mélange de crédit au fil du temps en gérant de manière responsable différents types de crédit, comme une carte de crédit et un prêt à versements fixes, peut avoir un léger effet positif. Évitez de demander plusieurs produits de crédit sur une courte période pour minimiser les vérifications approfondies.
Le gouvernement du Canada fournit des conseils spécifiques pour améliorer votre cote de crédit, qui incluent payer vos factures à temps, rembourser vos dettes et éviter de demander du crédit dont vous n'avez pas besoin. Utiliser votre carte de crédit de manière responsable et la rembourser régulièrement aide à démontrer une bonne gestion du crédit. Rester dans votre limite de crédit et éviter de maximiser vos cartes est crucial. Surveiller régulièrement votre dossier de crédit vous permet de vérifier les informations et de suivre vos progrès à mesure que votre cote s'améliore grâce à ces actions. Un conseil supplémentaire est d'essayer de tirer le meilleur parti de votre carte de crédit et de rester sur la bonne voie en matière de remboursement, ce qui pourrait impliquer de configurer des paiements préautorisés depuis votre compte bancaire.
Questions fréquentes
Qu'est-ce qui est considéré comme une bonne cote de crédit au Canada ?
Une cote de crédit de 660 ou plus est généralement considérée comme bonne au Canada. Les cotes entre 660 et 724 sont spécifiquement catégorisées comme bonnes, tandis que les cotes de 725 à 759 sont très bonnes. Atteindre une cote supérieure à 660 signifie généralement que vous serez admissible à la plupart des produits de crédit standard, bien que les taux d'intérêt deviennent plus favorables à mesure que votre cote augmente dans la fourchette excellente de 760 et plus. Les prêteurs peuvent avoir des définitions légèrement différentes, mais 660 est le seuil largement accepté pour un bon crédit.
Pourquoi mes cotes Equifax et TransUnion sont-elles différentes ?
Vos cotes de crédit d'Equifax et de TransUnion peuvent différer car ce sont des entreprises distinctes utilisant différents modèles de pointage et sources de données. Tous les prêteurs ne déclarent pas l'activité de votre compte aux deux bureaux, donc chacun peut avoir des informations légèrement différentes. De plus, ils peuvent recevoir des mises à jour des créanciers à des moments différents, entraînant des divergences temporaires. Il est normal de voir une variance, c'est pourquoi vérifier les deux dossiers donne une image plus complète de votre santé financière.
Comment puis-je améliorer ma cote de crédit ?
Améliorer votre cote de crédit se concentre sur les facteurs clés utilisés pour la calculer. Les étapes les plus efficaces sont de payer toutes vos factures à temps, à chaque fois, et de garder les soldes de vos cartes de crédit bas par rapport à vos limites. Évitez de demander plusieurs nouveaux produits de crédit sur une courte période. Maintenez vos comptes de crédit plus anciens pour préserver la longueur de votre historique, et vérifiez régulièrement vos dossiers de crédit pour détecter les erreurs que vous pouvez contester et corriger. Réduire votre dette globale et utiliser le crédit de manière responsable avec le temps conduira à une cote plus élevée.
Vérifier ma propre cote de crédit la fait-elle baisser ?
Non, vérifier votre propre cote de crédit ne la fait pas baisser. Lorsque vous vérifiez votre propre cote via un bureau de crédit ou un service de surveillance, cela est enregistré comme une vérification simple (soft inquiry), ce qui n'affecte pas votre cote. Seules les vérifications approfondies (hard inquiries), qui se produisent lorsqu'un prêteur vérifie votre crédit après que vous avez demandé un prêt ou une carte de crédit, peuvent avoir un impact négatif mineur et temporaire. Vous devriez vous sentir libre de surveiller votre propre crédit régulièrement.
Quelle est la cote de crédit moyenne au Canada ?
En novembre 2024, la cote de crédit FICO moyenne au Canada était rapportée à 760. Cela place la plupart des Canadiens dans la fourchette de cote très bonne à excellente. Des données antérieures montraient une moyenne nationale de 672 et une moyenne en Colombie-Britannique de 694. Cela indique une tendance générale de gestion responsable du crédit à travers le pays.
Combien de temps les informations négatives restent-elles dans mon dossier de crédit ?
La plupart des informations négatives, comme les paiements en retard, les comptes envoyés aux agences de recouvrement et les faillites, restent dans votre dossier de crédit pendant six ou sept ans à partir de la date de l'événement. Ces informations sont automatiquement retirées après cette période. Les informations positives, comme les comptes payés conformément à l'entente, peuvent rester dans votre dossier beaucoup plus longtemps, contribuant à un historique de crédit plus long et plus solide. Il est important de noter que même si les marques négatives s'estompent, bâtir un nouvel historique positif est la clé du rétablissement.
Sources et lectures complémentaires
- What's a good credit score in Canada (and how to get one)? scotiabank.com
- What is a good Credit Score | TD Canada td.com
- What is a good credit score in Canada? Ranges explained wealthsimple.com
- Understanding your credit score trucooperativebank.ca
- Guide to Credit Score Ranges in Canada nerdwallet.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.