Identifier la meilleure carte de crédit au Canada dépend de vos habitudes de dépenses personnelles et de vos objectifs financiers, car il n'existe pas une seule carte supérieure pour tout le monde. Les cartes de crédit offrent des avantages diversifiés comme du remboursement en argent, des récompenses de voyage, des taux d'intérêt bas et l'absence de frais annuels, ce qui fait que l'option la plus avantageuse varie selon la catégorie. La façon la plus efficace de comparer les cartes est d'évaluer les frais annuels, les taux d'intérêt, les structures de récompenses, les offres de bienvenue et les critères d'admissibilité. Comprendre ces facteurs aide les Canadiens à choisir un outil financier qui correspond à leurs habitudes de dépenses personnelles et à leurs besoins.
Comment comparer efficacement les cartes de crédit canadiennes
Le processus de comparaison des cartes de crédit au Canada implique d'examiner plusieurs caractéristiques concrètes pour trouver une carte qui correspond à vos finances. Les facteurs clés à évaluer incluent les frais annuels, qui peuvent aller de zéro à plusieurs centaines de dollars, et le taux d'intérêt annuel sur les achats, qui se situe généralement entre 19,99 % et 22 % pour la plupart des cartes de remboursement et de récompenses. Vous devriez aussi scruter le programme de récompenses, qu'il offre du remboursement en argent, des points de voyage comme Aeroplan ou Scene+, ou d'autres avantages de fidélité. Les offres de bienvenue, qui peuvent offrir une valeur initiale significative grâce à des points bonus ou des remises de frais, sont un autre élément critique de la comparaison. Enfin, l'examen des avantages supplémentaires comme l'assurance voyage, la protection des achats et les frais de transaction à l'étranger vous donnera une image complète de la valeur de la carte.
L'utilisation d'un outil de comparaison de cartes de crédit en ligne vous permet de voir ces caractéristiques côte à côte pour de nombreuses cartes de différents émetteurs. Ces outils vous permettent généralement de filtrer les cartes par type, comme remboursement en argent, voyage, faible taux d'intérêt ou cartes étudiantes, ce qui rationalise le processus de recherche. Il est important de noter que le simple fait de comparer des cartes en ligne n'affecte pas votre cote de crédit. L'enquête qui peut temporairement affecter votre cote se produit uniquement lorsque vous faites une demande officielle pour une nouvelle carte de crédit. Par conséquent, vous pouvez faire des recherches approfondies sans pénalité financière avant de décider de soumettre une demande.
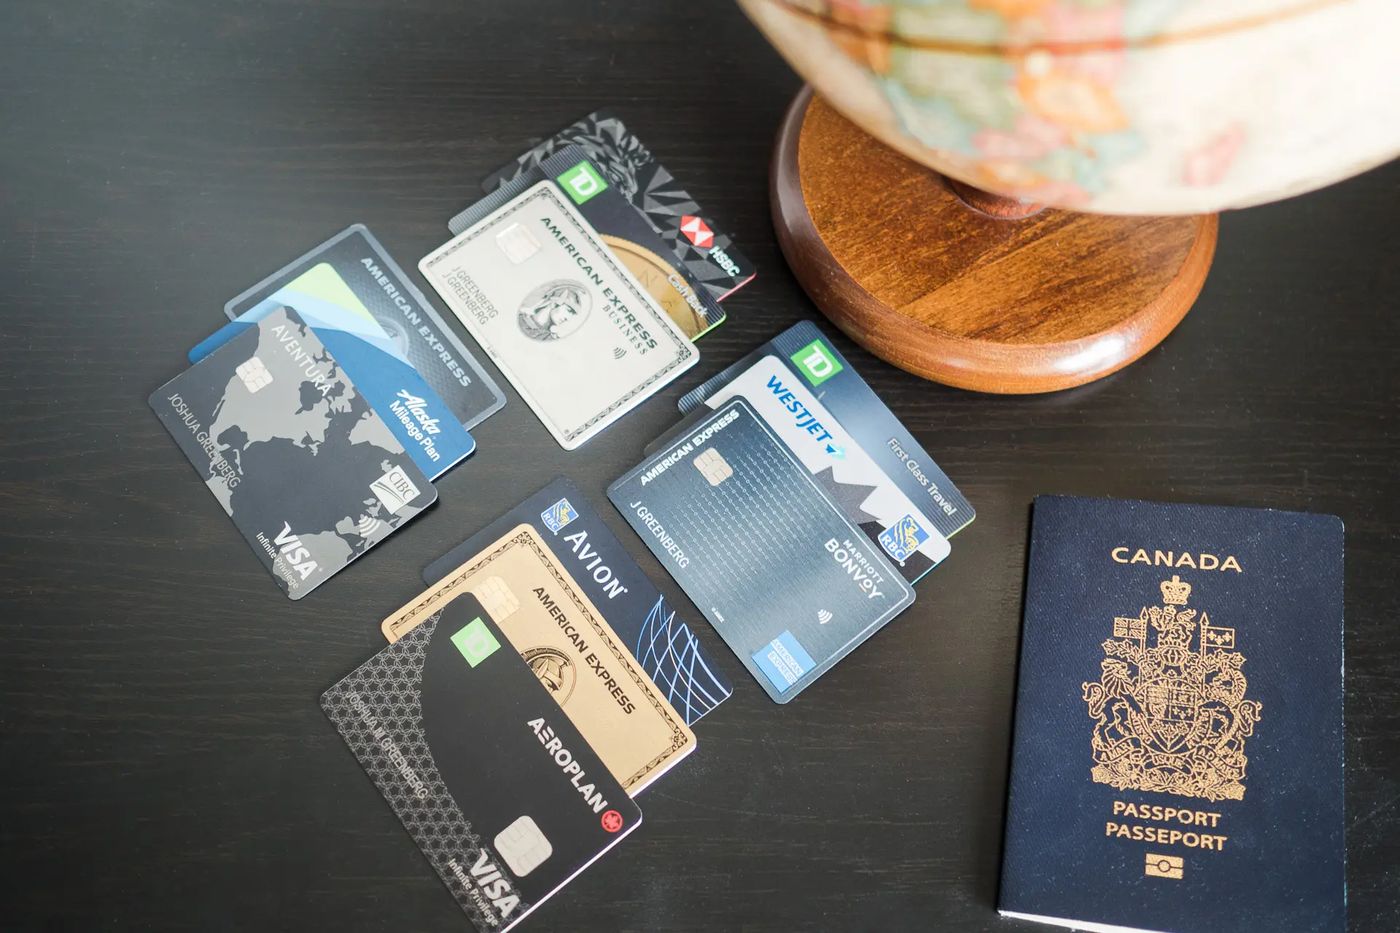
Comprendre les cartes de crédit avec remboursement en argent
Les cartes de crédit avec remboursement en argent offrent une récompense simple en vous retournant un pourcentage de vos dépenses directement. Le remboursement est généralement gagné sur les achats admissibles et peut être récupéré par diverses méthodes, notamment sous forme de crédit sur relevé contre votre solde, de dépôt dans un compte chèque ou de placement lié, ou occasionnellement par chèque physique. Il n'y a pas de points à convertir ou de dates d'expiration à suivre avec la plupart des programmes de remboursement, et de nombreuses cartes n'ont pas de seuil de récupération minimum. Cette simplicité fait des cartes de remboursement un choix populaire pour les Canadiens qui cherchent des retours tangibles sur leurs dépenses quotidiennes.
Les cartes de remboursement se divisent généralement en deux catégories principales, chacune avec des structures de gains distinctes. Les cartes à taux fixe paient le même pourcentage, comme 1 % ou 2 %, sur chaque achat que vous faites, offrant ainsi de la prévisibilité et de la facilité d'utilisation. Les cartes basées sur des catégories offrent des taux de gains accélérés sur des types de dépenses spécifiques, comme l'épicerie, l'essence, les restaurants ou les paiements de factures récurrents, tout en offrant un taux de base plus faible sur tous les autres achats. Par exemple, une carte pourrait offrir 4 % de remboursement sur l'épicerie mais seulement 1 % sur les marchandises générales. Le bon type pour un individu dépend fortement du fait que ses dépenses sont concentrées dans des catégories spécifiques ou largement réparties.
Lors de l'évaluation d'une carte de remboursement, il est essentiel d'effectuer des calculs qui tiennent compte des frais annuels. Une carte avec un taux de gains élevé et des frais annuels de 139 $ n'est financièrement bénéfique que si vos dépenses annuelles génèrent suffisamment de remboursement pour couvrir ces frais et dépasser encore ce que vous gagneriez avec une alternative sans frais. De nombreuses cartes basées sur des catégories imposent aussi des plafonds de dépenses annuels sur les taux de gains accélérés, après quoi les dépenses dans cette catégorie reviennent au taux de base plus faible. De plus, considérez la flexibilité de récupération, car certaines cartes ne permettent que des récupérations annuelles tandis que d'autres permettent des récupérations à tout moment pour n'importe quel montant.
Récompenses de voyage et cartes sans frais de transaction à l'étranger
Pour les Canadiens qui voyagent à l'international, choisir une carte de crédit avec des récompenses de voyage et sans frais de transaction à l'étranger peut mener à des économies significatives et à des avantages améliorés. Les cartes conçues pour le voyage gagnent souvent des points dans des programmes comme Aeroplan ou Scene+, qui peuvent être récupérés pour des vols, des hôtels et d'autres dépenses de voyage. Une caractéristique critique pour une utilisation internationale est l'absence de frais de change, qui est typiquement de 2,5 % ou plus sur la plupart des cartes de crédit canadiennes standard. Les cartes qui renoncent à ces frais, comme la Scotiabank Gold American Express Card, offrent des économies directes sur chaque achat effectué dans une devise étrangère. Les cartes de voyage premium regroupent fréquemment des avantages d'assurance voyage complets, qui peuvent inclure une couverture médicale, d'annulation de voyage et de retard de bagages.
Certaines offrent aussi des avantages de style de vie comme l'accès gratuit aux salons d'aéroport. Par exemple, une carte offre six laissez-passer gratuits pour les salons d'aéroport. La valeur d'une carte de voyage est souvent liée à la fréquence de voyage du titulaire et à ses dépenses dans les catégories bonus. Les taux de gains accélérés sur les achats de voyage, les restaurants et le divertissement sont courants, certaines cartes offrant jusqu'à cinq points par dollar dépensé dans ces catégories. Il est important de vérifier l'acceptation lors des voyages, car American Express n'est pas accepté par autant de marchands à l'échelle mondiale que Visa ou Mastercard.
- American Express Platinum Card : Une carte de charge premium avec des avantages de voyage et aucune limite de dépenses prédéfinie.
- American Express Gold Rewards Card : Une carte de récompenses de voyage flexible avec des frais annuels plus bas que la Platinum.
- BMO Blue Rewards World Elite Mastercard : Offre des avantages de voyage via Blue Rewards et Mastercard Travel Pass.
- Scotiabank Gold American Express Card : Gagne jusqu'à 6 points Scene+ par dollar sur les achats admissibles d'épicerie, de restaurants et de divertissement au Canada et n'a pas de frais de transaction à l'étranger.
Les cartes de crédit Visa et Mastercard sont les cartes de crédit les plus largement acceptées au Canada. American Express est aussi largement utilisée mais est acceptée par moins de marchands. Certains détaillants peuvent n'accepter que certains réseaux de cartes. Par exemple, Costco Canada accepte Mastercard mais pas Visa pour les achats en magasin par carte de crédit. Si votre carte principale est une American Express, il peut être utile de transporter une Visa ou une Mastercard comme carte de secours.
Caractéristiques clés et admissibilité pour l'approbation d'une carte
Les émetteurs de cartes de crédit au Canada évaluent plusieurs facteurs lors de l'examen d'une demande, la cote de crédit et le revenu étant des considérations primordiales. Chaque demande déclenche une enquête approfondie sur votre rapport de crédit, ce qui peut causer une baisse temporaire et mineure de votre cote de crédit. Les exigences d'admissibilité, comme un revenu personnel minimum, sont souvent plus élevées pour les cartes premium comme les produits World Elite Mastercard ou Visa Infinite. Pour les personnes qui sont nouvelles au Canada depuis moins de trois ans, certaines institutions financières peuvent exiger une demande en succursale plutôt qu'en ligne. Ce processus peut impliquer de fournir une documentation supplémentaire pour établir votre historique financier dans le pays.
Au-delà de l'admissibilité de base, les caractéristiques et les petits caractères d'une entente de carte de crédit sont cruciaux. Les taux d'intérêt sur les achats pour les cartes de récompenses se situent généralement entre 19,99 % et 21,99 %, avec une tarification basée sur le risque pouvant mener à des taux plus élevés. Les offres de bienvenue, qui peuvent inclure des points bonus et des remises de frais annuels la première année, ont souvent des conditions spécifiques, comme une exigence de dépenses minimum dans les premiers mois. Par exemple, une offre offre jusqu'à 950 $ de valeur la première année incluant des points Scene+ bonus, tandis qu'une autre offre jusqu'à 50 000 points Aeroplan bonus. Consultez toujours les conditions pour comprendre comment vous qualifier pour ces promotions et soyez conscient que certaines offres exigent que vous n'ayez pas détenu une carte similaire du même émetteur au cours des 12 mois précédents.
Erreurs courantes à éviter lors de la comparaison de cartes de crédit
Une erreur fréquente lors du choix d'une carte de crédit est de se concentrer uniquement sur le taux de récompenses ou le bonus de bienvenue sans considérer les frais annuels. Une carte avec un taux de gains élevé peut sembler attrayante, mais si les frais annuels sont substantiels, vous devez dépenser suffisamment pour compenser ce coût pour que la carte en vaille la peine. Il est nécessaire de calculer vos gains annuels anticipés en remboursement ou en points et de soustraire les frais pour voir l'avantage net. De même, ignorer le taux d'intérêt est une erreur pour ceux qui portent occasionnellement un solde, car les frais d'intérêt à des taux autour de 20 % peuvent rapidement annuler toutes les récompenses gagnées.
Une autre omission courante est de ne pas vérifier les plafonds de dépenses sur les catégories bonus. De nombreuses cartes de remboursement ou de points basées sur des catégories limitent le montant des dépenses qui se qualifient pour le taux accéléré chaque année. Une fois que vous dépassez ce plafond, vos gains tombent au taux de base, ce qui pourrait rendre une carte à taux fixe plus rentable. De plus, de nombreux Canadiens négligent de considérer les frais de transaction à l'étranger s'ils magasinent sur des sites web américains ou voyagent à l'étranger. Des frais de 2,5 % sur tous les achats en devise étrangère peuvent coûter plus cher que le remboursement gagné, faisant d'une carte sans frais de transaction à l'étranger un meilleur choix pour les dépensiers internationaux.
Enfin, faire une demande pour plusieurs cartes de crédit sur une courte période peut nuire à votre cote de crédit en raison de plusieurs enquêtes approfondies et d'une réduction de l'âge moyen de vos comptes de crédit. Il est plus prudent de faire des recherches approfondies en utilisant des outils de comparaison, qui n'affectent pas votre crédit, puis de faire une demande sélective pour la carte qui correspond le mieux à votre profil financier. Gérer plusieurs comptes exige aussi de la discipline pour suivre les dates d'échéance de paiement et les programmes de récompenses afin d'éviter les frais et de maximiser les avantages. Le nombre de cartes de crédit que vous devriez avoir dépend ultimement de votre capacité à les gérer de façon responsable et du fait que les avantages combinés surpassent toute complexité ajoutée.
Exemples de cartes de crédit primées au Canada
Plusieurs cartes de crédit au Canada ont reçu des prix de sites web de comparaison majeurs, mettant en lumière leurs forces dans des catégories spécifiques. Ces prix peuvent servir de point de référence utile lors de la recherche de cartes, car ils indiquent une reconnaissance pour des avantages ou des propositions de valeur particuliers. Par exemple, la Scotiabank Gold American Express Card a été la gagnante du prix 2025 de Rewards Canada pour la meilleure carte de crédit de points de voyage avec frais annuels. Elle a aussi remporté le prix 2025 de la meilleure carte de crédit pour l'épicerie de milesopedia et la meilleure carte de crédit pour les changes étrangers de creditcardGenius en 2025.
D'autres cartes ont été reconnues pour leurs offres de remboursement en argent ou l'absence de frais à l'étranger. Une carte a été nommée gagnante de la meilleure carte de remboursement en argent de MoneySense en 2023. Une autre carte a reçu le prix 2025 de Rewards Canada pour la meilleure carte de crédit sans frais de transaction à l'étranger. La Scotiabank Scene+ Visa Card a été la gagnante du prix 2024 de Rewards Canada pour la meilleure carte de crédit de récompenses de voyage sans frais annuels. Ces prix sont généralement décernés sur la base d'évaluations des frais, des taux de gains, des forfaits d'assurance et de la valeur globale pour le consommateur.
| Caractéristique de la carte / Prix | Exemple de prix (Année) |
|---|---|
| Meilleure carte de points de voyage (avec frais annuels) | Rewards Canada Top Travel Points Credit Card (2025) |
| Meilleure carte de remboursement en argent | MoneySense Best Cash Back Card (2023) |
| Meilleure carte sans frais de transaction à l'étranger | Rewards Canada Top No Foreign Transaction Fees Credit Card (2025) |
| Meilleure carte de crédit pour l'épicerie | milesopedia Best Credit Card for Groceries (2025) |
| Meilleure carte de voyage sans frais annuels | Rewards Canada Top No Annual Fee Travel Rewards Credit Card (2024) |
Bien que les prix mettent en lumière des produits exceptionnels, ils ne devraient pas être le seul facteur décisif. Une carte qui gagne un prix pour le voyage peut ne pas être le meilleur choix pour quelqu'un qui cherche principalement du remboursement en argent sur l'épicerie. Les prix indiquent simplement qu'une carte performe exceptionnellement bien dans une catégorie définie selon les critères de ce service de comparaison particulier. Votre décision finale devrait toujours être basée sur une comparaison personnelle des frais, des taux et des récompenses par rapport à vos propres habitudes de dépenses.
Questions fréquentes
Comment choisir la meilleure carte de crédit pour moi au Canada ?
Commencez par analyser vos propres habitudes de dépenses à partir de relevés récents pour voir où va la plupart de votre argent. Déterminez ce que vous voulez d'une carte, comme du remboursement en argent, des récompenses de voyage ou un faible taux d'intérêt. Ensuite, comparez les cartes en fonction des frais annuels, des taux d'intérêt, des taux de gains de récompenses, des offres de bienvenue et des avantages supplémentaires comme l'assurance. Utiliser un outil de comparaison en ligne peut vous aider à voir ces facteurs côte à côte pour de nombreuses cartes à la fois.
Les cartes de crédit avec remboursement en argent en valent-elles la peine si je reporte un solde ?
Typiquement, non. Si vous reportez un solde d'un mois à l'autre, les frais d'intérêt que vous paierez surpasseront généralement tout remboursement en argent que vous gagnez. La plupart des cartes de remboursement et de récompenses au Canada ont des taux d'intérêt sur achats entre 19,99 % et 22 %. Le coût des intérêts est généralement beaucoup plus élevé que le retour du remboursement en argent, faisant d'une carte de crédit à faible taux d'intérêt un outil financier plus approprié pour ceux qui reportent des soldes.
Quels réseaux de cartes de crédit sont les plus largement acceptés au Canada ?
Visa et Mastercard sont les réseaux de cartes de crédit les plus largement acceptés au Canada et peuvent être utilisés chez la plupart des marchands qui acceptent les cartes de crédit. American Express est aussi largement utilisée mais est acceptée par moins de marchands. Certains détaillants ont des ententes de réseau spécifiques. Par exemple, Costco Canada accepte Mastercard mais pas Visa pour les achats en magasin. Il peut être utile de transporter une Visa ou une Mastercard comme carte de secours si votre carte principale est une American Express.
Combien de cartes de crédit devrais-je avoir ?
Le nombre idéal de cartes de crédit dépend de vos habitudes de dépenses, de vos besoins financiers et de votre capacité à gérer plusieurs comptes de façon responsable. Pour beaucoup de gens, une ou deux cartes de crédit peuvent être suffisantes. D'autres peuvent bénéficier d'avoir des cartes supplémentaires pour maximiser les récompenses dans différentes catégories de dépenses ou pour accéder à des avantages spécifiques. Avant de faire une demande pour une nouvelle carte, considérez comment elle complète vos cartes existantes et si vous pouvez gérer les paiements et suivre les récompenses efficacement.
Comparer des cartes de crédit affecte-t-il ma cote de crédit ?
Comparer des cartes de crédit n'affecte pas votre cote de crédit. Vous pouvez rechercher et comparer différentes cartes, taux, frais et récompenses sans impact sur votre crédit. C'est parce que le simple fait de regarder les caractéristiques des cartes n'implique pas de vérification de crédit. Cependant, lorsque vous faites une demande officielle pour une carte de crédit, l'émetteur effectuera typiquement une enquête approfondie sur votre rapport de crédit. Cette vérification de crédit peut temporairement affecter votre cote de crédit. Par conséquent, il est sécuritaire d'utiliser des outils de comparaison et de mener des recherches librement avant de décider de soumettre une demande.
Quelle est la différence entre une carte de remboursement à taux fixe et une carte basée sur des catégories ?
Une carte de remboursement à taux fixe paie le même pourcentage sur chaque achat, ce qui la rend simple à utiliser mais limite les récompenses potentielles. Une carte de remboursement basée sur des catégories paie des taux plus élevés sur des catégories de dépenses spécifiques, comme l'épicerie, l'essence, les factures récurrentes ou les restaurants, et un taux de base plus faible sur tous les autres achats. Le bon choix dépend de vos habitudes de dépenses et de l'effort que vous voulez mettre à optimiser les récompenses. Si vos dépenses sont concentrées dans une ou deux catégories, une carte basée sur des catégories pourrait rapporter plus. Si vos dépenses sont variées, une carte à taux fixe est souvent plus simple et globalement plus rémunératrice.
Sources et lectures complémentaires
- Compare the best credit cards in Canada ratehub.ca
- Some of the best cash back credit cards in Canada 2026 wealthsimple.com
- Award-winning credit cards in Canada scotiabank.com
- Best TD Credit Cards in Canada | TD Canada Trust td.com
- Canada's top 5 credit cards for international travelers wise.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.