Comparer les taux hypothécaires au Canada est une étape cruciale pour tout acheteur ou propriétaire en renouvellement, car le taux obtenu a un impact direct sur les coûts d'emprunt à long terme. Les taux hypothécaires canadiens ne sont pas uniformes. Ils varient selon la province, le prêteur, et sont fortement influencés par la mise de fonds et le statut d'assurance de l'emprunteur. Une comparaison efficace des taux implique de comprendre les facteurs qui déterminent le prix, de l'environnement économique à la solvabilité personnelle. Ce guide explique le mécanisme de comparaison des taux hypothécaires, les facteurs clés qui les affectent et les étapes pratiques pour évaluer les offres sur le marché canadien.
Comment les taux hypothécaires sont déterminés au Canada
Les taux hypothécaires au Canada ne sont pas fixés arbitrairement, mais sont le produit d'une interaction complexe entre les forces macroéconomiques et le risque individuel de l'emprunteur. Les prêteurs, y compris les banques, les caisses populaires et les sociétés de financement hypothécaire, offrent leurs taux préférentiels les plus compétitifs aux emprunteurs ayant une bonne cote de crédit, généralement un score d'environ 700 ou plus, et un revenu vérifié. L'environnement général des taux d'intérêt est un facteur déterminant, les taux hypothécaires fixes évoluant généralement en tandem avec les rendements des obligations gouvernementales. Les taux hypothécaires variables sont directement liés aux taux préférentiels des prêteurs, qui eux-mêmes réagissent aux changements du taux directeur de la Banque du Canada. Le type d'emprunteur et le produit hypothécaire spécifique créent des profils de risque distincts que les prêteurs intègrent dans le taux offert. Ces facteurs déterminent collectivement les paliers de taux disponibles sur le marché, qui peuvent changer plusieurs fois par jour en fonction de la concurrence entre prêteurs et des données économiques.
La structure du prêt hypothécaire elle-même influence significativement le taux. Le terme du prêt hypothécaire, qui est la durée du contrat de taux et peut aller de six mois à dix ans, est un facteur de prix majeur. Les prêteurs fixent le prix de chaque terme différemment en fonction de leur coût des fonds et de leurs attentes concernant les futurs taux d'intérêt. La période d'amortisation, qui est le temps total pour rembourser le prêt, affecte également l'évaluation du risque, les amortissements plus longs étant généralement considérés comme plus risqués. Depuis décembre 2024, les premiers acheteurs et les acheteurs de maisons nouvellement construites sont admissibles à des amortissements de 30 ans sur les prêts hypothécaires assurés, un changement par rapport aux règles précédentes. L'emplacement de la propriété est important car la concurrence et les licences des prêteurs varient d'une province à l'autre, ce qui signifie que le taux le plus bas disponible peut différer entre l'Ontario, la Colombie-Britannique, l'Alberta et d'autres régions. Les facteurs économiques comme l'inflation, les données sur l'emploi et la politique de la banque centrale créent l'arrière-plan sur lequel tous ces taux individuels sont fixés.
Les trois paliers de taux hypothécaires : assuré, assurable et non assurable
Les taux hypothécaires canadiens sont catégorisés en trois paliers distincts basés sur le risque du prêteur, qui est largement déterminé par la présence d'une assurance prêt hypothécaire. Les taux les plus bas sont constamment offerts sur les prêts hypothécaires assurés. Il s'agit de prêts hypothécaires à ratio élevé où l'emprunteur a effectué une mise de fonds de moins de 20 pour cent du prix d'achat de la maison. La loi fédérale exige une assurance prêt hypothécaire de la Société canadienne d'hypothèques et de logement (SCHL) ou d'autres assureurs approuvés pour ces prêts. L'assurance protège le prêteur contre les pertes si l'emprunteur fait défaut, ce qui permet aux prêteurs d'offrir des taux plus favorables. Cette assurance n'est disponible que pour les maisons occupées par leur propriétaire dont le prix d'achat est inférieur à 1,5 million de dollars. Contre-intuitivement, verser une mise de fonds plus petite peut entraîner un taux hypothécaire plus bas en raison de cette garantie d'assurance.
Le palier suivant est pour les prêts hypothécaires assurables, parfois appelés prêts hypothécaires assurés payés par le prêteur. Ils s'appliquent aux prêts hypothécaires conventionnels avec au moins 20 pour cent d'équité, une amortisation de 25 ans ou moins, et sont pour une maison occupée par son propriétaire achetée pour moins de 1 million de dollars. Les prêteurs peuvent souvent obtenir une assurance en bloc pour ces portefeuilles, ce qui réduit leur risque. Par conséquent, les taux hypothécaires assurables peuvent être de 10 à 25 points de base inférieurs aux taux non assurés. Un point de base est un centième de point de pourcentage. Le palier de taux le plus élevé est pour les prêts hypothécaires non assurables. Cette catégorie comprend tout prêt hypothécaire qui ne qualifie pas pour l'assurance prêt hypothécaire, comme ceux sur des propriétés locatives, des maisons de plus de 1 million de dollars, ou des prêts hypothécaires avec des amortissements de plus de 25 ans qui ne sont pas pour des premiers acheteurs ou des constructions neuves. Puisque le prêteur assume le risque complet de défaut, les taux dans ce palier sont généralement les plus élevés. Lorsque vous comparez des taux, il est crucial de savoir dans quel palier se situe votre prêt hypothécaire, car c'est le principal déterminant de la fourchette de taux qui vous sera offerte.
Facteurs clés qui affectent directement votre taux hypothécaire
Au-delà du statut d'assurance, plusieurs caractéristiques spécifiques de l'emprunteur et de la propriété influencent directement le taux hypothécaire qu'un prêteur offrira. Votre cote de crédit est primordiale. Les taux préférentiels sont réservés aux emprunteurs ayant une bonne cote de crédit, généralement un score d'environ 700 ou plus. La taille de votre mise de fonds dicte non seulement les exigences d'assurance, mais signale également l'équité et l'engagement au prêteur. Vos ratios d'endettement, calculés par rapport à un taux de test de résistance, sont critiques pour la qualification. Les prêteurs réglementés par le gouvernement fédéral doivent utiliser un taux de test de résistance qui est le plus élevé entre 5,25 pour cent ou 200 points de base au-dessus de votre taux contractuel réel. Ce test peut limiter le montant pour lequel vous qualifiez et peut affecter les conditions qui vous sont offertes.
Le type de propriété et son utilisation prévue sont des facteurs significatifs. Les prêts hypothécaires pour les propriétés locatives comportent généralement une prime de taux de 10 à 20 points de base par rapport aux maisons occupées par leur propriétaire car ils sont considérés comme plus risqués. De même, le financement pour un condominium peut avoir une légère prime par rapport à une maison unifamiliale. Si vous cherchez une préautorisation hypothécaire, notez que celles-ci viennent souvent à un coût légèrement plus élevé car de nombreuses préautorisations ne se concrétisent pas, laissant le prêteur avec des coûts de couverture et aucun revenu. Pour les emprunteurs qui ne répondent pas aux critères de prêt préférentiel, appelés emprunteurs non conventionnels, les taux peuvent être d'au moins 100 à 200 points de base plus élevés. Les emprunteurs non conventionnels incluent ceux ayant une cote de crédit endommagée, un revenu non vérifiable, ou qui sont travailleurs autonomes sans documentation traditionnelle. Ces prêts hypothécaires impliquent également généralement des frais de prêteur ou de courtier d'un pour cent du montant du prêt hypothécaire ou plus.
Guide étape par étape pour comparer les taux hypothécaires
Comparer efficacement les taux hypothécaires nécessite une approche systématique pour s'assurer que vous évaluez des offres comparables et découvrez la meilleure offre disponible. La première étape est de vérifier votre rapport et votre score de crédit bien à l'avance, car cela déterminera votre admissibilité aux taux préférentiels. Ensuite, vous devriez obtenir une préqualification auprès d'un prêteur ou d'un courtier pour comprendre votre capacité d'emprunt basée sur le test de résistance. Il est alors essentiel de magasiner en utilisant plusieurs sources. Cela inclut de consulter les grandes banques, les caisses populaires, les prêteurs spécialisés et les courtages hypothécaires en ligne qui agrègent les taux de dizaines d'institutions. Les sites de comparaison réputés collectent les taux de plus de cinquante prêteurs fédéraux et provinciaux plusieurs fois par jour ouvrable, offrant une vue large du marché.
Lorsque vous examinez les taux, confirmez toujours le type exact de prêt hypothécaire, le terme et le statut d'assurance pour vous assurer que les comparaisons sont valides. Un taux pour un prêt hypothécaire fixe assuré de cinq ans n'est pas comparable à un taux variable non assurable de trois ans. Vous devriez également regarder au-delà du taux annoncé pour comprendre tous les frais associés, tels que les frais de demande, les coûts d'évaluation et les pénalités de remboursement anticipé potentielles. Une fois que vous avez une liste restreinte d'offres compétitives, vous pouvez les utiliser comme levier dans les négociations. Informez les autres prêteurs du meilleur taux que vous avez trouvé et demandez-leur s'ils peuvent l'égaler ou le battre. Enfin, lisez attentivement les petits caractères de tout engagement avant de signer, en portant une attention particulière aux privilèges de remboursement anticipé, aux options de transférabilité et aux méthodes de calcul des pénalités. Suivre ces étapes aide les emprunteurs à obtenir un coût hypothécaire global favorable en évaluant systématiquement tous les aspects d'une offre.
Erreurs courantes à éviter lors de la comparaison des taux
De nombreux emprunteurs commettent des erreurs évitables pendant le processus de comparaison des taux hypothécaires qui peuvent entraîner des coûts plus élevés ou des opportunités manquées. Une erreur fréquente est de se concentrer uniquement sur le taux d'intérêt annoncé sans considérer le coût total d'emprunt, qui inclut les frais du prêteur, les coûts juridiques et les pénalités potentielles. Une autre erreur courante est de ne pas tenir compte du palier d'assurance hypothécaire, qui est le principal moteur des différences de taux. Comparer un taux assuré d'un prêteur à un taux non assurable d'un autre donne une image trompeuse. Les emprunteurs négligent parfois de vérifier si un taux cité est pour une fermeture rapide ou un délai de fermeture standard, car les taux pour fermeture rapide peuvent différer. Ne pas vérifier qu'un taux cité est disponible dans votre province spécifique est un autre piège, car les taux et la concurrence des prêteurs varient régionalement.
Négliger l'impact du test de résistance sur votre qualification est une erreur significative. Même si vous trouvez un taux très bas, vous devez toujours qualifier au taux de test de résistance plus élevé, ce qui peut limiter vos options. Certains emprunteurs ne réalisent pas que changer de prêteur au renouvellement sans changer le montant ou l'amortisation du prêt hypothécaire peut les exempter du test de résistance à partir de novembre 2024, un avantage potentiel pour le refinancement. S'appuyer sur une seule source d'information sur les taux est déconseillé, car aucun agrégateur unique ne capture chaque prêteur, et certains peuvent présenter des listes commanditées. Enfin, ne pas considérer la performance historique des différentes durées de terme peut être une opportunité stratégique manquée. Historiquement, les termes plus courts et les taux variables ont permis aux emprunteurs d'économiser plus d'argent à long terme lorsque le taux préférentiel est au-dessus de sa moyenne quinquennale et s'aplatit, tandis que les taux fixes à long terme ont mieux performé lorsque le taux préférentiel est bien en dessous de sa moyenne. Comprendre ces modèles peut éclairer un choix plus stratégique.
Variations provinciales et disponibilité des taux
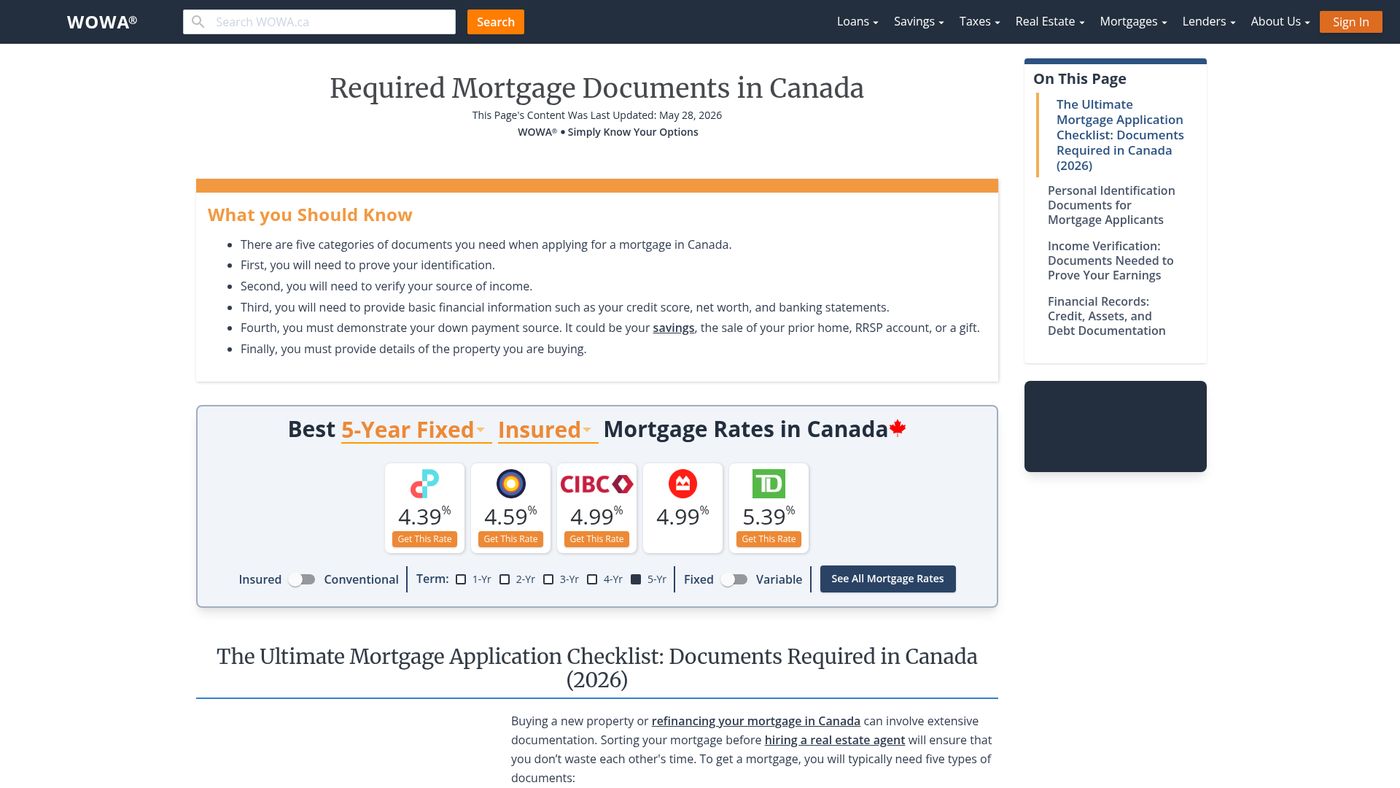
Les taux hypothécaires au Canada ne sont pas uniformes à l'échelle nationale en raison des différences dans les économies provinciales, les marchés immobiliers et la concurrence des prêteurs. De nombreux prêteurs et courtages sont licenciés et opèrent sur une base province par province, ce qui signifie que leurs stratégies de prix peuvent varier entre les marchés. Un prêteur peut offrir son taux le plus agressif en Ontario pour capturer des parts de marché mais peut ne pas avoir la même pression concurrentielle dans les provinces de l'Atlantique, conduisant à des taux affichés légèrement plus élevés. Les principales plateformes de comparaison de taux permettent généralement aux utilisateurs de filtrer les taux par province ou même par grande ville comme Toronto, Calgary, Vancouver, Montréal et Ottawa pour voir les prix localisés. Cette variation provinciale souligne l'importance de spécifier votre emplacement lorsque vous recherchez des taux pour vous assurer que les soumissions que vous voyez s'appliquent à votre achat.
Le tableau ci-dessous illustre comment les paramètres clés du prêt hypothécaire peuvent différer selon les règlements provinciaux et les conditions du marché, bien que les différences de taux spécifiques soient dynamiques et changent quotidiennement. La taxe de bienvenue est un exemple clair, avec des taux et des remboursements différents dans des provinces comme l'Ontario comparé à l'Alberta. Bien que les règles fédérales comme la mise de fonds minimale et le test de résistance s'appliquent uniformément, la mise en œuvre et la concurrence au niveau local créent un paysage de taux fragmenté. Les emprunteurs devraient rechercher activement des comparaisons de taux adaptées à leur province pour obtenir l'image la plus précise de ce qui est disponible sur leur marché immobilier spécifique. Cette approche proactive aide à identifier les prêteurs les plus compétitifs dans cette région.
| Facteur | Variation par province |
|---|---|
| Taxe de bienvenue | Les taux et les remboursements diffèrent (p. ex., Ontario vs Alberta) |
| Prix maximal d'une maison pour l'assurance | Uniforme à 1,5 M$ à l'échelle nationale |
| Règles de mise de fonds minimale | Les règles fédérales s'appliquent uniformément |
| Concurrence des prêteurs et taux disponibles | Peut varier significativement (p. ex., C.-B. vs Saskatchewan) |
| Règlementation du test de résistance | La règle fédérale s'applique aux prêteurs réglementés par le fédéral à l'échelle nationale |
Taux fixe vs variable et choix d'un terme
Le choix entre un prêt hypothécaire à taux fixe et à taux variable est une décision fondamentale qui dépend de votre tolérance au risque et de votre perspective sur les taux d'intérêt. Un prêt hypothécaire à taux fixe verrouille votre taux d'intérêt et votre paiement pour toute la durée du terme, offrant une certitude de paiement indépendamment des fluctuations du marché. Les taux fixes sont généralement fixés en fonction du rendement des obligations gouvernementales avec un terme similaire. Un prêt hypothécaire à taux variable a un taux d'intérêt qui monte et descend avec le taux préférentiel du prêteur, qui lui-même suit le taux directeur de la Banque du Canada. Votre paiement peut rester constant, mais la portion allant aux intérêts versus le capital s'ajustera avec les changements de taux. Historiquement, les taux variables ont coûté moins cher à long terme, mais ils comportent le risque d'augmentation des paiements si les taux montent.
Sélectionner un terme hypothécaire est tout aussi important. Le terme fixe de cinq ans a traditionnellement été le plus populaire au Canada, offrant un équilibre entre sécurité du taux et durée du terme. Cependant, entre 2023 et 2025, et continuant en 2026, les termes plus courts comme les prêts hypothécaires fixes d'un, deux ou trois ans ont gagné en popularité alors que les emprunteurs anticipaient des baisses futures des taux. Les termes plus courts sont souvent fixés de manière plus compétitive et offrent des opportunités plus fréquentes de renouveler ou de renégocier. Les termes plus longs, comme les taux fixes de sept ou dix ans, offrent une sécurité de paiement prolongée mais généralement à un taux d'intérêt plus élevé pour compenser le prêteur pour l'engagement à long terme. Lorsque vous comparez des taux, il est essentiel d'évaluer à la fois le type de taux et la durée du terme pour trouver la structure qui correspond le mieux à votre plan financier et à votre tolérance au risque de taux d'intérêt. Cette évaluation devrait inclure la prise en compte de la performance historique des taux et des prévisions économiques actuelles.
Questions fréquentes
Quel est le taux hypothécaire le plus bas disponible au Canada ?
Les taux hypothécaires les plus bas au Canada sont pour les prêts hypothécaires assurés, où l'emprunteur a une mise de fonds de moins de 20 pour cent. Selon les dernières données, des prêteurs spécifiques ont annoncé des taux fixes assurés de 5 ans à partir de 4,34 %. Cependant, le taux absolument le plus bas change quotidiennement et varie selon la province, le prêteur et la qualification de l'emprunteur. Les sites de comparaison de taux collectent des données de plus de 50 prêteurs plusieurs fois par jour ouvrable pour suivre ces mouvements.
Pourquoi les prêts hypothécaires assurés ont-ils des taux plus bas ?
Les prêts hypothécaires assurés ont des taux plus bas parce qu'ils sont garantis par une assurance prêt hypothécaire de la SCHL ou d'autres assureurs approuvés. Cette assurance protège le prêteur contre les pertes financières si l'emprunteur fait défaut sur le prêt. Puisque le risque du prêteur est significativement réduit, il peut offrir des taux d'intérêt plus compétitifs. C'est pourquoi un emprunteur avec une mise de fonds plus petite (moins de 20 %) peut qualifier pour un taux plus bas que quelqu'un avec une mise de fonds de 20 % ou plus sur un prêt hypothécaire non assuré.
Qu'est-ce que le test de résistance hypothécaire au Canada ?
Le test de résistance hypothécaire est une règle pour les prêteurs réglementés par le gouvernement fédéral qui exige que les emprunteurs qualifient pour leur prêt hypothécaire à un taux d'intérêt plus élevé que leur taux contractuel réel. Le taux de qualification est le plus élevé entre 5,25 pour cent ou le taux contractuel de l'emprunteur plus 2 points de pourcentage (200 points de base). Ce test garantit que les emprunteurs peuvent toujours se permettre leurs paiements si les taux d'intérêt augmentent. Une exemption existe à partir de novembre 2024 pour les emprunteurs changeant de prêteur sans changer leur montant de prêt hypothécaire ou leur amortisation.
Comment ma mise de fonds affecte-t-elle mon taux hypothécaire ?
Votre mise de fonds affecte directement votre taux hypothécaire en déterminant le statut d'assurance de votre prêt. Une mise de fonds de moins de 20 % rend l'assurance prêt hypothécaire obligatoire, ce qui donne généralement accès au palier de taux le plus bas. Une mise de fonds de 20 % ou plus signifie que le prêt hypothécaire est non assuré, mais s'il répond à certains critères (comme un prix d'achat inférieur à 1 million de dollars et une amortisation de 25 ans), il peut être « assurable » et obtenir un taux de palier moyen. Les prêts hypothécaires entièrement non assurables, comme ceux sur des propriétés locatives, reçoivent généralement les taux les plus élevés.
Devrais-je choisir un taux hypothécaire fixe ou variable ?
Le choix entre les taux fixes et variables dépend de votre situation financière et de votre tolérance au risque. Un taux fixe offre une stabilité de paiement pour toute la durée du terme, ce qui est précieux si vous priorisez la certitude budgétaire. Un taux variable fluctue avec le taux préférentiel du prêteur et a historiquement offert des coûts à long terme inférieurs mais comporte le risque de paiements croissants. Les perspectives économiques suggèrent que les termes plus courts et les taux variables ont été populaires lorsque le taux préférentiel est au-dessus de sa moyenne quinquennale, tandis que les taux fixes à long terme peuvent être préférables lorsqu'il est bien en dessous de la moyenne.
Puis-je obtenir un prêt hypothécaire avec une amortisation de 30 ans au Canada ?
Oui, les amortissements de 30 ans sont disponibles au Canada sous des conditions spécifiques. Ils ont toujours été disponibles pour les prêts hypothécaires non assurés (ceux avec une mise de fonds de 20 % ou plus). Depuis décembre 2024, les amortissements de 30 ans sont également permis sur les prêts hypothécaires assurés, mais seulement pour les premiers acheteurs et les acheteurs de maisons nouvellement construites. Ce changement permet à ces groupes spécifiques d'avoir des paiements mensuels plus bas en étalant le prêt sur une période plus longue.
Sources et lectures complémentaires
- Best Mortgage Rates Canada from 3.25% (Compare 50 ... wowa.ca
- Compare best mortgage rates in Canada today ratehub.ca
- Current Canadian Mortgage Rate Comparison, Super Brokers superbrokers.ca
- The best mortgage rates in Canada right now financialpost.com
- Mortgage rates across Canada 1 cibc.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.