Un taux hypothécaire fixe est un taux d'intérêt qui demeure inchangé pendant toute la durée de votre prêt hypothécaire, garantissant des versements mensuels constants de capital et d'intérêt, peu importe les fluctuations du marché. Cela offre aux propriétaires canadiens une stabilité de paiement et une protection contre la hausse des taux d'intérêt pendant leur terme. Les taux fixes sont influencés par des facteurs comme les rendements des obligations du gouvernement du Canada et les conditions économiques générales, et non directement par le taux directeur de la Banque du Canada. Pour de nombreux emprunteurs, particulièrement les acheteurs d'une première maison, la prévisibilité d'un taux fixe est un élément clé de la planification et du budget financiers.
Comment les taux hypothécaires fixes sont déterminés
Les taux hypothécaires fixes au Canada sont principalement déterminés par les rendements des obligations du gouvernement du Canada, particulièrement l'obligation à cinq ans. Les prêteurs utilisent ces rendements obligataires comme référence pour fixer le prix de leurs produits de prêt à long terme. Lorsque les rendements obligataires augmentent, le coût du financement pour les prêteurs augmente, ce qui mène typiquement à des taux hypothécaires fixes plus élevés. Inversement, lorsque les rendements obligataires baissent, les prêteurs ont souvent de la marge pour réduire leurs taux fixes. Cette relation signifie que les taux fixes peuvent évoluer indépendamment du taux directeur de la Banque du Canada, qui influence directement les taux hypothécaires variables. D'autres facteurs économiques comme les anticipations d'inflation, les données économiques nationales et les tensions géopolitiques mondiales contribuent aussi à la volatilité des marchés obligataires et, par extension, des taux hypothécaires fixes. La Banque du Canada a maintenu son taux directeur à 2,25 % en juillet 2026, une décision qui influence les taux variables mais ne fixe pas directement les taux fixes. Les anticipations du marché concernant la performance économique future sont intégrées dans les prix des obligations, ce qui signifie que les taux fixes peuvent changer en fonction des prévisions de croissance ou de récession.
Termes courants et taux fixes disponibles
Les prêteurs canadiens offrent des hypothèques à taux fixe dans une variété de durées, permettant aux emprunteurs de choisir la période qui correspond le mieux à leurs plans financiers. Les termes courants incluent un, deux, trois, cinq, sept et dix ans, le terme de cinq ans étant le choix le plus populaire. À la fin de 2026, les comparaisons de taux montrent une gamme de taux fixes disponibles auprès de différents types de prêteurs. Par exemple, une grande banque comme la RBC affichait un taux fixe fermé de cinq ans à 5,140 % avec un TAEG de 5,170 %. Une courtière pourrait annoncer un meilleur taux fixe de cinq ans disponible aussi bas que 4,09 %. La Banque Scotia offrait le taux hypothécaire fixe de cinq ans le plus bas à 4,29 % en septembre 2026. Le taux fixe de cinq ans moyen non assuré au Canada était rapporté à 5,39 %. Les taux fixes de cinq ans assurés les plus bas disponibles devaient rester autour de 4 % jusqu'à la fin de 2026, en l'absence de changements économiques significatifs. Des prêteurs comme TD Canada Trust affichaient un taux fixe fermé de deux ans à un TAEG de 5,39 % et un taux fixe fermé d'un an à un TAEG de 5,69 %, illustrant comment les termes plus courts portent souvent des taux plus élevés. Certains fournisseurs offrent aussi des produits de niche comme un terme fixe de six mois à des taux aussi bas que 2,49 % pour des situations spécifiques.
Le test de résistance hypothécaire et les taux fixes
Tous les prêteurs réglementés au niveau fédéral au Canada sont tenus d'effectuer un test de résistance hypothécaire sur les demandeurs. Ce test assure que les emprunteurs peuvent toujours se permettre leurs versements hypothécaires si les taux d'intérêt augmentent. Le taux de qualification pour le test de résistance est le plus élevé entre le taux du contrat hypothécaire plus 2 % ou le taux de référence de qualification, qui était de 5,25 % en 2026. Pour les hypothèques à taux fixe, cela signifie que le taux utilisé pour le test de résistance peut être significativement influencé par les taux affichés. Lorsque les taux hypothécaires fixes augmentent, le taux du test de résistance utilisé pour la qualification augmente aussi, ce qui peut réduire le montant maximal du prêt approuvé pour un emprunteur. Cette règle s'applue uniformément à travers le Canada et est une composante critique des calculs d'accessibilité hypothécaire. Le test de résistance est une règle fédérale conçue pour promouvoir la stabilité financière en assurant que les propriétaires ne sont pas trop endettés.
Comparaison entre les hypothèques à taux fixe et à taux variable
Choisir entre une hypothèque à taux fixe et une à taux variable est une décision financière majeure pour les acheteurs canadiens. Une hypothèque à taux fixe offre une certitude de paiement, puisque le taux d'intérêt et les versements mensuels de capital et d'intérêt demeurent constants pendant toute la durée du terme. En revanche, une hypothèque à taux variable a un taux d'intérêt qui fluctue avec le taux préférentiel du prêteur, qui évolue en relation avec les décisions de politique de la Banque du Canada. Historiquement, les taux variables ont souvent été plus bas que les taux fixes en moyenne. Au cours des 25 dernières années, le taux moyen de prêt hypothécaire résidentiel pour un terme de cinq ans était de 4,22 %. En 2026, le meilleur taux variable de cinq ans disponible était noté à 3,30 %, tandis que le meilleur taux fixe de cinq ans était à 4,09 %. Le choix implique un compromis entre les économies potentielles avec un taux variable et la sécurité d'un paiement fixe. Un sondage de 2025 indiquait que 62 % de toutes les hypothèques contractées étaient à taux fixe, montrant une forte préférence pour la stabilité parmi les emprunteurs canadiens. Pour la plupart des emprunteurs, une hypothèque à taux fixe de cinq ans est souvent considérée comme le choix standard, car elle vient typiquement avec un taux plus bas qu'un terme fixe de deux ans et offre une stabilité de paiement pour une plus longue période. Un terme fixe de deux ans peut être considéré par ceux qui s'attendent à une baisse des taux ou qui anticipent un changement dans leur situation financière, comme un déménagement planifié, mais les taux fixes à court terme sont généralement plus élevés et vous exposent à un risque de renouvellement.
Processus pour obtenir et refinancer une hypothèque à taux fixe
Le processus pour obtenir une nouvelle hypothèque à taux fixe commence typiquement par une préautorisation, qui inclut souvent un blocage de taux. Des prêteurs comme TD Canada Trust offrent un blocage de taux de 120 jours sur les taux fixes après une préautorisation, verrouillant le taux d'intérêt même si les taux du marché augmentent pendant cette période. La demande nécessite une documentation sur le revenu, l'emploi et les dettes existantes. Pour une hypothèque à ratio élevé où la mise de fonds est inférieure à 20 %, les emprunteurs doivent obtenir une assurance prêt hypothécaire. Cette assurance est obligatoire et protège le prêteur en cas de défaut, et elle est requise pour tous les prêts à ratio élevé au Canada. Le refinancement vers une nouvelle hypothèque à taux fixe suit un ensemble distinct d'étapes. Cela commence par la révision de votre contrat hypothécaire actuel pour vérifier les pénalités associées à une rupture anticipée du contrat. Vous comparez ensuite les taux disponibles pour voir si le refinancement réduira les paiements ou les coûts d'intérêt totaux. Les étapes suivantes impliquent de faire une demande auprès d'un prêteur ou d'une courtière, de fournir des documents financiers à jour et de compléter une évaluation immobilière. Une fois approuvé, la nouvelle hypothèque est conclue, l'ancien prêt est remboursé et le nouveau terme à taux fixe commence. La plupart des prêteurs exigent une preuve d'assurance habitation pour finaliser toute hypothèque afin de protéger leur investissement dans la propriété, et vous pouvez comparer des soumissions d'assurance habitation en ligne pour trouver une police appropriée.
Le refinancement vers une hypothèque à taux fixe de 5 ans commence habituellement par la révision de votre hypothèque actuelle pour voir s'il y a des pénalités pour la rompre tôt. Vous pouvez ensuite comparer les taux fixes de 5 ans disponibles pour déterminer si le refinancement réduira vos paiements, vos coûts d'intérêt ou vous aidera à accéder à votre équité. Si le refinancement a du sens, vous ferez une demande pour une nouvelle hypothèque auprès d'un prêteur ou d'une courtière, fournirez des documents financiers et de revenu à jour et compléterez une évaluation immobilière. Une fois la nouvelle hypothèque conclue, votre prêt existant est remboursé et votre nouveau taux fixe de 5 ans et vos paiements entrent en vigueur.
- Réviser votre hypothèque actuelle pour les pénalités de remboursement anticipé.
- Comparer les nouveaux taux fixes de cinq ans de plusieurs prêteurs.
- Faire une demande pour une nouvelle hypothèque avec une vérification de revenu à jour.
- Compléter une évaluation professionnelle de la valeur de votre maison.
- Conclure la nouvelle hypothèque et rembourser le prêt existant.
Sur les tableaux de comparaison de taux, des marques génériques comme Canadian Lender sont utilisées. Le taux Canadian Lender représente le taux le plus bas qu'une courtière peut offrir parmi les différents prêteurs avec lesquels elle travaille. Ce taux peut provenir d'une grande banque, d'une société de fiducie ou d'une société de prêt. Le taux n'est disponible que par l'entremise de la courtière, via un rabais de volume spécial ou une promotion. De même, Big 6 Bank est un autre fournisseur générique utilisé pour annoncer le taux le plus bas d'une grande banque que la courtière peut offrir.
Facteurs influençant les tendances des taux fixes
Plusieurs facteurs interconnectés influencent le mouvement des taux hypothécaires fixes au Canada. Le principal moteur est la performance des rendements des obligations du gouvernement du Canada, comme expliqué précédemment. Les données sur l'inflation sont un intrant clé pour les marchés obligataires. Si l'inflation est plus élevée que prévu, les rendements obligataires augmentent souvent, poussant les taux hypothécaires fixes à la hausse. Les perspectives économiques, incluant la croissance du PIB et les chiffres de l'emploi, influencent aussi le sentiment des investisseurs sur le marché obligataire. Les événements mondiaux, comme l'incertitude commerciale et les tensions géopolitiques, peuvent créer de la volatilité, affectant les rendements obligataires canadiens. Les perspectives de politique de la Banque du Canada, bien qu'elles ne contrôlent pas directement les taux fixes, affectent les conditions économiques générales et les attentes du marché. De plus, la santé du marché immobilier national joue un rôle. En 2025, le marché a connu un ralentissement dû à l'incertitude économique, ce qui a contribué à une meilleure accessibilité alors que les prix s'ajustaient. Ces facteurs combinés créent un environnement où les taux fixes peuvent changer quotidiennement, indépendamment des annonces de la banque centrale. Si les rendements des obligations du gouvernement du Canada baissent en raison de données économiques plus fortes ou de changements dans les attentes du marché, les prêteurs pourraient réduire leurs taux fixes de cinq ans. Cependant, si les rendements restent aux niveaux actuels ou augmentent en raison de préoccupations inflationnistes, les taux fixes pourraient monter, et l'incertitude commerciale continue des États-Unis pourrait créer plus de volatilité sur les marchés obligataires.
Paysage actuel des taux et contexte du marché
Le paysage des taux hypothécaires fixes à la fin de 2026 reflète une période de stabilité relative avec des taux aux niveaux observés ces dernières années. Le taux fixe de cinq ans moyen non assuré était de 5,39 %, tandis que la moyenne sur trois ans était de 5,23 %. Les taux fixes de cinq ans assurés étaient plus bas, les meilleurs taux disponibles tournant autour de 4 %. Cet environnement de taux existait parallèlement à un marché immobilier qui montrait des signes d'équilibre. Les données de l'Association canadienne de l'immeuble indiquaient que les ventes de maisons en août étaient inférieures de 6,9 % au même mois en 2025, avec le ratio national des ventes aux nouvelles inscriptions à 49,1 %, indiquant des conditions équilibrées. Les coûts d'emprunt étaient cités comme un facteur gardant certains acheteurs en retrait. La demande pour les produits à taux fixe restait forte, avec 77 % des demandes hypothécaires sur une plateforme de courtage en 2025 étant pour des termes fixes de cinq ans. Cela indique une préférence continue pour la certitude des paiements parmi les emprunteurs canadiens. Le marché immobilier a fait face à un ralentissement marqué au cours de 2025, alors que les préoccupations tarifaires et l'incertitude économique gardaient de nombreux acheteurs en retrait. Les prix montraient un manque de mouvement similaire, l'Indice des prix des maisons MLS national restant stable, et les nouvelles inscriptions ont augmenté de 3,3 % d'un mois à l'autre en août.
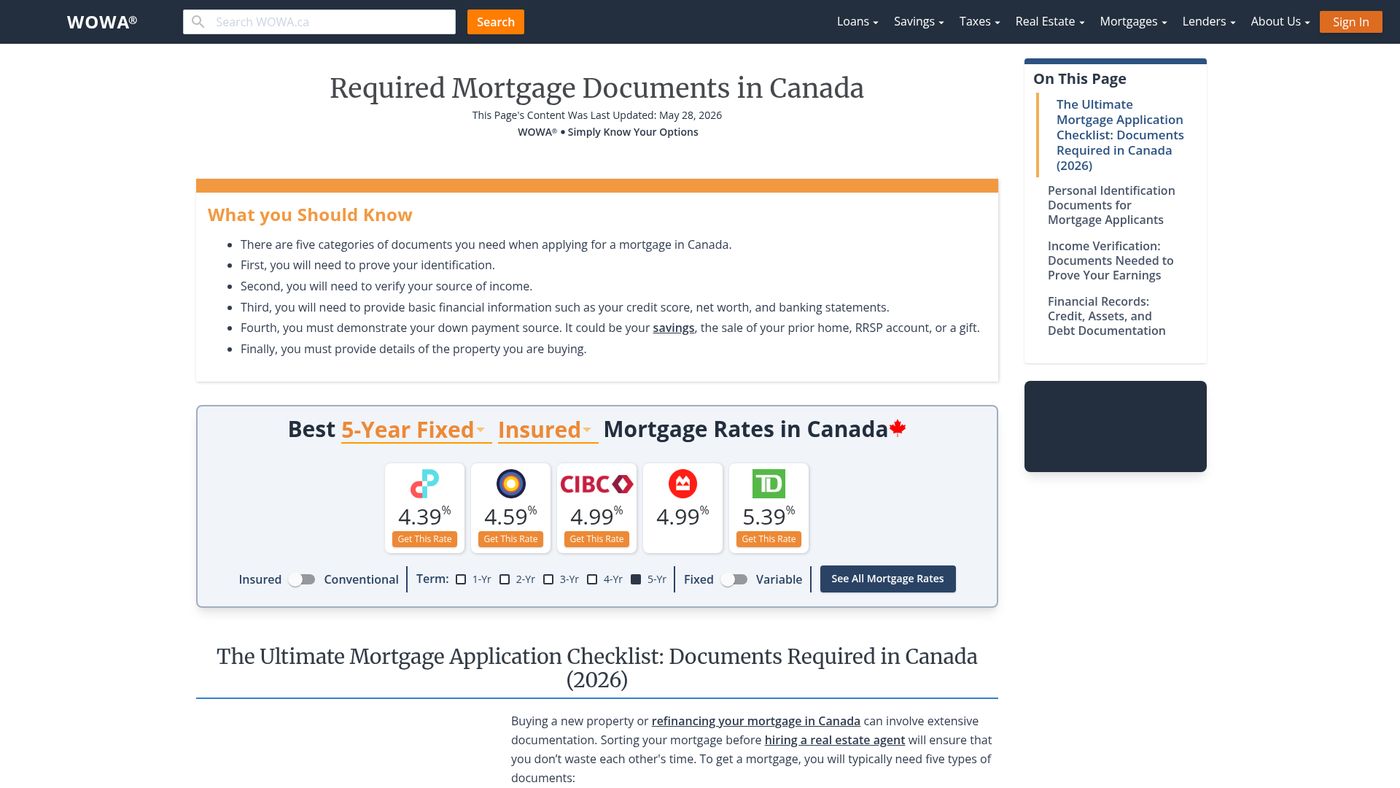
Au 8 septembre 2026, la Banque Scotia offrait le taux hypothécaire fixe de 5 ans le plus bas à 4,29 pour cent. Les taux fixes de 5 ans à ratio élevé les plus bas disponibles au 21 octobre 2026 étaient à 4,34 pour cent. Le taux fixe de 5 ans moyen non assuré au Canada était de 5,39 pour cent, et celui de 3 ans était de 5,23 pour cent. Pour des informations à jour sur les taux, il est recommandé de vérifier les tableaux de taux, car ils sont mis à jour quotidiennement dès qu'il y a des changements de taux chez les prêteurs.
| Prêteur / Type | Terme | Taux affiché |
|---|---|---|
| RBC | Fixe fermé de 5 ans | 5,140% |
| TD Canada Trust | Fixe fermé de 2 ans | 5,39% |
| TD Canada Trust | Fixe fermé de 1 an | 5,69% |
| Banque Scotia | Fixe de 5 ans (le plus bas) | 4,29% |
| Courtage (Meilleur disponible) | Fixe de 5 ans | 4,09% |
| Courtage (Exemple) | Fixe de 6 mois | 2,49% |
Produits hypothécaires fixes spécialisés et caractéristiques
Au-delà des hypothèques à taux fixe fermé standard, les prêteurs canadiens offrent plusieurs produits spécialisés avec des caractéristiques uniques. Une hypothèque ouverte à taux fixe permet aux emprunteurs de rembourser autant de l'hypothèque qu'ils le souhaitent, quand ils le souhaitent, sans frais de remboursement anticipé, bien qu'elle vienne typiquement avec un taux d'intérêt plus élevé. Une hypothèque convertible est un produit à court terme qui peut être converti en une hypothèque à taux fixe à long terme à tout moment sans frais de remboursement anticipé, utile si les taux d'intérêt baissent. Certains prêteurs offrent des produits comme Rate Relief, qui est une hypothèque à taux fixe à court terme et à faible taux conçue pour offrir six mois de marge budgétaire pour faire face aux frais de clôture et autres dépenses. Pour les emprunteurs qui pourraient ne pas se qualifier auprès des prêteurs traditionnels, des produits hypothécaires alternatifs existent qui considèrent des sources de revenus non traditionnelles et des ratios de revenu étendus. Les hypothèques à ratio élevé, qui ont une mise de fonds de moins de 20 %, nécessitent une assurance prêt hypothécaire obligatoire de fournisseurs comme la SCHL. Les prêteurs offrent aussi des caractéristiques de paiement flexibles sur les hypothèques fermées à taux fixe, comme la possibilité de faire des remboursements anticipés annuels jusqu'à 15 % du capital initial ou de sauter un paiement sous certaines conditions. Ces caractéristiques, comme celles offertes par TD, offrent de la flexibilité à l'intérieur de la structure d'un prêt à taux fixe.
Questions fréquentes
Qu'est-ce qu'un taux hypothécaire fixe ?
Un taux hypothécaire fixe est un taux d'intérêt qui demeure constant pendant toute la durée de votre prêt hypothécaire. Cela signifie que votre versement mensuel de capital et d'intérêt ne change pas, peu importe si les taux d'intérêt généraux du marché montent ou baissent. Il offre une stabilité et une prévisibilité de paiement pour le budget, ce qui est une raison clé pour laquelle de nombreux propriétaires canadiens choisissent cette option. Le taux est fixé au début du terme en fonction de facteurs comme les rendements obligataires et la tarification des prêteurs.
Quelle est la différence entre les taux hypothécaires fixes et variables ?
Un taux hypothécaire fixe reste le même pendant toute votre durée, tandis qu'un taux variable fluctue avec le taux préférentiel de votre prêteur. Les taux variables sont directement influencés par les changements au taux directeur de la Banque du Canada. Les taux fixes sont liés aux rendements du marché obligataire et peuvent évoluer indépendamment. Historiquement, les taux variables ont été en moyenne plus bas, mais ils viennent avec une incertitude de paiement. En 2026, le meilleur taux variable de cinq ans était de 3,30 %, comparé à 4,09 % pour le meilleur taux fixe de cinq ans.
Puis-je verrouiller un taux hypothécaire fixe avant d'acheter ?
Oui, par l'entremise d'une préautorisation hypothécaire, de nombreux prêteurs offrent un blocage de taux sur les hypothèques à taux fixe. Cela verrouille le taux d'intérêt offert pour une période spécifiée, communément 120 jours, même si les taux généraux du marché augmentent pendant ce temps. Cela vous permet de magasiner une maison avec l'assurance de vos conditions de financement. Le blocage s'applique typiquement seulement aux taux fixes, car les taux variables peuvent changer à tout moment.
Quels sont les termes les plus courants pour une hypothèque à taux fixe ?
Les hypothèques à taux fixe sont disponibles en différentes durées, le terme le plus courant étant de cinq ans. Les autres termes standards incluent un, deux, trois, sept et dix ans. Le terme de cinq ans est de loin le plus populaire au Canada, avec 77 % des demandes hypothécaires sur une plateforme en 2025 étant pour ce terme. Les termes plus courts comme un ou deux ans ont généralement des taux d'intérêt plus élevés et exposent les emprunteurs à un risque de renouvellement plus fréquemment.
Ai-je besoin d'une assurance habitation pour une hypothèque à taux fixe ?
Oui, l'assurance habitation est une exigence standard pour tous les types d'hypothèques au Canada, incluant les hypothèques à taux fixe. Les prêteurs exigent une preuve d'assurance pour finaliser l'hypothèque parce que la propriété sert de garantie pour le prêt. L'assurance protège l'intérêt financier du prêteur dans la maison contre des risques comme le feu ou des dommages graves. Cette exigence est constante dans toutes les provinces et pour les hypothèques conventionnelles et à ratio élevé.
Comment fonctionne le test de résistance avec une hypothèque à taux fixe ?
Pour une hypothèque à taux fixe, le taux de qualification pour le test de résistance est le plus élevé entre votre taux hypothécaire contractuel plus 2 pour cent ou le taux de référence, qui était de 5,25 pour cent en octobre 2026. Les prêteurs utilisent ce taux plus élevé pour calculer votre admissibilité afin de s'assurer que vous pourriez vous permettre les paiements si les taux d'intérêt augmentent. Cette règle s'applique à l'échelle nationale et peut réduire le montant hypothécaire maximal pour lequel vous êtes approuvé lorsque les taux fixes sont plus élevés. Le test de résistance est une partie standard de la qualification hypothécaire au Canada pour les hypothèques à taux fixe et variable.
Sources et lectures complémentaires
- Current Mortgage Rates | RBC Royal Bank of Canada rbcroyalbank.com
- Find the best 5-year fixed mortgage rates in Canada ratehub.ca
- Mortgage rates across Canada 1 cibc.com
- Mortgages Rates, TD Canada Trust td.com
- Canada Mortgage Rates from 2.49% | 19,000 Five Star Reviews truenorthmortgage.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.