Une cote de crédit au Canada est un numéro à trois chiffres, généralement compris entre 300 et 900, que les prêteurs utilisent pour évaluer votre probabilité de rembourser l'argent emprunté. C'est un outil crucial pour les décisions financières, qui affecte votre capacité à obtenir des hypothèques, des cartes de crédit, des prêts et même des demandes de location. Un score de 660 ou plus est généralement considéré comme acceptable, les scores plus élevés offrant de meilleures chances d'approbation et des taux d'intérêt plus favorables. Comprendre et gérer votre cote de crédit est un élément clé de la santé financière personnelle au Canada.
Qu'est-ce qu'une cote de crédit et pourquoi est-elle importante
Une cote de crédit est un résumé numérique de votre solvabilité, dérivé des informations contenues dans votre rapport de crédit. Au Canada, ce score est un outil utilisé par les prêteurs, les propriétaires et parfois les employeurs pour évaluer rapidement le risque financier. Le score varie d'un minimum de 300 à un maximum de 900, un nombre plus élevé indiquant un risque perçu plus faible pour le prêteur. Ce chiffre à trois chiffres influence les conditions de crédit qui vous sont offertes, y compris si vous êtes approuvé et le taux d'intérêt que vous paierez. Maintenir un bon score peut entraîner des avantages financiers importants, comme des coûts d'emprunt plus faibles sur la durée d'une hypothèque ou d'un prêt.
Votre cote de crédit n'est pas statique et évolue dans le temps en fonction de votre comportement financier. Elle est calculée par des bureaux de crédit privés, principalement Equifax et TransUnion, à l'aide de modèles propriétaires. Ces entreprises collectent des données auprès de prêteurs comme les banques, les émetteurs de cartes de crédit et les agences de recouvrement. Le gouvernement fédéral note qu'une cote de crédit représente la probabilité, selon un bureau de crédit, que vous payiez vos factures à temps. Il est important de comprendre que vous n'avez pas un seul score universel, car différentes entreprises utilisent différents modèles de notation et les prêteurs peuvent considérer des informations supplémentaires au-delà du score lui-même.
Échelles et classifications des cotes de crédit au Canada
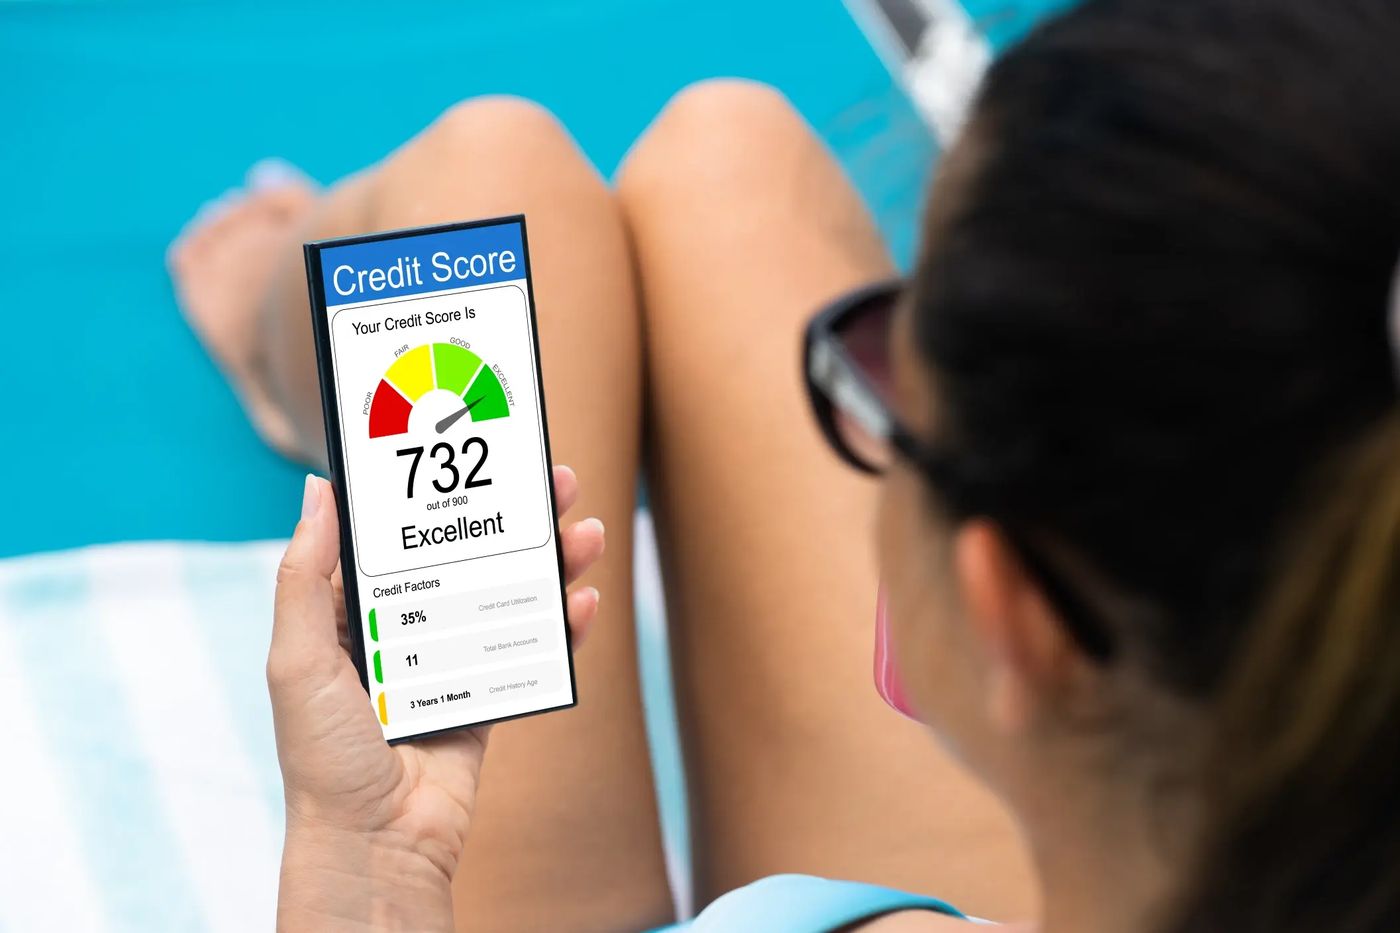
Les cotes de crédit au Canada sont communément classées en cinq niveaux qui aident les prêteurs à standardiser leur évaluation des risques. Ces classifications fournissent un guide général sur la façon dont votre score sera perçu par les institutions financières. Les échelles largement utilisées, basées sur les données d'Equifax, placent les scores de 760 et plus dans la catégorie excellente. Les scores entre 725 et 759 sont considérés comme très bons, tandis que les scores de 660 à 724 sont classés comme bons. Un score entre 560 et 659 est vu comme passable, et tout score sous 560 est catégorisé comme faible.
Ces échelles ont des implications pratiques pour les consommateurs. Un score excellent vous qualifie généralement pour les meilleurs taux d'intérêt et conditions de prêt disponibles. Un score très bon offre toujours de fortes chances d'approbation et des taux compétitifs. Un score bon, qui commence à 660, est généralement le seuil pour un crédit acceptable auprès de la plupart des prêteurs. Un score passable peut mener à des approbations, mais souvent avec des taux d'intérêt plus élevés ou des conditions supplémentaires comme un cosignataire. Un score faible rend l'obtention d'un crédit traditionnel très difficile et limite généralement les options à des produits garantis à coût élevé. En novembre 2024, la cote de crédit FICO moyenne au Canada était de 760, plaçant le Canadien moyen dans la fourchette très bon à excellent.
Les cinq facteurs qui déterminent votre score
Votre cote de crédit est calculée à l'aide d'une combinaison de facteurs provenant de votre rapport de crédit, chacun ayant un poids différent. Comprendre ces composantes est essentiel pour gérer et améliorer votre score. Le facteur le plus important est votre historique de paiements, qui suit si vous effectuez au moins les paiements minimums sur vos dettes à temps. Les paiements manqués, les comptes envoyés en recouvrement, les reprises de possession et les saisies ont un impact négatif significatif sur cette composante. Payer ses factures de façon constante à leur date d'échéance est le moyen le plus efficace de bâtir et de maintenir une cote de crédit solide.
Le deuxième facteur majeur est votre ratio d'utilisation du crédit, qui correspond au montant de crédit que vous utilisez par rapport à vos limites totales disponibles. Utiliser un pourcentage élevé de votre crédit disponible, comme 90 % de la limite d'une carte de crédit, peut nuire à votre score. Maintenir un faible ratio d'utilisation, idéalement sous 20 %, démontre aux prêteurs que vous n'êtes pas surchargé. La durée de votre historique de crédit est également prise en compte, un historique plus long d'utilisation responsable du crédit étant bénéfique. Avoir un mélange de différents types de crédit, comme des prêts à tempérament et du crédit renouvelable, peut avoir un léger effet positif. Enfin, le nombre de demandes récentes faites lorsque vous demandez un nouveau crédit peut temporairement abaisser votre score s'il y en a trop dans une courte période.
Comment accéder à votre rapport et à votre cote de crédit
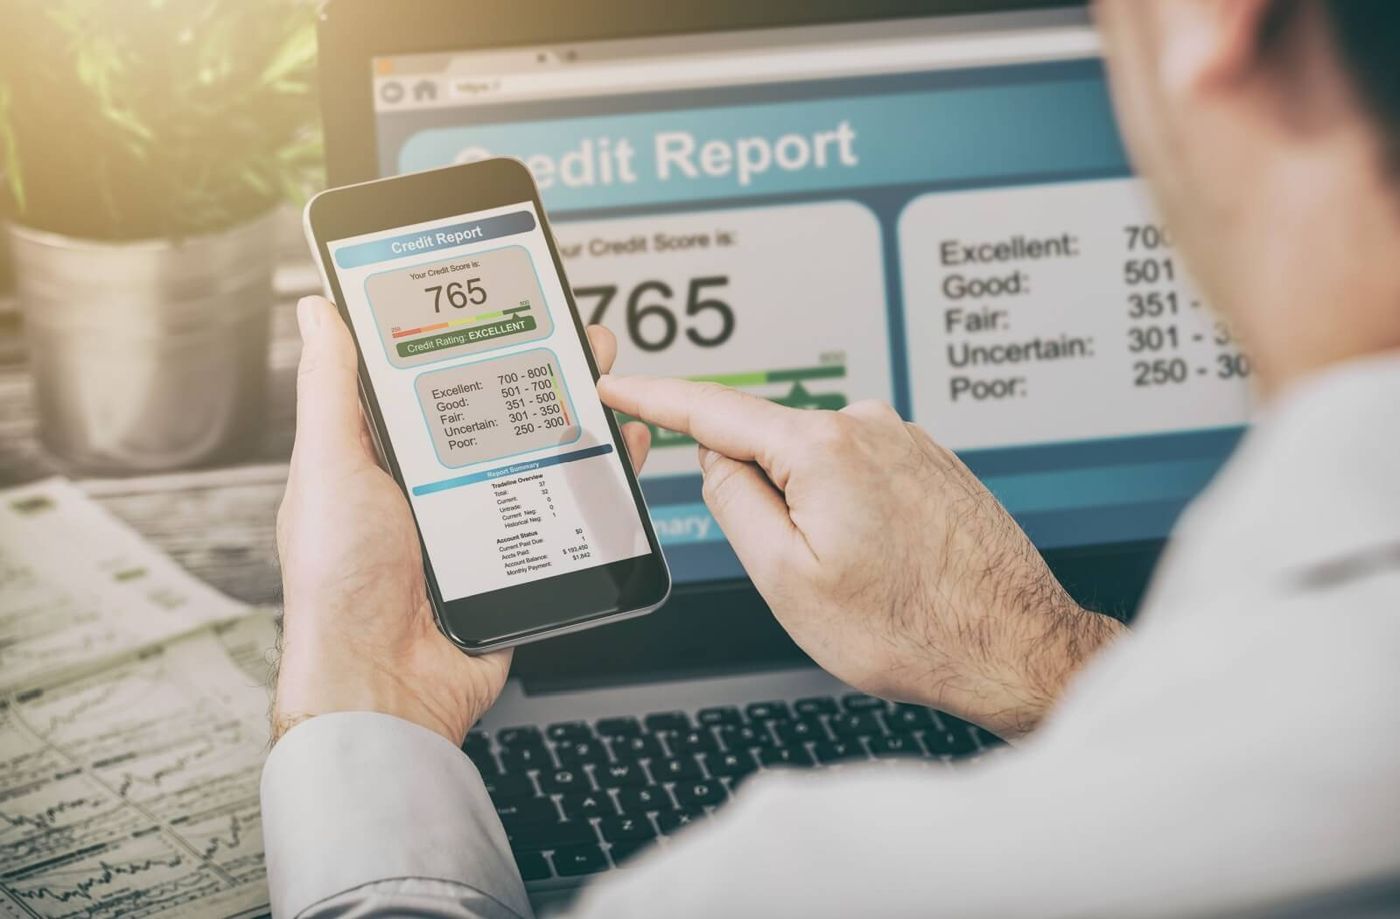
Vous avez le droit d'accéder à vos informations de crédit auprès des deux principales agences d'évaluation du crédit au Canada, Equifax et TransUnion. Vous pouvez obtenir une copie gratuite de votre rapport de crédit par la poste auprès de l'un ou l'autre bureau. Les deux agences offrent également un accès en ligne à votre rapport et à votre cote de crédit, ce qui peut impliquer des frais pour des services immédiats ou premium. Par exemple, Equifax fournit son rapport de crédit et son score aux consommateurs gratuitement, comme l'exige la législation, bien que des produits d'abonnement payants comme Equifax Complete soient également disponibles. Il est conseillé de vérifier régulièrement l'exactitude de votre rapport.
Si vous trouvez des erreurs dans votre rapport de crédit, comme des informations de compte incorrectes ou des paiements marqués à tort comme en retard, vous devez en informer immédiatement l'agence d'évaluation du crédit et l'organisation qui a fourni les données inexactes. Corriger les erreurs peut aider à améliorer votre score. Vous pouvez également accéder à votre score par l'intermédiaire de certaines institutions financières ou de services tiers gratuits comme Intuit Credit Karma Canada, qui fournit des scores et des rapports gratuits. Le score que vous voyez à des fins éducatives peut ne pas être identique à celui qu'un prêteur spécifique utilise, car les modèles de notation peuvent varier.
- Equifax Canada : Fournit des rapports et des cotes de crédit en ligne, par la poste, par téléphone ou en personne.
- TransUnion Canada : Fournit des rapports et des cotes de crédit en ligne et par la poste.
- Rapport gratuit par la poste : Disponible auprès des deux bureaux sur demande.
- Services tiers : Certains, comme Intuit Credit Karma, offrent des scores et des analyses gratuits.
- Institutions financières : Certaines banques peuvent fournir un accès à la cote de crédit à leurs clients.
Étapes pour bâtir et améliorer votre cote de crédit
Bâtir un bon historique de crédit commence par obtenir et utiliser le crédit de façon responsable. Si vous êtes nouveau au Canada ou n'avez aucun historique de crédit, vous pouvez commencer par demander une carte de crédit, potentiellement par le biais de programmes conçus pour les nouveaux arrivants, et l'utiliser pour de petits achats réguliers. La clé est de payer constamment le solde complet, ou au moins le paiement minimum, à temps chaque mois. Configurer des paiements préautorisés de votre compte bancaire vers votre carte de crédit peut aider à s'assurer de ne jamais manquer une date d'échéance. Avec le temps, cela établit un dossier de remboursement fiable, qui est le fondement d'un score solide.
Pour améliorer un score existant, concentrez-vous sur les facteurs qui ont le plus grand impact. Premièrement, mettez à jour tout compte en souffrance et continuez à effectuer tous les paiements à temps. Deuxièmement, travaillez à réduire votre utilisation du crédit en remboursant les soldes sur les cartes de crédit et les marges de crédit. Évitez de fermer de vieux comptes de carte de crédit, car cela peut raccourcir votre historique de crédit et réduire votre crédit total disponible, ce qui peut augmenter votre ratio d'utilisation. Soyez stratégique dans vos demandes de nouveau crédit, car trop de demandes dans un court laps de temps peuvent abaisser votre score. Diversifier votre mélange de crédit avec le temps, comme avoir à la fois une carte de crédit et un prêt à tempérament, peut également être bénéfique, bien que ce soit un facteur mineur comparé à l'historique de paiements et à l'utilisation.
Idées fausses et erreurs courantes concernant la cote de crédit
Une idée fausse courante est que vous avez une cote de crédit définitive. En réalité, vous avez plusieurs scores basés sur différents modèles utilisés par Equifax, TransUnion et les prêteurs. Une autre incompréhension est que vérifier votre propre score lui nuira. Lorsque vous vérifiez votre propre rapport ou cote de crédit, cela est enregistré comme une demande d'information sans incidence, qui n'affecte pas votre score. Seules les demandes d'information faites par les prêteurs lorsque vous demandez un crédit peuvent avoir un impact négatif temporaire. C'est aussi une erreur de croire qu'un revenu élevé garantit une bonne cote de crédit, car votre score est basé sur votre gestion de la dette, pas sur vos revenus.
Plusieurs comportements financiers peuvent endommager par erreur une cote de crédit. Utiliser au maximum les cartes de crédit crée un ratio d'utilisation élevé, que les prêteurs considèrent comme risqué. Fermer un compte de carte de crédit détenu depuis longtemps peut raccourcir votre historique de crédit moyen et réduire votre crédit total disponible. Manquer des paiements, même de quelques jours, peut être signalé aux bureaux et abaisser significativement votre score. Demander plusieurs nouveaux produits de crédit en peu de temps signale une détresse financière aux prêteurs. Enfin, ignorer les erreurs sur votre rapport de crédit permet aux inexactitudes de persister, ce qui peut injustement abaisser votre score jusqu'à ce qu'elles soient corrigées.
Le rôle des cotes de crédit dans les décisions financières majeures
Votre cote de crédit est un facteur clé dans plusieurs étapes financières importantes au Canada. Lorsque vous demandez une hypothèque, les prêteurs utilisent votre score comme indicateur principal de votre fiabilité. Un bon rapport et une bonne cote de crédit sont des facteurs importants dans l'approbation d'une hypothèque et peuvent affecter le taux d'intérêt que vous recevez. La Société canadienne d'hypothèques et de logement (SCHL) conseille de maintenir un bon historique de crédit pour améliorer vos chances d'approbation d'hypothèque. Pour les demandes de location, les propriétaires vérifient souvent les cotes de crédit pour évaluer la probabilité qu'un locataire potentiel paie son loyer à temps, ce qui rend un bon score avantageux dans les marchés locatifs compétitifs.
Les cotes de crédit influencent également les conditions pour d'autres types d'emprunt. Lorsque vous demandez un prêt personnel, une marge de crédit ou une carte de crédit, votre score aide à déterminer votre limite de crédit et votre taux annuel effectif global. Dans certains cas, les employeurs dans les secteurs qui gèrent des finances peuvent examiner les rapports de crédit dans le cadre d'une vérification des antécédents, bien qu'ils aient besoin de votre consentement pour le faire. Une cote de crédit plus élevée peut donc offrir une plus grande flexibilité et sécurité financières, ouvrant la porte à de meilleures opportunités et vous faisant économiser de l'argent grâce à des coûts d'intérêt plus faibles tout au long de votre vie.
Questions fréquentes
Qu'est-ce qui est considéré comme une bonne cote de crédit au Canada?
Une cote de crédit de 660 ou plus est généralement considérée comme une cote de crédit acceptable ou bonne au Canada. Les cotes de crédit au Canada vont de 300 à 900, 900 étant le score le plus élevé possible. Selon les classifications courantes, un score entre 660 et 724 est considéré comme bon, un score entre 725 et 759 est très bon, et un score de 760 et plus est excellent. Les prêteurs ont plus confiance en les emprunteurs ayant des scores plus élevés et ils sont plus susceptibles de les approuver pour du crédit à des taux d'intérêt favorables. Bien que 660 soit une base commune, ce qui est considéré comme bon peut varier selon le prêteur et le produit de crédit spécifique.
Comment puis-je vérifier ma cote de crédit gratuitement au Canada?
Vous pouvez vérifier votre cote de crédit gratuitement en contactant les deux agences d'évaluation du crédit du Canada, Equifax Canada et TransUnion Canada. Vous pouvez accéder à votre rapport de crédit et à votre score de consommation Equifax sans frais, comme l'exige la législation sur les rapports aux consommateurs, et vous pouvez obtenir une copie gratuite de votre rapport de crédit par la poste auprès des deux bureaux. De plus, certains services en ligne comme Intuit Credit Karma Canada offrent des cotes de crédit, des rapports et des analyses gratuits. Certaines institutions financières peuvent également fournir à leurs clients un accès à leur cote de crédit par le biais d'outils de banque en ligne ou d'applications mobiles sans frais.
Quelle est la différence entre une cote de crédit et un rapport de crédit?
Une cote de crédit est un nombre à trois chiffres, généralement entre 300 et 900, qui donne aux prêteurs un aperçu rapide de votre solvabilité et de la probabilité que vous remboursiez vos dettes. Un rapport de crédit est l'historique détaillé derrière ce nombre. Les bureaux de crédit comme Equifax et TransUnion collectent des informations sur vos comptes de crédit, votre historique de paiements, vos soldes et d'autres activités financières pour créer le rapport. La cote de crédit est calculée à l'aide des données contenues dans votre rapport de crédit. En bref, le score résume votre comportement de crédit, tandis que le rapport montre l'histoire complète de votre historique de crédit.
À quelle fréquence ma cote de crédit se met-elle à jour?
Votre cote de crédit se met à jour à mesure que de nouvelles informations sont signalées aux bureaux de crédit par vos prêteurs, ce qui se produit généralement mensuellement autour de votre cycle de facturation. Cependant, les mises à jour ne sont pas simultanées pour toutes les sources ou tous les bureaux. Différents prêteurs peuvent signaler des informations à différents moments, et les deux principaux bureaux de crédit, Equifax et TransUnion, peuvent ne pas recevoir ou traiter ces données en même temps. De plus, tous les prêteurs ne signalent pas aux deux bureaux. C'est pourquoi votre cote de crédit peut varier entre Equifax et TransUnion et peut changer à différents moments.
Vérifier ma propre cote de crédit l'abaissera-t-elle?
Non, vérifier votre propre cote ou rapport de crédit ne l'abaissera pas. Ce type de vérification est considéré comme une demande d'information sans incidence, qui n'affecte pas votre cote de crédit. Seules les demandes d'information, qui se produisent lorsqu'un prêteur vérifie votre crédit dans le cadre d'une demande formelle pour un nouveau crédit comme un prêt ou une carte de crédit, peuvent avoir un impact négatif mineur et temporaire sur votre score. Il est recommandé de revoir régulièrement votre propre rapport de crédit pour surveiller son exactitude et comprendre votre situation financière.
Combien de temps les informations négatives restent-elles sur mon rapport de crédit?
Les informations négatives restent sur votre rapport de crédit pendant une période déterminée. Par exemple, une faillite reste généralement dans le dossier pendant six à sept ans après la libération, selon le type de faillite. La plupart des autres éléments négatifs, comme les paiements en retard ou les comptes envoyés en recouvrement, sont signalés pendant six ans à compter de la date de la dernière activité sur le compte. Il est important de revoir régulièrement votre rapport de crédit et d'informer immédiatement l'agence d'évaluation du crédit si vous trouvez des erreurs, afin qu'elles puissent être examinées et corrigées.
Sources et lectures complémentaires
- Consumer Credit Report | Equifax CA equifax.ca
- What's a good credit score in Canada (and how to get one)? scotiabank.com
- What is a good Credit Score | TD Canada td.com
- Your Credit Report | CMHC cmhc-schl.gc.ca
- What is a good credit score in Canada? Ranges explained wealthsimple.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.