Au Canada, vous pouvez vérifier votre cote de crédit en accédant à votre rapport de crédit auprès des deux principaux bureaux de crédit, Equifax et TransUnion, ou par l'entremise des services offerts par de nombreuses institutions financières. Votre cote de crédit est un nombre entre 300 et 900 que les prêteurs utilisent pour évaluer votre risque de crédit lorsque vous faites une demande de prêt, de carte de crédit ou d'hypothèque. Vérifier régulièrement votre cote vous aide à comprendre votre situation financière et à repérer toute erreur ou signe de fraude. Ce guide présente les méthodes gratuites et payantes disponibles pour les Canadiens afin d'obtenir leur cote et leur rapport de crédit.
Comprendre les cotes et les rapports de crédit
Une cote de crédit est une représentation numérique de votre risque de crédit à un moment précis, calculée par les agences d'évaluation du crédit en fonction des informations contenues dans votre rapport de crédit. Au Canada, Equifax et TransUnion utilisent une échelle de 300 à 900, où un score plus élevé indique un risque plus faible pour les prêteurs. Votre rapport de crédit est un dossier détaillé contenant votre identification personnelle, votre historique de crédit, les dossiers publics affectant votre crédit et une liste des parties autorisées à accéder à vos informations. Les bureaux de crédit stockent et conservent ces informations pour établir une cote de crédit standardisée pour vous. Cette cote, souvent indiquée comme une cote R de 1 à 9, reflète vos antécédents en matière d'emprunt et de remboursement de dettes, R1 étant la meilleure cote pour un paiement dans les 30 jours.
Votre cote de crédit est influencée par plusieurs facteurs, notamment vos antécédents de paiement, le montant de crédit que vous utilisez par rapport à vos limites, la durée de votre historique de crédit, les types de crédit que vous avez et les demandes de crédit récentes. Il est important de savoir que vous n'avez pas qu'une seule cote de crédit universelle, car différentes entreprises utilisent divers modèles propriétaires pour calculer les cotes. La cote qui vous est fournie par un bureau ou une banque est à des fins éducatives et peut différer de la cote qu'un prêteur spécifique utilise pour évaluer une demande. Les prêteurs considèrent d'autres informations au-delà de la cote, comme les détails complets de votre dossier de crédit et les informations que vous fournissez dans votre demande.
Méthodes gratuites pour vérifier votre cote de crédit
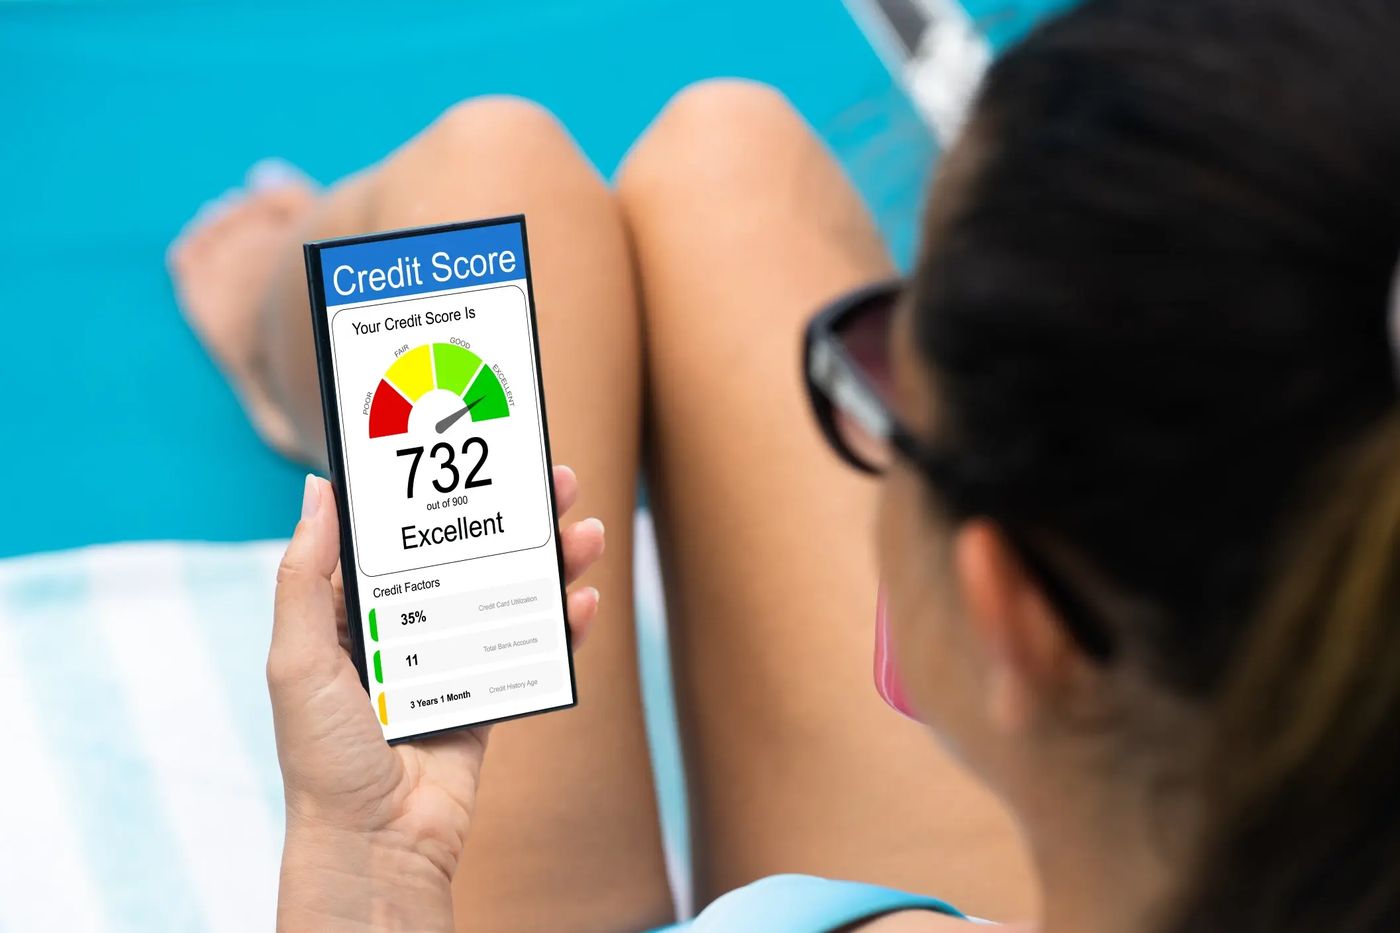
Les Canadiens ont plusieurs options pour vérifier leur cote de crédit sans payer de frais. La méthode la plus directe est d'utiliser les services en ligne gratuits offerts par les bureaux de crédit eux-mêmes. Equifax fournit une cote de crédit Equifax gratuite en ligne, mise à jour une fois par mois. TransUnion offre un accès en ligne gratuit à votre rapport de crédit, mais facture généralement l'accès à votre cote de crédit par l'entremise de son portail consommateur direct. Vous pouvez également obtenir votre rapport de crédit gratuitement une fois par an auprès de chaque bureau par la poste ou par téléphone, bien que cette méthode n'inclue pas toujours le score numérique. Une autre méthode gratuite répandue est celle offerte par votre institution financière si vous êtes client.
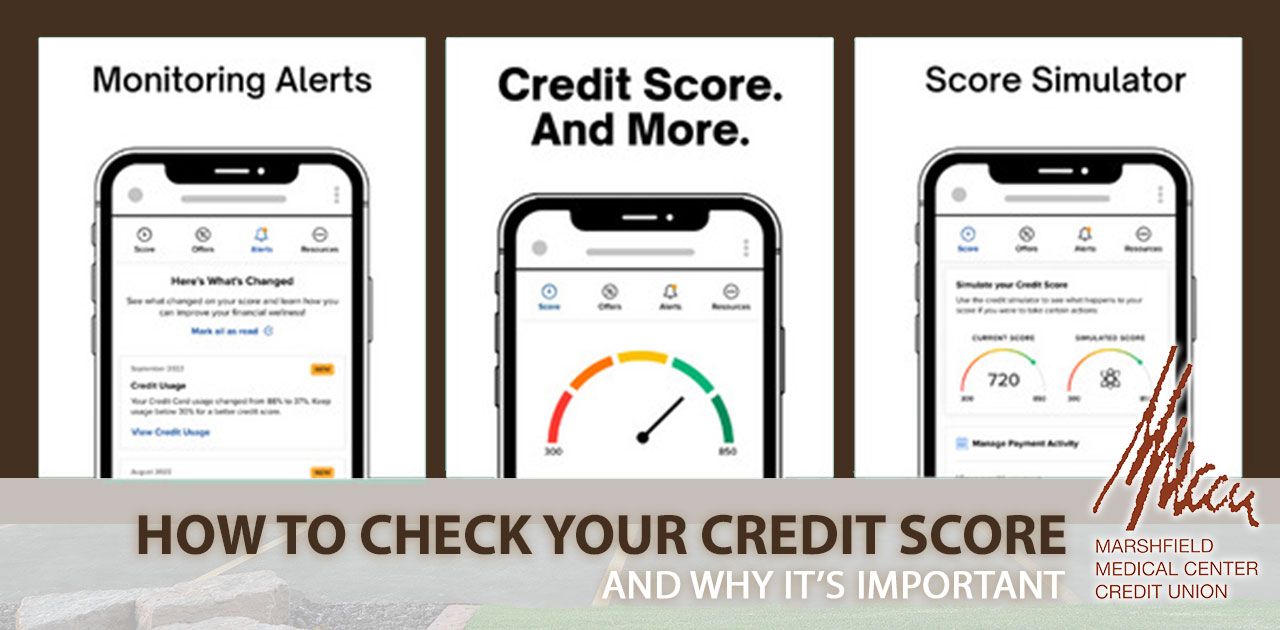
De nombreuses grandes banques canadiennes offrent une surveillance de la cote de crédit comme service complémentaire à leurs clients par l'entremise de la banque en ligne ou des applications mobiles. Par exemple, les clients de la CIBC peuvent utiliser le Service de vérification de la cote de crédit via le Tableau de bord CreditView, les clients de la Banque Scotia peuvent utiliser l'outil Cote de crédit TransUnion, et les clients de TD Canada Trust peuvent accéder à leur cote par l'entremise de l'application TD. RBC et BMO offrent des services similaires par l'entremise de leurs applications mobiles. Ces cotes fournies par les banques sont généralement mises à jour sur une base hebdomadaire ou mensuelle et leur vérification n'affecte pas votre cote de crédit. Il est conseillé de vérifier votre cote régulièrement pour surveiller les fluctuations et les inexactitudes potentielles.
- Utilisez le portail en ligne d'Equifax pour une cote de crédit mensuelle gratuite.
- Demandez votre rapport de crédit annuel gratuit d'Equifax et de TransUnion par la poste ou par téléphone.
- Vérifiez si votre banque offre un outil de cote de crédit gratuit par l'entremise de sa plateforme de banque en ligne ou mobile.
- Utilisez des services tiers comme Borrowell ou Credit Karma Canada pour des estimations gratuites de la cote Equifax.
- Assurez-vous que tout service que vous utilisez est sécurisé et comprenez comment vos données seront stockées et utilisées.
Guide étape par étape pour accéder à votre rapport de crédit
Pour obtenir votre rapport de crédit directement auprès des bureaux, vous devrez vérifier votre identité en fournissant des renseignements personnels tels que votre nom, votre adresse, votre date de naissance et votre numéro d'assurance sociale. Le processus peut être complété en ligne, par téléphone ou par la poste traditionnelle. Pour un accès en ligne, visitez les sites Web d'Equifax Canada ou de TransUnion Canada et suivez les instructions pour demander votre rapport de crédit consommateur. Vous devrez peut-être répondre à des questions de sécurité basées sur votre dossier de crédit pour confirmer votre identité. Si vous ne pouvez pas répondre correctement à toutes les questions en ligne, les bureaux peuvent envoyer une copie de votre rapport à l'adresse qu'ils ont dans leur dossier, ce qui prend généralement jusqu'à trois semaines.
Pour demander votre rapport par téléphone, vous pouvez appeler les numéros sans frais des bureaux de crédit et utiliser leurs systèmes automatisés. Equifax et TransUnion offrent tous deux ce service. Après avoir vérifié votre identité avec succès par téléphone, ils vous enverront votre rapport par la poste. Vous pouvez également demander votre rapport par la poste en remplissant un formulaire de demande spécifique disponible sur leurs sites Web et en l'envoyant à leur adresse postale. Cette méthode est entièrement gratuite mais est la plus lente, car elle implique des délais de livraison postale dans les deux sens. Lorsque vous recevez votre rapport par la poste, il est accompagné de notes et d'explications pour vous aider à comprendre le contenu et des instructions pour contester les erreurs.
Si vous êtes client d'une grande banque, les étapes sont intégrées à votre expérience bancaire numérique. Typiquement, vous devez vous connecter à votre portail de banque en ligne ou à votre application bancaire mobile, trouver la section pour les cotes de crédit ou la surveillance du crédit, et consentir au service. La banque partagera ensuite les renseignements personnels nécessaires comme votre nom, votre adresse et votre date de naissance avec TransUnion ou Equifax pour récupérer votre cote et votre rapport à afficher. Cet accès est continu et vous permet de vérifier votre cote aussi souvent que vous le souhaitez sans frais directs de la part de la banque, bien que ce soit une fonctionnalité de votre relation client.
Services payants et options d'abonnement
Au-delà des options gratuites, Equifax et TransUnion offrent tous deux des services d'abonnement payants qui fournissent un accès plus fréquent, des fonctionnalités supplémentaires et une protection contre le vol d'identité. Equifax commercialise des produits comme Equifax Complete Premier, qui inclut une surveillance continue de la cote et du rapport de crédit, une assurance contre le vol d'identité et des alertes de détection de fraude. Un plan familial appelé Equifax Complete Friends and Family couvre deux adultes pour un frais mensuel. TransUnion offre des services de surveillance payants similaires par l'entremise de son portail consommateur direct. Ces abonnements payants impliquent généralement de fournir vos informations de paiement d'avance, avec des frais immédiats appliqués et une facturation mensuelle récurrente jusqu'à ce que vous annuliez.
Les conditions de ces produits payants stipulent que vous pouvez annuler à tout moment, mais les remboursements pour une partie du mois ne sont pas fournis. Certaines offres sont exclusivement en ligne et peuvent restreindre les utilisateurs à un seul produit à prix réduit sur une période de 180 jours. Il est crucial d'examiner les conditions générales complètes, y compris toutes les exclusions et limitations, avant de vous inscrire. Pour les résidents du Québec, des règles provinciales spécifiques s'appliquent, et des fonctionnalités comme l'assurance contre le vol d'identité peuvent ne pas être disponibles pour les nouveaux achats de produits, bien qu'elles puissent être incluses si vous échangez un code promotionnel. La cote de crédit fournie dans le cadre de ces offres payantes est toujours une cote éducative basée sur le modèle propriétaire du bureau et peut ne pas être identique aux cotes utilisées par les prêteurs.
Corriger les erreurs et protéger votre crédit
Lorsque vous examinez votre rapport de crédit, il est essentiel de vérifier toute inexactitude dans vos renseignements personnels, les détails de vos comptes ou votre historique de paiement. Les erreurs peuvent avoir un impact négatif sur votre cote de crédit et sur votre capacité à obtenir du crédit. Si vous trouvez une erreur, vous avez le droit de la contester directement auprès du bureau de crédit qui a émis le rapport. Pour TransUnion, vous pouvez contacter leur Département des relations avec les consommateurs par téléphone ou par la poste. Pour Equifax, vous devez suivre leur processus de règlement des différends spécifique décrit sur votre rapport ou leur site Web. Vous devriez également informer le créancier qui a signalé l'information incorrecte, car il est tenu de la corriger auprès du bureau.
Surveiller régulièrement votre cote et votre rapport de crédit est une pratique clé pour vous protéger contre le vol d'identité et la fraude. Des changements inattendus dans votre cote ou des comptes inconnus dans votre rapport peuvent être des signes avant-coureurs. De nombreux services d'abonnement payants et certains outils fournis par les banques offrent des alertes pour les changements significatifs dans votre profil de crédit. Le gouvernement du Canada fournit un guide intitulé Comprendre votre rapport de crédit et votre cote de crédit, qui contient des informations utiles sur la durée pendant laquelle différents éléments restent sur votre rapport et sur le fonctionnement du système de crédit. Maintenir de bonnes habitudes de crédit, comme payer vos factures à temps et utiliser moins de 35 % de votre crédit disponible, vous aidera à garder votre cote en santé.
Principales différences entre Equifax et TransUnion
Bien qu'Equifax et TransUnion soient tous deux des agences nationales d'évaluation du crédit, ce sont des entreprises distinctes qui peuvent détenir des informations légèrement différentes à votre sujet. Tous les créanciers ne signalent pas les informations de compte aux deux bureaux, donc votre rapport de crédit Equifax pourrait contenir des détails que votre rapport TransUnion ne contient pas, et vice versa. C'est pourquoi il est recommandé de vérifier votre rapport auprès des deux bureaux périodiquement. Equifax fournit actuellement une estimation de cote de crédit gratuite en ligne, tandis que TransUnion facture généralement l'accès à une cote par l'entremise de son site Web consommateur principal, bien que des cotes gratuites soient disponibles par l'entremise de nombreux partenariats bancaires.
Les algorithmes utilisés pour calculer les cotes éducatives fournies directement aux consommateurs sont propriétaires et diffèrent entre les deux entreprises. Par conséquent, la cote que vous voyez d'Equifax peut ne pas correspondre à la cote que vous voyez de TransUnion, même si elles sont obtenues le même jour. Les prêteurs peuvent également utiliser différents modèles de cotation de l'un ou l'autre bureau lorsqu'ils prennent des décisions de prêt. Les deux bureaux doivent se conformer à la législation fédérale et provinciale sur les rapports aux consommateurs, qui vous accorde le droit d'accéder à votre rapport et de corriger les erreurs. Le tableau ci-dessous résume les principales méthodes d'accès pour chaque bureau.
| Bureau de crédit | Accès gratuit au rapport de crédit | Accès gratuit à la cote de crédit | Services de surveillance payants |
|---|---|---|---|
| Equifax Canada | En ligne, téléphone, poste (une fois par an) | En ligne (mis à jour mensuellement) | Equifax Complete Premier, Plans familiaux |
| TransUnion Canada | En ligne, téléphone, poste (une fois par an) | Typiquement par l'entremise de partenaires bancaires (p. ex., CIBC, TD, Banque Scotia) | Divers abonnements de surveillance du crédit et de protection de l'identité |
Questions fréquentes
Qu'est-ce qu'une bonne cote de crédit au Canada?
Les cotes de crédit au Canada vont de 300 à 900. Généralement, un score plus élevé est meilleur. Les cotes dans la plage de 700 à 900 sont généralement considérées comme bonnes à excellentes par la plupart des prêteurs. Chaque prêteur établit ses propres normes pour ce qu'il considère comme un bon ou un mauvais risque de crédit, donc le seuil exact peut varier. Une cote de crédit R de 1, indiquant un paiement dans les 30 jours, est également associée à une bonne cote.
Que dois-je faire si je trouve une erreur dans mon rapport de crédit?
Si vous trouvez une erreur dans votre rapport de crédit, vous devriez contacter le bureau de crédit qui a émis le rapport (Equifax ou TransUnion) pour déposer une contestation. Vous pouvez généralement le faire en ligne, par téléphone ou par la poste. Vous devriez également contacter le créancier ou le prêteur qui a fourni l'information incorrecte pour vous assurer qu'il la corrige à la source. Le bureau est tenu d'enquêter sur votre contestation et de corriger toute inexactitude vérifiée.
Vérifier ma cote de crédit nuit-il à mon crédit?
Non, vérifier votre propre cote de crédit ne nuit pas à votre cote de crédit. C'est sécuritaire et même conseillé de vérifier votre propre cote. Cette action est enregistrée comme une vérification douce qui n'affecte pas négativement votre cote de crédit. Par exemple, la CIBC indique que vérifier votre propre cote n'affectera pas négativement votre cote de crédit. De même, TD Canada Trust confirme que vérifier votre cote de crédit sur leur Tableau de bord CreditView n'affecte pas votre cote ou votre rapport. Seules les vérifications rigoureuses des prêteurs lorsque vous faites une demande de nouveau crédit peuvent potentiellement affecter votre cote.
À quelle fréquence puis-je vérifier ma cote de crédit gratuitement?
Vous pouvez vérifier votre cote de crédit régulièrement par l'entremise des services gratuits offerts par les banques et les plateformes tierces. Par exemple, les clients de la Banque Scotia peuvent vérifier leur cote de crédit TransUnion aussi souvent qu'ils le souhaitent sans frais. TD Canada Trust fournit des mises à jour hebdomadaires sur leur Tableau de bord CreditView. Vous avez également le droit, en vertu de la loi, d'accéder à votre rapport de crédit gratuitement une fois par an auprès de chacun des deux bureaux de crédit, Equifax et TransUnion. Ce rapport annuel peut être demandé en ligne, par téléphone ou par la poste, bien qu'il n'inclue pas toujours la cote de crédit numérique.
Puis-je obtenir ma cote de crédit de ma banque?
Oui, de nombreuses banques canadiennes fournissent un accès gratuit à la cote de crédit à leurs clients. Les clients de la CIBC peuvent vérifier leur cote en utilisant le Service de vérification de la cote de crédit par l'entremise du Tableau de bord CreditView dans la banque en ligne ou mobile. Les clients de TD Canada Trust peuvent accéder à leur cote en sélectionnant 'Cote de crédit' dans le menu de l'application TD. La Banque Scotia offre l'outil Cote de crédit TransUnion par l'entremise de la banque en ligne ou mobile. Les clients de RBC peuvent voir leur cote dans l'application mobile sous Services. Ces services sont généralement fournis par l'entremise de partenariats avec TransUnion ou Equifax et sont mis à jour régulièrement.
Quelle est la différence entre un rapport de crédit et une cote de crédit?
Un rapport de crédit est un détail complet de votre historique financier. Il contient votre identification personnelle, votre historique de crédit, les dossiers publics et une liste des parties qui ont accédé à vos informations. Une cote de crédit est un chiffre numérique entre 300 et 900 qui représente votre risque de crédit à un moment donné, calculé à partir des données de votre rapport de crédit. Les agences d'évaluation du crédit, Equifax et TransUnion, utilisent cette échelle où un score plus élevé indique un risque plus faible. Votre cote de crédit dans le rapport est une mesure distincte, souvent sur une échelle de 1 à 9, indiquant vos habitudes de remboursement.
Sources et lectures complémentaires
- Consumer Credit Report | Equifax CA equifax.ca
- How to check your credit report and credit score cibc.com
- How to check your credit score online scotiabank.com
- Free Credit Report in Canada: 3 Ways to Get Yours | CCS nomoredebts.org
- How to check your credit score for free | TD Canada Trust td.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.