Les cartes de crédit avec assurance voyage au Canada offrent une gamme de protections, notamment pour les urgences médicales, l'annulation de voyage et les bagages, lorsque vous payez votre voyage avec la carte. Ces avantages sont une caractéristique standard de nombreuses cartes de crédit premium canadiennes, offrant une couche de protection financière pour les voyages au pays et à l'étranger. Les détails de la couverture, y compris la durée, les montants maximaux et les conditions d'admissibilité, varient considérablement d'un émetteur de carte à l'autre et d'un produit spécifique à l'autre. Il est essentiel pour les voyageurs canadiens de comprendre les règles et les limites du certificat d'assurance de leur carte pour éviter des lacunes inattendues dans la couverture.
Ce que l'assurance voyage des cartes de crédit couvre généralement
L'assurance voyage des cartes de crédit au Canada n'est pas un produit unique, mais un ensemble de plusieurs types de couverture distincts conçus pour répondre aux risques courants du voyage. La couverture la plus souvent mentionnée est l'assurance médicale d'urgence hors province ou hors du pays, qui paie les frais d'hôpital et médicaux si vous tombez malade ou êtes blessé pendant un voyage. Cette couverture est cruciale car les régimes d'assurance maladie provinciaux offrent une protection limitée à l'extérieur de votre province et pratiquement aucune à l'extérieur du Canada. Un autre élément central est l'assurance annulation et interruption de voyage, qui rembourse les frais de voyage non remboursables et prépayés si vous devez annuler avant le départ ou écourter un voyage pour une raison couverte, comme une maladie familiale.
D'autres couvertures courantes traitent des inconvénients et des pertes pendant un voyage. L'assurance bagages peut offrir un remboursement pour la perte, les dommages ou le retard des bagages enregistrés, la couverture pour retard s'activant souvent après une période définie, comme quatre heures. L'assurance retard de vol peut couvrir les dépenses raisonnables pour les repas et l'hébergement si votre vol est retardé de façon significative. De nombreuses cartes incluent également une assurance dommages-collision pour voiture de location, qui couvre les dommages à un véhicule de location si vous avez payé l'intégralité de la location avec cette carte de crédit. D'autres avantages potentiels incluent l'assurance vol à l'hôtel, qui couvre les biens personnels volés dans une chambre d'hôtel verrouillée, et l'assurance accident de voyage, qui fournit une prestation en cas de décès accidentel ou de mutilation pendant un voyage sur un transporteur public.
Règles clés pour activer et utiliser la couverture
Pour bénéficier des avantages d'assurance voyage d'une carte de crédit, les titulaires doivent presque toujours respecter des exigences d'activation spécifiques, qui sont strictement appliquées. La règle la plus universelle est qu'une partie importante de vos frais de voyage doit être facturée à la carte de crédit admissible. Les seuils courants sont de payer le coût total du voyage ou au moins 75 % des dépenses totales du voyage avec la carte. Pour la couverture d'annulation et d'interruption de voyage, les arrangements de voyage prépayés doivent généralement avoir été payés en totalité avec la carte de crédit admissible ou les points de récompense associés. Il est essentiel de consulter le certificat d'assurance de votre carte, car les règles peuvent différer selon les types de couverture. Par exemple, la couverture médicale d'urgence peut être active simplement en étant titulaire de la carte, tandis que la couverture liée au voyage nécessite le déclencheur d'achat.
La couverture est également soumise à des limites de temps strictes, en particulier pour l'assurance médicale d'urgence. Si votre voyage dépasse cette limite de jours, l'assurance expire et vous seriez sans couverture médicale pour le reste de votre voyage, à moins d'acheter un complément. De plus, l'assurance n'est valable que tant que le compte de carte de crédit est en règle, c'est-à-dire que les paiements sont à jour. La couverture est conçue pour les voyages personnels et non pour les voyages d'affaires, sauf indication contraire. Contactez toujours l'administrateur d'assurance de votre émetteur de carte avant un voyage pour vérifier vos avantages spécifiques et vous assurer de répondre à tous les critères d'admissibilité.
Comparaison des limites de couverture et des durées
La valeur de l'assurance voyage d'une carte de crédit est largement déterminée par ses limites de couverture, qui plafonnent le montant payable pour une réclamation, et ses limites de durée, qui définissent la durée de la couverture par voyage. Les limites de l'assurance médicale d'urgence sont un facteur de différenciation critique, la couverture standard étant souvent fixée à 1 million $, tandis que certaines cartes premium offrent jusqu'à 5 millions $. La durée de cette couverture médicale varie considérablement. Pour les voyageurs âgés de 65 ans et plus, ces durées sont fréquemment plus courtes, parfois réduites à seulement 7 ou 10 jours, ou peuvent nécessiter l'achat d'un forfait d'assurance facultatif moyennant des frais annuels supplémentaires.
Les autres couvertures ont leurs propres limites spécifiques qu'il est important de comparer. L'assurance annulation et interruption de voyage a souvent une limite maximale par voyage et une limite par personne. L'assurance retard de bagages peut fournir un montant fixe, comme 500 $ ou 1 000 $, pour les achats nécessaires après un retard d'un nombre d'heures spécifié. La couverture pour retard de vol a généralement un maximum par personne pour les dépenses engagées. L'assurance dommages à la voiture de location couvre généralement jusqu'à la valeur réelle du véhicule de location. Le tableau suivant illustre comment la couverture peut différer d'un produit de carte à l'autre, sur la base des informations disponibles.
| Type de couverture | Exemple Carte A | Exemple Carte B |
|---|---|---|
| Urgence médicale | 1 million $ pour 25 jours | 5 millions $ pour 31 jours |
| Médicale pour 65 ans et + | La couverture peut être réduite | Forfait facultatif moyennant des frais |
| Annulation de voyage | Nécessite 75 % du coût du voyage sur la carte | Nécessite le coût total du voyage sur la carte |
| Retard de bagages | 1 000 $ après 4 heures | 500 $ après 4 heures |
| Dommages à la voiture de location | Jusqu'à la valeur du véhicule | Jusqu'à 100 000 $ pour 48 jours |
Exclusions courantes et lacunes de couverture
L'assurance voyage des cartes de crédit contient de nombreuses exclusions qui peuvent entraîner le rejet de réclamations si elles ne sont pas comprises à l'avance. Un domaine majeur de limitation concerne les conditions médicales préexistantes. La plupart des polices ne couvriront pas les dépenses liées à une condition médicale instable ou récemment modifiée, avec des périodes de rétrospection spécifiques définies dans le certificat d'assurance. Les activités à haut risque, comme les sports professionnels, l'alpinisme ou la plongée sous-marine au-delà de certaines profondeurs, sont couramment exclues de la couverture. De plus, voyager contre avis médical ou dans le but d'obtenir un traitement médical invalidera les prestations d'urgence médicale. Il est de la responsabilité du titulaire de la carte de passer en revue toutes les exclusions liées à la santé avant de voyager.
D'autres lacunes importantes concernent les mises en garde de voyage et les perturbations de voyage non médicales. Si le gouvernement du Canada a émis une mise en garde de voyage, comme éviter tout voyage non essentiel ou tout voyage vers votre destination, au moment où vous partez, la couverture pour les réclamations liées à cette mise en garde est généralement nulle. Par exemple, si vous annulez un voyage parce qu'un nouveau variant de la COVID-19 entraîne une mise en garde de voyage, cette réclamation ne serait pas couverte. Cependant, si vous contractez la COVID-19 pendant votre voyage et qu'aucune mise en garde n'était en vigueur lorsque vous êtes parti, les frais médicaux connexes peuvent être couverts. La couverture n'est généralement pas non plus fournie pour les pertes dues à la guerre, aux troubles civils ou aux risques nucléaires. Enfin, l'assurance de carte de crédit est secondaire par rapport à toute autre assurance valide que vous pourriez avoir, comme un régime d'assurance collective, ce qui signifie qu'elle ne paie que les coûts admissibles non couverts par votre assureur principal.
Mesures à prendre avant de voyager
Une préparation adéquate est essentielle pour vous assurer que votre assurance voyage de carte de crédit est active et comprise avant votre départ. La première et la plus importante étape est d'obtenir et de lire attentivement le certificat d'assurance de votre carte de crédit spécifique. Ce document, disponible sur le site Web de votre émetteur de carte ou sur demande, contient tous les termes, conditions, limites, exclusions et procédures. Ne vous fiez pas aux résumés marketing. Ensuite, vérifiez votre admissibilité pour le voyage à venir. Vérifiez que vos dates de voyage se situent dans la durée maximale du voyage pour la couverture médicale et que vous avez respecté l'exigence de dépenses pour activer la couverture, comme facturer 75 % ou plus des coûts du voyage à la carte.
Vous devriez ensuite évaluer si vous devez acheter une assurance complémentaire. Il s'agit d'une couverture supplémentaire que vous achetez auprès de votre émetteur de carte ou d'un fournisseur tiers pour combler les lacunes. Les raisons courantes d'acheter une assurance complémentaire incluent le prolongement de la durée du voyage au-delà de la limite de votre carte, l'augmentation des montants de couverture ou la sécurisation d'une couverture pour les voyageurs de plus de 65 ans si la couverture de votre carte est insuffisante. Contactez l'administrateur d'assurance de votre émetteur de carte, comme Allianz Global Assistance pour les cartes RBC, pour vous renseigner sur les options de complément. Enfin, emportez le certificat d'assurance et les numéros de téléphone d'assistance d'urgence avec vous pendant le voyage. En cas d'urgence médicale, consultez immédiatement un hôpital et demandez à un compagnon de voyage de contacter la ligne d'assistance dès que possible pour coordonner les soins et les réclamations.
Comment la couverture varie selon l'émetteur de la carte
Bien que toutes les grandes banques canadiennes offrent des cartes de crédit avec assurance voyage, les forfaits et avantages spécifiques diffèrent. Les cartes de crédit RBC avec assurance voyage incluent souvent une couverture médicale d'urgence hors province qui est active dès que vous quittez votre province, sans exiger que vous payiez le voyage avec la carte, bien que d'autres couvertures comme l'annulation de voyage aient des exigences de paiement. RBC note également explicitement que son assurance médicale d'urgence couvre les dépenses liées à la COVID-19 à condition qu'aucune mise en garde de voyage gouvernementale pertinente ne soit en vigueur à la date de départ. Pour les séjours prolongés, RBC permet aux titulaires de carte d'appeler et d'acheter une couverture supplémentaire avant l'expiration de l'assurance initiale.
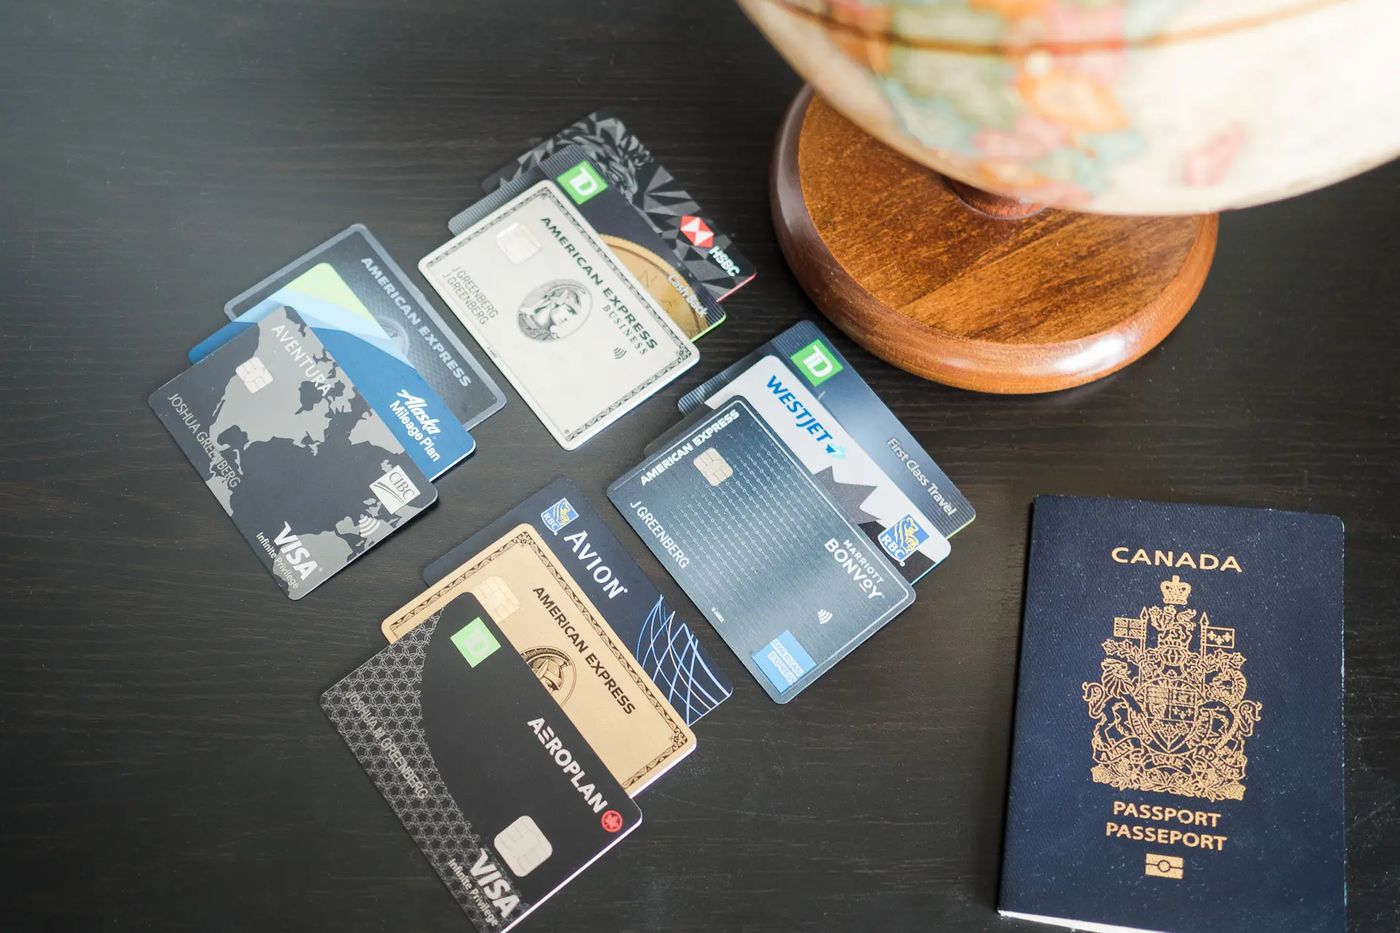
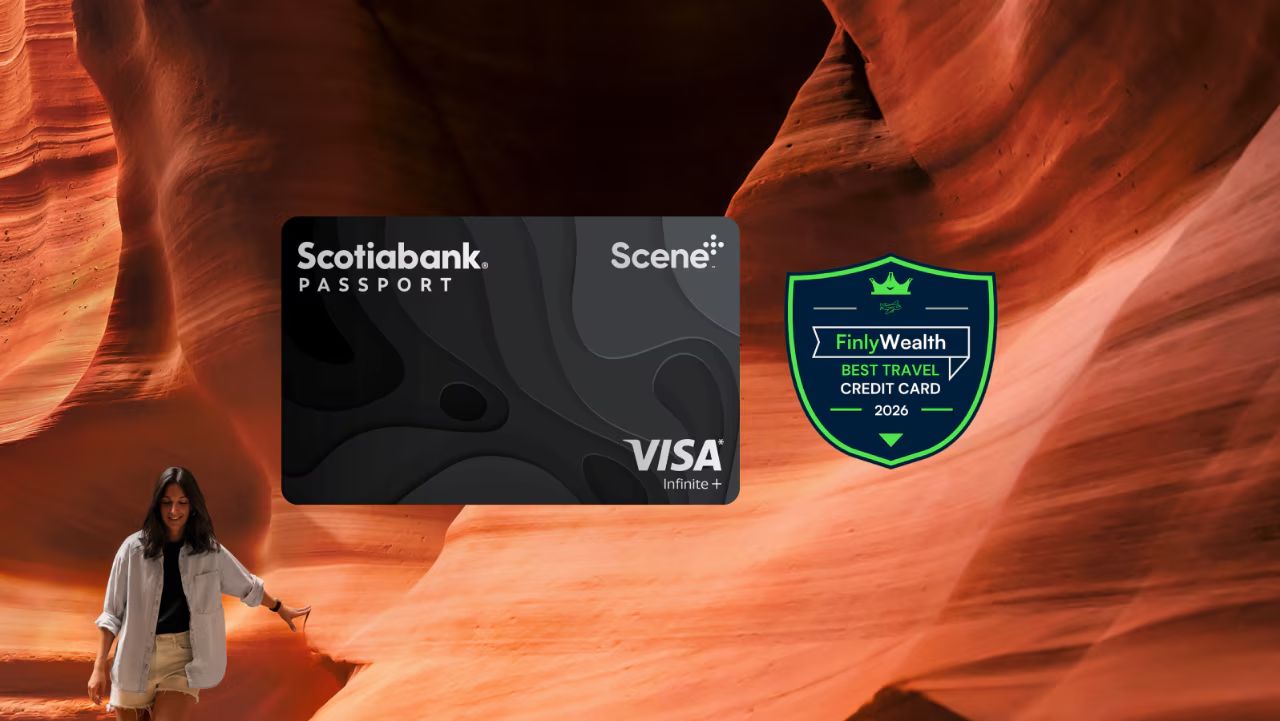
Les cartes de la Banque Scotia, comme la Scotiabank Gold American Express et la Scotiabank Passport Visa Infinite+, exigent fréquemment qu'au moins 75 % des frais de voyage soient facturés à la carte pour que l'assurance s'applique. Elles sont reconnues pour offrir 1 million $ d'assurance médicale de voyage pour 25 jours, ce qui est une durée plus longue que la moyenne, et incluent une assurance vol à l'hôtel. Les cartes haut de gamme de la CIBC, comme la CIBC Aventura Visa Infinite Privilege, offrent des avantages substantiels tels qu'une assurance médicale d'urgence pour les voyages jusqu'à 31 jours avec une limite de 5 millions $ et une couverture pour voiture de location jusqu'à 48 jours. La BMO Ascend World Elite Mastercard se distingue en offrant 5 millions $ d'assurance médicale hors du pays et propose des forfaits d'assurance facultatifs spécifiques pour les voyageurs âgés de 65 à 74 ans.
Questions fréquentes
Dois-je payer mon voyage en entier avec ma carte de crédit pour obtenir l'assurance ?
L'exigence de paiement varie selon la carte et le type de couverture. Pour l'assurance annulation et interruption de voyage, vous devez généralement payer le coût total et prépayé des arrangements de voyage avec votre carte de crédit admissible. Pour la couverture médicale d'urgence, certaines cartes comme certaines cartes RBC fournissent une couverture automatiquement lorsque vous quittez votre province, sans exigence d'achat. Cependant, la plupart des cartes exigent que vous facturiez une partie importante des coûts du voyage, comme 75 % ou 100 %, à la carte pour activer l'ensemble du forfait d'assurance. Consultez toujours le certificat d'assurance de votre carte.
Les voyageurs de plus de 65 ans sont-ils couverts par l'assurance voyage des cartes de crédit ?
De nombreuses cartes de crédit offrent une couverture pour les voyageurs âgés de 65 ans et plus, mais souvent avec des avantages réduits. La durée du voyage pour l'assurance médicale d'urgence peut être plus courte, par exemple 7 ou 10 jours au lieu des 21 ou 31 jours standard. Certaines cartes, comme la BMO Ascend World Elite Mastercard, n'offrent aucune assurance médicale incluse pour les personnes de 65 ans ou plus, mais proposent un forfait d'assurance facultatif moyennant des frais annuels supplémentaires. Il est essentiel de consulter les conditions liées à l'âge dans votre certificat d'assurance, car supposer que vous avez une couverture complète peut entraîner une lacune importante.
L'assurance voyage des cartes de crédit couvre-t-elle la COVID-19 ?
La couverture pour la COVID-19 dépend de la police spécifique et des circonstances. Par exemple, RBC indique que son assurance médicale d'urgence hors province couvre les dépenses liées à la COVID-19 et à ses variants, à condition qu'il n'y ait pas de mise en garde de voyage du gouvernement canadien (comme éviter tout voyage non essentiel) pour votre destination à la date de votre départ. Cependant, si vous annulez ou interrompez votre voyage en raison de nouvelles mises en garde de voyage liées à la COVID-19, cette réclamation ne serait pas couverte par l'assurance annulation/interruption de voyage. Le virus est traité comme toute autre maladie, soumis aux termes et exclusions standard de la police.
Qu'est-ce que l'assurance voyage complémentaire et quand en ai-je besoin ?
L'assurance voyage complémentaire est une couverture supplémentaire que vous achetez pour compléter l'assurance fournie par votre carte de crédit. Vous pourriez en avoir besoin si votre voyage est plus long que le nombre maximum de jours couverts par l'assurance médicale d'urgence de votre carte. Vous pourriez également en avoir besoin si les limites de couverture pour l'annulation de voyage ou les frais médicaux sont inférieures au coût total de votre voyage. Une autre raison est si vous avez dépassé un certain âge et que la couverture incluse de votre carte est insuffisante ou indisponible. Vous pouvez acheter une assurance complémentaire en ligne ou en appelant le numéro fourni avant le début de votre voyage.
Que dois-je faire en cas d'urgence médicale pendant un voyage ?
En cas d'urgence médicale mettant la vie en danger, votre première étape est de vous rendre à l'hôpital ou d'appeler les services d'urgence locaux immédiatement. Dès que possible, demandez à un membre de la famille ou à un compagnon de voyage de contacter le numéro d'assistance d'urgence 24/7 fourni dans le certificat d'assurance de votre carte de crédit. Pour les titulaires de carte RBC, il s'agit d'Allianz Global Assistance. La société d'assistance peut aider à coordonner les soins, garantir les paiements aux hôpitels lorsque cela est possible et vous guider dans le processus de réclamation. N'attendez pas pour appeler à l'aide, car le fait de ne pas informer l'assureur rapidement pourrait compliquer votre réclamation.
Combien de temps dure la couverture médicale d'urgence sur une carte de crédit ?
La durée de la couverture médicale d'urgence varie selon la carte, dure généralement un nombre fixe de jours consécutifs par voyage tel que spécifié dans le certificat d'assurance de la carte. Les périodes de couverture courantes incluent 21, 25 ou 31 jours. Par exemple, la Scotiabank Gold American Express Card et la Scotiabank Passport Visa Infinite+ offrent toutes deux 1 million $ d'assurance médicale de voyage pour 25 jours. En revanche, la RBC Avion Visa Infinite Privilege offre une assurance médicale d'urgence de voyage pour les voyages jusqu'à 31 jours sans limite sur le montant de la couverture. Il est crucial de vérifier les conditions de votre carte spécifique, car la couverture prend fin lorsque vous dépassez la limite de jours, et pour les voyages prolongés, vous devez acheter une assurance complémentaire supplémentaire avant l'expiration de votre couverture initiale.
Sources et lectures complémentaires
- The best credit cards for travel insurance ratehub.ca
- RBC Travel Insurance, Stay Protected in Canada and ... rbcroyalbank.com
- Is your credit card's travel insurance enough? caaneo.ca
- Travel rewards credit cards cibc.com
- The Best Credit Cards in Canada for Travel Insurance nerdwallet.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.