Une carte de crédit à faible taux d'intérêt au Canada offre un taux annuel effectif global (TAEG) qui est généralement inférieur au taux standard d'une carte de crédit, qui se situe autour de 20,99 %. Ces cartes peuvent réduire considérablement le coût du report d'un solde d'un mois à l'autre, ce qui est avantageux pour les Canadiens qui ne paient pas leur relevé en totalité. Elles sont souvent utilisées pour consolider des dettes par le biais de transferts de solde ou pour gérer des dépenses imprévues de manière plus abordable. Comprendre les caractéristiques, les compromis et les options disponibles est essentiel pour utiliser ces outils financiers efficacement.
Qu'est-ce qui définit une carte de crédit à faible taux d'intérêt
Une carte de crédit à faible taux d'intérêt est définie par son taux annuel effectif global, qui est constamment inférieur aux taux offerts sur les cartes de crédit standard sur le marché canadien. Le taux d'intérêt moyen pour une carte de crédit standard au Canada se situe entre 19,99 % et 23,99 %, certains taux pouvant atteindre 25 %. En revanche, un taux d'intérêt faible est généralement considéré comme étant inférieur à 14 % TAEG. Par exemple, la Visa Classic Option Taux Réduit de RBC offre un taux fixe de 12,99 % sur les achats, tandis que la Mastercard Syncro de la Banque Nationale affiche actuellement un taux d'achat variable de 8,90 %. L'objectif principal de ces cartes est de réduire les coûts d'intérêt pour les titulaires qui reportent un solde, par opposition à l'octroi de récompenses ou de prestations d'assurance étendues. Cela en fait un produit financier distinct axé sur l'emprunt à coût réduit plutôt que sur le potentiel de gains.
Fonctionnement et caractéristiques clés des cartes à faible taux
Les cartes de crédit à faible taux d'intérêt fonctionnent comme n'importe quelle autre carte de crédit, mais appliquent un coût réduit aux fonds empruntés. Les intérêts ne sont facturés que si vous ne payez pas le solde de votre relevé en totalité à la date d'échéance du paiement. Ces cartes peuvent avoir une structure de taux d'intérêt fixe ou variable. Un taux fixe, comme celui de 12,99 % sur la Visa Classic Option Taux Réduit de RBC, reste constant et offre une prévisibilité pour le budget. Un taux variable, comme celui de la Mastercard Syncro de la Banque Nationale, est lié à un indice de référence comme le taux préférentiel de la banque et peut fluctuer dans le temps. De nombreuses cartes à faible taux proposent également des offres promotionnelles, le plus souvent un taux d'intérêt promotionnel de 0 % sur les transferts de solde pour une période de 6, 9 ou 12 mois. Il est crucial de noter qu'après toute période promotionnelle, le taux d'intérêt faible régulier de la carte s'appliquera à tout solde restant.
Au-delà du taux d'intérêt, ces cartes ont souvent d'autres caractéristiques déterminantes. Elles comportent généralement des frais annuels faibles ou nuls, avec des exemples allant de 0 $ pour la Mastercard True Line de MBNA à 399 $ pour la Platinum American Express de la Banque Scotia. Le compromis pour le coût d'intérêt réduit est que la plupart des cartes à faible taux n'offrent pas de programmes de récompenses, de remises en argent ou de couverture d'assurance complète. Leur conception privilégie les économies d'intérêts par rapport aux avantages accessoires. Certaines cartes peuvent inclure quelques avantages pratiques, comme des rabais sur la location de voiture ou une protection des achats, mais ce n'est pas la norme. L'utilisation la plus efficace d'une carte à faible taux est de payer le solde complet à la date d'échéance chaque mois pour éviter entièrement les intérêts, ou de gérer stratégiquement les soldes reportés à un coût moindre.
Utilisations courantes et avantages stratégiques
Les cartes de crédit à faible taux d'intérêt servent à plusieurs fins financières spécifiques pour les titulaires canadiens. L'une des utilisations les plus courantes est la consolidation de dettes, où vous transférez un solde impayé d'une carte à taux d'intérêt élevé vers une carte à taux plus bas. Cela est souvent facilité par des offres promotionnelles de transfert de solde avec des taux d'intérêt promotionnels bas ou de 0 %, ce qui peut vous aider à rembourser le principal plus rapidement. Par exemple, la Mastercard True Line de MBNA offre un taux d'intérêt de 0 % sur les transferts de solde pendant 12 mois. Ces cartes sont également utiles pour financer des dépenses imprévues ou d'urgence, car le taux d'intérêt plus bas empêche la dette de s'envoler si vous ne pouvez pas payer le solde immédiatement. De plus, elles peuvent être un outil pratique pour les personnes qui reportent systématiquement un solde d'un mois à l'autre, car les frais d'intérêt réduits rendent les paiements plus abordables et gérables dans le temps.
Un autre avantage stratégique est pour l'établissement ou la reconstruction de crédit. Des cartes comme la Visa Sécurisée Home Trust, avec un taux d'intérêt de 14,9 % et des frais annuels de 59 $, offrent une option d'emprunt à coût réduit pour ceux qui établissent leur crédit. Utiliser une carte à faible taux de manière responsable en effectuant au moins le paiement minimum à temps démontre un bon comportement financier aux agences d'évaluation du crédit. Pour les propriétaires d'entreprise, certaines cartes à faible taux, comme certaines options d'affaires de TD, peuvent aider à séparer les dépenses et à simplifier la tenue de livres tout en contrôlant les coûts d'emprunt. Il est important d'aligner l'utilisation de la carte avec vos habitudes financières. Si vous reportez un solde, les économies d'intérêts d'une carte à faible taux l'emporteront probablement sur la valeur des récompenses d'une carte à taux plus élevé.
Comparer les offres de cartes à faible taux d'intérêt
Lors de l'évaluation des cartes de crédit à faible taux d'intérêt, il est essentiel de comparer plusieurs facteurs clés au-delà du simple taux annoncé. Le taux annuel effectif global pour les achats est le point de départ, mais vous devez également vérifier les taux pour les avances de fonds et les transferts de solde, qui sont souvent plus élevés. Par exemple, une carte peut avoir un taux d'achat de 12,99 % mais un taux de 24,99 % pour les avances de fonds. Le type de taux, qu'il soit fixe ou variable, affecte la prévisibilité des coûts futurs. Vous devez également examiner attentivement tous les frais, y compris les frais annuels, les frais de transfert de solde typiquement entre 1 % et 3 %, et toute autre charge de service. La durée et les conditions de toute offre promotionnelle, comme les périodes à 0 % d'intérêt, sont critiques, tout comme le taux régulier qui s'applique une fois la promotion terminée. Le tableau ci-dessous présente une comparaison de plusieurs options notables de cartes à faible taux disponibles au Canada.
| Exemple de carte | Taux d'intérêt sur achats | Frais annuels | Caractéristique notable |
|---|---|---|---|
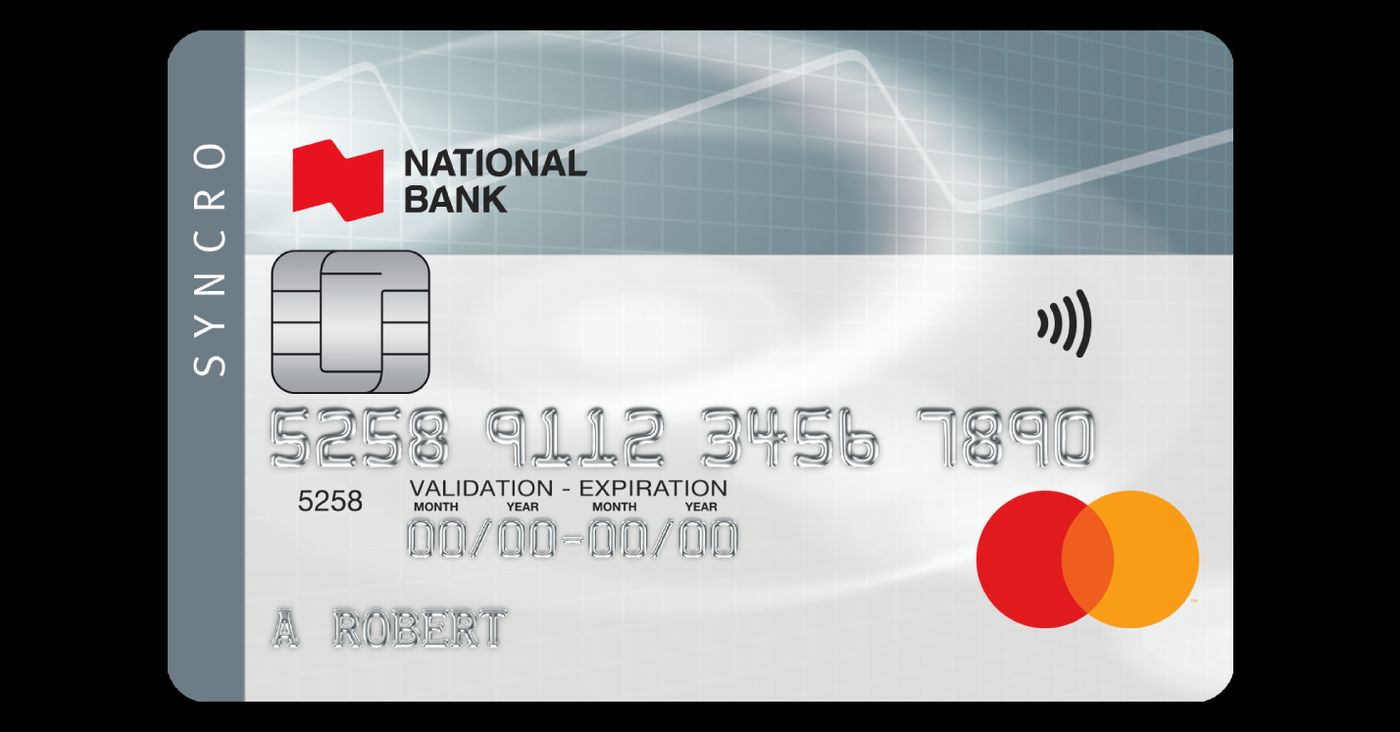
| Mastercard Syncro de la Banque Nationale | 8,90 % (variable) | 0 $ | Taux courant le plus bas |
| Mastercard True Line de MBNA | 12,99 % | 0 $ | Transfert de solde à 0 % pendant 12 mois |
| Visa Classic Option Taux Réduit de RBC | 12,99 % (fixe) | 39 $ | Stabilité du taux fixe |
| Visa Value de la Banque Scotia | 13,99 % | 39 $ | Option à taux fixe bas |
| Platinum American Express de la Banque Scotia | 9,99 % | 399 $ | Rapporte des points Scene+ |
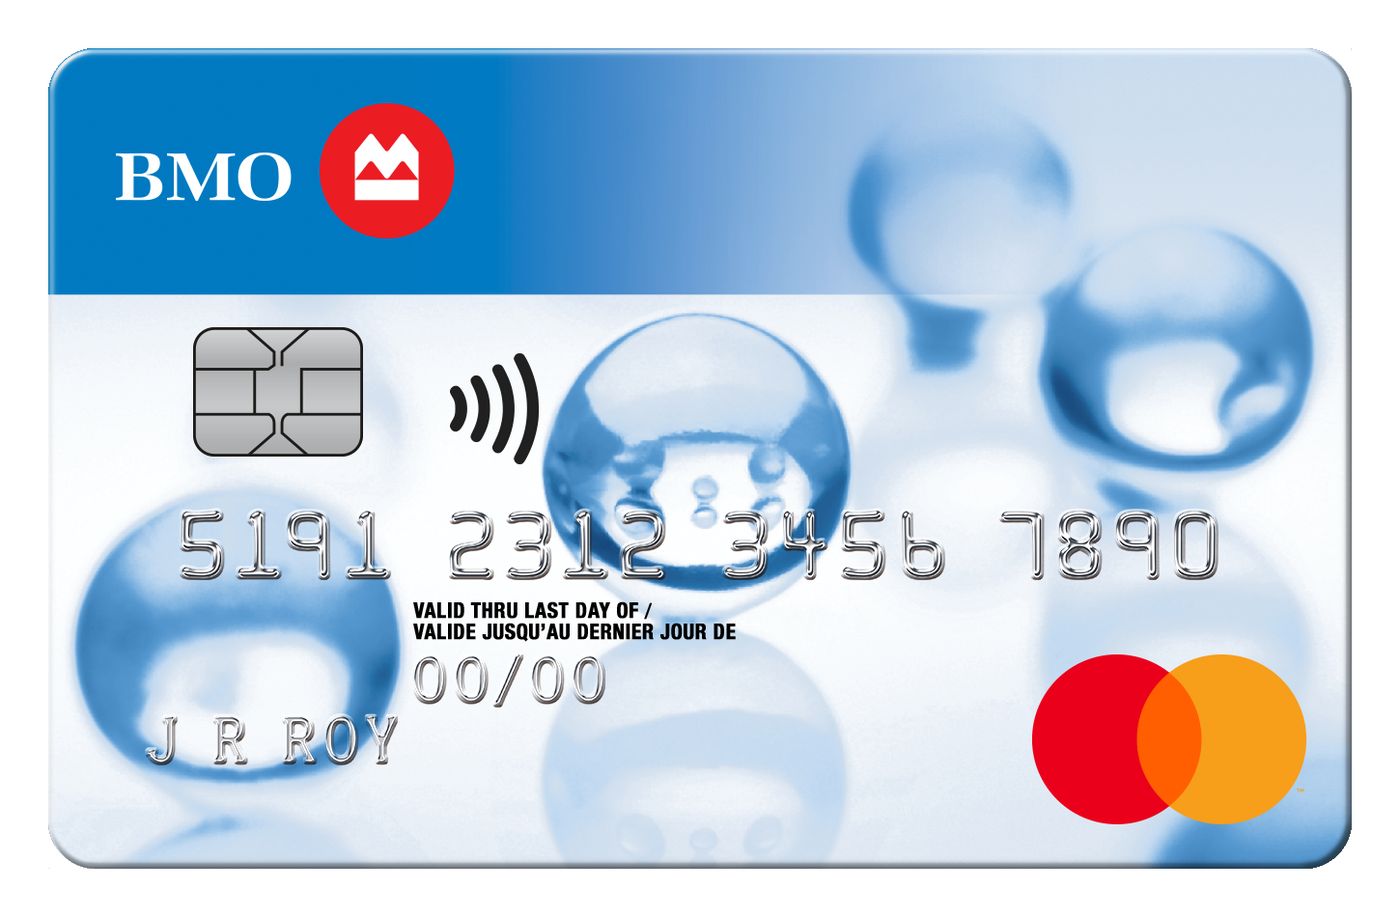
| Mastercard Preferred Rate de BMO | 10,99 % | 39 $ | Faible taux d'achat |
Les cartes de crédit à faible taux d'intérêt offrent une variété de caractéristiques. Les cartes avec les taux d'intérêt les plus bas peuvent avoir des taux variables ou des frais annuels plus élevés. La carte Platinum American Express de la Banque Scotia est une exception, combinant un faible taux d'intérêt de 9,99 % avec un programme de récompenses. Elle comporte des frais annuels substantiels de 399 $. Votre comparaison doit peser le coût total de l'emprunt par rapport à tout avantage potentiel. Cela aide à déterminer quelle structure de carte correspond à vos habitudes de dépenses et de remboursement.
Considérations importantes et inconvénients potentiels
Bien que les cartes à faible taux offrent des avantages évidents pour le report de soldes, elles s'accompagnent de considérations et de compromis spécifiques. L'inconvénient le plus important est que la grande majorité de ces cartes n'offrent pas de récompenses, de remises en argent ou de couverture d'assurance étendue. Leur philosophie de conception privilégie les économies d'intérêts par rapport au potentiel de gains, ce qui signifie que vous renoncez à des points ou des milles sur vos dépenses. Certaines cartes peuvent inclure des avantages de base comme une garantie prolongée ou une protection des achats, mais une assurance voyage complète, l'accès aux salons d'aéroport ou des taux de gains élevés sont généralement absents. Une autre considération est que les offres promotionnelles, comme les taux de transfert de solde à 0 %, sont limitées dans le temps. Si le solde transféré n'est pas payé en totalité avant la fin de la période promotionnelle, la dette restante accumulera des intérêts au taux standard de la carte, qui peut toujours être inférieur à celui de votre carte d'origine mais nécessite une planification minutieuse.
Les titulaires doivent également être vigilants quant aux conditions qui maintiennent le faible taux. Pour certaines cartes, ne pas effectuer le paiement minimum à la date d'échéance peut déclencher un taux pénalité beaucoup plus élevé. Par exemple, le taux standard de 24,99 % sur les achats d'une carte de TD peut s'appliquer si le paiement minimum est manqué deux fois dans une période de 12 mois. De plus, les cartes à taux variable introduisent une incertitude, car votre coût d'intérêt peut augmenter si le taux préférentiel augmente. Il est également important de calculer si les économies d'intérêts d'une carte à faible taux compensent les frais annuels, surtout si vous reportez occasionnellement un solde. Pour les personnes qui paient toujours leur relevé en totalité, une carte à faible taux ne présente aucun avantage financier par rapport à une carte standard sans frais, et une carte avec récompenses pourrait être plus appropriée.
Admissibilité et processus de demande
L'admissibilité à une carte de crédit à faible taux d'intérêt au Canada nécessite généralement une cote de crédit raisonnablement bonne, car les prêteurs offrent un produit avec une marge bénéficiaire plus faible sur les intérêts. Bien que les seuils de cote spécifiques ne soient pas universellement divulgués, l'approbation favorise généralement les personnes ayant des antécédents d'utilisation responsable du crédit. Le processus de demande est similaire à celui de toute carte de crédit. Vous devrez fournir des renseignements personnels tels que votre nom, adresse, date de naissance, numéro d'assurance sociale et des détails sur votre emploi et vos revenus. Les institutions financières utilisent ces données pour effectuer une vérification de crédit et évaluer votre capacité à gérer la limite de crédit qu'elles pourraient vous accorder. La demande peut généralement être complétée en ligne, en personne dans une succursale ou par téléphone.
De nombreuses banques proposent des outils ou des questionnaires en ligne pour suggérer des cartes en fonction de vos habitudes de dépenses et de vos besoins. Après avoir soumis votre demande, vous pouvez recevoir une décision instantanée ou une réponse dans quelques jours ouvrables. Si elle est approuvée, la carte vous sera envoyée par la poste. Avant de faire une demande, il est prudent de vérifier l'exactitude de votre rapport de crédit et de comprendre votre situation financière actuelle. Puisque ces cartes sont souvent utilisées pour la gestion de la dette, s'assurer que vous pouvez respecter les obligations de paiement est essentiel pour éviter les pénalités et l'endettement supplémentaire.
Étapes pour utiliser efficacement une carte à faible taux
Pour maximiser les avantages d'une carte de crédit à faible taux d'intérêt, une approche structurée est recommandée. Premièrement, définissez clairement votre objectif pour la carte, qu'il s'agisse de consolider une dette existante, de réduire les intérêts sur les achats futurs ou d'établir votre crédit. Deuxièmement, comparez les offres de cartes spécifiques en détail, en vous concentrant sur le TAEG courant pour les achats, les frais annuels et les conditions de toute promotion de transfert de solde, y compris la durée et les frais. Troisièmement, si vous effectuez un transfert de solde, initiez-le rapidement après l'ouverture du compte et créez un plan de remboursement pour effacer la dette avant l'expiration du taux promotionnel. Quatrièmement, utilisez la carte stratégiquement pour les achats nécessaires si vous prévoyez reporter un solde, mais évitez de l'utiliser pour les avances de fonds qui ont généralement des taux plus élevés.
- Définissez votre objectif financier pour la carte (consolidation de dettes, réduction des coûts d'intérêt, établissement du crédit).
- Comparez les cartes en fonction du TAEG courant, des frais annuels et des conditions de transfert de solde.
- Si vous utilisez un transfert de solde, établissez un plan de remboursement pour effacer la dette avant la fin du taux promo.
- Évitez d'utiliser la carte pour les avances de fonds en raison de leurs taux d'intérêt plus élevés.
- Effectuez toujours au moins le paiement minimum à la date d'échéance pour éviter les taux pénalité.
- Surveillez vos relevés et les intérêts facturés pour suivre vos économies.
- Réévaluez si la carte répond toujours à vos besoins après la fin de toute période promotionnelle.
Cinquièmement, effectuez toujours au moins le paiement minimum à la date d'échéance pour éviter les frais de retard et les taux d'intérêt pénalité potentiels qui pourraient annuler l'avantage du faible taux. Sixièmement, surveillez régulièrement vos relevés pour suivre les frais d'intérêt et vous assurer que vous respectez votre plan de remboursement. Enfin, réévaluez périodiquement si la carte continue de correspondre à votre situation financière, surtout après la conclusion de toute offre d'introduction. Suivre ces étapes peut vous aider à utiliser une carte de crédit à faible taux d'intérêt comme un outil efficace pour gérer les coûts d'emprunt.
Questions fréquentes
Qu'est-ce qui est considéré comme un faible taux d'intérêt pour une carte de crédit au Canada?
Un faible taux d'intérêt pour une carte de crédit au Canada est généralement un taux annuel effectif global (TAEG) inférieur à 14 %. Ce taux est nettement inférieur au taux moyen d'une carte de crédit standard, qui se situe généralement entre 19,99 % et 23,99 %. Les exemples incluent la Visa Classic Option Taux Réduit de RBC à un taux fixe de 12,99 % et la Mastercard Syncro de la Banque Nationale avec un taux variable de 8,90 %. Ces taux s'appliquent aux achats lorsqu'un solde est reporté d'un mois à l'autre.
Puis-je transférer une dette sur une carte de crédit à faible taux d'intérêt?
Oui, de nombreuses cartes de crédit à faible taux d'intérêt offrent des options de transfert de solde, souvent avec des taux promotionnels. Il est courant de trouver des offres de 0 % d'intérêt sur les soldes transférés pour une période déterminée, comme 6, 9 ou 12 mois. Par exemple, la Mastercard True Line de MBNA offre un taux d'intérêt de 0 % sur les transferts de solde pendant 12 mois. Sachez que des frais de transfert de solde, généralement entre 1 % et 3 % du montant transféré, s'appliquent habituellement à ces transactions.
Les cartes de crédit à faible taux d'intérêt offrent-elles des récompenses ou des remises en argent?
La plupart des cartes de crédit à faible taux d'intérêt n'offrent pas de récompenses, de remises en argent ou de couverture d'assurance étendue. Le compromis pour le taux d'intérêt plus bas est l'absence de ces avantages. Une exception est la carte Platinum American Express de la Banque Scotia. Elle offre un faible taux d'intérêt de 9,99 % et rapporte des points Scene+. Cette carte comporte des frais annuels élevés de 399 $.
Quelle est la différence entre un taux faible fixe et un taux faible variable?
Un taux faible fixe reste constant et ne fluctue pas avec les changements du marché. Un exemple est le taux fixe de 12,99 % sur la Visa Classic Option Taux Réduit de RBC. Un taux faible variable est lié à un indice de référence comme le taux préférentiel d'une banque. Un exemple est le taux de la Mastercard Syncro de la Banque Nationale. Un taux variable peut augmenter ou diminuer avec le temps, introduisant une incertitude dans les coûts d'emprunt futurs.
Qui devrait envisager d'obtenir une carte de crédit à faible taux d'intérêt?
Une carte de crédit à faible taux d'intérêt convient aux personnes qui prévoient reporter un solde d'un mois à l'autre. Elle réduit les coûts d'intérêts par rapport aux cartes de crédit standard. Elle est également utile pour ceux qui cherchent à consolider une dette à taux élevé via un transfert de solde. Les personnes qui établissent leur crédit et qui veulent une option d'emprunt à coût réduit peuvent l'envisager. Si vous payez toujours votre solde en totalité, une carte à faible taux ne présente aucun avantage par rapport aux autres types de cartes.
Quelles sont les erreurs courantes à éviter avec les cartes à faible taux?
Les erreurs courantes incluent le fait de ne pas rembourser un solde transféré avant l'expiration d'un taux promotionnel de 0 %, après quoi des intérêts plus élevés s'appliquent. Utiliser la carte pour des avances de fonds, qui ont souvent des taux d'intérêt beaucoup plus élevés, peut également annuler les économies. Manquer des paiements minimums peut déclencher des taux d'intérêt pénalité, et payer des frais annuels pour une carte que vous utilisez rarement peut l'emporter sur les économies d'intérêts. Ne pas comparer le coût total, y compris les frais, est une autre erreur fréquente.
Sources et lectures complémentaires
- Apply Online for Low interest rate Credit Cards in Canada td.com
- Low interest credit cards cibc.com
- The best low interest credit cards in Canada for 2026 ratehub.ca
- Low Interest Rate Credit Cards, Apply & Save on Interest rbcroyalbank.com
- Best Low-Interest Credit Cards In Canada nerdwallet.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.