Le taux de change entre le dollar américain (USD) et la roupie indienne (INR) est une mesure financière cruciale pour les Canadiens qui envoient de l'argent en Inde, investissent ou voyagent. Ce taux détermine combien de roupies un dollar américain peut acheter et fluctue en fonction des forces économiques mondiales. Les Canadiens qui convertissent de l'argent rencontrent différents taux et frais selon qu'ils utilisent des banques, des cartes de crédit ou des services de transfert spécialisés. Comprendre comment le taux est fixé, ses tendances historiques et les coûts impliqués aide à prendre des décisions financières éclairées.
Comprendre le dollar américain et la roupie indienne
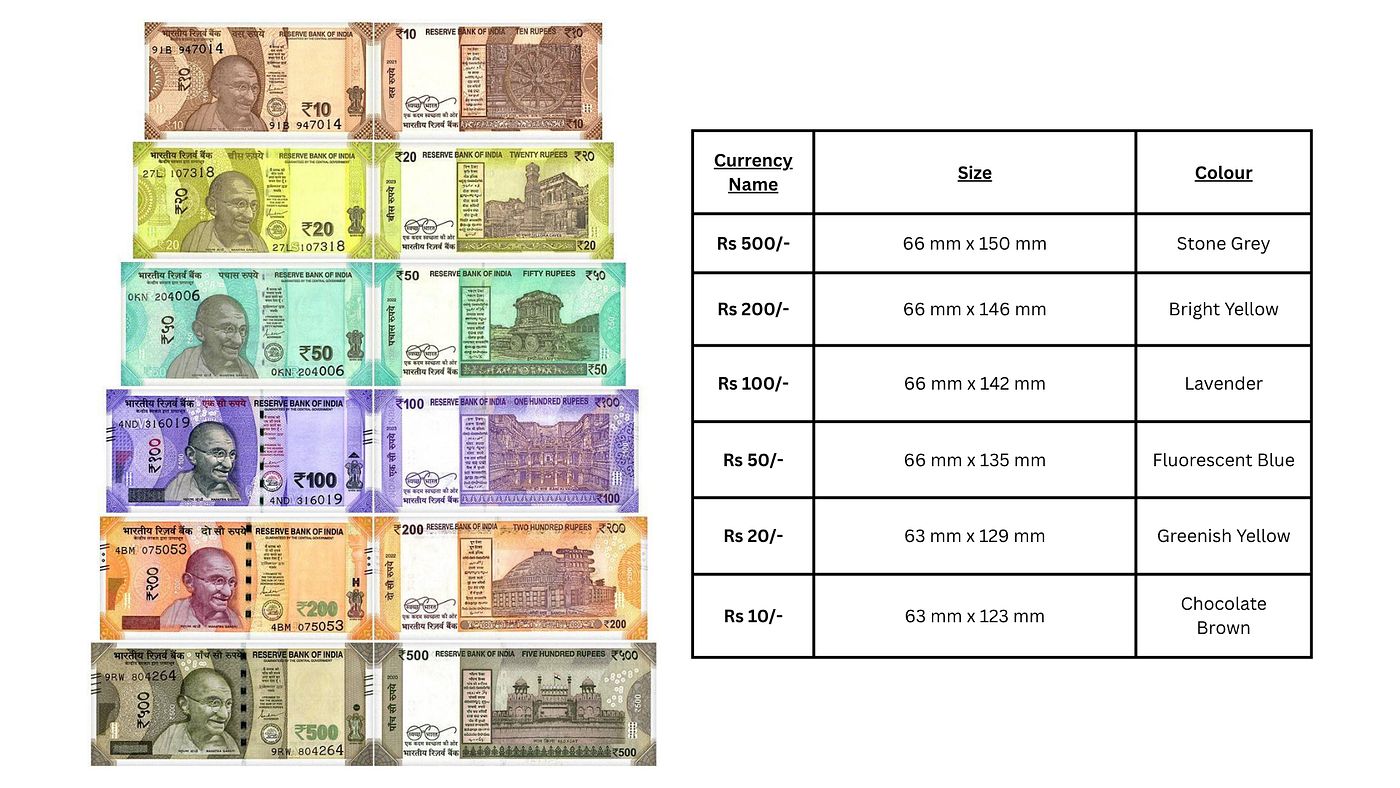
Le dollar américain est la principale monnaie de réserve mondiale et la monnaie légale officielle des États-Unis. Son code de devise est USD et il est symbolisé par $. La roupie indienne est la monnaie officielle de l'Inde, avec le code de devise INR et le symbole ₹. Le taux de change entre ces deux devises exprime combien de roupies indiennes sont nécessaires pour acheter un dollar américain. Ce taux est crucial pour le commerce international, la finance et les envois de fonds entre les deux nations. Pour les Canadiens, le taux USD/INR entre souvent en jeu lors de l'envoi de dollars américains en Inde ou lors de transactions ou de dépenses libellées en dollars américains. De nombreux Canadiens surveillent également le taux CAD/INR, mais les transactions impliquant des dollars américains sont courantes en raison de son rôle mondial.
Comment le taux de change USD vers INR est déterminé
Le taux de change entre le dollar américain et la roupie indienne est principalement fixé par le marché des changes, un marché mondial décentralisé pour le commerce des devises. Le taux le plus couramment référencé est le taux interbancaire, qui est le point médian entre les prix d'achat et de vente sur ces marchés mondiaux. Ce taux est déterminé par l'interaction continue de l'offre et de la demande des banques, des entreprises, des gouvernements et des investisseurs. La Reserve Bank of India joue également un rôle important en intervenant occasionnellement sur le marché des changes pour gérer une volatilité excessive de la valeur de la roupie. Des facteurs tels que les écarts de taux d'intérêt entre la Réserve fédérale américaine et la Reserve Bank of India influencent directement les flux de capitaux et le taux de change. Les balances commerciales, les taux d'inflation et la croissance économique globale dans les deux pays sont d'autres moteurs fondamentaux. La stabilité politique et le sentiment de risque mondial font également fluctuer le taux alors que les investisseurs recherchent des actifs refuges comme le dollar américain. La performance du dollar canadien par rapport à la roupie peut parfois corréler avec les mouvements USD/INR, bien qu'il s'agisse de paires distinctes.
Contexte historique et mouvements notables des taux
Le taux de change USD/INR a connu des changements significatifs au fil des décennies, reflétant l'évolution du paysage économique de l'Inde. Ce changement a entraîné une dévaluation substantielle de la roupie par rapport au dollar. Ces mouvements historiques soulignent la sensibilité de la roupie à la fois à la gestion économique nationale et à la politique monétaire internationale. Le taux du dollar canadien vers la roupie a sa propre histoire, avec un sommet sur 90 jours à 69,4855 et un creux à 66,7507 notés dans des données récentes, illustrant une volatilité typique.
Méthodes pour les Canadiens de convertir des USD en INR
Les Canadiens ont plusieurs options lorsqu'ils doivent convertir des dollars américains en roupies indiennes, chacune avec des structures de coûts distinctes. Les banques offrent des services de change de devises, mais leurs taux incluent généralement une marge importante par rapport au taux interbancaire, et elles peuvent facturer des frais de transaction supplémentaires. Les services spécialisés de transfert d'argent internationaux comme Wise, Remitly et Western Union sont devenus des alternatives populaires. Ces services annoncent fréquemment des frais plus bas et des taux de change plus compétitifs que les banques traditionnelles. Bon nombre de ces fournisseurs opèrent en ligne et via des applications mobiles, permettant des transferts directement d'un compte bancaire canadien vers un compte bancaire du bénéficiaire ou pour un retrait en espèces en Inde. Il est crucial pour les utilisateurs d'examiner le coût total, qui comprend à la fois les frais de transfert et la marge de taux de change appliquée, avant de confirmer toute transaction. Les fournisseurs mettent souvent en avant des fonctionnalités comme le suivi en temps réel, le soutien à la clientèle 24/7 et des mesures de sécurité pour attirer les utilisateurs.
Les étapes courantes pour un transfert numérique impliquent d'entrer le montant à envoyer et de choisir les devises. Vous voyez ensuite les derniers taux de change pour la transaction. Ensuite, vous choisissez un mode de paiement, comme un compte bancaire ou une carte. Enfin, vous examinez le taux de change et tous les frais de transfert avant de confirmer le transfert.
- Entrer le montant de dollars américains que vous souhaitez envoyer dans le convertisseur de devises.
- Choisir un mode de paiement tel qu'un compte bancaire, une carte de débit ou une carte de crédit.
- Examiner le taux de change final, tous les frais et le total des roupies indiennes que le bénéficiaire recevra.
- Fournir les détails du bénéficiaire en Inde pour un dépôt bancaire ou un retrait en espèces.
- Suivre le transfert à l'aide d'un numéro de référence unique fourni après l'envoi.
Ces étapes sont conçues pour être complétées rapidement. Certains services promettent une livraison en quelques minutes pour certains modes de paiement comme le retrait en espèces. Le processus est similaire que vous commenciez avec des dollars américains ou des dollars canadiens. La principale différence sera la paire de taux de change spécifique utilisée pour la conversion.
Frais et charges des institutions financières
Le coût total de la conversion d'USD en INR implique plus que le simple taux de change. Les frais et les marges ont un impact significatif sur le montant final reçu. Les banques appliquent généralement une marge de taux de change, qui peut être de 2 à 5 % au-dessus du taux interbancaire, et peuvent également prélever des frais fixes de virement. Les compagnies de cartes de crédit facturent habituellement des frais de transaction étrangère sur chaque achat effectué à l'étranger, qui représentent un pourcentage du montant de la transaction. Les services de transfert d'argent internationaux promeuvent souvent des frais réduits, voire nuls, sur les transferts, surtout pour les montants plus importants ou les nouveaux utilisateurs, mais ils intègrent tout de même une marge dans leur taux de change. Certains fournisseurs offrent des taux promotionnels pour des corridors spécifiques, comme CAD vers INR, ce qui peut offrir une meilleure valeur. Il est courant que les services affichent le taux de change, les frais de transfert et le montant total pour le bénéficiaire d'avance, avant que l'utilisateur ne confirme le transfert. Les Canadiens devraient toujours comparer le montant final en INR que le bénéficiaire recevra après tous les coûts, plutôt que de simplement comparer le taux de change annoncé ou les frais isolément. Par exemple, un fournisseur peut annoncer un taux promotionnel de 68,76 INR pour 1 CAD sur un premier transfert, ce qui diffère du taux interbancaire.
Les coûts typiques incluent des frais de transfert qui varient selon le montant et le mode de paiement. Les fournisseurs appliquent également une marge de taux de change, donc le taux que vous recevez diffère du taux interbancaire. Certains services offrent des taux promotionnels pour les premiers transferts. Il est important d'examiner le coût total, y compris à la fois les frais et le taux de change appliqué, avant d'envoyer.
- Banques : Une marge de taux de change importante plus des frais de virement.
- Services de transfert (p. ex., Wise) : Le taux interbancaire avec des frais de transfert transparents et affichés d'avance.
- Services de transfert (p. ex., Western Union) : Une marge de taux de change et des frais de transfert variables basés sur le montant et le mode de paiement.
- Offres spéciales : Taux de change promotionnels pour les nouveaux clients ou sur les premiers transferts.
- Coûts cachés : Frais d'avance de fonds et intérêts si vous utilisez une carte de crédit pour financer un transfert.
Comprendre ces coûts est essentiel pour sélectionner une méthode de transfert économique. Le taux interbancaire annoncé est à titre informatif seulement. Vous ne recevrez pas ce taux exact lorsque vous enverrez de l'argent via un service grand public. Les services appliquent leur propre marge au taux de change, ce qui affecte le montant final reçu.
Suivi des taux de change et moment des transferts
Les taux de change sont très dynamiques et peuvent changer fréquemment au cours de la journée à mesure que les valeurs des devises fluctuent avec les marchés financiers mondiaux. Les Canadiens peuvent suivre le taux USD/INR à l'aide d'outils en ligne, d'applications de convertisseur de devises et des services fournis par les banques et les sociétés de transfert. De nombreuses plateformes offrent des graphiques interactifs qui montrent les données historiques, permettant aux utilisateurs de voir comment le taux a évolué sur des jours, des mois ou des années. La configuration d'une alerte de taux est une fonctionnalité courante où vous recevez une notification lorsque le taux de change atteint une cible spécifique que vous avez définie. Cela peut vous aider à chronométrer votre transfert pour obtenir plus de roupies indiennes pour vos dollars américains. Il est important de se rappeler que le taux en direct que vous voyez sur un site web de données financières est le taux interbancaire, qui est un taux de référence. Le taux réel qui vous est offert pour un transfert personnel sera différent, car il inclut la marge du fournisseur. Surveiller le taux au fil du temps peut donner un aperçu de sa volatilité et vous aider à reconnaître des tendances favorables.
Des données récentes montrent que le taux CAD vers INR a fluctué entre 66,7147 et 67,3407 au cours des sept derniers jours. Au cours des 30 derniers jours, il a fluctué entre 66,7147 et 68,6085. Au cours des 90 derniers jours, la fourchette était entre 66,7147 et 69,5127. Cela illustre que les taux de change peuvent connaître une fourchette de plusieurs roupies même sur de courtes périodes.
| Période | Haut | Bas | Moyenne | Volatilité |
|---|---|---|---|---|
| 7 derniers jours | 67,3407 | 66,7147 | 67,0798 | 0,28 % |
| 30 derniers jours | 68,6085 | 66,7507 | 67,6367 | 0,33 % |
| 90 derniers jours | 69,5127 | 66,7147 | 68,2564 | 0,31 % |
Cette fourchette se traduit par une différence significative lors de l'envoi de montants plus importants d'argent. Des schémas de fluctuation similaires s'appliquent à d'autres paires de devises comme USD/INR. Le changement pour CAD vers INR au cours des 90 derniers jours était négatif de 2,20. Cela indique une dépréciation du dollar canadien par rapport à la roupie indienne pendant cette période.
Considérations de sécurité et réglementaires
Lors de l'envoi d'argent à l'international, la sécurité de la transaction et la situation réglementaire du fournisseur sont des préoccupations vitales. Les services de transfert d'argent réputés utilisent le chiffrement et des systèmes de prévention de la fraude pour aider à protéger les transactions. Ils sont également généralement agréés et réglementés par les autorités financières au Canada, comme le CANAFE, et dans les pays où ils opèrent. Avant d'initier un transfert, il est sage de vérifier que le service est légitime et a un historique d'opérations fiables. Les utilisateurs doivent protéger leurs informations personnelles et le numéro de suivi unique pour chaque transfert. Il est recommandé d'envoyer de l'argent uniquement aux personnes que vous connaissez et en qui vous avez confiance, et de vérifier deux fois tous les détails du bénéficiaire pour éviter les erreurs. Être conscient des arnaques courantes liées aux transferts d'argent est également une précaution nécessaire. Les fournisseurs offrent souvent des garanties ou des canaux de soutien à la clientèle pour résoudre tout problème survenant pendant le processus de transfert. Suivre ces pratiques aide à garantir que vos fonds atteignent le bénéficiaire prévu en toute sécurité et efficacement.
Comparaison des fournisseurs et coûts finaux
La dernière étape avant d'envoyer de l'argent est de comparer le coût total entre différents fournisseurs. Cela implique plus que de simplement regarder le taux de change annoncé ou un seul frais. Vous devez calculer combien de roupies indiennes seront réellement livrées au bénéficiaire après l'application de toutes les charges. De nombreux services en ligne ont des outils qui fournissent une estimation en temps réel montrant le taux de change, les frais de transfert et le montant final en INR. Certains fournisseurs soulignent qu'ils offrent des taux meilleurs que les banques et aucun frais caché, ce qui peut entraîner des économies, surtout sur les transferts plus importants. Par exemple, une comparaison pourrait montrer qu'envoyer un montant spécifique avec un service donne des centaines ou des milliers de roupies de plus qu'avec une banque traditionnelle. Le mode de paiement que vous choisissez au Canada, comme un débit bancaire par rapport à une carte de crédit, peut également affecter le coût final en raison des frais d'avance de fonds potentiels. Prendre le temps de comparer vous assure d'obtenir la meilleure valeur possible pour votre conversion de dollars américains en roupies indiennes. Des services comme Western Union gagnent de l'argent sur le change de devises grâce à leur marge appliquée, c'est pourquoi leur taux diffère du taux interbancaire que vous voyez sur Google ou d'autres convertisseurs.
Questions fréquentes
Quelle est la différence entre le taux interbancaire et le taux que j'obtiens ?
Le taux interbancaire est le taux de référence que vous voyez sur les plateformes de données financières, représentant le point médian entre les ordres d'achat et de vente mondiaux. Le taux que vous recevez réellement d'une banque ou d'un service de transfert inclura une marge ou un majoration ajoutée par le fournisseur, c'est ainsi qu'il gagne de l'argent sur la conversion de devises. Cela signifie que le taux final que vous obtiendrez sera toujours moins favorable que le taux interbancaire pur. Vérifiez toujours le taux final qui vous est offert, y compris tous les frais, avant de compléter une transaction.
Pourquoi les taux de change entre USD et INR changent-ils si fréquemment ?
Les taux de change changent constamment en raison de la nature 24 heures sur 24 du marché mondial des changes. Les devises sont négociées en fonction de l'offre et de la demande en temps réel. Les facteurs clés incluent les changements des taux d'intérêt fixés par les banques centrales. Les taux d'inflation différents et les changements dans les balances commerciales entre les pays provoquent également des fluctuations.
Est-ce moins cher d'utiliser une banque ou un service de transfert d'argent pour envoyer des USD en INR ?
Les services spécialisés de transfert d'argent internationaux sont souvent moins chers que les banques traditionnelles pour convertir et envoyer de l'argent. Les banques ajoutent généralement une marge de taux de change plus importante et peuvent facturer des frais de virement séparés. Les services de transfert ont fréquemment des frais généraux plus bas et transmettent certaines économies via des taux plus compétitifs et des frais plus bas, surtout pour les transactions en ligne. Cependant, la meilleure option peut varier selon le montant du transfert, la vitesse et les promotions actuelles, il est donc essentiel de comparer le coût total de quelques fournisseurs différents.
Y a-t-il des frais pour utiliser ma carte de crédit canadienne en Inde ?
Oui, l'utilisation d'une carte de crédit canadienne pour des achats ou des avances de fonds en Inde entraîne généralement des coûts supplémentaires. La plupart des émetteurs de cartes facturent des frais de transaction étrangère, qui représentent généralement un pourcentage du montant de l'achat. De plus, les réseaux de cartes de crédit appliquent leur propre taux de change pour la conversion, qui peut inclure une marge. Pour les retraits en espèces, des frais et des intérêts immédiats s'appliquent souvent. Utiliser une carte de débit ou une carte de voyage conçue pour les dépenses à l'étranger peut parfois réduire ces coûts.
Comment puis-je suivre le taux de change USD vers INR ?
Vous pouvez suivre le taux de change USD vers INR en utilisant des convertisseurs de devises en ligne, des sites web d'actualités financières et des applications mobiles de banques ou de services de transfert. Bon nombre de ces plateformes offrent des graphiques de taux en direct, des données historiques et la possibilité de configurer des alertes de taux. Définir une alerte vous notifie lorsque le taux atteint une cible spécifique que vous avez définie, ce qui peut vous aider à chronométrer votre transfert pour un taux plus favorable. Rappelez-vous que le taux en direct que vous voyez en ligne est généralement le taux interbancaire, et non le taux qui vous sera offert.
À quoi dois-je faire attention lorsque je compare les options de transfert d'argent ?
Lorsque vous comparez les options pour envoyer des USD en INR, regardez le coût total, qui combine la marge de taux de change et tous les frais de transfert pour voir combien de roupies le bénéficiaire recevra réellement. Considérez la vitesse de transfert et les modes de paiement disponibles pour votre bénéficiaire en Inde. Vérifiez les mesures de sécurité du fournisseur, la disponibilité du soutien à la clientèle et les avis des utilisateurs. Enfin, examinez les limites de transfert minimales ou maximales et assurez-vous que le service est réglementé et réputé pour protéger vos fonds.
Sources et lectures complémentaires
- CAD to INR | Convert Canadian Dollar to Indian Rupee westernunion.com
- 1 CAD to INR, Convert Canadian Dollars to Indian Rupees xe.com
- Canadian dollars to Indian rupees Exchange Rate. Convert ... wise.com
- CAD to INR, Convert Canadian Dollar to Indian Rupee remitbee.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.