Les taux de change en direct déterminent la valeur du dollar canadien par rapport aux devises étrangères comme le dollar américain, l'euro et la livre sterling. Ces taux sont fixés par le marché mondial des changes et fluctuent constamment en fonction de facteurs économiques. Pour les Canadiens, comprendre les taux en direct est essentiel pour les voyages, les transferts d'argent internationaux et les achats transfrontaliers. Les institutions financières publient des taux indicatifs, mais le taux réel appliqué à une transaction comprend une marge et des frais.
Comment les taux de change sont-ils fixés et publiés?
La valeur du dollar canadien est principalement déterminée par le marché mondial des changes, où les devises sont négociées 24 heures sur 24. La Banque du Canada publie des taux de change moyens quotidiens à titre informatif, calculés et diffusés à 16 h 30 HE chaque jour ouvrable. Ces taux publiés sont indicatifs et reflètent les taux de gros ou du marché intermédiaire utilisés entre les grandes institutions financières. Le taux du marché intermédiaire est le point médian précis entre les prix d'achat et de vente mondiaux pour une paire de devises et sert de référence pour les services comme Xe dans leurs convertisseurs de devises informatifs. Pour les transactions des clients individuels, les banques et les services de change appliquent un taux de change de détail, qui comprend une marge ajoutée au taux de gros pour couvrir les coûts et réaliser un profit. La Banque du Canada intervient très rarement sur les marchés des changes pour influencer la valeur du dollar canadien, laissant les forces du marché fixer le prix. Les taux affichés par la Banque s'appliquent aux transactions sans espèces comme les virements et les traites pour des montants jusqu'à 9 999 $, servant de point de référence pour les consommateurs et les entreprises.
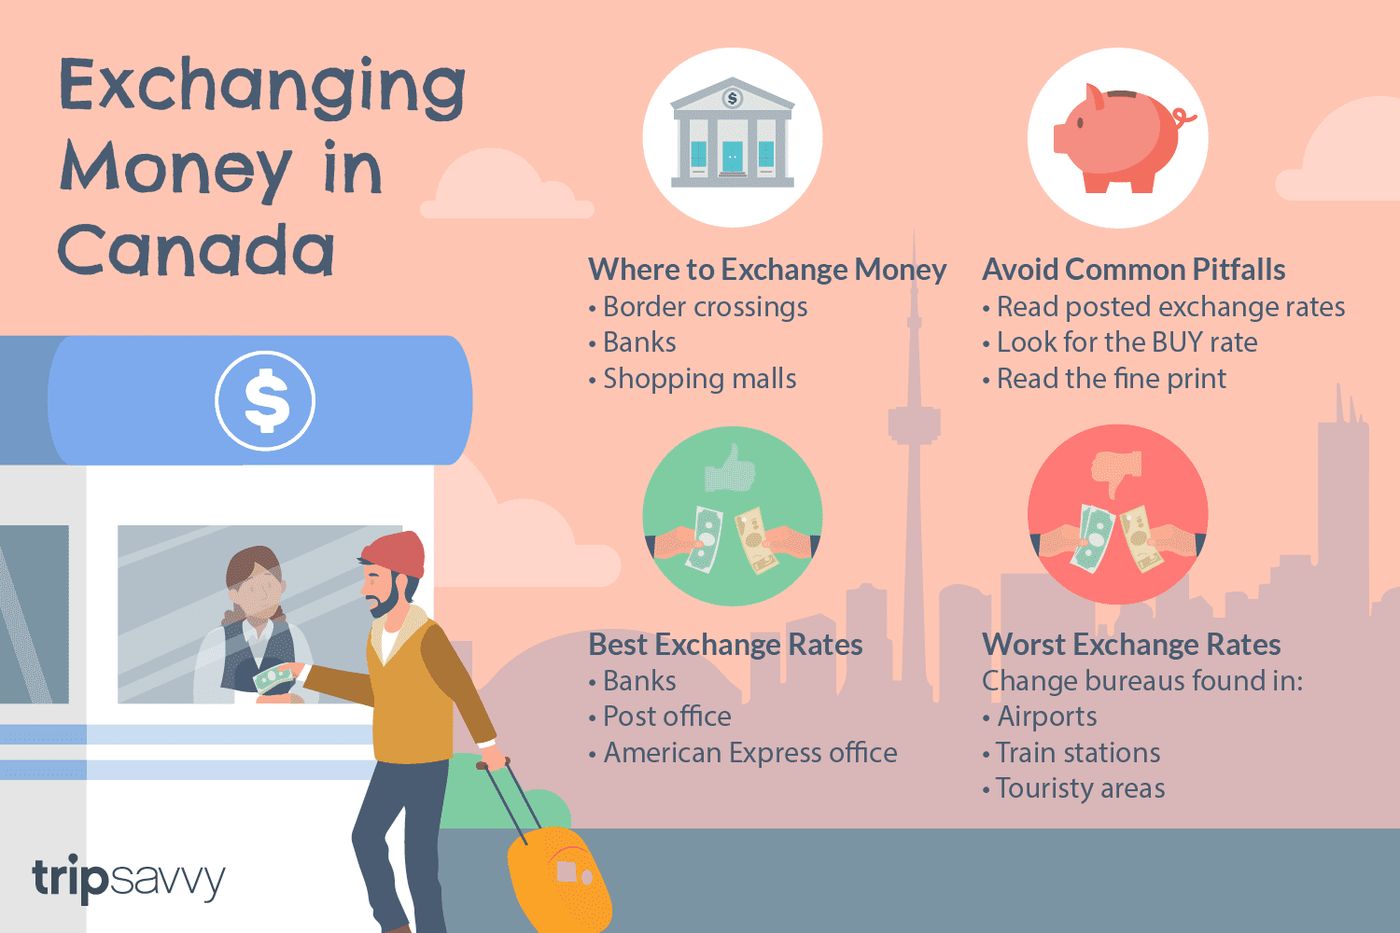
Facteurs économiques et de marché qui font bouger les taux de change
Les taux de change fluctuent en raison d'un mélange complexe de facteurs économiques et géopolitiques qui influencent l'offre et la demande d'une devise. Les écarts de taux d'intérêt entre le Canada et d'autres pays sont un moteur principal, car des taux relatifs plus élevés peuvent attirer les investissements étrangers, augmentant la demande pour le dollar canadien. Les prix des matières premières, en particulier le pétrole et le gaz naturel, ont un impact significatif sur le CAD en raison du statut du Canada en tant que grand exportateur, créant une corrélation souvent appelée « devise de matières premières ». Des indicateurs économiques plus larges comme les rapports sur l'inflation, les données sur l'emploi et la croissance du produit intérieur brut influencent également le sentiment des investisseurs et la valeur de la devise, des données solides soutenant généralement le dollar. La stabilité politique et l'appétit pour le risque mondial jouent un rôle, les investisseurs recherchant souvent des devises plus sûres comme le dollar américain en période d'incertitude, ce qui peut exercer une pression sur le CAD. L'indice du taux de change effectif canadien, qui a remplacé l'ancien indice TCER en janvier 2018, est une moyenne pondérée du CAD par rapport aux devises des principaux partenaires commerciaux du Canada et suit ces mouvements plus larges au-delà de tout taux bilatéral unique.
Contexte historique et données notables pour le dollar canadien
Le dollar canadien a connu une volatilité significative par rapport aux principales devises tout au long de son histoire moderne, sa valeur étant souvent étroitement liée au dollar américain. Les données historiques montrent des périodes où le CAD s'échangeait à la fois nettement au-dessus et en dessous de la parité avec l'USD, influencé par les cycles des prix du pétrole, les politiques de taux d'intérêt et la force économique relative. La Banque du Canada maintient plusieurs séries de données historiques, y compris les taux de change annuels moyens publiés le dernier jour ouvrable de l'année à 12 h 30 HE et les moyennes mensuelles généralement publiées le dernier jour ouvrable du mois. Les données historiques, comme les anciens taux de midi et de clôture calculés selon une méthodologie précédente, ont été mises à jour pour la dernière fois le 28 avril 2017 et ne sont plus maintenues, marquant un changement dans les rapports officiels. Les données de l'indice du taux de change effectif canadien ont également été mises à jour pour la dernière fois en janvier 2018 lorsqu'il a été remplacé par le TCEC. Ce contexte historique aide à illustrer la nature cyclique des valeurs des devises et l'impact des tendances économiques à long terme sur le pouvoir d'achat des voyageurs et des entreprises canadiens.
Méthodes pour les Canadiens pour convertir des devises
Les Canadiens ont plusieurs options pour convertir des devises, chacune avec des processus, des coûts et des délais de livraison différents. Les grandes banques comme TD, Banque Scotia et RBC offrent des services de change à la fois en ligne par l'entremise de leurs sites Web et applications, et dans les succursales physiques à travers le pays. Pour les espèces, les clients peuvent souvent commander en ligne pour un ramassage en succursale dans un délai de trois à sept jours ouvrables, tandis que certaines devises majeures comme les dollars américains, les euros et les livres sterling sont disponibles immédiatement dans la plupart des succursales. Les transactions sans espèces, comme les virements entrants et sortants, les traites et les chèques, utilisent des taux différents, généralement plus avantageux que les conversions en espèces, car elles ne nécessitent pas de manipulation physique. Les centres de change spécialisés, comme les centres de change TD ou les emplacements ICE Canada, offrent des canaux alternatifs avec une sélection plus large de devises disponibles immédiatement. Les services de transfert d'argent internationaux en ligne comme Xe offrent une autre option, promouvant souvent des taux meilleurs que les banques et des frais transparents pour envoyer de l'argent dans plus de 190 pays. Il est souvent plus avantageux de convertir des dollars canadiens en devise locale de destination avant de quitter le Canada, car les banques et les kiosques à l'étranger facturent fréquemment des taux plus élevés et des commissions supplémentaires en plus de taux de change moins favorables.
Les principales méthodes pour obtenir des espèces en devise étrangère auprès des banques incluent la commande en ligne par l'entremise du site Web ou de l'application mobile d'une banque pour un ramassage en succursale dans un délai de trois à sept jours ouvrables. Vous pouvez également vous rendre directement dans une succursale pour acheter des dollars américains, des euros et des livres sterling, souvent disponibles immédiatement. D'autres devises étrangères peuvent généralement être commandées en succursale et livrées à votre emplacement préféré dans un délai de trois à sept jours ouvrables. Certaines banques ont des centres de change dédiés qui gardent plus de cinquante devises étrangères et des métaux précieux en stock pour un achat immédiat. Une quatrième option est de commander des espèces en devise étrangère par téléphone pour un ramassage ultérieur en succursale.
- Commande en ligne par l'entremise des sites Web ou applications des banques comme EasyWeb pour un ramassage en succursale dans un délai de 3 à 7 jours ouvrables.
- Achat direct dans une succursale bancaire pour les devises immédiatement disponibles comme l'USD, l'EUR et la GBP.
- Utilisation de centres de change dédiés pour l'achat immédiat de plus de 50 devises étrangères et de métaux précieux.
- Commande par téléphone, par exemple en appelant TD au 1-866-222-3456, pour un ramassage ultérieur en succursale.
- Numérisation d'un code QR avec un téléphone intelligent dans certaines institutions pour passer une commande d'espèces rapidement.
Pour les transactions électroniques, les services vont des virements et des dépôts en devises étrangères par l'entremise de votre banque aux plateformes spécialisées de transfert d'argent international. Les banques vous permettent d'envoyer de l'argent à l'étranger et de transférer des fonds en devises étrangères. Vous pouvez également détenir des fonds dans un compte de dépôt en devise étrangère de votre choix. Les plateformes de transfert d'argent international vous permettent de planifier des paiements dans 130 devises dans plus de 190 pays. Ces services fournissent des cotations de taux de change en direct et vous permettent d'exécuter des transactions pour des opérations sans espèces.
Comprendre les frais, les marges et les coûts totaux de conversion
Le coût total de la conversion de devises implique plus que le simple taux de change coté et comprend à la fois des marges intégrées et des frais explicites. Les institutions financières appliquent un taux de change de détail, qui est le taux du marché intermédiaire de gros plus une marge qui varie selon le fournisseur, le type de transaction et le montant. Pour les transactions en espèces, le taux est délibérément moins avantageux que pour les transactions sans espèces, car il incorpore les coûts d'expédition, de manutention, de sécurité et d'entreposage des billets physiques, ce qui fait des espèces la méthode de conversion courante la plus coûteuse. Les taux sans espèces s'appliquent aux instruments comme les chèques, les traites et les paiements électroniques par virement, qui entraînent des coûts de traitement inférieurs et reçoivent donc un meilleur taux de la part du fournisseur de services. Lorsque vous utilisez des cartes de débit ou de crédit à l'étranger pour des achats ou des retraits aux guichets automatiques, des taux de change et des frais différents s'appliquent, tels qu'établis par les réseaux et les émetteurs de cartes, et non par la banque du client pour les services de caissier, et ceux-ci incluent généralement des frais de transaction étrangère. Les clients devraient examiner leurs ententes de carte pour ces détails, car la banque ne fixe pas le taux pour ces transactions par carte. Les services de transfert en ligne affichent généralement tous les frais d'avance avant qu'une transaction ne soit complétée, permettant une comparaison des coûts, et ils peuvent mettre en évidence des économies potentielles par rapport aux taux des banques pour des montants de transfert spécifiques.
| Type de transaction | Taux appliqué typique | Coûts supplémentaires principaux |
|---|---|---|
| Achat/Vente d'espèces | Taux de détail pour espèces (inclut la marge de manutention) | Marge intégrée au taux. Aucun frais distinct courant |
| Virement | Taux de détail sans espèces | Frais de virement (fixe ou pourcentage) |
| Traite bancaire/Chèque | Taux de détail sans espèces | Frais d'émission de traite |
| Carte de débit/crédit à l'étranger | Taux du réseau + marge de l'émetteur | Frais de transaction étrangère (souvent 2-3 % du montant) |
| Service de transfert en ligne | Taux de détail du service | Frais transparents affichés d'avance. Parfois aucun frais |
Utiliser les taux en direct, les outils et les alertes pour la planification financière
Surveiller les taux de change en direct et utiliser les outils financiers disponibles peut aider les Canadiens à mieux choisir le moment de leurs conversions de devises et à comprendre les structures de coûts. De nombreuses plateformes en ligne offrent des convertisseurs de devises et des graphiques interactifs qui suivent les taux du marché intermédiaire sur des périodes spécifiques, comme les 7, 30 ou 90 derniers jours, montrant les fourchettes, les moyennes et les pourcentages de volatilité. Configurer des alertes de taux par l'entremise de services comme Xe, soit sur leur site Web, soit dans leur application, peut vous avertir lorsqu'un taux de change cible est atteint, vous permettant d'agir lorsque le marché évolue en votre faveur. Lors de la planification d'un transfert d'argent, il est crucial d'utiliser des outils qui montrent le coût total d'avance, y compris la marge sur le taux de change et tout frais fixe, pour comparer avec précision les fournisseurs comme les banques par rapport aux services de transfert spécialisés. Les taux cités dans les médias sont des taux de gros et ne sont pas directement disponibles pour les consommateurs pour leurs transactions personnelles, ce qui est une distinction clé pour un budget réaliste. Pour des transactions comme les virements entrants où les fonds sont déposés dans une devise étrangère, les banques les convertissent à leur taux de détail applicable en vigueur lorsque le dépôt est porté au compte, et non au moment où le transfert est initié. Les clients commerciaux et corporatifs peuvent avoir accès à différentes plateformes, comme ScotiaFX, pour des cotations en direct et l'exécution de transactions, mettant en évidence les différents niveaux de services disponibles.
Le rôle des institutions financières dans le change de devises
Les banques et autres institutions financières agissent comme intermédiaires entre le marché des changes de gros et les consommateurs canadiens, fixant les taux de détail qui s'appliquent aux transactions quotidiennes. Pour les services où la banque fixe le taux, comme les échanges d'espèces au comptoir, les virements et les achats de traites, elles cotent un taux de change applicable au moment de la transaction pour acceptation par le client. Le taux de change détermine combien en dollars canadiens il en coûtera pour acheter une autre devise, ou combien de CAD vous recevrez lorsque vous revendrez une devise étrangère à la banque. Les institutions financières offrent également des services de dépôt en devises étrangères, permettant aux clients de détenir des fonds dans des comptes libellés en dollars américains ou autres devises, ce qui peut être utile pour gérer des revenus ou des dépenses étrangères. Elles fournissent des services de soutien comme l'assurance voyage pour les urgences médicales admissibles et les interruptions de voyage, souvent liés aux produits de carte de crédit utilisés à l'étranger. Il est important de noter que les taux à la minute ne peuvent être garantis qu'au moment où un achat ou une vente est réellement effectué, même si des taux approximatifs sont disponibles en ligne ou par téléphone à l'avance, et que ces taux de détail sont sujets à changement à tout moment.
Différences clés entre le change de devises de gros et de détail
Le marché des changes fonctionne à deux niveaux distincts : le marché interbancaire de gros et le marché de détail desservant les consommateurs et les entreprises. Le marché de gros implique des transactions entre banques et grandes institutions financières, traitant des volumes massifs et utilisant le taux du marché intermédiaire comme référence. Les taux de change cités dans les médias et utilisés pour des indices comme le TCEC sont dérivés de ce marché de gros, représentant le prix pur de la devise sans coûts ajoutés. Le marché de détail, où participent les consommateurs, implique des montants de transaction beaucoup plus petits et nécessite un traitement, une sécurité et un service à la clientèle supplémentaires. Les transactions des clients sont donc tarifées en utilisant un taux de détail, qui est le taux de gros plus une marge qui couvre ces coûts opérationnels et génère un profit pour l'institution. Cette différence fondamentale explique pourquoi le taux qu'un client voit sur un site Web d'information financière n'est jamais le taux qu'il recevra réellement lorsqu'il échangera de l'argent à sa banque ou par l'entremise d'un service de transfert.
Questions fréquentes
Quelle est la différence entre le taux du marché intermédiaire et le taux que j'obtiens?
Le taux du marché intermédiaire est le point médian de gros entre les ordres d'achat et de vente mondiaux, utilisé entre les grandes institutions financières. Le taux que vous recevez d'une banque ou d'un service de change est un taux de détail, qui est le taux du marché intermédiaire plus une marge. Cette marge couvre les coûts, le traitement et le profit du fournisseur, donc vous ne recevrez pas le taux pur du marché intermédiaire sur vos transactions personnelles. Les taux de change cités dans les médias sont ces taux de gros, et non les taux de détail appliqués aux transactions des clients.
Pourquoi le taux de change pour les espèces est-il moins bon que pour un virement?
Les transactions en espèces impliquent des billets physiques, ce qui entraîne des coûts d'expédition, de manutention, d'entreposage et de sécurité. Ces dépenses opérationnelles sont intégrées au taux de change appliqué aux espèces, le rendant moins avantageux. Les transactions sans espèces comme les virements, les traites et les chèques sont électroniques ou sur papier sans besoin d'entreposage physique, elles reçoivent donc un meilleur taux. Les banques indiquent explicitement que les taux sans espèces s'appliquent aux instruments sur papier et aux transactions électroniques parce qu'ils nécessitent moins de temps et de coûts à traiter.
Devrais-je changer de l'argent avant de quitter le Canada ou à ma destination?
Il est souvent plus avantageux de convertir vos dollars canadiens en devise locale de votre destination de voyage avant de quitter le Canada. De nombreuses banques, kiosques de change et hôtels dans d'autres pays facturent des commissions ou des frais de service en plus des taux de change. Ces taux de change sont souvent plus élevés que ceux généralement disponibles au Canada. Par conséquent, convertir avant de voyager peut vous donner un meilleur rapport qualité-prix pour votre argent.
À quelle fréquence les taux de change officiels sont-ils mis à jour?
La Banque du Canada publie des taux de change moyens quotidiens chaque jour ouvrable à 16 h 30 HE. Les taux de change moyens mensuels sont généralement publiés le dernier jour ouvrable du mois à 16 h 30 HE. Les taux de change moyens annuels sont publiés le dernier jour ouvrable de l'année à 12 h 30 HE. Les institutions financières peuvent obtenir des taux à la minute, mais elles ne peuvent garantir un taux qu'au moment où un achat ou une vente est effectué.
Quels frais sont facturés lorsque j'utilise ma carte de débit ou de crédit à l'étranger?
Lorsque vous utilisez votre carte de débit ou de crédit à l'extérieur du Canada pour retirer de l'argent à un guichet automatique ou faire un achat, vous paierez des taux de change et des frais différents pour ces services. Le taux de change pour ces transactions n'est pas fixé par votre banque, contrairement aux services comme les virements. Vous devriez consulter les ententes régissant les services et l'utilisation de ces cartes pour plus d'informations sur les taux et frais spécifiques qui s'appliquent. Il est important de comprendre ces coûts, car ils peuvent varier considérablement des taux de change de détail que les banques utilisent pour d'autres achats en devises étrangères. De nombreuses banques, kiosques de change et hôtels dans d'autres pays peuvent également facturer des commissions ou des frais de service en plus des taux de change qui sont souvent plus élevés que ceux disponibles au Canada.
Puis-je verrouiller un taux de change pour une transaction future?
Pour les services où la banque fixe le taux de change, comme pour un virement, le taux est coté et vous pouvez choisir ou non de compléter la transaction à ce taux. Cependant, les taux ne peuvent être garantis qu'au moment où l'achat ou la vente est réellement effectué, et non lorsqu'il est simplement demandé. Le taux de change utilisé est généralement le taux de détail applicable en vigueur lorsque la transaction est portée à votre compte. Pour les virements entrants dans une devise étrangère, les fonds sont convertis en utilisant le taux de change applicable de la banque en vigueur lorsque le dépôt est porté. Bien que des taux à la minute puissent être obtenus en contactant une succursale, ils sont sujets à changement et sont fournis à titre informatif seulement.
Sources et lectures complémentaires
- Exchange rates bankofcanada.ca
- Foreign Currency Exchange Rates scotiabank.com
- Currency Converter & Live Exchange Rates td.com
- Foreign Exchange Currency Converter, RBC Royal Bank apps.royalbank.com
- 1 USD to CAD, Convert US Dollars to Canadian Dollars xe.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.